- 解决什么问题保险成本与保单内投资账户分开,给需要正式 illustration 的规划留空间
- 门槛顾问页写明最低保额 $25,000(UL with Vitality Plus 为 $100,000)
- 结构保险成本可选 YRT 至 85 岁/20 年或平准至 100 岁;60 多个投资账户,含合同最低回报 1% 的平滑收益账户
- 税务后果产品页明确提示提款可能要交税;超额资金移入边账户,利息每年报告
知识卡
不看正文也能拿到这一页的核心规则:先看导读,再看图。点图放大,左右翻页。
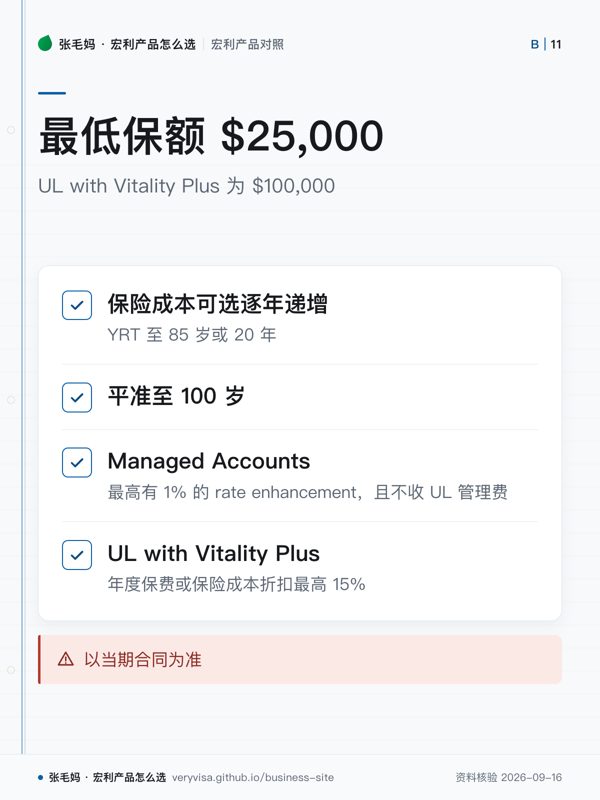
- 先看先看最低保额和保险成本期限,这是进入 illustration 前最直接的门槛。
- 易漏Vitality Plus 与普通 UL 的最低保额不是同一门槛,费率也要核对当期合同。
- 下一步去「按产品」看正式 illustration,带保额与保险成本选择找持牌专业人士复核。
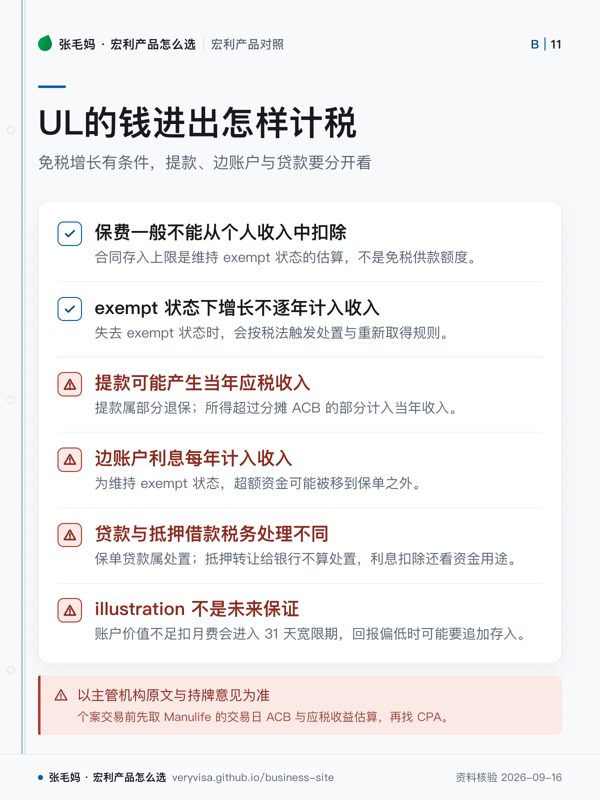
- 先看先把现金流按进入、累积、取出三个阶段拆开看。
- 易漏宣传示意并不等于未来兑现,外部账户也另有税负。
- 下一步动钱或改权属前,先索取当日税基与应税额测算并交专业人士复核。
万能寿险把两件事放进一张保单:一边是按月扣的保险成本,一边是你选的投资账户。 它不是免税投资账户——保单要维持 exempt 状态才有免税积累,超出的钱会被移到边账户按年报利息。 下面把成本结构、账户选项、exempt 规则和提款的税务后果分开列。
分红型终身寿险是另一种永久险结构,去看 Manulife Par; 保单贷款利息能不能抵税,去看借来的钱,利息能不能抵税。
一句话
Manulife UL 把「保险成本」和「保单里的投资账户」拆开,设计空间大、变量也多;它是需要正式 illustration 逐项解释的高级规划工具,不是免税投资账户。
事实清单
- Manulife UL 是万能寿险,由永久保障与保单内投资账户组成;保险成本按净风险保额计算,每月从投资账户中扣除。✅源
- UL 的保险成本可选逐年递增(YRT 至 85 岁或 20 年)或平准至 100 岁;投资账户 60 多个,含合同最低回报 1% 的 Performax Gold 平滑收益(smoothed-yield)账户;身故给付有 Face plus 等类型。✅源
- Manulife UL 产品页明确提示:提款可能要交税。✅源
- 顾问页写明最低保额 $25,000(UL with Vitality Plus 为 $100,000);Managed Accounts 最高有 1% 的 rate enhancement,且不收 UL 管理费;以当期合同为准。✅源
- UL with Vitality Plus 按当年 Vitality Status 享年度保费或保险成本折扣,最高 15%,对比的是同一保单不加 Vitality Plus。✅源
- 样本合同写明保单有 exempt 状态,Manulife 每年保单周年日检视并调整以维持该状态,存入上限也按维持 exempt 状态估算。✅源
- 为维持 exempt 状态,超额资金可被移到保单之外的边账户(side account);边账户不增加保单账户价值或身故给付,利息每年报告供报税。✅源
- 样本合同把转让所有权、变更居住国列为可能产生税务后果的事件。✅源
- 样本合同只是示例,不是正式合同或保险要约;官方说明 UL 另有样本里没列的保险类型与身故给付。✅源
- 行业背景:2025 年万能寿险占加拿大个人寿险新年化保费约 12%(LIMRA,终身险 70%、定期险 18%,是三类里最小的一类),件数 114,841 件。🟡报
与同类产品比较
口径:原料没有其他公司 UL 的官方参数,本表比 Manulife UL 与自家分红险的结构差异,帮助判断「为什么选 UL 而不是 Par」。
| 机构/产品 | 现金价值怎么长 | 客户要承担的变量 | Vitality 机制 | 适合场景 |
|---|---|---|---|---|
| Manulife UL | 保单内投资账户表现(含 1% 最低保证的 Performax Gold 账户)✅源 | 保险成本递增或平准、投资账户选择、缴费与保额灵活调整 ✅源 | 免费享 Vitality Go 权益,不影响保险成本 ✅源 | 官方列举:要灵活的长期保障、税收优惠增长、企业主想把公司资金转出、缴费灵活 ✅源 |
| Manulife UL with Vitality Plus | 同 UL ✅源 | 同 UL,另加每年达到的 Vitality Status ✅源 | 年度保费或保险成本折扣最高 15%,按 Status 浮动 ✅源 | 同 UL+愿参加健康计划 ✅源 |
| Manulife Par | 保证现金价值+不保证的分红 ✅源 | 分红尺度变化 ✅源 | Vitality Dividend(缴至 100 岁除外)✅源 | 官方列举:贷款抵押、遗产规划、补充退休规划,详见 mi-participating-whole-life ✅源 |
税务后果
- UL 存入的钱一般不能从个人收入中扣除(CRA:In most cases, you cannot deduct your life insurance premiums);合同里的存入上限是 Manulife 为维持 exempt 状态估算的,不是免税供款额度。✅源
- 保单维持 exempt 状态时,账户内增长不逐年计入收入;1989 年后取得的非 exempt 保单要逐年计入;保单失去 exempt 状态时视同按积累基金金额处置再重新取得(s.148(2)(d))。✅源
- 提款是部分退保、属于处置:ACB 按比例分摊(s.148(4)),所得超过分摊 ACB 的部分计入当年收入(s.148(1))。✅源
- 边账户在保单之外,利息每年计入收入——这是「UL 节税」宣传最容易漏掉的一点。✅源
- 保单贷款属于处置,为银行借款做抵押转让不算处置(s.148(9));借款利息能否扣除看钱实际拿去做什么,保单贷款利息还须保险公司用 T2210 核实。✅源
- 以主管机构原文与持牌意见为准,本文不对任何个案下结论;做提款、贷款、抵押或所有权变更前,先要 Manulife 出交易日 ACB 与应税收益估算,再找 CPA。
常见误区
- 「UL 就是免税投资账户」——它是寿险合同:存入受维持 exempt 状态的上限约束,超额部分进边账户;提款、边账户利息、转让所有权都可能产生税。✅源
- 「illustration 上的数字就是将来会拿到的」——保单表现很大程度取决于投资组合与经济周期(官方说明);合同写明账户价值不够扣每月费用就进入 31 天宽限期,回报低于预期时可能要追加存入。✅源
- 「多存的钱都能留在保单里长」——为维持 exempt 状态,Manulife 可以把超额资金移到保单外的边账户。✅源
- 「Vitality 让所有永久险都省 15%」——保险成本节省只在 Family Term 与 UL 的 Vitality Plus 版,Par with Vitality Plus 是 Vitality Dividend 的可能。✅源
- 「UL 适合所有想要永久保障的人」——官方给顾问的定位是「适合各类客户」(顾问页),但它 2025 年只占新年化保费约 12%,是三类里最小的;账户表现要自己承担,买前要看懂投资与保险成本假设。🟡报
事实来源
该问经纪的问题(抄下来直接问)
- 如果投资账户未来长期只有 illustration 假设的一半回报,我的保单什么时候需要追加存入,追加多少?
- 我选的保险成本结构(逐年递增还是平准)在我 70 岁、85 岁时分别意味着什么?
- 我计划将来从保单里拿钱或拿保单做抵押借款,现在的设计怎样才能不让边账户和保单收益税吃掉预期效果?
- 这一页的数字核对日期是哪天?到我签字那天,哪几个会变?
- 同样的需求,除了这个产品还有哪些选择,为什么你不建议那几个?
去论坛讨论
音视频与笔记本
- nb-manulife-insurance
本页是公开资料的整理与对照,不是官方文件,也不构成针对你个人情况的保险、投资或税务建议。产品条款、利率与费用以机构当期官方文件为准;税务处理以主管机构原文与持牌专业意见为准。数字会变,看到本页请对一眼「核对日期」。