- 顺序先定谁捐、捐什么、什么时候捐,产品才有位置
- 保额不等于收据保单捐出去时的收据金额按规则定,不是保额
- 上市证券普通税制下直接捐赠的资本利得零计入,但大额生前捐赠要另跑一遍 AMT
- 死亡当年不同不适用 AMT,捐赠上限提到净收入 100%
知识卡
不看正文也能拿到这一页的核心规则:先看导读,再看图。点图放大,左右翻页。
捐赠这件事的顺序常被倒过来做:先被推荐一个产品,再去想省多少税。 按规则该反过来——先定谁捐(个人还是公司)、捐什么(现金、上市证券、保单、遗产)、 什么时候捐(生前还是身故当年),产品才有位置。
这一页只讲后果和该问谁:收据金额怎么定、上市证券直接捐与卖掉再捐差在哪、 AMT 在大额生前捐赠上的影响、身故当年的捐赠上限。个案要 CPA 与税务律师一起看。
公司那一侧见公司持有寿险与 CDA; 身故金本身的处理见寿险的钱在税上怎么走。
一句话
「捐保险最省税」没有通用答案:$5M 保额的保单今天捐出去,收据不是 $5M;上市证券直接捐普通税制下资本利得零计入,但大额生前捐赠要另跑一遍 AMT;死亡当年不适用 AMT、捐赠上限提到净收入 100%——先定谁捐、捐什么、什么时候捐,最后才轮到保险。
事实清单
- 个人捐赠拿的是不可退还的税收抵免,不是收入扣除;联邦层面首 $200 按最低税率计(CRA 捐赠页现为 2025 税年 14.5%;2026 年联邦最低税率为 14%),超过部分一般按 29%,对应 33% 最高税档收入的部分可按 33%。✅源 ✅源 ✅源
- 个人一般捐赠可申报上限为当年净收入的 75%,资本财产捐赠按公式提高;未用完的一般可向后结转 5 年。✅源
- 把合资格上市证券(含共同基金单位等)直接转给合资格受赠人,相关资本利得在普通税制下可按 0% 计入。✅源
- 慈善机构可以拒收证券;上市股票的捐赠日取决于所有权实际转移的日期,不是捐赠人发指令的日期。✅源
- AMT:税率 20.5% ✅源;捐赠的上市证券利得在 AMT 调整后应税所得中按 30% 计入 ✅源;AMT 基本抵免只认常规捐赠抵免的 80%(4/5)。✅源
- AMT 个人基本免税额与联邦第四档(29% 档)起点挂钩,2026 年为 $181,440。✅源 ✅源
- 多交的最低税一般可在之后 7 个税年按法定限额抵减常规联邦税。✅源
- 死亡当年的个人最后税表不适用最低税 ✅源;最后税表的捐赠上限可达死者净收入的 100%,用不完的可放到死亡前一年、同样上限 100%。✅源
- 遗嘱捐赠、estate 捐赠和受益人指定捐赠一般视为由 estate 在财产实际转给受赠人时作出;estate 除 36 个月时限外满足 graduated rate estate 条件、在死亡后 60 个月内捐出因死亡取得的财产,这笔捐赠可以放回死者最后税表申报。✅源
- CRA 政策 CSP-L02:把寿险保单绝对转让给合资格受赠人并使其成为不可撤销受益人,可以构成非现金捐赠;之后捐给机构用来付保费的钱也可以是捐赠。✅源
- 视同公允市值规则(s.248(35))适用时,保单捐赠可开收据的金额限于公允市值与保单 ACB 中较低者。✅源
- 死亡时按受益人指定把寿险金直接付给合资格受赠人,按 s.118.1(5.2) 可构成 designation donation;受赠人在死亡前已是保单持有人或受让人的,不属于这一类。✅源
- 公司捐赠拿的是扣除:一般上限为公司净收入的 75%,未用完可结转 5 年,不能用来制造或扩大亏损。✅源
- 公司直接捐合资格上市证券、应税利得视为零时,整笔资本利得可作为 CDA 计算里的非应税部分。✅源
- Manulife 个人保险 FAQ 写明:保单持有人变更要走 Transfer of Ownership 流程并可能有税务后果,受益人变更是另一项操作。✅源
并排比较
口径:同一个慈善目标,七条路径在「何时拿税务价值、会不会先产生税、捐赠人还剩多少控制权」上的差别。
| 路径 | 税务价值何时出现 | 先产生的税 | 控制权 |
|---|---|---|---|
| 现金 | 当年抵免/扣除 ✅源 | 无 | 捐出即放弃 |
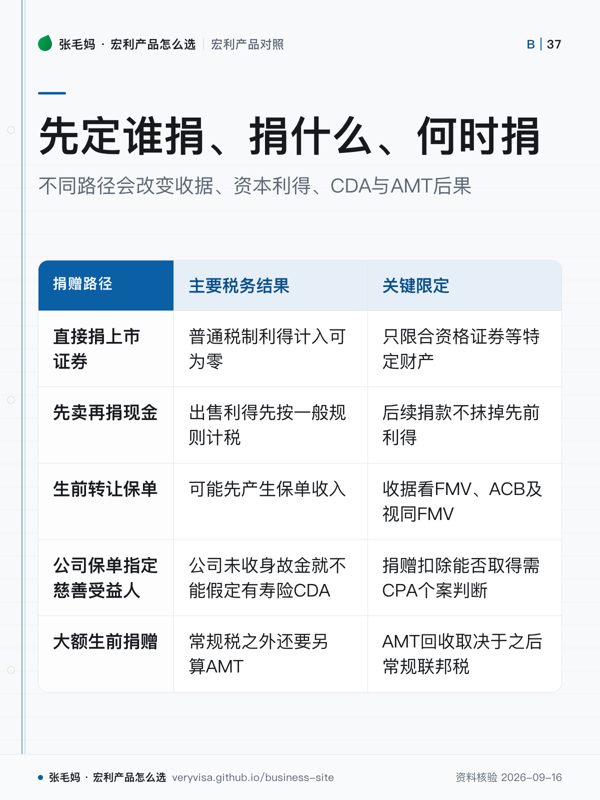
| 上市证券直接捐 | 当年,资本利得普通税制 0% ✅源 | AMT 下利得按 30% 计入 ✅源 | 捐出即放弃 |
| 慈善机构从一开始持有新保单 | 按每次保费捐款 ✅源 | 一般无 | 最弱 |
| 已有保单转给慈善 | 转让当年,收据受视同 FMV 限制 ✅源 | 可能有 s.148 保单收益 ✅源 | 永久失去 |
| 只把慈善写成受益人 | 死亡时,designation donation ✅源 | 生前一般无 | 保留到死亡 |
| 遗嘱/estate 捐赠 | 死亡后;GRE 60 个月内捐出可放回最后税表 ✅源 | 死亡当年不适用 AMT ✅源 | 保留到死亡 |
| 公司捐赠 | 公司扣除,上限净收入 75% ✅源 | 证券捐赠另影响 CDA | 公司决定 |
税务后果
- 个人示例:上市证券 FMV $1,000,000、ACB $200,000——先卖再捐现金,普通税制下 $400,000 应税资本利得照算;直接捐证券,普通税制应税利得为 $0,但 AMT 调整后应税所得要加 $240,000(利得的 30%)。✅源 ✅源
- 公司示例:同样 FMV $1,000,000、ACB $200,000,先卖再捐时 CDA 约增 $400,000,直接捐证券 CDA 约增 $800,000;但证券捐走了,要发资本股息还得公司另有现金并做 T2054。✅源
- 保单转让示例(只演示机制):保额 $3,000,000、现金退保价值 $500,000、ACB $300,000、无对价转给慈善——视同处置价 $500,000,可能产生 $200,000 保单收入;收据金额另按公允市值与视同 FMV 规则定,不是 $3,000,000。✅源
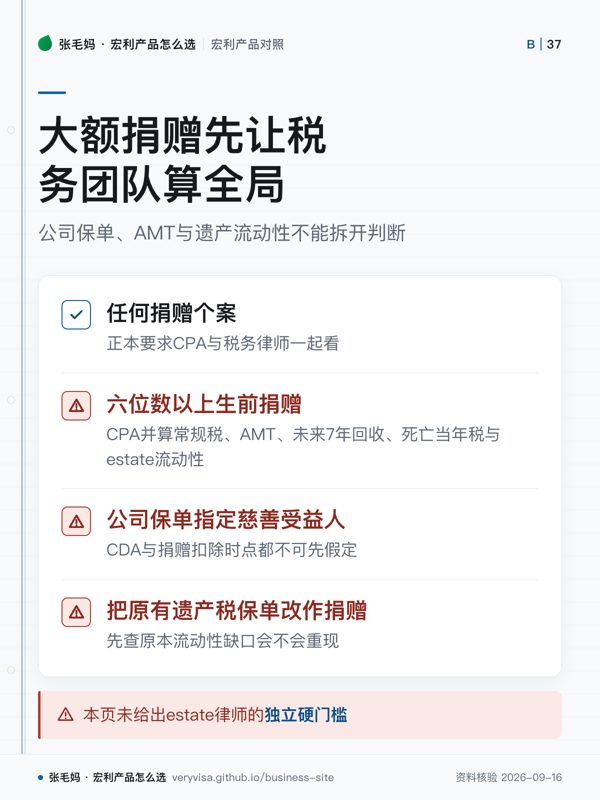
- 公司持有保单却把慈善直接写成受益人:寿险 CDA 只加公司因死亡「收到」的保险金,公司没收到就不能假定形成寿险 CDA;个人的受益人指定捐赠要求死亡前改收款人须经死者本人同意,公司持有的保单未必满足;公司能否、何时取得捐赠扣除,本次没在 CRA 页找到明确说法,请 CPA 按个案判断。✅源 ✅源
- 本页 AMT 条目直接挂 ITA 原文;资本利得一般计入比例为 1/2,捐给合资格受赠人的上市证券等为零。✅源
- 以主管机构原文与持牌意见为准,本文不对任何个案下结论;六位数以上的生前捐赠,至少要让 CPA 同时算当年常规税、AMT、未来 7 年 AMT 回收、死亡当年税和 estate 流动性五栏。
常见误区
- 「买一张 $5M 保单捐出去,就有 $5M 收据」——生前捐赠收据看公允市值、ACB 与视同 FMV 规则,身故金不是收据金额。✅源
- 「捐股票完全没有税」——普通税制下利得可为 0,AMT 下仍按 30% 计入。✅源
- 「AMT 肯定能全部拿回来」——只能在之后 7 年、有足够常规联邦税时按限额回收。✅源
- 「公司用保险做慈善,可以同时拿 CDA、捐赠扣除,再把钱免税拿出来」——每一步的持有人、受益人、扣除容量、CDA 与现金都要分开验证。✅源
- 「有捐赠收据就等于省下同额的税」——个人拿的是按税率计的抵免,公司拿的是受 75% 上限约束的扣除。✅源
- 「私人公司股份也能享受上市证券的零计入」——增强待遇只给合资格上市证券等特定财产。✅源
- 「把原本给家里交遗产税的保单捐掉最划算」——CRA 规则只管捐赠税务,保单原来承担的流动性缺口会重新出现。
事实来源
该问经纪的问题(抄下来直接问)
- 我的慈善目标是现在资助项目,还是死后留一笔?捐赠人是我个人、配偶还是公司?先把这两件事定下来,再请 CPA 比现金、证券和保险三条路。
- 我手上的保单今天转给慈善机构,会不会先产生保单收益、收据大概多少?请保险经纪向保险公司要现金价值与 ACB,请慈善机构的 planned-giving 部门说明他们的估值与收据政策。
- 这张保单现在是不是在承担家庭遗产税、公司买卖协议或还债的功能?如果是,请经纪先算清捐掉后的流动性缺口,再请 estate 律师看遗嘱和受益人指定怎么配合。
- 这一页的数字核对日期是哪天?到我签字那天,哪几个会变?
- 同样的需求,除了这个产品还有哪些选择,为什么你不建议那几个?
去论坛讨论
音视频与笔记本
- nb-tax-estate
本页是公开资料的整理与对照,不是官方文件,也不构成针对你个人情况的保险、投资或税务建议。产品条款、利率与费用以机构当期官方文件为准;税务处理以主管机构原文与持牌专业意见为准。数字会变,看到本页请对一眼「核对日期」。