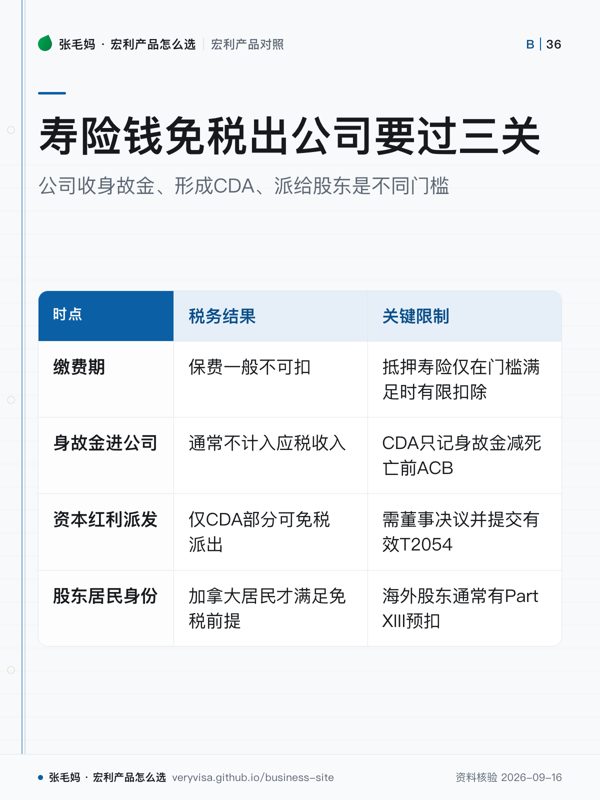
- 三段链条公司收身故金通常不计入应税收入 → 形成 CDA 额度 → 董事决议加 T2054 才能免税派给股东
- CDA 只有净额通常是「身故金减保单 ACB」,不是全额
- 保费一般不可扣除,只有保单作为贷款抵押并满足法定条件时才可能有有限扣除
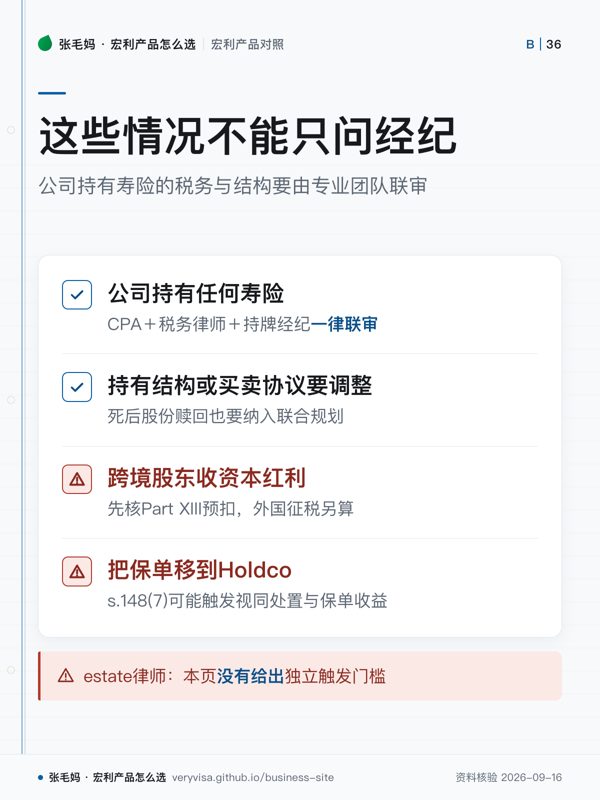
- 该问谁公司持有保单一律要 CPA、税务律师与持牌经纪一起看;跨境股东另查
知识卡
不看正文也能拿到这一页的核心规则:先看导读,再看图。点图放大,左右翻页。
「公司买寿险保费可以抵税」和「身故金全额免税进家人手里」是两句都不成立的话。 真实的链条是三段:公司收到身故金通常不计入应税收入 → 其中「身故金减去保单 ACB」的部分进资本红利账户(CDA) → 公司要做董事决议并提交 T2054 选择,才能把这部分作为资本红利免税派给股东。
这一页只讲后果和该问谁:ACB 怎么影响可免税的额度、保费什么情况下才可能有限扣除、 跨境股东会多出哪些问题。公司持有保单一律要 CPA、税务律师和持牌经纪一起看,本页不对个案下结论。
个人保单那一侧见寿险的钱在税上怎么走; 用保单做慈善安排见慈善捐赠与保险。
一句话
公司收到身故金通常不交所得税,但能「免税分给股东」的只是身故金减去保单 ACB 形成的 CDA 额度,还要董事决议加 T2054 选择才兑现;「公司买保险可抵税」「身故金全部免税到家」两句都是错的。
事实清单
- 私营公司作为受益人收到的寿险死亡给付,按 ITA s.89(1) 的 CDA 定义,计入 CDA 的是收到的保险金减去死亡前一刻该保单权益的 ACB,而不是整笔身故金。✅源
- 1982 年 12 月 1 日后取得的保单,ACB 一般随所交保费增加、随纯保险净成本(NCPI)等法定项目减少;它不是已交保费总额,也不是现金价值。✅源
- CDA 是税务记账账户,不是银行存款;要把 CDA 变成股东手里的资本股息,私营公司须按 s.83(2) 提交 T2054,附董事决议与 CDA 计算,期限是股息应付日与首次支付日中较早者。✅源 ✅源 ✅源
- 选择金额超过实际 CDA(excessive election)时,超额部分公司一般要交 60% 的 Part III 税并计息;s.184(3) 允许在规定条件与期限内把超额部分改作应税股息。✅源 ✅源
- 寿险保费一般不能作为经营费用扣除 ✅源;s.20(1)(e.2) 的抵押寿险例外要求借款时把保单权益转让给受限金融机构(restricted financial institution)、借款利息本身可扣、且是贷方要求的抵押,扣除额取保费与 NCPI 较小者,再取其中可合理归属于当年所欠贷款的部分。✅源
- 从保险公司取保单贷款、部分提款、退保都可能构成 s.148 处置并产生保单收益(不是资本利得);把保单抵押给第三方银行本身被 s.148(9) 排除在处置定义之外。✅源
- 保单以赠与、公司分配或非公平交易方式转让(例如 Opco 转给 Holdco),s.148(7) 视同按保单价值、对价公允市值和 ACB 中的较大者处置。✅源
- 公司替股东支付其个人寿险保费,是 CRA 列举的股东福利(shareholder benefit)典型例子。✅源
- CCPC 与关联公司的调整后累计投资收入(AAII)超过 $50,000 时,每多 $1 小企业额度减 $5,达到 $150,000 时额度归零;计入公司收入的保单相关金额也算 AAII。✅源 ✅源
- 合资格小企业股份(QSBC)测试中,公司持有的寿险在被保险人生前按现金退保价值计值;死亡后保险金在规定期限内用于赎回死者股份另有缓和规则。✅源
- 资本股息付给非居民股东,国内法一般按 25% 预扣 Part XIII 税,税约可能降低——「CDA 免税」只对加拿大居民股东成立。✅源 ✅源
- Manulife 顾问技术资料写明(引 CRA 技术解释):公司为受益人且死亡时仍有保单贷款,CDA 按扣掉保单贷款后实际收到的身故金再减死亡前 ACB 计算 ✅源;未动用的授信额度不算抵押寿险分摊里的所欠贷款。✅源 法条基础是 CDA 只加公司「收到」的保险金减 ACB。✅源
并排比较
口径:同一张永久寿险,谁持有、谁付费、谁受益,结果不是一回事。表里只列结构差异,不比产品回报。
| 结构 | 身故金先到哪 | CDA | 主要代价 |
|---|---|---|---|
| Opco 持有、付费、受益 | 经营公司 ✅源 | 可按净额形成 ✅源 | 生前按现金退保价值算经营公司资产,影响 QSBC 测试 ✅源 |
| Holdco 持有、付费、受益 | 控股公司 ✅源 | 在 Holdco 形成,赎回的若是 Opco 股份要设计资金路径 ✅源 | 已有保单事后从 Opco 搬过来可能触发 s.148(7) ✅源 |
| 个人持有、付费,家人受益 | 直接到家人 ✅源 | 不涉及 | 用个人税后钱付保费 |
| 公司付费、家人受益 | 家人 | 公司没收到钱,不形成 CDA ✅源 | 股东福利风险高 ✅源 |
税务后果
- 数字示例(机制演示):Holdco 是持有人兼受益人,身故金 $2,000,000,死亡前 ACB $250,000,无保单贷款、其他 CDA 项为零——新增 CDA 约 $1,750,000,剩下约 $250,000 留在公司,以后按工资、应税股息或赎回等其他路径取出。✅源
- 超额选择示例:实际 CDA $2,600,000,却按 $2,800,000 做了 T2054,超额 $200,000 的 Part III 税为 $120,000(未计利息)。✅源
- 抵押寿险示例:保额 $3,000,000、全年实际贷款余额 $1,200,000(比例 40%)、当年保费 $60,000、NCPI $18,000,s.20(1)(e.2) 的门槛都满足时,取保费与 NCPI 较小者 $18,000,再按 Manulife 顾问页转述的 CRA 口径以贷款余额占保额比例分摊,可扣约 40% × $18,000 = $7,200,不是 $60,000。✅源 ✅源
- 公司账上投资账户的资本利得也会形成 CDA(非应税部分进账)✅源;一般计入比例按 ITA s.38(a) 现行文本为 1/2。✅源
- 公司持有重疾险一次性赔付不是寿险死亡给付,不能套寿险 CDA 规则。✅源
- 以主管机构原文与持牌意见为准,本文不对任何个案下结论;持有结构、买卖协议、死后股份赎回(s.112 止损、s.164(6))要由 CPA、税务律师和保险公司高级规划部门一起定。
常见误区
- 「公司买保险可以抵税」——保费一般不可扣,抵押寿险例外只给有限扣除。✅源 ✅源
- 「身故金全部进 CDA」——要先减死亡前 ACB。✅源
- 「公司收到身故金后股东可以全部免税拿走」——只有 CDA 部分、做了有效 T2054、且股东是加拿大居民时才成立。✅源 ✅源
- 「海外股东收资本股息也不用交税」——一般 25% Part XIII 预扣,外国怎么征另算。✅源
- 「保单以后再搬去 Holdco 就好」——非公平转让按 s.148(7) 视同处置,可能有保单收益。✅源
- 「保单抵押给银行就等于退保」——抵押转让本身不是处置;向保险公司借保单贷款才可能是。✅源
- 旧矩阵表把 CRA T2125 标成公司寿险 CDA 的出处——T2125 是独资/合伙经营申报经营或专业收入的表,与 CDA 无关;CDA 的出处是 ITA s.89(1) 与 Folio S3-F2-C1。✅源 ✅源
事实来源
该问经纪的问题(抄下来直接问)
- 这张保单要解决的是 key person、贷款、买卖协议、遗产税还是子女均分?持有人为什么是 Opco/Holdco/个人?让保险经纪先把目标写下来,再谈险种。
- 如果被保险人今天身故,保险公司出具的 ACB 是多少、CDA 大概能加多少?请经纪向保险公司要 ACB 信函,请公司的 CPA 重算全公司 CDA,而不是用计划书上的预测 ACB。
- 股东将来有没有可能移居海外、或公司几年内会出售?有的话,先请跨境 CPA 算资本股息的预扣,请税务律师看保单留在哪一层公司。
- 这一页的数字核对日期是哪天?到我签字那天,哪几个会变?
- 同样的需求,除了这个产品还有哪些选择,为什么你不建议那几个?
去论坛讨论
音视频与笔记本
- nb-tax-estate
本页是公开资料的整理与对照,不是官方文件,也不构成针对你个人情况的保险、投资或税务建议。产品条款、利率与费用以机构当期官方文件为准;税务处理以主管机构原文与持牌专业意见为准。数字会变,看到本页请对一眼「核对日期」。