没有工作、没有固定地址就开不了银行账户
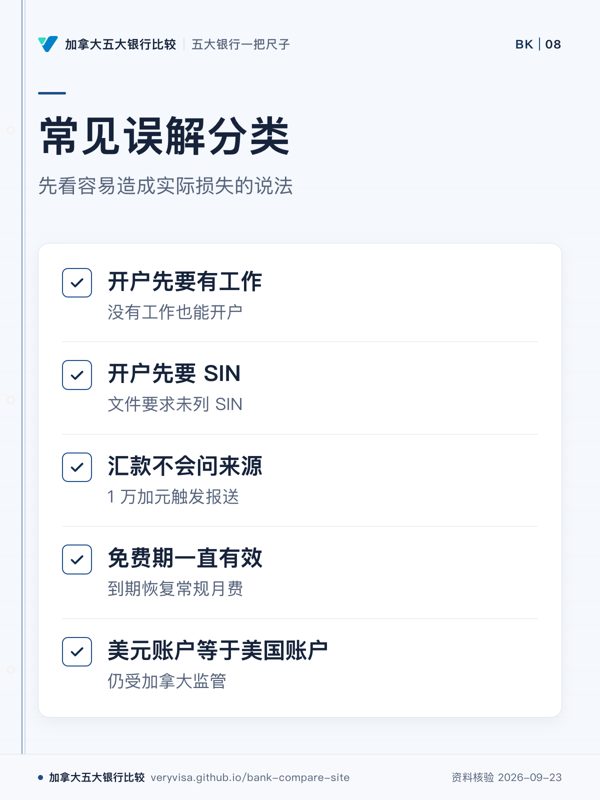
FCAC 明文没有工作、暂时没钱存进去也能开户。通常要两份证件,其中一份显示姓名和地址;拿不出地址证明时,可用一份证件加一位在该行信誉良好的客户或社区有信誉的人担保。银行拒绝开户要给书面理由。
为什么要紧:刚落地还没稳定住址或工作的人,容易被这条误解拦在银行门外,多绕一圈才敢去开户。
细看这条误解 →先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不写利率。
没有工作、没有固定地址就开不了银行账户
FCAC 明文没有工作、暂时没钱存进去也能开户。通常要两份证件,其中一份显示姓名和地址;拿不出地址证明时,可用一份证件加一位在该行信誉良好的客户或社区有信誉的人担保。银行拒绝开户要给书面理由。
为什么要紧:刚落地还没稳定住址或工作的人,容易被这条误解拦在银行门外,多绕一圈才敢去开户。
细看这条误解 →开银行账户必须先有 SIN(社会保险号)
加拿大金融消费者局(FCAC)列出的开户身份证明只要求两份文件(一份显示姓名住址、一份显示姓名生日),或一份文件加信誉良好者担保,全文没有把 SIN 列为开户必需材料。
为什么要紧:很多新移民以为要先办到 SIN 才能开户,其实可以落地当天就用护照等证件先开户。
细看这条误解 →信用差、破产过或欠过银行钱,就开不了户
FCAC:破产过也有权开户,银行只能按法定理由拒绝(如有合理理由认为账户会用于违法欺诈)。FCAC 裁决:信用记录不良本身不构成这种理由;公告:欠本行钱或开过空头支票本身也不够。拒绝须书面告知。
为什么要紧:被一句「系统不通过」挡回去就放弃,不知道可以要书面理由、向银行和 FCAC 投诉
细看这条误解 →新移民银行套餐的免月费是一直免的,不用管到期
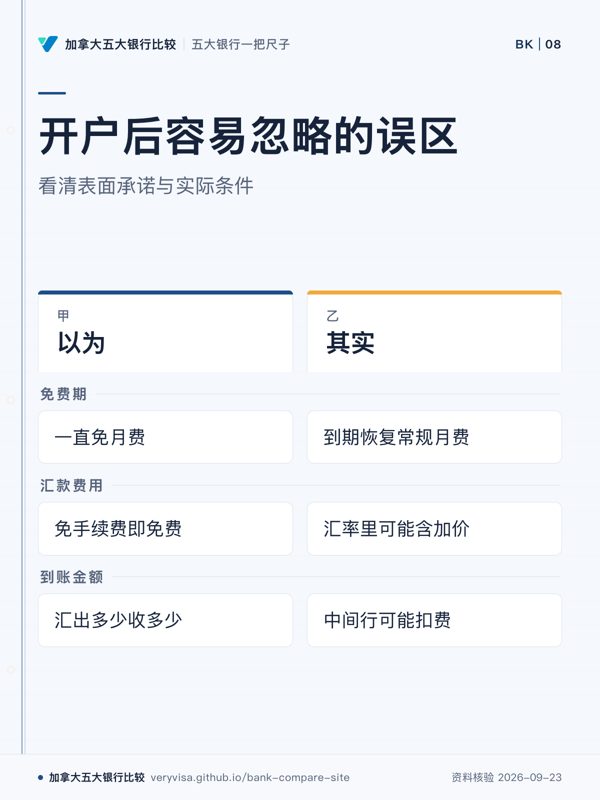
各行新移民套餐免月费一般只到 1–2 年,多数官网写明到期后恢复常规月费;能不能继续免费要另看该账户是否符合免费条件(如最低结余),不会自动一直免。
为什么要紧:不少人只记住「开户免费」,到期被扣月费才发现,一年下来多付上百元。
细看这条误解 →落地前在网上开好的账户,钱汇进去就能随时取用
落地前开户主要是先收款。RBC 写明完全使用账户要等落地后到分行完成激活,激活时领借记卡;落地前最多汇 3 笔、合计 7.5 万加元。
为什么要紧:以为落地当天就能刷卡付房租,结果还没去分行激活,钱取不出来
细看这条误解 →学生直通车(SDS)取消了,学签不用再证明资金、GIC 也没用了
IRCC 在 2024-11-08 关闭 SDS,但资金证明对所有学签申请「Always required」;参与计划的加拿大金融机构出的 GIC 仍是可用材料。2026-09-01 起单人生活费标准是 23,448 加元(不含学费交通)。
为什么要紧:以为取消 SDS 就不用准备资金证明,或把 GIC 当成可有可无,递签时材料不够被拒
细看这条误解 →学签 GIC 落地激活后,钱可以一次全取出来付租房押金
学签 GIC 是分期放款。TD 写明落地到分行激活后先放 8,448 加元,余款每月 1,500 加元分 10 个月给;CIBC 例子是先放约三成,其余一年内分 11 次等额返还。
为什么要紧:以为落地就能动用全部两万多加元,租房押金、买车的钱临时凑不出来
细看这条误解 →月费豁免要求存 4,000 元,只要月底余额够就行
常见写法是「每天日终余额都不低于门槛」。TD Unlimited 官网写明整月每天日终余额 ≥4,000 元才免月费,只要有一天跌破,当月月费照收,不按天折算。
为什么要紧:交房租、还卡当天余额跌破门槛,整月月费就被扣,很多人以为是银行乱收费
细看这条误解 →Tangerine 卡在全球 ATM 联盟取现免费,回国取钱也不花钱
Tangerine 费用表写明「免费取现」不适用于中国等 11 国的 Scotiabank 取款机;联盟以外的境外取款机每笔 3 元;取外币还要在汇率上另加 2.5% 货币转换费。
为什么要紧:以为回国取现和在加拿大一样免费,一趟下来手续费和换汇加价都没算进去
细看这条误解 →我是新移民或学生,银行会自动给我开免月费账户
联邦低费账户承诺写明:零月费要凭客户出示的证件核验,银行还可定期要求重新核验;新移民只算登陆第一年。零月费和 4 元账户每月至少含 18 笔借记交易,超出按各行收费,例如 TD 最低账户超出后每笔 1.25 元。
为什么要紧:没主动要、没带证明,被默认开成收月费的账户;或第一年过后没人提醒就开始扣费
细看这条误解 →扣款钱不够被退回,现在哪里都最多只罚 10 元
2026-03-12 起的联邦规定只管联邦监管银行(含 Coast 等联邦信用社)的个人账户:每次最多 10 元,两个工作日内只收一次,差额不足 10 元不收。商业账户、Vancity 等省级信用社不适用,收款方另收的退款费也不管。
为什么要紧:房租、车贷自动扣款失败,以为只罚 10 元,结果收款方另收一笔、信用社按自己的费用表收
细看这条误解 →个人账户收生意款、做代购流水,银行管不着
TD 条款:个人账户只供个人、家庭使用,不能用来经营生意,否则银行「有权限制或关闭账户,可通知也可不通知」。RBC 协议:个人账户用于生意,银行可关户,或关户后改开收商业账户费的账户。
为什么要紧:用个人账户长期收客户款,某天账户突然被限、被关,日常收支一起卡住
细看这条误解 →学生账户免月费,毕业以后也会一直免
学生优惠跟学生身份走。Scotiabank 写明毕业当年 12 月 1 日学生身份结束,自动改成普通 Preferred Package 账户,至少提前 90 天通知;RBC 学生配套信用卡的年费返还也只到你填的预计毕业年份。
为什么要紧:毕业后账户悄悄开始扣月费、信用卡开始收年费,几个月后才在账单上发现
细看这条误解 →自己查一次信用分,就会让分数掉下去
本人查询属于「软查询」,FCAC与Equifax都明确写明软查询不会计入信用评分;只有银行等机构因你申请贷款、信用卡而做的「硬查询」才可能影响分数。
为什么要紧:因为怕查分而不敢核对信用报告,反而更难及时发现错误记录或身份盗用。
细看这条误解 →国内(原居住国)的信用记录,加拿大银行会直接认
FCAC官方写明,加拿大两大征信局Equifax与TransUnion只收集境内的信用活动,不会自动导入海外记录;部分银行可能酌情参考你自行提供的海外信用报告并配合面谈,但这不等于自动转换成加拿大信用分。
为什么要紧:以为海外信用记录能直接搬过来,会让新移民误判自己首次申请信用卡或房贷时的审批难度与利率。
细看这条误解 →申请过信用卡留下的硬查询,会一直留在信用报告上
Equifax 加拿大原文:硬查询自发生之日起在报告上保留三年,之后自动删除。它会影响分数,但不是永久记录;短时间内连续申请多张卡才是要避免的。
为什么要紧:怕留记录而一张卡都不敢申请,反而迟迟建立不起信用
细看这条误解 →按时还款,银行会自动给信用卡提额,不用我同意
FCAC 监管指引原文:银行提高信用卡额度前必须先取得你的明确同意,而且每次提额都要单独同意,开卡时一次性勾选的「以后都同意」不算;口头同意的,银行要在下一期账单前给书面确认。
为什么要紧:App 里点了「接受提额」就是同意;额度变高、用得更多,利息和使用率跟着上去
细看这条误解 →没有信用记录就完全办不了信用卡
FCAC官方指出押金卡(secured credit card)正是为没有信用记录的人设计——只需缴纳押金即可获批;多家银行也为新移民推出免押金的信用卡,但都仍需通过基本身份与还款能力审核。
为什么要紧:误信这条会让新移民放弃申请,白白错过越早开始积累信用记录、越早享受更低费率的机会。
细看这条误解 →银行接入了 Nova Credit,国内的征信记录也能拿来申请信用卡
丰业银行页面列的 15 个国家与 BMO 公告列的 9 个国家都没有中国。丰业这项服务还只用于已持有丰业信用卡、来加不满两年的人把额度提到最多两倍,不是用海外记录直接批新卡。
为什么要紧:以为国内征信能用而不准备押金卡等本地方案,第一张卡迟迟批不下来
细看这条误解 →押金卡不算真信用卡,也帮不了建立信用记录
押金卡通常是正规Visa/Mastercard品牌卡,还款记录会像普通信用卡一样报给征信局;Equifax把办押金卡列为无信用记录者建立信用的正规第一步,FCAC也把它列为新移民的推荐选项。
为什么要紧:误以为押金卡没用,会让新移民多等几年才开始积累信用记录,推迟租房、买车甚至办房贷的时间。
细看这条误解 →信用卡账单只还最低还款额,就不会影响信用
最低还款能避免逾期记录,但剩余欠款持续计息,FCAC 官方示例显示 2,000 元欠款只还最低额要近 4 年才还清、多付近 800 元利息;且信用使用率按欠款余额算,长期偏高会拖累信用分。
为什么要紧:「按时还最低」和「不影响信用」是两回事,很多人因此背上长期高息债务还不自知。
细看这条误解 →新移民信用卡写「最高 1.5 万额度」,批下来就是 1.5 万
「最高」是上限不是承诺。RBC 写明额度按你的收入等财务信息核定,且要符合该行全部资格与信用审批标准;实际额度因人而异。
为什么要紧:按 1.5 万额度规划房租、买车,批下来只有几千,计划全部打乱
细看这条误解 →留学生满 18 岁,在 BC 就能自己办学生信用卡
BC 法定成年年龄是 19 岁(Age of Majority Act 第 1 条)。CIBC 学生卡写明申请人要达到所在省的成年年龄、BC 是 19 岁;TD 国际学生套餐也要求开户时达到所在省成年年龄。
为什么要紧:18 岁到 BC 读大一,去分行才发现卡办不了,套餐也可能要等到 19 岁
细看这条误解 →从国内汇来的钱,只要不算太大一笔,加拿大银行不会问来源
加拿大没有个人年度汇款额度。单笔达 1 万加元的国际电汇,金融机构必须向 FINTRAC 报送报告,24 小时内累计达 1 万加元也要合并报送;故意拆分躲避门槛本身就违规,银行随时可按反洗钱规定问资金来源。
为什么要紧:以为把钱拆小、或以为有个用不完的额度就不会被问,结果账户被要求补充说明甚至被暂时冻结
细看这条误解 →入境只有带现金才要申报,带银行汇票、支票不用
带进带出加拿大的现金与货币工具合计达 1 万加元就要向 CBSA 申报;货币工具包括无记名形式的银行汇票、支票、旅行支票、股票债券,带限制背书或清算章的除外。不报可罚没款额的 5%–50%。
为什么要紧:带大额汇票过境没申报,被查扣后罚款甚至没收
细看这条误解 →EQ Bank 能用 Wise 汇款,大额学费、房款也能一次汇出
EQ Bank 的国际汇款由 Wise 提供,官网写明单笔与 24 小时上限都是 9,500 加元(部分币种更低),手续费由 Wise 收。大额一次付清的款项要提前拆分安排,或走能做电汇的银行。
为什么要紧:到了付学费或交房款的截止日才发现一天只能汇出 9,500 加元
细看这条误解 →e-Transfer 被骗了,银行会像信用卡盗刷一样赔
国家银行原文:e-Transfer 不受信用卡那种「零责任」规则保护,付款人自己负责确认收款人真实;对方收下就不能取消。RBC 的安全保证只赔不是你做、没经你批准的交易,前提是你守住密码等责任。
为什么要紧:在 Marketplace 买东西先转钱、或把验证码告诉「银行客服」,以为事后能找银行追回,结果只能自己承担
细看这条误解 →账户被冻结,是 FINTRAC 下令冻的
FINTRAC 原文:它无权批准、取消或延迟交易,无权冻结或扣押资金,也无权要求任何机构冻结资金。账户被限制或关闭,通常是银行按账户协议做的决定(如 TD 条款写明可不通知就限制或关户),要问原因、要申诉都找银行,再找 OBSI。
为什么要紧:以为是政府机关在查、只能等,不去找银行要说法、也不走投诉程序
细看这条误解 →父母从国内汇来的赠与款,在加拿大要交税、要报收入
加拿大没有赠与税。CRA 把「大多数赠与和遗产」列为不必申报、不征税的款项;但这笔钱存进来以后产生的利息、投资收益要照常报税,银行也仍可按反洗钱规定问资金来源。
为什么要紧:担心被征税而拆成小额或走私人换汇,反而更容易被银行风控盯上
细看这条误解 →国内父母给孩子汇学费,每人每年最多只能换 5 万美元
5 万美元是个人每年凭身份证就能办的便利额度。外汇局广东分局问答写明:超额的留学购汇,凭护照签证、境外学校录取通知书和学费证明(发票、缴费通知)办理;直系亲属代办要亲属关系证明。
为什么要紧:以为超过 5 万美元就没有正规渠道,找人拆分换汇或走地下钱庄,反而惹上合规风险
细看这条误解 →RBC 手机汇款免手续费,会一直免下去
这是联邦财政部批准 RBC 收购汇丰加拿大时附加的条件:对非商业客户,RBC 手机 App 内 5 万元以下的国际汇款免转账费;这批条件除另有写明外,自收购完成起执行四年。四年后怎样由 RBC 自定;免的只是转账费,汇率加价照旧。
为什么要紧:把「现在免费」当成长期承诺,定期汇款的安排没留后手
细看这条误解 →银行说汇款免手续费,这笔钱就一分不花
手续费只是明面上那一项。多数银行的汇率里含加价(markup),加价多少随时可能变、不提前通知;真正的成本常常藏在汇率里,不是只看手续费。
为什么要紧:只比手续费不比汇率,实际到账金额可能比预期少,还以为是免费的
细看这条误解 →从加拿大汇人民币给国内家人,汇多少对方都能收
中国银行(加拿大)人民币预结汇汇款写明:只能汇往中国大陆,要提供收款人的中国身份证件号码,且受收款人每年结汇额度限制,超额会被退回。外汇局规定个人结汇年度总额为每人每年等值 5 万美元。
为什么要紧:一次汇大额房款或学费被原路退回,白白损失两次换汇和手续费
细看这条误解 →我电汇多少钱,对方就应该收到多少钱
汇款途中可能经过中间行或收款行,这些行可能各自扣一笔手续费。银行的转账协议写明这笔钱由汇款人承担,会直接从汇出金额里扣,导致对方实收变少。
为什么要紧:以为多汇的钱百分百到账,实际发现对方少收了,还以为是银行算错或被骗
细看这条误解 →CDIC不保外币存款,也不保长期限GIC
CDIC现规则下,加元与外币存款(含美元账户)都受保;GIC/定期存款不再受5年期限限制。同一银行内按账户类别(个人、联名、TFSA、RRSP、FHSA等)分别最高保10万加元;基金、股票、ETF、加密货币不受保。
为什么要紧:新移民常把美元账户和长期限GIC当成"裸奔",其实一样受保,但要按机构和账户类别分别算保额,别想当然
细看这条误解 →在 BC 只要存信用社,存多少都全额受保
只有 BCFSA 授权的省级信用社由 CUDIC 全额保。联邦信用社如 Coast Capital 归 CDIC,每类最多 10 万;Prospera、Sunshine Coast 2026-05-06 并入后也归 CDIC。
为什么要紧:以为「信用社都无上限」,把大额存款放进联邦信用社,超出 10 万的部分其实没保
细看这条误解 →在 BC 省级信用社,会员股和存款一样由 CUDIC 全额保
BCFSA 原文:CUDIC 全额保的是存款和 2020-01-01 前发行的非股权股;会员股(equity shares)、2020 年起发行的非股权股、基金都不保,指数挂钩定存只保本金和保底收益。
为什么要紧:把信用社推销的股金、基金当成存款放大钱,以为也有无上限保障,出事时这部分没有保
细看这条误解 →Prospera 并入 Coast Capital 后,全额保障一直照旧
2026-05-06 前存入 Prospera、Sunshine Coast 的钱有过渡保障(活期 180 天、GIC 到期止);新存款没有。之后每类 10 万:CDIC 说与 Coast 合并算,Coast 说可分算 2 年,宜按合并算。
为什么要紧:把「原来无上限」当成永久,或以为换个商号就多一份保额,大额存款在过渡期结束后露在外面
细看这条误解 →GIC急用钱的时候可以随时取出来
不可赎回(non-redeemable)GIC必须持有到期,官网明写提前支取不行;只有可赎回(cashable)品种能提前支取,且多数按更低的"提前支取利率"计息,不是原定利率。
为什么要紧:把应急金全放进不可赎回GIC,真遇急用钱会发现取不出来或大幅折息,等于变相锁死流动性
细看这条误解 →开户不用 SIN,那存储蓄、买 GIC 也都不用给 SIN
开支票账户法律上不要求 SIN;但储蓄、GIC、TFSA 这类会产生利息或分红的账户,联邦《SIN 使用守则》写明银行需要你的 SIN 用于报税。
为什么要紧:落地时开了账户就以为手续齐了,存储蓄或 GIC 时被要求补 SIN
细看这条误解 →把成年子女加进联名账户,父母走后钱就自动归他
最高法院 Pecore 案:无偿转进与成年子女的联名账户,推定子女替父母托管,要由子女证明父母本意是赠与,否则钱归遗产。银行照生存者权转给子女只是银行免责(RBC 协议原文),家人之间的争议另算。个案请问律师。
为什么要紧:想用联名省掉遗嘱认证,结果兄弟姐妹起诉、或子女被判把钱退回遗产
细看这条误解 →手里有父母的授权书(POA),父母走后还能拿它办银行事
BC《授权书法》第 30 条:立持久授权书的人去世,授权书即终止。此后由遗嘱执行人办理,TD 写明要带死亡证明、遗嘱和本人证件;丧葬费可先从遗产资金里付。
为什么要紧:父母去世后还用授权书取钱转账,既办不成,也可能引来其他继承人的追究
细看这条误解 →储蓄账户的促销利率一直有效,可以放着不管
促销利率通常只维持开户后的头几个月,官网同页会写明促销期限和到期后回落的基础利率(往往明显更低);到期前要主动比价、转GIC或换产品,别让钱躺在回落后的低息户头里。
为什么要紧:大多数人只记得开户当天的数字,几个月后利率悄悄跳水没人提醒,长期实际到手利息比想的少很多
细看这条误解 →国内银行卡在加拿大 ATM 取现,每张卡各有一年 10 万额度
外汇局汇发〔2017〕29号:本人名下境内银行卡(含附属卡)境外取现合计每年不超过等值 10 万元人民币,超了本年和次年都暂停境外取现;每张卡每天另有等值 1 万元上限。借用他人银行卡规避也被明令禁止。
为什么要紧:刚落地缺加元,拿几张国内卡轮流取现,以为额度能叠加,结果到明年底都取不了
细看这条误解 →出国用信用卡在 ATM 取现,和刷卡一样有免息期
FCAC 原文:预借现金没有免息期,从取现当天起计息直到还清;每次可能另收预借现金手续费,境外取现的手续费通常比境内高,还可能加收外币转换费。至少 21 天的免息期只适用于消费。
为什么要紧:以为月底全额还清就没利息,账单上却同时出现利息、预借手续费和换汇费
细看这条误解 →在国外用借记卡取现,只付一笔取款手续费
TD 费用表:境外非 TD 取款机每笔收 5 元(美国、墨西哥 3 元),取款机运营方还可另收;取外币时,取到的外币连同运营方收费一起换算成加元后,再收 3.5%。三层费用会叠在一起。
为什么要紧:回国或旅行时多次小额取现,以为借记卡最省,一趟下来手续费和换汇费比预想多出一截
细看这条误解 →我在加拿大银行开了美元账户,就等于有了美国的银行账户和信用
加拿大银行的美元账户只是把钱按美元计价存在加拿大境内,账户仍受加拿大银行监管。像丰业银行明确写它在美国的机构不提供零售、个人存款账户服务,不能替你在美国开户;有没有美元账户和有没有美国信用记录、美国银行关系是两回事。
为什么要紧:误以为多币种账户=跨境身份,真要在美国办房贷、办卡时才发现两边信用与账户完全不通
细看这条误解 →新规以后,首付不到 20% 买什么房都能做 30 年摊还
联邦 2024 年秋季经济报告写明,自 2024 年 12 月 15 日起 30 年摊还只开放给首次购房者和买新建房的人;CMHC 新移民房贷保险页的最长摊还仍是 25 年。不是首次、又买二手房的,首付不足 20% 按 25 年算月供。
为什么要紧:按 30 年算好月供去看房,批贷时按 25 年算,月供变高、负债比可能不过
细看这条误解 →固定利率房贷提前还清或转走,罚金就是三个月利息
FCAC:提前还款罚金通常取「三个月利息」和「利率差额(IRD)」两者中较高的。你的合同利率高于现在的利率、签约不满 5 年时,银行通常按 IRD 算,可能远高于三个月利息。
为什么要紧:按三个月利息算好了卖房或转贷,结账时罚金多出几倍
细看这条误解 →房贷和信用额度绑在一起,每还一笔本金,可用额度就长回来,最多到房价八成
OSFI:组合贷款里可循环动用的部分最多到房价 65%;超过 65% 的部分必须按期还本、还掉的不能再借,直到总额降到 65%。FCAC:单独的 HELOC 最多借到房价 65%,要有超过 35% 的净值。
为什么要紧:按八成算好了要动用的钱,续约后才发现 65% 以上的额度只能还、不能再借
细看这条误解 →HELOC 是用房子抵押借的,利息都能报税抵扣
CRA 利息抵扣指引:能不能扣看借来的钱现在用在哪——要用于赚取业务或财产收入(如非注册账户投资、出租房),用于自住房、买车、消费的利息不能扣;抵押的是什么房子不决定能不能扣。
为什么要紧:把自用开支的利息也报了抵扣,被 CRA 复核时要补税加利息
细看这条误解 →在国内有过房,到 BC 第一次买房照样算「首次购房」免转让税
BC 省府原文:申请人必须从未在世界任何地方拥有过作为自住主要住所的物业登记权益。在国内住过自己名下的房子,就不符合 BC 首次购房者转让税豁免。
为什么要紧:把豁免算进首付预算,过户时要补交全额转让税
细看这条误解 →在 BC 第一次买房,拿工签也能免物业转让税
BC 首次购房者转让税豁免要求产权登记当天是公民或永久居民,还要登记前在 BC 连续住满一年,或过去 6 个纳税年度里至少 2 年以 BC 居民身份报过税。工签身份不符合。
为什么要紧:按省下的几千到八千元做预算,过户时要全额交转让税
细看这条误解 →续约信上的利率就是银行给老客户的最好价,不回信也会按好价续
FCAC:联邦监管的银行要在到期前至少 21 天寄续约通知,列明余额、利率、费用;你不行动,可能被自动续约,不一定拿到最好的利率和条件。收到后可以还价,也可以找别家比。
为什么要紧:不回信被自动续约,锁进一个本可以谈低的利率,一锁就是几年
细看这条误解 →留学生全款买房,外国买家禁令就管不着
禁令例外看身份不看付款方式。法规原文:学签持有人要同时满足买房前五个纳税年度都报了税、前五个日历年每年在加拿大住满 244 天、房价不超过 50 万元、此前买的住宅不超过一套。缺一条就在禁令里。
为什么要紧:父母出钱全款买,签约后才发现不符合例外,违法者最高罚 1 万元、可被法院令出售
细看这条误解 →外籍业主把 BC 的房子给家人住,就能按出租免空置税
BC 省府原文:业主不是加拿大人或属未税全球收入者时,家人租住只在很窄情况下豁免:至少一位租客是公民或永久居民、年底为 BC 税务居民、不是未税全球收入者,且其 BC 收入不低于全屋年市场租金三倍,不能合并收入;全年还须住满 6 个月。
为什么要紧:以为父母或子女住着就算出租,申报时豁免被拒,按外籍税率补税
细看这条误解 →拿工签在 BC 自住、在 BC 报税,就不用交投机空置税
BC 省府原文:主要住所豁免只给公民或永久居民(BC 税务居民、非未税全球收入者)。工签业主在应税地区自住也按外籍税率:2026 年 3%、2027 年 4%(按评估价);可另看出租豁免与按 BC 申报收入算的业主抵免。
为什么要紧:按「自住就免」做预算,次年 7 月收到按评估价计的税单
细看这条误解 →房贷到期换一家银行续约,一定要重新过压力测试
OSFI 原文:无按揭保险的房贷在续约时从一家联邦监管银行直接转到另一家,只要不加贷款金额、不延长摊还期,新银行不必再做最低合格利率压力测试。加钱或拉长年限的,照旧要测。
为什么要紧:以为换银行过不了压力测试,只好接受原银行的续约报价,少了比较的余地
细看这条误解 →外国买家禁令下,拿工签的人在加拿大不能买房;多付首付就能绕过
禁令已延长到 2027 年 1 月 1 日。法规给工签持有人留了例外:买房当天工签剩余有效期不少于 183 天,且此前买的住宅不超过一套。首付多少与禁令无关,符合不了例外,多付首付也不能买。
为什么要紧:工签快到期时签约,过户当天剩余不足 183 天,就落进禁令里
细看这条误解 →新移民买房一定要凑够35%首付
联邦规定房价50万以下最低首付5%、50万-150万部分10%,不分身份都适用;只有不买按揭保险时才需更高首付(如TD永久居民不买保险要35%、工签20%),多数银行新移民方案默认走5%起的保险路径。
为什么要紧:很多人以为"新移民"就该多付首付,白白多攒几年钱,其实身份不是拉高门槛的原因,买不买保险才是
细看这条误解 →投诉银行只能干等,银行说「还在查」就能一直拖
FCAC 指引:投诉从第一次提出当天起算,银行须在 56 天内解决或结案,这 56 天不得以任何理由暂停;内部未解决的,最迟 14 天内应转给指定的投诉处理人员。满 56 天或拿到最终答复,就可以找 OBSI。
为什么要紧:被银行一句「等材料」「等调查」拖几个月,错过升级到外部申诉的时机
细看这条误解 →RBC、TD 的投诉要找 ADRBO,OBSI 只管部分银行
2024-11-01 起 OBSI 是联邦监管银行唯一的外部投诉机构,原用 ADRBO 的 RBC、TD、Scotiabank 等 6 家已转入。OBSI 免费,最高可建议赔 35 万元;拿到银行最终答复后 180 天内要提出。
为什么要紧:照旧网页去找已不受理新案的机构,或拖过 180 天,失去免费外部申诉的机会
细看这条误解 →开户前问清楚
费用、额度、利率按你的身份、收入和存款报出来,而且随时调整;本站只比条款设计,不替银行报价。开户时找分行(可预约普通话/粤语),做整体理财规划找独立理财顾问,各家真实体验到论坛问。
开户前要准备什么 →