新规以后,首付不到 20% 买什么房都能做 30 年摊还
联邦 2024 年秋季经济报告写明,自 2024 年 12 月 15 日起 30 年摊还只开放给首次购房者和买新建房的人;CMHC 新移民房贷保险页的最长摊还仍是 25 年。不是首次、又买二手房的,首付不足 20% 按 25 年算月供。
为什么要紧:按 30 年算好月供去看房,批贷时按 25 年算,月供变高、负债比可能不过
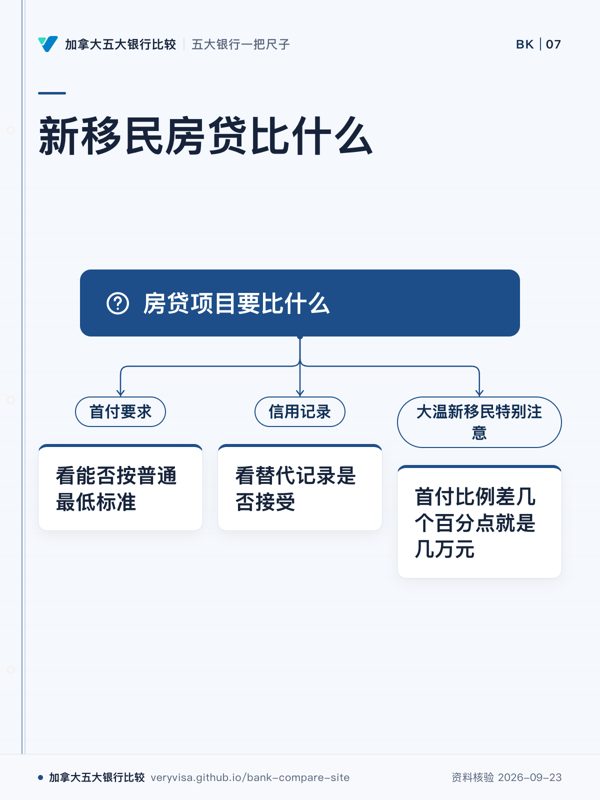
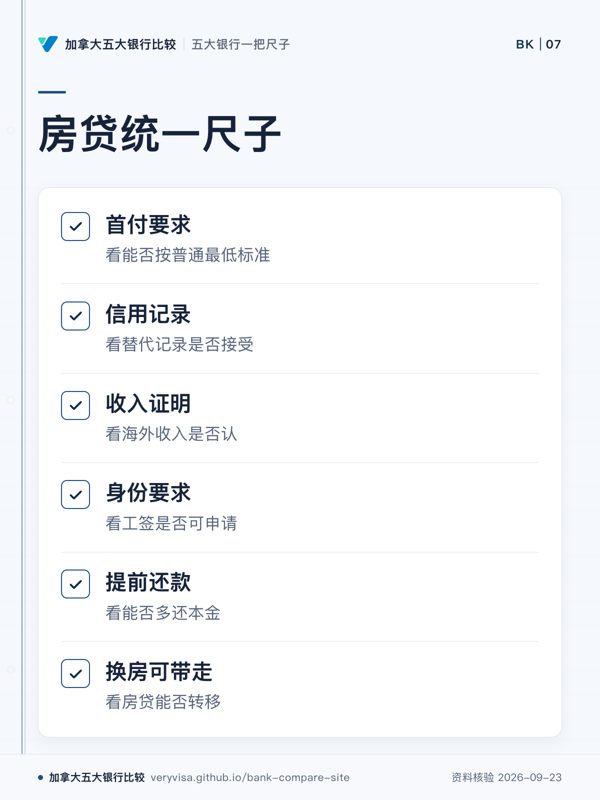
细看这条误解 →五大行都有新移民房贷方案,差别在四处:首付能不能按普通最低标准(5% 起、需要按揭保险)、没有加拿大信用记录能拿什么替代、刚入职或收入在海外认不认、工签持有者能不能申请。合同条款里还要看每年能提前还多少本金、换房能不能带走房贷、预批利率锁多久。
大温新移民特别注意:大温房价高,首付比例差几个百分点就是几万元;利率每天变,本站不写数字,以官网当日为准。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不写利率。
新规以后,首付不到 20% 买什么房都能做 30 年摊还
联邦 2024 年秋季经济报告写明,自 2024 年 12 月 15 日起 30 年摊还只开放给首次购房者和买新建房的人;CMHC 新移民房贷保险页的最长摊还仍是 25 年。不是首次、又买二手房的,首付不足 20% 按 25 年算月供。
为什么要紧:按 30 年算好月供去看房,批贷时按 25 年算,月供变高、负债比可能不过
细看这条误解 →固定利率房贷提前还清或转走,罚金就是三个月利息
FCAC:提前还款罚金通常取「三个月利息」和「利率差额(IRD)」两者中较高的。你的合同利率高于现在的利率、签约不满 5 年时,银行通常按 IRD 算,可能远高于三个月利息。
为什么要紧:按三个月利息算好了卖房或转贷,结账时罚金多出几倍
细看这条误解 →房贷和信用额度绑在一起,每还一笔本金,可用额度就长回来,最多到房价八成
OSFI:组合贷款里可循环动用的部分最多到房价 65%;超过 65% 的部分必须按期还本、还掉的不能再借,直到总额降到 65%。FCAC:单独的 HELOC 最多借到房价 65%,要有超过 35% 的净值。
为什么要紧:按八成算好了要动用的钱,续约后才发现 65% 以上的额度只能还、不能再借
细看这条误解 →HELOC 是用房子抵押借的,利息都能报税抵扣
CRA 利息抵扣指引:能不能扣看借来的钱现在用在哪——要用于赚取业务或财产收入(如非注册账户投资、出租房),用于自住房、买车、消费的利息不能扣;抵押的是什么房子不决定能不能扣。
为什么要紧:把自用开支的利息也报了抵扣,被 CRA 复核时要补税加利息
细看这条误解 →在国内有过房,到 BC 第一次买房照样算「首次购房」免转让税
BC 省府原文:申请人必须从未在世界任何地方拥有过作为自住主要住所的物业登记权益。在国内住过自己名下的房子,就不符合 BC 首次购房者转让税豁免。
为什么要紧:把豁免算进首付预算,过户时要补交全额转让税
细看这条误解 →在 BC 第一次买房,拿工签也能免物业转让税
BC 首次购房者转让税豁免要求产权登记当天是公民或永久居民,还要登记前在 BC 连续住满一年,或过去 6 个纳税年度里至少 2 年以 BC 居民身份报过税。工签身份不符合。
为什么要紧:按省下的几千到八千元做预算,过户时要全额交转让税
细看这条误解 →续约信上的利率就是银行给老客户的最好价,不回信也会按好价续
FCAC:联邦监管的银行要在到期前至少 21 天寄续约通知,列明余额、利率、费用;你不行动,可能被自动续约,不一定拿到最好的利率和条件。收到后可以还价,也可以找别家比。
为什么要紧:不回信被自动续约,锁进一个本可以谈低的利率,一锁就是几年
细看这条误解 →留学生全款买房,外国买家禁令就管不着
禁令例外看身份不看付款方式。法规原文:学签持有人要同时满足买房前五个纳税年度都报了税、前五个日历年每年在加拿大住满 244 天、房价不超过 50 万元、此前买的住宅不超过一套。缺一条就在禁令里。
为什么要紧:父母出钱全款买,签约后才发现不符合例外,违法者最高罚 1 万元、可被法院令出售
细看这条误解 →外籍业主把 BC 的房子给家人住,就能按出租免空置税
BC 省府原文:业主不是加拿大人或属未税全球收入者时,家人租住只在很窄情况下豁免:至少一位租客是公民或永久居民、年底为 BC 税务居民、不是未税全球收入者,且其 BC 收入不低于全屋年市场租金三倍,不能合并收入;全年还须住满 6 个月。
为什么要紧:以为父母或子女住着就算出租,申报时豁免被拒,按外籍税率补税
细看这条误解 →拿工签在 BC 自住、在 BC 报税,就不用交投机空置税
BC 省府原文:主要住所豁免只给公民或永久居民(BC 税务居民、非未税全球收入者)。工签业主在应税地区自住也按外籍税率:2026 年 3%、2027 年 4%(按评估价);可另看出租豁免与按 BC 申报收入算的业主抵免。
为什么要紧:按「自住就免」做预算,次年 7 月收到按评估价计的税单
细看这条误解 →房贷到期换一家银行续约,一定要重新过压力测试
OSFI 原文:无按揭保险的房贷在续约时从一家联邦监管银行直接转到另一家,只要不加贷款金额、不延长摊还期,新银行不必再做最低合格利率压力测试。加钱或拉长年限的,照旧要测。
为什么要紧:以为换银行过不了压力测试,只好接受原银行的续约报价,少了比较的余地
细看这条误解 →外国买家禁令下,拿工签的人在加拿大不能买房;多付首付就能绕过
禁令已延长到 2027 年 1 月 1 日。法规给工签持有人留了例外:买房当天工签剩余有效期不少于 183 天,且此前买的住宅不超过一套。首付多少与禁令无关,符合不了例外,多付首付也不能买。
为什么要紧:工签快到期时签约,过户当天剩余不足 183 天,就落进禁令里
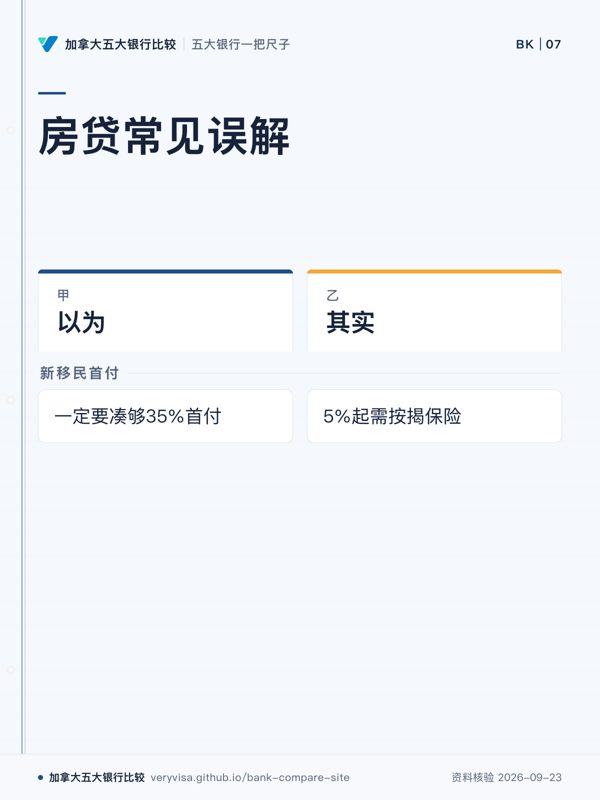
细看这条误解 →新移民买房一定要凑够35%首付
联邦规定房价50万以下最低首付5%、50万-150万部分10%,不分身份都适用;只有不买按揭保险时才需更高首付(如TD永久居民不买保险要35%、工签20%),多数银行新移民方案默认走5%起的保险路径。
为什么要紧:很多人以为"新移民"就该多付首付,白白多攒几年钱,其实身份不是拉高门槛的原因,买不买保险才是
细看这条误解 →点开每一点看「强、标准、弱」各长什么样。每一点都有固定的判档口径,不同人按同一口径判出同样的档。档位只说「在这一点上的设计强弱」,不代表整体好坏——哪一点对你要紧,取决于你的情况。
点单元格看出处。灰色虚线=本站在官网上还没核到,不等于没有——开户前向银行要费用表和条款核对。优惠常有期限,以官网当日为准。
档位:强标准弱没有未收录档位怎么判 →
← 表格可左右滑动看更多产品 →
| 比什么 | RBC 新移民房贷方案加拿大皇家银行(RBC) | TD 新移民房贷方案道明银行(TD) | 丰业银行 StartRight 新移民房贷丰业银行(Scotiabank) | BMO 新移民房贷方案蒙特利尔银行(BMO) | CIBC 新移民房贷方案加拿大帝国商业银行(CIBC) | 国家银行房贷(新移民)加拿大国家银行(National Bank) | Tangerine 房贷橘子银行(Tangerine) | Simplii 房贷(CIBC 房贷专员办理)Simplii Financial | EQ Bank 住宅房贷(经经纪人)EQ Bank(Equitable 旗下) | Vancity 住宅房贷温哥华城市信用社(Vancity) · BC | Coast Capital 固定利率房贷海岸资本信用社(Coast Capital) |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 首付要求新移民项目最大的区别是首付能不能按普通最低标准(5% 起,需按揭保险) | 强官网写明50万以下房产首付5%起,50万-150万部分按10%(均需按揭保险)看出处 | 强官网写明150万以下房产可最低5%首付(需按揭保险);不买保险永久居民35%、工签20%看出处出处:td.com ↗ | 强官网写贷款价值比最高 95%,超 65% 部分需按揭保险;首付须为申请人自有资金看出处 | 未收录 | 未收录 | 未收录 | 未收录 | 未收录 | 标准经纪人产品规格写最高贷款成数「Maximum 80%」,即首付约两成起看出处出处:eqbank.ca ↗ | 未收录 | 未收录 |
| 信用记录没有加拿大信用分时,能否用海外信用报告、租房和缴费记录代替 | 强官网写明可提供加拿大或来源国的信用局资料看出处 | 强官网写明无需加拿大信用记录,符合其他条件即可申请看出处出处:td.com ↗ | 未收录 | 强官网写明可凭有限或无加拿大信用记录申请,并列出可用房租、水电缴费记录佐证看出处出处:bmo.com ↗ | 标准写明无加拿大信用记录也可能获批,未写认可哪些替代记录看出处出处:cibc.com ↗ | 标准写明「even without credit history in Canada」,附注须经信用审批看出处出处:nbc.ca ↗ | 未收录 | 未收录 | 标准最低 500 分 FICO,更低个案审批;产品页列新移民、信用记录少看出处出处:eqbank.ca ↗ | 未收录 | 未收录 |
| 收入证明刚落地的工作还在试用期、或收入在海外,银行认不认决定贷多少 | 强官网写明可提供加拿大或来源国的工作证明看出处 | 标准官网写明需在加拿大全职工作满至少3个月并能提供工资单看出处出处:td.com ↗ | 未收录 | 未收录 | 未收录 | 未收录 | 弱申请清单要求近一年 T4 与上一年报税评估(NOA);注明仅供参考看出处 | 未收录 | 未收录 | 标准申请页写须证明在加拿大全职工作至少 3 个月(「minimum of three months」)看出处 | 未收录 |
| 身份要求工签持有者买房能否贷款各家不同;没有新移民专项的机构多半不写,空着就开户前当面问 | 强官网写明登陆5年内永久居民与临时居民均可申请看出处 | 强官网写明登陆5年内永久居民、登陆2年内持工签的临时居民均可申请看出处出处:td.com ↗ | 强永久居民(登陆 5 年内)与临时居民(含工签)分别设有专属 StartRight 房贷页看出处 | 强写明登陆5年内的永久居民与持有效工签者均可申请看出处出处:bmo.com ↗ | 强分设两个方案,分别认永久居民与 12 个月以上工签持有者看出处出处:cibc.com ↗ | 未收录 | 未收录 | 未收录 | 未收录 | 未收录 | 未收录 |
| 提前还款每年能多还多少本金不罚款,决定你手头宽裕时能否少付利息 | 标准官网写明封闭式房贷每12个月可提前还本金最高10%,另可加倍月供看出处 | 强官网写明封闭式房贷每年可提前还本金最高15%看出处出处:td.com ↗ | 强官网写每年可选择提前偿还本金 10%、15% 或 20%,另有月供提高选项看出处 | 强每年可一次性多还最高20%原始贷款额,另可将月供提高最多20%,两者互不影响看出处出处:bmo.com ↗ | 强官网写明按产品不同每年可提前还本 10%、15% 或 20%看出处出处:cibc.com ↗ | 标准写明每个日历年可免费提前还本金最多 10%看出处出处:nbc.ca ↗ | 强每年可免罚提前还原贷款额 25%,月供可提高最多 25%看出处 | 未收录 | 未收录 | 未收录 | 强写明每年可提前还「up to 20% of the mortgage amount」,另有加快还款选项看出处 |
| 换房可带走合同期内卖房换房,房贷能不能带到新房,决定要不要付违约金 | 强官网写明可转移利率与条款到新房,需要更多贷款额可加贷并混合利率看出处 | 标准官网写明可转移本金、利率、剩余期限与摊还年限到新房,未写能否同时加贷看出处出处:td.com ↗ | 标准官网写明可转移(portable),换房时可保留原利率至本期结束;未写明可加贷看出处 | 强BMO Simple Portable Mortgage可将剩余期限与利率转到新房不收违约金,也可加贷延长期限看出处出处:bmo.com ↗ | 强写明所有 CIBC 房贷可转移,并支持转移时加贷看出处出处:cibc.com ↗ | 未收录 | 标准写明搬家可把房贷按原利率、期限与金额带走;未写可加贷看出处 | 标准写明换房时「may have the option to port」期限、利率与余额;未写可加贷看出处 | 标准FAQ 写「Our mortgages are portable」,新房须在卖房后 90 天内成交看出处出处:eqbank.ca ↗ | 标准写明可把房贷转到新房,但「not available for every mortgage or borrower」看出处 | 未收录 |
| 利率锁定先批后找房时,预批利率能锁多久 | 强官网写明利率承诺后保证120天,须在此期限内完成放款看出处 | 强官网写明预批后可锁定利率120天看出处出处:td.com ↗ | 未收录 | 强官网写明130天利率锁定,为主要银行中最长看出处出处:bmo.com ↗ | 未收录 | 标准官网两处不一:预批页正文写利率最多保证 120 天,同页对比表写 90 天;按 90 天判看出处出处:nbc.ca ↗ | 强写明申请或锁定利率后最多保证 120 天看出处 | 未收录 | 标准经纪人产品规格写「90-day rate hold」看出处出处:eqbank.ca ↗ | 未收录 | 强首次购房页写预批后「lock in your rate for up to 120 days」看出处 |
💬 网友称App现在办e-Transfer要举着借记卡对着手机拍、扫身份证再自拍,验证完还是失败,只能整套再来一遍
💬 网友称房贷专员十一十二月一直不回消息,最后开出的条件比别家贵不少,劝别人在意响应速度就别选RBC
💬 网友称EasyWeb和App同时故障,App登录不了、官网报错代码503.1755
💬 网友称要转出房贷时银行称查无付款申请记录也不肯给书面确认,还把房贷自动转成计息很高的开放式贷款直到转出办完
💬 网友称在两张卡之间转额度得到互相矛盾的电话答复,等了约一小时又约不到分行,承诺的回电也没来,换个客服15分钟就办完了
💬 网友称要拿到报价的房贷利率必须同时开支票账户和另一项产品,直言这是变相强制搭售
💬 网友称房贷专员未提交已接受的两份申请,转投别家拿到更低利率,BMO最终只赔250加元,客户称损失约6000加元
💬 十年老客户称卡因涉嫌欺诈被冻结,客服电话等了一个多小时无人接,跟帖称这个反欺诈队列一直这么久
💬 网友称条件批复房贷后被连续六周不断追加材料,一封赠与信因缺邮编被拒,全程没有书面记录
💬 网友称打电话等了两小时才被告知1到3月不受理开RDSP账户,让4月再打来
💬 网友称Motive迁移后客服电话等了30分钟被形容没用,大额存款利息接近于零还转不出去;另一对夫妻账户被锁了几天
💬 网友称已注销Motive账户却仍收到国家银行借记卡,客服称账户还在迁移中不能关,投诉并等了约10小时才被告知迁移前已关户
💬 网友称到期把房贷转出国家银行时,因结清对账单日期填错被多收提前解约费,客服来回踢皮球,分行经理答应重开对账单
💬 网友称电话PIN坏了导致每个客服都验证不了身份,四个人包括主管说法都不一样,打了三小时电话账户仍冻结,还要再等5到10天换新PIN
💬 网友称借记卡被误操作注销,反欺诈部门查无记录,只能干等邮寄的新卡送到才能付款或转账
💬 网友称一笔137加元交易被标记后账户里凭空少了59加元,电话等了约90分钟、在线客服说都在忙,CIBC分行还不肯受理Simplii账户的事
💬 网友称因验证码手机号变更要重设密码,电话客服等了近两小时后被挂断,只能预约回拨
💬 2021年起的EQ房贷客户称利率不错,但EQ从不上报征信局,四年还款记录空白拖累了信用分
💬 网友称App很差:会清掉保存的卡号、e-Transfer反应慢、不认Face ID,Visa积分登录还老是被锁
💬 网友称发薪日工资没到账,电话只说隔夜处理延迟,官网和App双双打不开
💬 一对夫妻称跑了几家分行比价后,把苏格兰银行一笔较高利率的房贷转到Vancity五年期更低的固定利率,靠的是20年老关系加当面砍价
💬 长年客户称几十年往来都顺利,另有客户称房贷因首付本票打印错误、账户像被清空,形容是此生最糟经历,国际电汇支持也弱
网站讲系统,论坛讲细节:开户经历、个案和时效消息。
开户前问清楚
房贷(新移民项目)的费用、额度、利率按你的身份、收入和存款报出来,而且随时调整;本站只比条款设计,不替银行报价。开户时找分行(可预约普通话/粤语),做整体理财规划找独立理财顾问,各家真实体验到论坛问。
开户前要准备什么 →