从国内汇来的钱,只要不算太大一笔,加拿大银行不会问来源
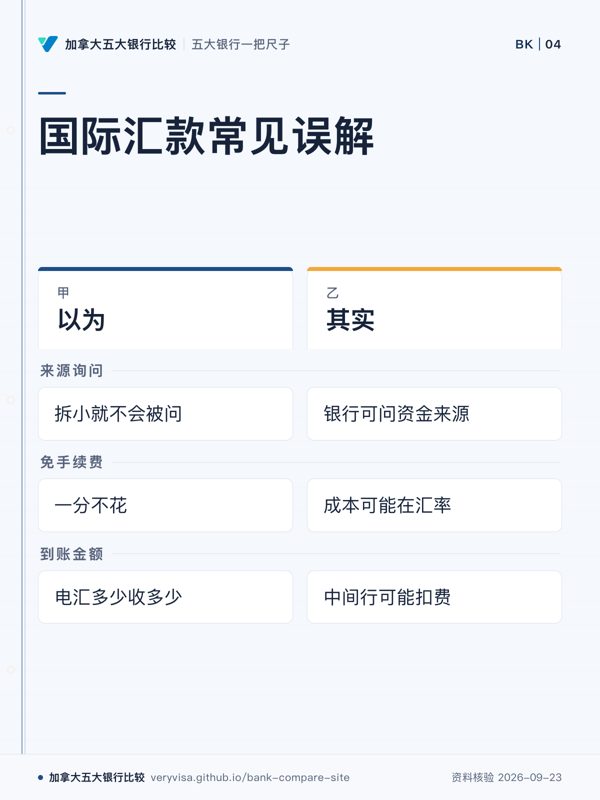
加拿大没有个人年度汇款额度。单笔达 1 万加元的国际电汇,金融机构必须向 FINTRAC 报送报告,24 小时内累计达 1 万加元也要合并报送;故意拆分躲避门槛本身就违规,银行随时可按反洗钱规定问资金来源。
为什么要紧:以为把钱拆小、或以为有个用不完的额度就不会被问,结果账户被要求补充说明甚至被暂时冻结
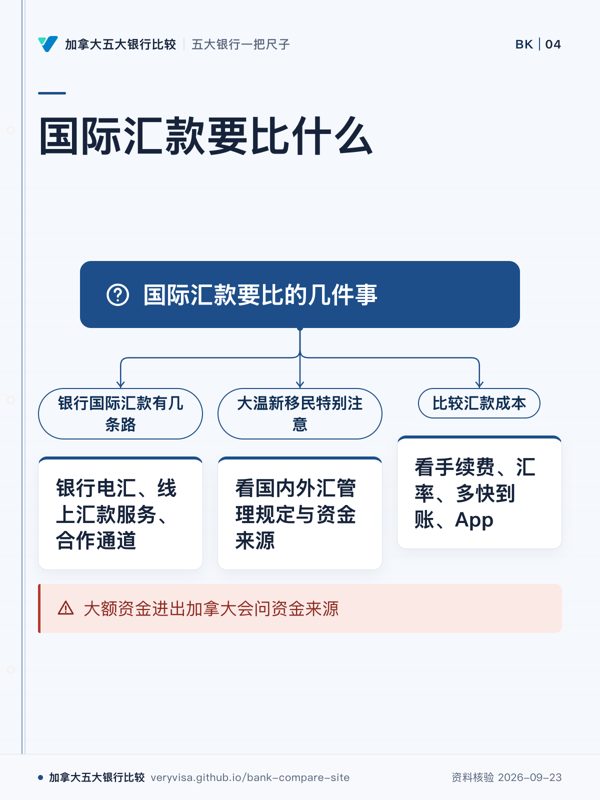
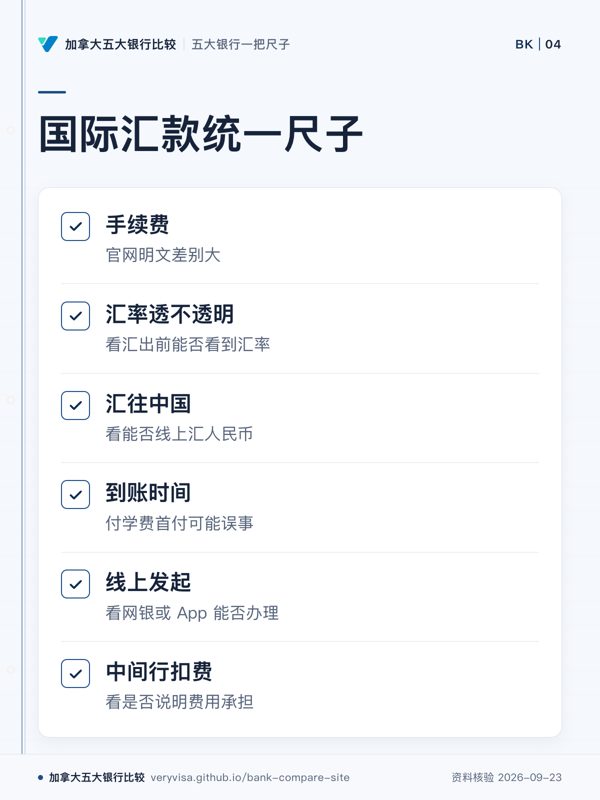
细看这条误解 →银行国际汇款有几条路:银行电汇(SWIFT)、银行自己的线上汇款服务、和汇款公司合作的通道(如西联)。很多行打出「零手续费」,但钱赚在汇率加价上;电汇途中还可能被中间行或收款行扣费。比的是:手续费、汇率透不透明、能不能直接汇人民币到国内账户、多快到账、能不能在 App 里办。
大温新移民特别注意:往国内汇款要同时看国内的外汇管理规定;大额资金进出加拿大,银行会问资金来源,这是反洗钱的正常流程。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不写利率。
从国内汇来的钱,只要不算太大一笔,加拿大银行不会问来源
加拿大没有个人年度汇款额度。单笔达 1 万加元的国际电汇,金融机构必须向 FINTRAC 报送报告,24 小时内累计达 1 万加元也要合并报送;故意拆分躲避门槛本身就违规,银行随时可按反洗钱规定问资金来源。
为什么要紧:以为把钱拆小、或以为有个用不完的额度就不会被问,结果账户被要求补充说明甚至被暂时冻结
细看这条误解 →入境只有带现金才要申报,带银行汇票、支票不用
带进带出加拿大的现金与货币工具合计达 1 万加元就要向 CBSA 申报;货币工具包括无记名形式的银行汇票、支票、旅行支票、股票债券,带限制背书或清算章的除外。不报可罚没款额的 5%–50%。
为什么要紧:带大额汇票过境没申报,被查扣后罚款甚至没收
细看这条误解 →EQ Bank 能用 Wise 汇款,大额学费、房款也能一次汇出
EQ Bank 的国际汇款由 Wise 提供,官网写明单笔与 24 小时上限都是 9,500 加元(部分币种更低),手续费由 Wise 收。大额一次付清的款项要提前拆分安排,或走能做电汇的银行。
为什么要紧:到了付学费或交房款的截止日才发现一天只能汇出 9,500 加元
细看这条误解 →e-Transfer 被骗了,银行会像信用卡盗刷一样赔
国家银行原文:e-Transfer 不受信用卡那种「零责任」规则保护,付款人自己负责确认收款人真实;对方收下就不能取消。RBC 的安全保证只赔不是你做、没经你批准的交易,前提是你守住密码等责任。
为什么要紧:在 Marketplace 买东西先转钱、或把验证码告诉「银行客服」,以为事后能找银行追回,结果只能自己承担
细看这条误解 →账户被冻结,是 FINTRAC 下令冻的
FINTRAC 原文:它无权批准、取消或延迟交易,无权冻结或扣押资金,也无权要求任何机构冻结资金。账户被限制或关闭,通常是银行按账户协议做的决定(如 TD 条款写明可不通知就限制或关户),要问原因、要申诉都找银行,再找 OBSI。
为什么要紧:以为是政府机关在查、只能等,不去找银行要说法、也不走投诉程序
细看这条误解 →父母从国内汇来的赠与款,在加拿大要交税、要报收入
加拿大没有赠与税。CRA 把「大多数赠与和遗产」列为不必申报、不征税的款项;但这笔钱存进来以后产生的利息、投资收益要照常报税,银行也仍可按反洗钱规定问资金来源。
为什么要紧:担心被征税而拆成小额或走私人换汇,反而更容易被银行风控盯上
细看这条误解 →国内父母给孩子汇学费,每人每年最多只能换 5 万美元
5 万美元是个人每年凭身份证就能办的便利额度。外汇局广东分局问答写明:超额的留学购汇,凭护照签证、境外学校录取通知书和学费证明(发票、缴费通知)办理;直系亲属代办要亲属关系证明。
为什么要紧:以为超过 5 万美元就没有正规渠道,找人拆分换汇或走地下钱庄,反而惹上合规风险
细看这条误解 →RBC 手机汇款免手续费,会一直免下去
这是联邦财政部批准 RBC 收购汇丰加拿大时附加的条件:对非商业客户,RBC 手机 App 内 5 万元以下的国际汇款免转账费;这批条件除另有写明外,自收购完成起执行四年。四年后怎样由 RBC 自定;免的只是转账费,汇率加价照旧。
为什么要紧:把「现在免费」当成长期承诺,定期汇款的安排没留后手
细看这条误解 →银行说汇款免手续费,这笔钱就一分不花
手续费只是明面上那一项。多数银行的汇率里含加价(markup),加价多少随时可能变、不提前通知;真正的成本常常藏在汇率里,不是只看手续费。
为什么要紧:只比手续费不比汇率,实际到账金额可能比预期少,还以为是免费的
细看这条误解 →从加拿大汇人民币给国内家人,汇多少对方都能收
中国银行(加拿大)人民币预结汇汇款写明:只能汇往中国大陆,要提供收款人的中国身份证件号码,且受收款人每年结汇额度限制,超额会被退回。外汇局规定个人结汇年度总额为每人每年等值 5 万美元。
为什么要紧:一次汇大额房款或学费被原路退回,白白损失两次换汇和手续费
细看这条误解 →我电汇多少钱,对方就应该收到多少钱
汇款途中可能经过中间行或收款行,这些行可能各自扣一笔手续费。银行的转账协议写明这笔钱由汇款人承担,会直接从汇出金额里扣,导致对方实收变少。
为什么要紧:以为多汇的钱百分百到账,实际发现对方少收了,还以为是银行算错或被骗
细看这条误解 →点开每一点看「强、标准、弱」各长什么样。每一点都有固定的判档口径,不同人按同一口径判出同样的档。档位只说「在这一点上的设计强弱」,不代表整体好坏——哪一点对你要紧,取决于你的情况。
点单元格看出处。灰色虚线=本站在官网上还没核到,不等于没有——开户前向银行要费用表和条款核对。优惠常有期限,以官网当日为准。
档位:强标准弱没有未收录档位怎么判 →
← 表格可左右滑动看更多产品 →
| 比什么 | RBC 国际汇款加拿大皇家银行(RBC) | TD 环球汇款道明银行(TD) | 丰业银行国际汇款丰业银行(Scotiabank) | BMO 环球汇款蒙特利尔银行(BMO) | CIBC 环球汇款加拿大帝国商业银行(CIBC) | 国家银行国际汇款加拿大国家银行(National Bank) | Simplii 环球汇款(GMT)Simplii Financial | EQ Bank 国际汇款(Wise 通道)EQ Bank(Equitable 旗下) | Vancity 电汇温哥华城市信用社(Vancity) · BC | Coast Capital 电汇海岸资本信用社(Coast Capital) |
|---|---|---|---|---|---|---|---|---|---|---|
| 手续费官网明文的手续费差别大;有的通道免手续费,钱赚在汇率上 | 强个人账户开通网银或 App 即免 RBC 手续费看出处 | 强三条通道都不收 TD 手续费;西联通道由西联另收费看出处出处:td.com ↗ | 强官网写线上银行/App 发起免手续费(标准价 1.99 元,目前暂免)看出处 | 强持Performance/Premium/Plus/Blue Rewards等套餐账户汇款免收5元手续费看出处出处:bmo.com ↗ | 强官网写明「$0 transfer fee」,覆盖 130 多个国家看出处出处:cibc.com ↗ | 标准线上每笔 5.95 元;分行 SWIFT 佣金 0.34%(20–70 元)另加 20 元电报费看出处出处:nbc.ca ↗ | 强官网写明「No transfer fees or deductions」看出处 | 标准由 Wise 收一笔手续费,官网称比五大行便宜;不是零手续费看出处出处:eqbank.ca ↗ | 弱官网写汇往加拿大境外电汇手续费 35 元,只能在分行办看出处 | 弱分行电汇到境外 1 万以下 35 元、1 万及以上 45 元;持 PR 新移民首年免看出处 |
| 汇率透不透明真正的成本在汇率加价;汇出前能不能看到汇率和对方到账金额 | 未收录 | 标准写明汇出前可查看报价;未写明各通道都显示对方到账金额看出处出处:td.com ↗ | 强官网写发起前即可看到汇率、手续费与预计到账时间看出处 | 标准App内可查实时汇率,但页面未写明汇出前自动显示对方到账金额看出处出处:bmo.com ↗ | 标准写明按「live inter-bank foreign exchange rates」定价,未写汇出前显示到账金额看出处出处:cibc.com ↗ | 弱只写汇率浮动、交易时计算,未写汇出前显示对方到账金额看出处出处:nbc.ca ↗ | 标准协议写点差含在报价里;未写汇出前显示对方到账金额看出处 | 强报价器同时显示汇出额、Wise 手续费、汇率与「Recipient gets」看出处出处:eqbank.ca ↗ | 弱外汇页写非现金(汇票、电汇)汇率须致电查询看出处 | 弱电汇只在分行办,官网未列电汇汇率与对方到账金额看出处 |
| 汇往中国汇人民币回国(或从国内汇来)是华人家庭最常见的用途 | 标准官网列中国为可汇目的地、可线上按「多数当地货币」汇出且免转账手续费;未写明人民币入中国银行账户(汇率加价另计)看出处 | 标准可经银行转账汇到中国银行账户,或西联取现、Visa 卡收款看出处出处:td.com ↗ | 标准官网把中国列为可汇往的 200 多个国家和地区之一(银行转账到账),未写明按人民币入账看出处 | 未收录 | 标准人民币只能汇到银联卡(单笔 3,000 加元)或支付宝(8,000 加元);汇中国银行账户走美元看出处出处:cibc.com ↗ | 标准线上通道不含中国;SWIFT 可汇几乎所有国家,只能在分行办理看出处出处:nbc.ca ↗ | 标准写明汇中国按方式以人民币或美元到账;未写明人民币入中国银行账户看出处 | 标准币种表列「CNY Chinese yuan China」;未写明人民币入中国银行账户看出处出处:eqbank.ca ↗ | 未收录 | 未收录 |
| 到账时间付学费、首付时差一两天就可能误事 | 标准多数 2 个工作日内到账,个别最长 7 个工作日看出处 | 强西联通常 2–4 小时;银行转账 1–5 个工作日看出处出处:td.com ↗ | 强官网写多数转账 1 小时内到账,少数需数个工作日看出处 | 弱官网写明汇款两至五个工作日到账看出处出处:bmo.com ↗ | 强官网写明多数「usually arrives within 24 hours」,Visa 借记卡 30 分钟内到账看出处出处:cibc.com ↗ | 弱线上 24–48 小时、最长 5 个工作日;分行 SWIFT 通常 2–3 天,按 5 天判看出处出处:nbc.ca ↗ | 标准写明多数次一个工作日到账,部分最长 3 个工作日看出处 | 标准官网写「within 3 business days (and sometimes instantly!)」看出处出处:eqbank.ca ↗ | 弱官网写「typically arrive … within 3 to 5 business days」看出处 | 未收录 |
| 线上发起能在网银或 App 里汇,就不用请假跑分行 | 强网银与 App 全天可发起,单笔 100 元起、每日最高 5 万看出处 | 强TD App 与 EasyWeb 网银都能发起看出处出处:td.com ↗ | 强官网写可通过网银或手机 App 发起看出处 | 强BMO网银与手机App均可发起,24/7可用看出处出处:bmo.com ↗ | 强写明「available via CIBC Online Banking or CIBC Mobile Banking」看出处出处:cibc.com ↗ | 标准网银与 App 只能汇约 22 个国家;其余(含中国)须到分行看出处出处:nbc.ca ↗ | 强写明在网银或手机银行选 Global Money Transfer 发起看出处 | 强官网写 Wise 已集成进「online and mobile banking」,直接在账户里发起看出处出处:eqbank.ca ↗ | 弱官网写可「by visiting any Vancity branch」办理,不能去分行须致电另约看出处 | 弱官网写电汇「only available through our branches」看出处 |
| 中间行扣费电汇途中被中间行扣钱、对方少收,是汇款后才发现的坑 | 标准写明中间行或收款行可能另收费用看出处 | 标准写明途经的其他银行可能向收款人另收费用看出处出处:td.com ↗ | 强转账协议写明中间行或收款行可能扣费,且该费用由汇款人承担、从汇款金额中扣除看出处 | 未收录 | 弱Global Money Transfer 页未提及中间行/收款行费用(传统电汇渠道另有说明)看出处出处:cibc.com ↗ | 强写明代理行可能另收费,示例写收款方到账额再扣其银行费用看出处出处:nbc.ca ↗ | 标准官网两处不一:产品页写无扣费,协议写收款行可能另扣费用或税;按协议判看出处 | 弱只写「You pay once」,未说明收款行是否另收费看出处出处:eqbank.ca ↗ | 标准写明需中间行转汇时「Additional fees may apply」,未写由谁承担看出处 | 强写明中间行与对方行可能扣费,「The member or recipient is responsible」看出处 |
不入库比较,只提醒有这些选择;条款以各自官网为准。
💬 从汇丰迁移来的客户称收到邮件说只要这个支票账户不关,月费就一直免
💬 老客户称即使维持余额,RBC也不肯免支票账户月费,只能每月打电话去退,直到银行把这条路也堵上
💬 网友称从中国银行经RBC的SWIFT信息电汇美元过来约三个工作日到账,两头合计扣费约合50多加元
💬 中文报道称一名储户到柜台取自己账户里的3000加元现金被柜员拒绝,只肯提供本票或要求出示这笔钱的用途证明
💬 网友称免月费门槛从5000加元提高到6000加元,月费本身也从29.95加元涨到30.95加元
💬 企业主称每月往中国汇约5万美元电汇,TD收50加元手续费还搭配一个不划算的汇率
💬 网友称从TD美元活期账户经Global Money Transfer汇美元到美国银行不收手续费,各币种固定手续费还计划全部降到零
💬 网友称手机存入约5000加元的CRA退税支票后卡立刻被停用,客服排队约40分钟,App显示只扣查部分,实际却全额扣了3-5天
💬 网友称人在境外时给朋友TD账户转了超1万加元,随后自己的账户被封,客服看不到案卷只让本人回加拿大分行处理
💬 中文报道称BC客户因同名同姓被冻结账户近两周、被强制扣走7800加元,媒体介入后TD道歉退款并多赔5000加元
💬 中文报道称一通伪装成TD来电的诈骗电话套走商业账户约8.3万加元,银行称号码被仿冒、正在调查
💬 网友称用了近两年后销户,因为要压4000加元活期才能免月费太占用现金,不过日常服务体验一直不错
💬 网友称账户没有透支却仍每月被扣5加元透支保护费,两年下来算出被多收了近1500加元
💬 网友称Basic账户宣传的「不限次e-Transfer」是虚假宣传,转账其实算进12次免费限额,一天转两次就收到72加元月费
💬 网友称一笔来自中国银行的电汇因系统错误被误判账户信息有误而退回,退款几天后仍卡在中间行没有下文
💬 网友称手机存入一张约19.3万加元的银行本票后,因中间名缩写不一致被风控扣住,分行说本票已退回、出票行却说已兑现,一个多月后钱仍未解锁
💬 中文报道称BC一对夫妻因一张1万加元支票被扣查,整个账户冻结数周,银行随后又发邮件说调查还没结束就要关闭账户
💬 报道称FCAC因BMO自2010年起向新移民、医科牙科生、原住民等10万余客户错收月费,开出400万加元罚款
💬 网友称2025年5月起信用卡年费减免新增年刷1.5万加元门槛,此前账户套餐自动减免、没有这个要求
💬 十年老客户称柜台经办1.4万美元电汇因地址填错失败,追了数周、六周后才追回大部分,BMO仍扣约80-90美元手续费
💬 网友称一笔e-Transfer触发冻结活期、借记与信用卡,BMO拒绝视频、公证或使馆核实,只能回加拿大分行解锁
💬 网友称2025年起Smart账户信用卡年费返现门槛提高到需在CIBC存10万加元,准备转用别处免年费卡
💬 中文用户测评CIBC全球汇款到支付宝约10分钟到账不收手续费,但汇率仅5.18弱于市场,微信收款还要在小程序里领取
💬 网友称从中国电汇到CIBC账户,国内收约100元人民币手续费、加拿大再收约50加元,同样走Wise只要约30元
💬 网友称电汇到Wise账户花了约14天还被拒收,重试又等两天,加收60加元;跟帖称国际电汇整整等了一周
💬 学生称家长汇的学费电汇被扣留四天,分行和电话客服互相推诿都不肯放款;跟帖称扣留电汇是常规操作
💬 网友称从美国Wise账户汇入超10万加元首付款被无通知扣留,分行拒收本票后,客服当天联系并放款
💬 网友称转投专业套餐后拿到免最低存款、免月费的支票账户,World Elite年费能靠旅行返现抵回
💬 网友称信用卡当天被扣两笔400加元陌生余额转账,银行后来退回全部金额并称是员工操作失误
💬 网友称陌生人转错80加元的e-Transfer被举报后,自己名下所有账户和信用卡无预警全被冻结,两周多后还没解冻
💬 网友称一条自称欺诈警示的短信把账户停用,短信号码根本不是Simplii的号,打电话等了90分钟又被转接再等一小时
💬 网友称2022年就被告知账户已关闭,2023年和2025年却又两次收到不活跃费催缴,因为账户其实从未真正关闭
💬 网友称用了多年一直正常的美国银行电汇突然被无理由退回,只提供10个工作日的调查、没有其他说法
💬 网友称美元储蓄账户既不能在ATM取现也不能电子转到券商,钱要么换成加元要么走电汇才能动用
💬 网友称满足条件后活期利率明显上调,觉得比为省别家信用卡年费而转移直存更划算
💬 老用户称2026年4月起ATM报销改为每月限5次、每次5元,认为是对这项福利的削减
💬 两年老用户称账户被无预警冻结要求补身份证明,材料反复被拒;跟帖称自己同类冻结持续了7个月
💬 网友称投资卖出与助学贷款入账被标高风险,一万一千多加元余额被清零并关户,且不出示退款证明
💬 网友称原本无限次的日常账户被砍到每月25次,超出后每笔收50到90分,还被硬推销Vancity Visa卡
💬 网友称美元活期账户不计息,要把美元转出BC要么买40加元的支票簿,要么换汇比市场价多损失约150加元
💬 网友称2026年促销活动能从别的银行EFT转入,但App拦下了从Vancity内部账户的Interac转账,充值还得打电话办
💬 网友称为高息新户礼开户,账户随即被冻结两周,最后主管承认是后台风控扣留、要求提供入账证明
💬 网友称几周内无法发收e-Transfer,客服一直说升级处理却没回音;另有网友称新增收款人被卡了八个月
💬 网友称免月费但每笔转出e-Transfer收1.5加元很膈应,30年老客户吐槽电话客服差、App和官网像灾难
💬 网友称GIC利率有吸引力,但分行取消柜台服务改全自助后,10年老客户因此离开
💬 网友称按要求完成直存后,欢迎奖金迟迟未到账,从9月24日开户等到次年1月28日仍未收到
网站讲系统,论坛讲细节:开户经历、个案和时效消息。
开户前问清楚
国际汇款的费用、额度、利率按你的身份、收入和存款报出来,而且随时调整;本站只比条款设计,不替银行报价。开户时找分行(可预约普通话/粤语),做整体理财规划找独立理财顾问,各家真实体验到论坛问。
开户前要准备什么 →