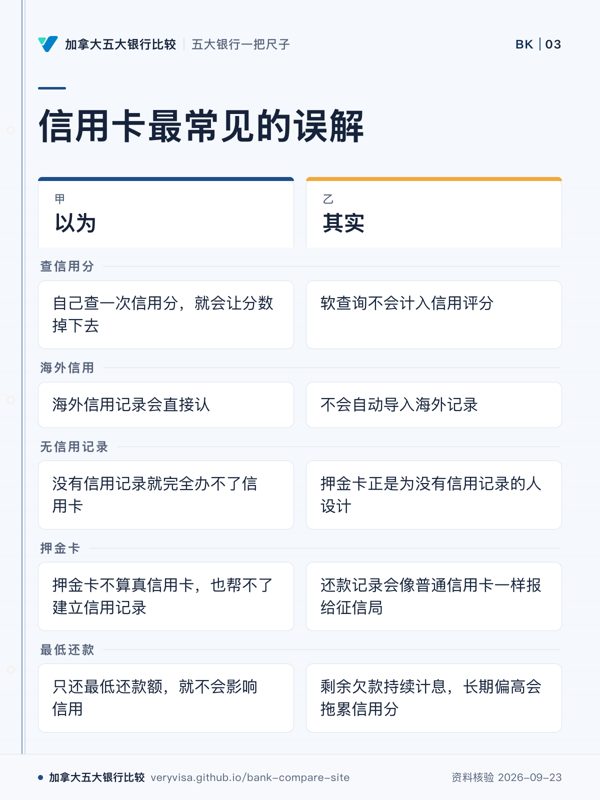
自己查一次信用分,就会让分数掉下去
本人查询属于「软查询」,FCAC与Equifax都明确写明软查询不会计入信用评分;只有银行等机构因你申请贷款、信用卡而做的「硬查询」才可能影响分数。
为什么要紧:因为怕查分而不敢核对信用报告,反而更难及时发现错误记录或身份盗用。
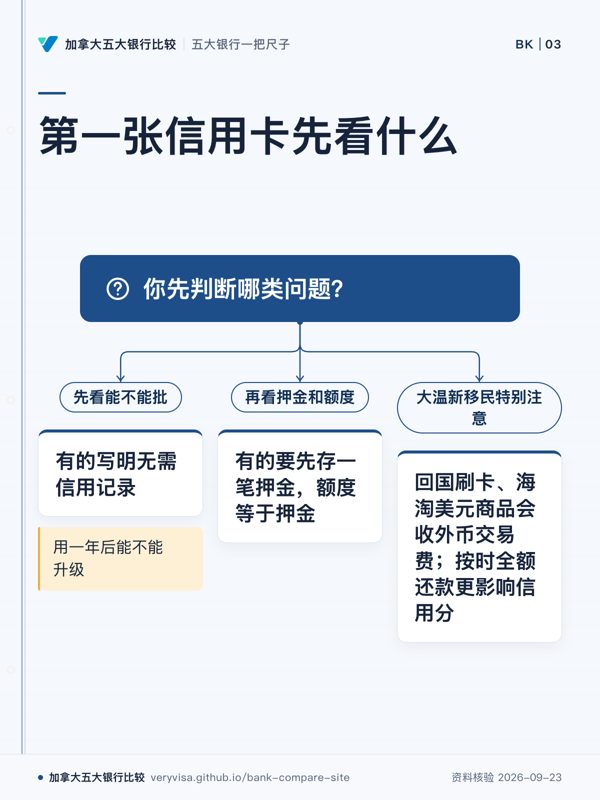
细看这条误解 →刚落地没有加拿大信用分,普通信用卡多半会被拒。五大行都给新移民留了口子:有的写明无需信用记录、按身份和收入给额度;有的要先存一笔押金(押金卡,额度等于押金)。第一张卡要看的不是积分,是能不能批、要不要押金、额度够不够、用一年后能不能升级。
大温新移民特别注意:回国刷卡、海淘美元商品会被收外币交易费(常见约 2.5%);按时全额还款比刷多少更影响信用分。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不写利率。
自己查一次信用分,就会让分数掉下去
本人查询属于「软查询」,FCAC与Equifax都明确写明软查询不会计入信用评分;只有银行等机构因你申请贷款、信用卡而做的「硬查询」才可能影响分数。
为什么要紧:因为怕查分而不敢核对信用报告,反而更难及时发现错误记录或身份盗用。
细看这条误解 →国内(原居住国)的信用记录,加拿大银行会直接认
FCAC官方写明,加拿大两大征信局Equifax与TransUnion只收集境内的信用活动,不会自动导入海外记录;部分银行可能酌情参考你自行提供的海外信用报告并配合面谈,但这不等于自动转换成加拿大信用分。
为什么要紧:以为海外信用记录能直接搬过来,会让新移民误判自己首次申请信用卡或房贷时的审批难度与利率。
细看这条误解 →申请过信用卡留下的硬查询,会一直留在信用报告上
Equifax 加拿大原文:硬查询自发生之日起在报告上保留三年,之后自动删除。它会影响分数,但不是永久记录;短时间内连续申请多张卡才是要避免的。
为什么要紧:怕留记录而一张卡都不敢申请,反而迟迟建立不起信用
细看这条误解 →按时还款,银行会自动给信用卡提额,不用我同意
FCAC 监管指引原文:银行提高信用卡额度前必须先取得你的明确同意,而且每次提额都要单独同意,开卡时一次性勾选的「以后都同意」不算;口头同意的,银行要在下一期账单前给书面确认。
为什么要紧:App 里点了「接受提额」就是同意;额度变高、用得更多,利息和使用率跟着上去
细看这条误解 →没有信用记录就完全办不了信用卡
FCAC官方指出押金卡(secured credit card)正是为没有信用记录的人设计——只需缴纳押金即可获批;多家银行也为新移民推出免押金的信用卡,但都仍需通过基本身份与还款能力审核。
为什么要紧:误信这条会让新移民放弃申请,白白错过越早开始积累信用记录、越早享受更低费率的机会。
细看这条误解 →银行接入了 Nova Credit,国内的征信记录也能拿来申请信用卡
丰业银行页面列的 15 个国家与 BMO 公告列的 9 个国家都没有中国。丰业这项服务还只用于已持有丰业信用卡、来加不满两年的人把额度提到最多两倍,不是用海外记录直接批新卡。
为什么要紧:以为国内征信能用而不准备押金卡等本地方案,第一张卡迟迟批不下来
细看这条误解 →押金卡不算真信用卡,也帮不了建立信用记录
押金卡通常是正规Visa/Mastercard品牌卡,还款记录会像普通信用卡一样报给征信局;Equifax把办押金卡列为无信用记录者建立信用的正规第一步,FCAC也把它列为新移民的推荐选项。
为什么要紧:误以为押金卡没用,会让新移民多等几年才开始积累信用记录,推迟租房、买车甚至办房贷的时间。
细看这条误解 →信用卡账单只还最低还款额,就不会影响信用
最低还款能避免逾期记录,但剩余欠款持续计息,FCAC 官方示例显示 2,000 元欠款只还最低额要近 4 年才还清、多付近 800 元利息;且信用使用率按欠款余额算,长期偏高会拖累信用分。
为什么要紧:「按时还最低」和「不影响信用」是两回事,很多人因此背上长期高息债务还不自知。
细看这条误解 →新移民信用卡写「最高 1.5 万额度」,批下来就是 1.5 万
「最高」是上限不是承诺。RBC 写明额度按你的收入等财务信息核定,且要符合该行全部资格与信用审批标准;实际额度因人而异。
为什么要紧:按 1.5 万额度规划房租、买车,批下来只有几千,计划全部打乱
细看这条误解 →留学生满 18 岁,在 BC 就能自己办学生信用卡
BC 法定成年年龄是 19 岁(Age of Majority Act 第 1 条)。CIBC 学生卡写明申请人要达到所在省的成年年龄、BC 是 19 岁;TD 国际学生套餐也要求开户时达到所在省成年年龄。
为什么要紧:18 岁到 BC 读大一,去分行才发现卡办不了,套餐也可能要等到 19 岁
细看这条误解 →点开每一点看「强、标准、弱」各长什么样。每一点都有固定的判档口径,不同人按同一口径判出同样的档。档位只说「在这一点上的设计强弱」,不代表整体好坏——哪一点对你要紧,取决于你的情况。
点单元格看出处。灰色虚线=本站在官网上还没核到,不等于没有——开户前向银行要费用表和条款核对。优惠常有期限,以官网当日为准。
档位:强标准弱没有未收录档位怎么判 →
← 表格可左右滑动看更多产品 →
| 比什么 | RBC 现金返还万事达卡(新移民)加拿大皇家银行(RBC) | TD 现金返还 Visa 卡(新移民)道明银行(TD) | 丰业银行无年费 Visa 卡(新移民)丰业银行(Scotiabank) | BMO 现金返还万事达卡(新移民)蒙特利尔银行(BMO) | CIBC 新移民信用卡(代表卡)加拿大帝国商业银行(CIBC) | 国家银行 mycredit 万事达卡加拿大国家银行(National Bank) | Tangerine 现金返还万事达卡橘子银行(Tangerine) | Simplii 现金返还 Visa 卡Simplii Financial | Vancity 新移民 Visa 卡温哥华城市信用社(Vancity) · BC | Coast Capital 现金回赠万事达卡海岸资本信用社(Coast Capital) |
|---|---|---|---|---|---|---|---|---|---|---|
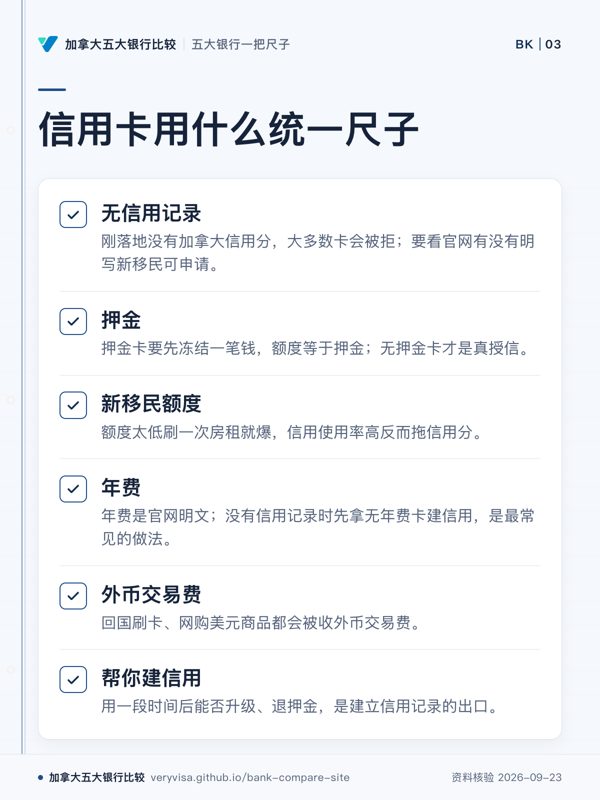
| 无信用记录刚落地没有加拿大信用分,大多数卡会被拒;要看官网有没有明写新移民可申请 | 强新移民套餐页写明无需信用记录(须符合登陆时限)看出处 | 强套餐页写明无加拿大信用记录可申请看出处出处:td.com ↗ | 强官网写明通过 StartRight 项目申请无需加拿大信用记录看出处 | 强NewStart条款写明信用卡无需加拿大信用记录,仍需通过信用审批看出处出处:bmo.com ↗ | 强官网写明「don't need a security deposit or credit history」看出处出处:cibc.com ↗ | 未收录 | 未收录 | 未收录 | 强新移民页写「Canadian credit history not required」看出处 | 强新移民页写「no Canadian credit history required」看出处 |
| 押金押金卡(secured)要先冻结一笔钱,额度等于押金;无押金卡才是真授信 | 未收录 | 未收录 | 强StartRight 页写明可获「无押金(unsecured)」信用卡看出处 | 标准未通过无抵押卡审批时,仍可凭押金获批信用卡看出处出处:bmo.com ↗ | 强与 no-history 同句,明写无需押金看出处出处:cibc.com ↗ | 未收录 | 未收录 | 未收录 | 标准卡页写无信用记录者「enviro Secured Visa」可能更合适看出处 | 未收录 |
| 新移民额度额度太低刷一次房租就爆,信用使用率高反而拖信用分 | 强官网写新移民额度最高 1.5 万,按收入等信息审批看出处 | 强写明无加拿大信用记录最高可获 1.5 万额度看出处出处:td.com ↗ | 强官网写无信用记录额度最高 1.5 万看出处 | 未收录 | 强官网写明首卡「up to a $15,000 limit」,无需押金看出处出处:cibc.com ↗ | 未收录 | 未收录 | 未收录 | 标准条款写 Classic/Gold 获批额度 3,500 元,条件不全时可给更低额度看出处 | 标准新移民页写额度「up to $5,000」,这是上限不是保证看出处 |
| 年费年费是官网明文;没有信用记录时先拿无年费卡建信用,是最常见的做法 | 强无年费看出处 | 强套餐页列为无年费卡看出处出处:td.com ↗ | 强官网列为无年费卡看出处 | 强官网写明BMO CashBack Mastercard年费为0元看出处出处:bmo.com ↗ | 强代表卡 Dividend Visa 年费官网写「$0」看出处出处:cibc.com ↗ | 强官网写明主卡与附属卡年费均为 0看出处出处:nbc.ca ↗ | 强官网写明「There is no annual fee」看出处 | 强费率摘要写明主卡与附属卡「no annual fee」看出处 | 强卡页写「Annual fee $0」看出处 | 强官网写 Cash Back Mastercard「No Annual Fee」看出处 |
| 外币交易费回国刷卡、网购美元商品都会被收外币交易费,常见约 2.5% | 弱外币交易按基准汇率加 2.5% 换算看出处 | 未收录 | 弱官网费用页列该卡按标准收取外币交易费 2.5%看出处 | 弱持卡人协议写明外币交易按当日汇率另加2.5%换算看出处出处:bmo.com ↗ | 弱官方费率表写明外币交易按转换金额收 2.5% 手续费看出处出处:cibc.com ↗ | 未收录 | 弱外币交易按换算金额加收 2.5% 货币转换费看出处 | 弱费率摘要写外币交易按换算金额加收 2.5%看出处 | 未收录 | 未收录 |
| 帮你建信用押金卡或新移民卡用一段时间后能否升级、退押金,是建立信用记录的出口 | 未收录 | 标准持卡协议写明会向征信机构报送信息以助建立信用;未写升级路径看出处出处:td.com ↗ | 未收录 | 未收录 | 标准写明刷卡可建立加拿大信用记录,未写征信报送细节或额度调整路径看出处出处:cibc.com ↗ | 未收录 | 未收录 | 未收录 | 标准新移民页写「Use it to build your credit history」,未写升级路径看出处 | 标准新移民页写「Build your credit in Canada」,未写升级路径看出处 |
💬 从汇丰迁移来的客户称收到邮件说只要这个支票账户不关,月费就一直免
💬 老客户称即使维持余额,RBC也不肯免支票账户月费,只能每月打电话去退,直到银行把这条路也堵上
💬 国际学生称Avion白金卡额度封顶后被拒绝提额或办第二张卡,理由是这是新移民/国际学生项目的上限
💬 新永久居民称信用分748、一直按时还款,仍被拒了一笔约300加元的IKEA分期
💬 网友称免月费门槛从5000加元提高到6000加元,月费本身也从29.95加元涨到30.95加元
💬 年收入超10万、信用分高、别家给到上万额度的老客户称TD第一张卡额度不到2000还一直自动拒绝提额,每次消费都得马上还款
💬 网友称用了近两年后销户,因为要压4000加元活期才能免月费太占用现金,不过日常服务体验一直不错
💬 网友称账户没有透支却仍每月被扣5加元透支保护费,两年下来算出被多收了近1500加元
💬 网友称Basic账户宣传的「不限次e-Transfer」是虚假宣传,转账其实算进12次免费限额,一天转两次就收到72加元月费
💬 中文报道称多人新批的信用卡和信用额度几周后被无通知取消,消费被拒,部分消费还被改记成现金预借按更高利率计息
💬 报道称FCAC因BMO自2010年起向新移民、医科牙科生、原住民等10万余客户错收月费,开出400万加元罚款
💬 网友称2025年5月起信用卡年费减免新增年刷1.5万加元门槛,此前账户套餐自动减免、没有这个要求
💬 网友称信用卡额度从2.3万被无预警砍到1,400,按时还款也未能幸免;同帖多人反映类似被砍额度
💬 网友称信用卡额度一夜从1.1万被砍到800,帖下多人反映信用卡与信用额度都遇到同样无预警缩减
💬 网友称2025年起Smart账户信用卡年费返现门槛提高到需在CIBC存10万加元,准备转用别处免年费卡
💬 网友称因学生卡标记多年被拒提额,纠正后CIBC仍称要等半年才提额,转投别行当天就给到1.7万加元
💬 网友称转投专业套餐后拿到免最低存款、免月费的支票账户,World Elite年费能靠旅行返现抵回
💬 临时居民称信用卡在酒店总被拒付,即便在魁北克境内,之后一笔机票支付又被标记为欺诈
💬 网友称信用分713、无逾期,仅因「信用行为不良」被拒发World Elite卡,账户历史才10个月、使用率42%、硬查询7次
💬 网友称支票余额只有1-2加元时被扣45加元透支费,正是这笔费用把账户拖成负数
💬 网友称收入约11.3万、信用分833,App里申请提额被系统秒拒,显示的提额预批点了也不生效
💬 网友称2022年就被告知账户已关闭,2023年和2025年却又两次收到不活跃费催缴,因为账户其实从未真正关闭
💬 网友称原本无限次的日常账户被砍到每月25次,超出后每笔收50到90分,还被硬推销Vancity Visa卡
💬 网友称Manage My Visa功能显示不出2026年的对账单,吐槽这家信用社总有地方是坏的
💬 网友称Collabria信用卡因跨年处理故障,圣诞付款11天后仍未入账,多人因此弃卡或转投别的银行
💬 网友称免月费但每笔转出e-Transfer收1.5加元很膈应,30年老客户吐槽电话客服差、App和官网像灾难
💬 网友称GIC利率有吸引力,但分行取消柜台服务改全自助后,10年老客户因此离开
💬 网友称按要求完成直存后,欢迎奖金迟迟未到账,从9月24日开户等到次年1月28日仍未收到
网站讲系统,论坛讲细节:开户经历、个案和时效消息。
开户前问清楚
信用卡的费用、额度、利率按你的身份、收入和存款报出来,而且随时调整;本站只比条款设计,不替银行报价。开户时找分行(可预约普通话/粤语),做整体理财规划找独立理财顾问,各家真实体验到论坛问。
开户前要准备什么 →