知识卡:不看正文也能拿到这一页的核心
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不写利率。
五大行怎么定,之外收录了谁
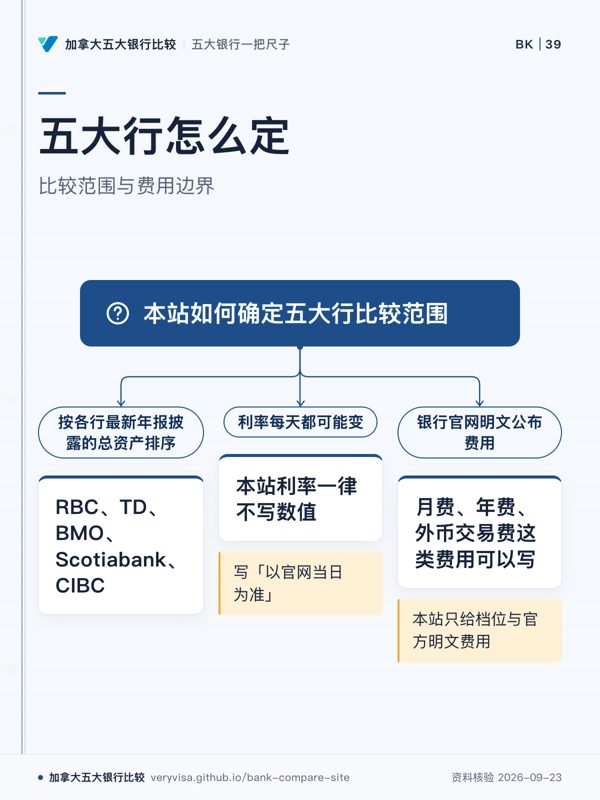
按各行最新年报披露的总资产排序,RBC、TD、BMO、Scotiabank、CIBC 是加拿大资产规模最大的五家银行,也是 BC 分行最多、新移民最常去开户的五家。每家银行页写明排名出处。
站名仍叫「五大银行」,但第二期(2026-09-24)起也按同一把尺子收录五大行之外的 6 家:加拿大国家银行(National Bank)(加拿大第六大银行)、橘子银行(Tangerine)(五大行旗下直销品牌)、Simplii Financial(五大行旗下直销品牌)、EQ Bank(Equitable 旗下)(直销银行(无分行))、温哥华城市信用社(Vancity)(BC 信用社)、海岸资本信用社(Coast Capital)(BC 信用社)。它们只收自己真有的产品类别,没有的类别不硬凑。信用社的存款保险可能不是 CDIC 而是 BC 省的 CUDIC,银行页单独写明。
不入库、只在相关类别页提醒的:Wise 等汇款公司。
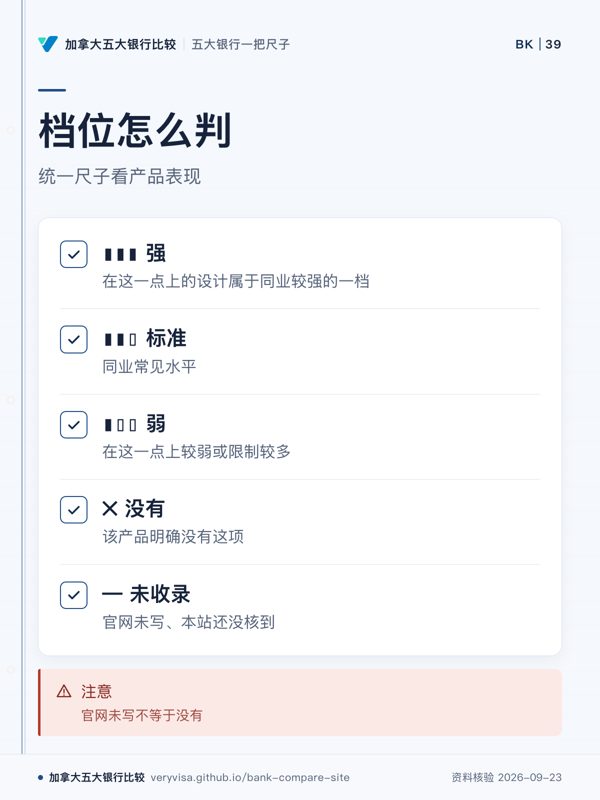
档位怎么判
每类产品有一份「统一尺子」:比哪几点、为什么比、每一档长什么样。判档严格按这份口径,不凭印象。
- 强 在这一点上的设计属于同业较强的一档
- 标准 同业常见水平
- 弱 在这一点上较弱或限制较多
- 没有 该产品明确没有这项
- 未收录 官网没写、本站还没核到——不等于没有
「官网未写」和「没有」不是一回事。一款产品核到的点不足 60% 时,产品页直接提示你开户前向银行要费用表和条款核对,而不是编一个档位。
为什么不写利率
储蓄、GIC、房贷的利率每天都可能变,信用卡年息也会调整;促销利率还常有期限和资格限制。写在页面上的数字过几天就可能是错的,还容易被当成报价。所以本站利率一律不写数值,写「以官网当日为准」。月费、年费、外币交易费这类银行官网明文公布、较少变动的费用可以写,并注明核对日期。
出处规则
- 每个档位都附出处,优先银行官网产品页、费用表(fee schedule)与持卡协议 PDF。
- 误解库的每条真相附官方或监管出处:加拿大金融消费者管理局(FCAC)、加拿大存款保险公司(CDIC)、CMHC、FINTRAC、征信机构、银行官网。
- 社区说法标 💬 并写平台与样本(「论坛 3 帖」「Reddit 个案」),只代表发帖人经历,不当事实;无链接不收。
- 每个产品与银行标注核对日期;条款变动以银行官网最新版本为准。
听 5 分钟:这个站怎么用
NotebookLM 根据本站内容生成的中文音频概述;费率与条款以官网当前版本为准。
站族
新移民金融生活的四步:开银行账户 → 买车买房上保险 → 给家人配保障 → 开投资账户。四个站用同一把「统一尺子+避坑清单」的方法。
- 人寿·重疾·健康险比较:给家人配寿险、重疾、失能与健康保障。
- 车险·房屋险比较:买车、租房、买房后的普通保险。
- 投资账户与机构比较:TFSA、RRSP、FHSA、RESP 放哪家、怎么长。
免责声明
本站不构成金融、投资、法律或税务建议。本站不是任何银行的官方网站,与所列银行无隶属关系,也不收取任何银行的推广费用。费用、利率、额度、资格与优惠,一律以银行官网当日公布和银行给你的书面条款为准;个人理财决定请咨询银行或与银行无关的独立理财顾问。档位按公开条款和统一口径判定,不因任何合作关系调整。
开户前问清楚
带着这 3 个问题去找银行分行客户经理或独立理财顾问
- 我是什么身份、登陆多久,哪家的新移民方案我还能办?
- 免费期过后,账户和卡每年实际要付多少?怎样继续免?
- 我最常用的是汇款、刷卡还是存钱,哪一项该先比?
费用、额度、利率按你的身份、收入和存款报出来,而且随时调整;本站只比条款设计,不替银行报价。开户时找分行(可预约普通话/粤语),做整体理财规划找独立理财顾问,各家真实体验到论坛问。
开户前要准备什么 →