中立比较 · 不代表任何一家银行 · 不写利率 · 人寿·重疾·健康险比较 ↗ · 车险·房屋险比较 ↗ · 投资账户与机构比较 ↗已收录 11 家:加拿大皇家银行(RBC)、道明银行(TD)、丰业银行(Scotiabank)、蒙特利尔银行(BMO)、加拿大帝国商业银行(CIBC)、加拿大国家银行(National Bank)、橘子银行(Tangerine)、Simplii Financial、EQ Bank(Equitable 旗下)、温哥华城市信用社(Vancity)、海岸资本信用社(Coast Capital)
加拿大五大银行比较门户新移民开户·信用卡·汇款·房贷,一把尺子比五大行,也比网络银行与 BC 信用社

首页 / 误解库 / 房贷(新移民项目)

常见误解

「房贷和信用额度绑在一起,每还一笔本金,可用额度就长回来,最多到房价八成」

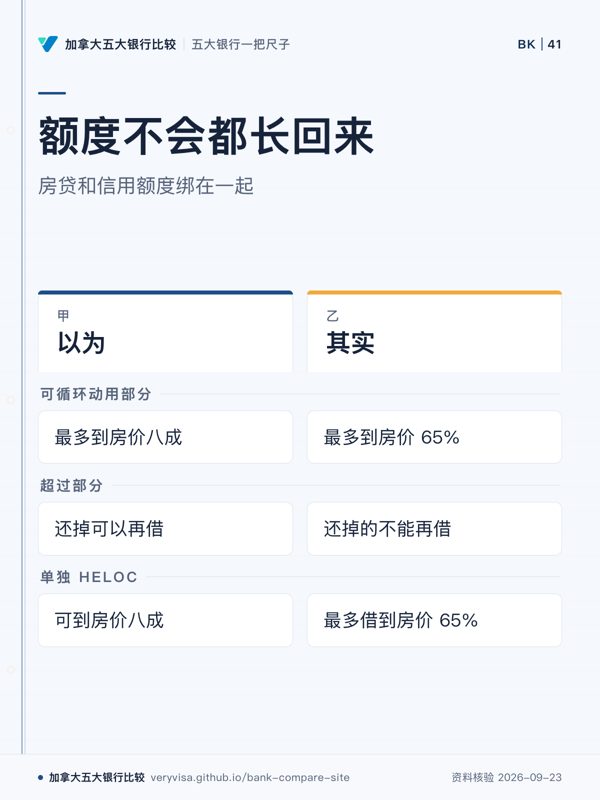
房贷和信用额度绑在一起,每还一笔本金,可用额度就长回来,最多到房价八成

OSFI:组合贷款里可循环动用的部分最多到房价 65%;超过 65% 的部分必须按期还本、还掉的不能再借,直到总额降到 65%。FCAC:单独的 HELOC 最多借到房价 65%,要有超过 35% 的净值。

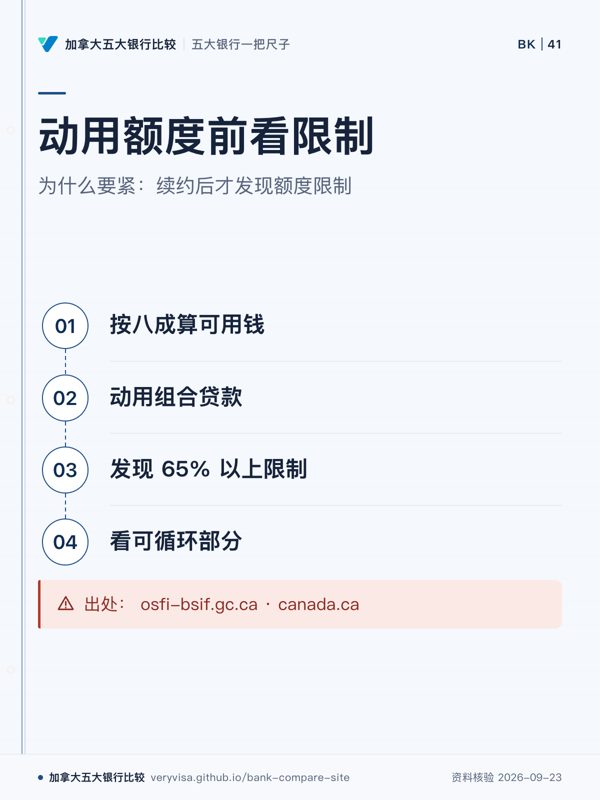
为什么要紧:按八成算好了要动用的钱,续约后才发现 65% 以上的额度只能还、不能再借

出处:osfi-bsif.gc.ca ↗ · canada.ca ↗

知识卡:不看正文也能拿到这一页的核心

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不写利率。

额度不会都长回来;房贷和信用额度绑在一起;以为;其实;可循环动用部分;超过部分;单独 HELOC
超过 65% 的部分还掉不能再借。
先看
先看可循环动用部分的条件。
易漏
超过 65% 的部分必须按期还本。
下一步
看房贷(新移民项目)统一尺子档位。
详情与分享 →
动用额度前看限制;为什么要紧:续约后才发现额度限制;按八成算可用钱;动用组合贷款;发现 65% 以上限制;看可循环部分;出处: osfi-bsif.gc.ca · canada.ca
组合贷款超过 65% 的部分不能再借。
先看
先看 65% 以上部分的处理。
易漏
单独 HELOC 最多借到房价 65%,要有超过 35% 的净值。
下一步
看房贷(新移民项目)统一尺子档位。
详情与分享 →

接下来

看各家房贷(新移民项目)在统一尺子上的档位 →

开户前问清楚

带着这 3 个问题去找银行分行客户经理或独立理财顾问

  1. 我登陆多久、什么身份,能用你们的新移民房贷方案吗?首付最低多少?
  2. 没有加拿大信用分,你们接受哪些替代证明(海外信用报告、租房记录)?
  3. 每年能提前还多少本金?合同期内换房能不能带走?

房贷(新移民项目)的费用、额度、利率按你的身份、收入和存款报出来,而且随时调整;本站只比条款设计,不替银行报价。开户时找分行(可预约普通话/粤语),做整体理财规划找独立理财顾问,各家真实体验到论坛问。

开户前要准备什么 →
开户前先问清楚:询价前准备什么到飞出国论坛提问 ↗

把本站对比链接贴到论坛,说清身份、登陆多久、在哪个城市,别贴账号、卡号、SIN 和地址。

银行投诉与消费者权益:加拿大金融消费者管理局(FCAC) ↗