开户前准备
开户前,带齐这 6 样、问清这几件事
本站只比条款设计,不替银行报价。费用、额度、利率按你的身份、收入和存款报出来,而且随时调整;本站只比条款设计,不替银行报价。开户时找分行(可预约普通话/粤语),做整体理财规划找独立理财顾问,各家真实体验到论坛问。
知识卡:不看正文也能拿到这一页的核心
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不写利率。
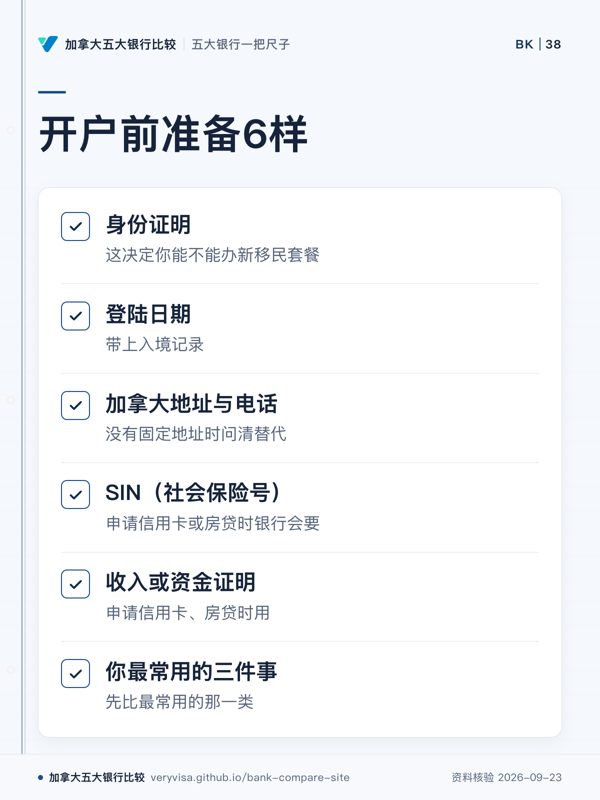
开户前准备这 6 样
- 身份证明护照+永久居民确认页(COPR)或 PR 卡、工签、学签;这决定你能不能办新移民套餐
- 登陆日期多数套餐按「登陆后多少个月或几年内」算资格,带上入境记录
- 加拿大地址与电话临时住址也可以;没有固定地址时问清银行接受哪些替代
- SIN(社会保险号)开普通存款账户不一定要 SIN,但有利息收入、申请信用卡或房贷时银行会要
- 收入或资金证明申请信用卡、房贷时用:聘书、工资单、海外收入与存款证明
- 你最常用的三件事付房租、汇款、刷卡还是存钱——先比最常用的那一类
不要在公开页面或论坛里发账号、卡号、SIN、护照号或完整地址。
两个入口
比什么、怎么比
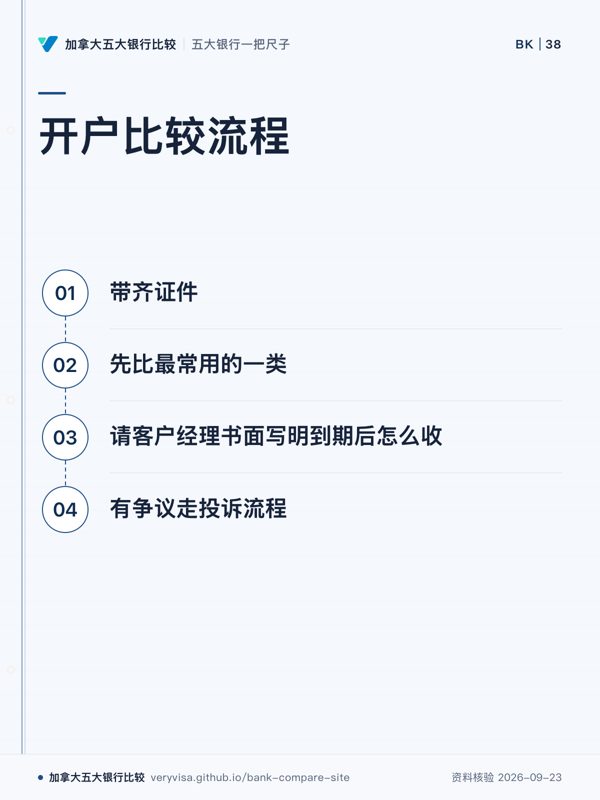
本站已收录的银行:加拿大皇家银行(RBC)、道明银行(TD)、丰业银行(Scotiabank)、蒙特利尔银行(BMO)、加拿大帝国商业银行(CIBC)、加拿大国家银行(National Bank)、橘子银行(Tangerine)、Simplii Financial、EQ Bank(Equitable 旗下)、温哥华城市信用社(Vancity)、海岸资本信用社(Coast Capital)。新移民套餐的优惠常按季度调整,去分行前先看官网当日的条款,并请客户经理把「免费期到期后怎么收」写在给你的书面材料里。
比较时对照本站的统一尺子:先看你最常用的那一类(汇款、信用卡、日常收支),再看套餐整体。银行的客户经理代表他所在的银行;想要跨银行的整体理财建议,找与银行无关的独立理财顾问(fee-only 或持证理财规划师)。
对银行的收费或服务有争议,先走银行内部投诉流程,再找外部投诉机构;联邦监管机构是加拿大金融消费者管理局(FCAC)。
开户前问清楚
带着这 3 个问题去找银行分行客户经理或独立理财顾问
- 我是什么身份、登陆多久,哪家的新移民方案我还能办?
- 免费期过后,账户和卡每年实际要付多少?怎样继续免?
- 我最常用的是汇款、刷卡还是存钱,哪一项该先比?
费用、额度、利率按你的身份、收入和存款报出来,而且随时调整;本站只比条款设计,不替银行报价。开户时找分行(可预约普通话/粤语),做整体理财规划找独立理财顾问,各家真实体验到论坛问。
开户前要准备什么 →