CDIC不保外币存款,也不保长期限GIC
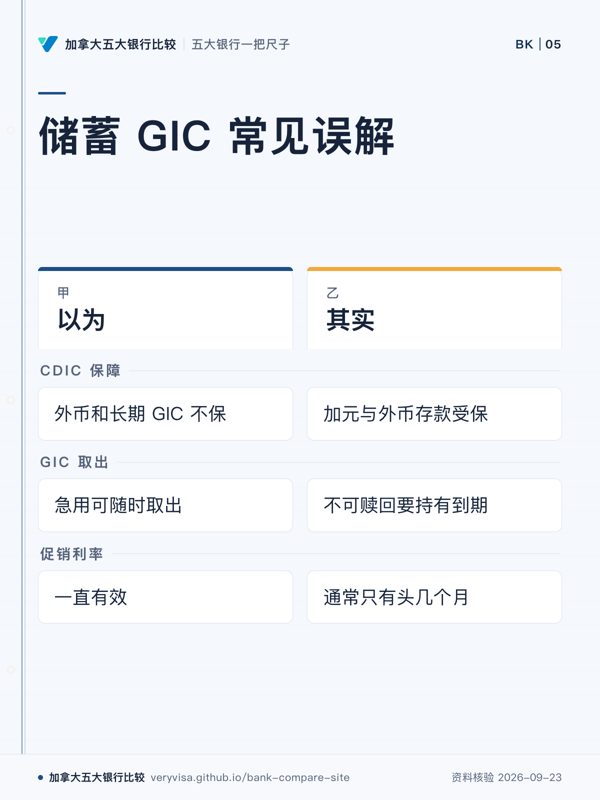
CDIC现规则下,加元与外币存款(含美元账户)都受保;GIC/定期存款不再受5年期限限制。同一银行内按账户类别(个人、联名、TFSA、RRSP、FHSA等)分别最高保10万加元;基金、股票、ETF、加密货币不受保。
为什么要紧:新移民常把美元账户和长期限GIC当成"裸奔",其实一样受保,但要按机构和账户类别分别算保额,别想当然
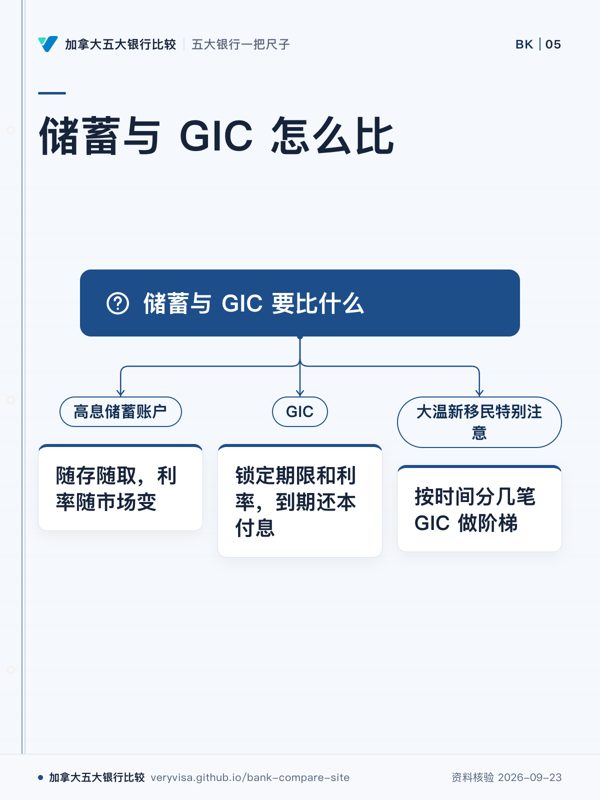
细看这条误解 →高息储蓄账户(HISA)随存随取,利率随市场变,促销利率通常只有几个月;GIC(保证投资证)锁定期限和利率,到期还本付息,不可赎回的品种提前拿不出来。两者都受 CDIC 存款保险保障(有上限和条件)。新移民第一年就有 TFSA 额度,GIC 放进 TFSA 利息免税。
大温新移民特别注意:买房首付、孩子学费这类有明确用钱时间的钱,适合按时间分几笔 GIC 做阶梯。利率每天变,本站不写数字,以官网当日为准。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不写利率。
CDIC不保外币存款,也不保长期限GIC
CDIC现规则下,加元与外币存款(含美元账户)都受保;GIC/定期存款不再受5年期限限制。同一银行内按账户类别(个人、联名、TFSA、RRSP、FHSA等)分别最高保10万加元;基金、股票、ETF、加密货币不受保。
为什么要紧:新移民常把美元账户和长期限GIC当成"裸奔",其实一样受保,但要按机构和账户类别分别算保额,别想当然
细看这条误解 →在 BC 只要存信用社,存多少都全额受保
只有 BCFSA 授权的省级信用社由 CUDIC 全额保。联邦信用社如 Coast Capital 归 CDIC,每类最多 10 万;Prospera、Sunshine Coast 2026-05-06 并入后也归 CDIC。
为什么要紧:以为「信用社都无上限」,把大额存款放进联邦信用社,超出 10 万的部分其实没保
细看这条误解 →在 BC 省级信用社,会员股和存款一样由 CUDIC 全额保
BCFSA 原文:CUDIC 全额保的是存款和 2020-01-01 前发行的非股权股;会员股(equity shares)、2020 年起发行的非股权股、基金都不保,指数挂钩定存只保本金和保底收益。
为什么要紧:把信用社推销的股金、基金当成存款放大钱,以为也有无上限保障,出事时这部分没有保
细看这条误解 →Prospera 并入 Coast Capital 后,全额保障一直照旧
2026-05-06 前存入 Prospera、Sunshine Coast 的钱有过渡保障(活期 180 天、GIC 到期止);新存款没有。之后每类 10 万:CDIC 说与 Coast 合并算,Coast 说可分算 2 年,宜按合并算。
为什么要紧:把「原来无上限」当成永久,或以为换个商号就多一份保额,大额存款在过渡期结束后露在外面
细看这条误解 →GIC急用钱的时候可以随时取出来
不可赎回(non-redeemable)GIC必须持有到期,官网明写提前支取不行;只有可赎回(cashable)品种能提前支取,且多数按更低的"提前支取利率"计息,不是原定利率。
为什么要紧:把应急金全放进不可赎回GIC,真遇急用钱会发现取不出来或大幅折息,等于变相锁死流动性
细看这条误解 →开户不用 SIN,那存储蓄、买 GIC 也都不用给 SIN
开支票账户法律上不要求 SIN;但储蓄、GIC、TFSA 这类会产生利息或分红的账户,联邦《SIN 使用守则》写明银行需要你的 SIN 用于报税。
为什么要紧:落地时开了账户就以为手续齐了,存储蓄或 GIC 时被要求补 SIN
细看这条误解 →把成年子女加进联名账户,父母走后钱就自动归他
最高法院 Pecore 案:无偿转进与成年子女的联名账户,推定子女替父母托管,要由子女证明父母本意是赠与,否则钱归遗产。银行照生存者权转给子女只是银行免责(RBC 协议原文),家人之间的争议另算。个案请问律师。
为什么要紧:想用联名省掉遗嘱认证,结果兄弟姐妹起诉、或子女被判把钱退回遗产
细看这条误解 →手里有父母的授权书(POA),父母走后还能拿它办银行事
BC《授权书法》第 30 条:立持久授权书的人去世,授权书即终止。此后由遗嘱执行人办理,TD 写明要带死亡证明、遗嘱和本人证件;丧葬费可先从遗产资金里付。
为什么要紧:父母去世后还用授权书取钱转账,既办不成,也可能引来其他继承人的追究
细看这条误解 →储蓄账户的促销利率一直有效,可以放着不管
促销利率通常只维持开户后的头几个月,官网同页会写明促销期限和到期后回落的基础利率(往往明显更低);到期前要主动比价、转GIC或换产品,别让钱躺在回落后的低息户头里。
为什么要紧:大多数人只记得开户当天的数字,几个月后利率悄悄跳水没人提醒,长期实际到手利息比想的少很多
细看这条误解 →点开每一点看「强、标准、弱」各长什么样。每一点都有固定的判档口径,不同人按同一口径判出同样的档。档位只说「在这一点上的设计强弱」,不代表整体好坏——哪一点对你要紧,取决于你的情况。
点单元格看出处。灰色虚线=本站在官网上还没核到,不等于没有——开户前向银行要费用表和条款核对。优惠常有期限,以官网当日为准。
档位:强标准弱没有未收录档位怎么判 →
← 表格可左右滑动看更多产品 →
| 比什么 | RBC 高息储蓄与GIC加拿大皇家银行(RBC) | TD 高息储蓄与GIC道明银行(TD) | 丰业银行高息储蓄与 GIC丰业银行(Scotiabank) | BMO 高息储蓄与GIC组合蒙特利尔银行(BMO) | CIBC 高息储蓄与 GIC加拿大帝国商业银行(CIBC) | 国家银行高息储蓄与 GIC加拿大国家银行(National Bank) | Tangerine 储蓄账户与 GIC橘子银行(Tangerine) | Simplii 高息储蓄与 GICSimplii Financial | EQ Bank 高息账户与 GICEQ Bank(Equitable 旗下) | Vancity 高息储蓄与定期存款温哥华城市信用社(Vancity) · BC | Coast Capital 高息储蓄与 GIC海岸资本信用社(Coast Capital) |
|---|---|---|---|---|---|---|---|---|---|---|---|
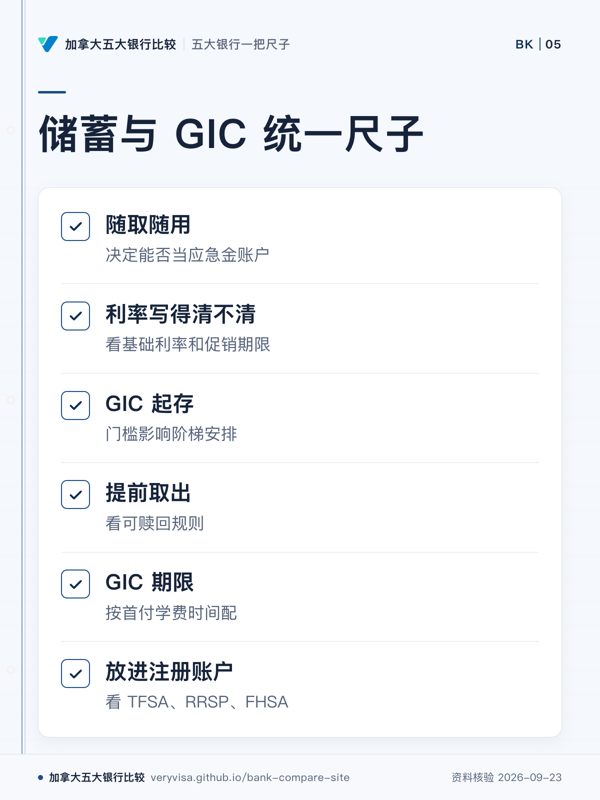
| 随取随用储蓄账户转出去是否收费、每月能免费转几次,决定它能不能当应急金账户 | 强官网写明本行账户间自助转账免费不限次数,另有每月一次免费ATM取现看出处 | 强官网写明用网银或App向其他TD存款账户转账不限次数且免费看出处出处:td.com ↗ | 强官网写明不限次数免费自助转出,无最低余额要求看出处 | 强官网写明数字银行与ATM转账免费,仅柜台/客服协助转账每笔收5元看出处出处:bmo.com ↗ | 强官网写明「free transfers between your accounts」(本行账户间)看出处出处:cibc.com ↗ | 强官网写明本行账户之间「Free unlimited funds transfers」看出处出处:nbc.ca ↗ | 未收录 | 强官网写明「Skip the transaction fees」「Access your savings」看出处 | 强费用表写本行账户间、与绑定外行账户间 EFT 转账均「Free」看出处出处:eqbank.ca ↗ | 强网银与手机交易(含本行账户间转账)写明「Free」;柜台每笔 5 元看出处 | 强写明经网银、电话在本行账户间转账「free & unlimited」看出处 |
| 利率写得清不清促销利率只有几个月、到期回落是最常见的坑;要看官网有没有把基础利率和促销期写在一起 | 强官网同页写明开户促销利率与3个月期限,并列出到期后的基础利率看出处 | 强同页只列按余额分档的常规利率,没有限期促销利率(现金奖励不是利率)看出处出处:td.com ↗ | 强同一页写明促销利率有 90 天等限时期限,并同时列出常规利率;以官网当日为准看出处 | 标准页面同时列基础利率与促销利率,促销期限与到期回落写在链接的详细条款里看出处出处:bmo.com ↗ | 强同页写分层常规利率与新户 3 个月奖励利率看出处出处:cibc.com ↗ | 强利率页对高息储蓄只列一个常规利率,产品页没有限期促销利率看出处出处:nbc.ca ↗ | 标准储蓄页写常规利率与 5 个月新户优惠;到期回常规利率写在优惠页看出处 | 强同页写分档常规利率与 153 天新户优惠,优惠=常规利率加促销部分看出处 | 强同页写基础利率与「每月工资直存满 2,000 元」才有的奖励利率看出处出处:eqbank.ca ↗ | 标准账户页只写「Earn up to」促销数字;90 天后回落写在另一优惠页看出处 | 强同页只列一个常规利率,没有限期促销利率(新会员现金奖励不是利率)看出处 |
| GIC 起存刚落地手头紧,起存门槛低才能分几笔做阶梯 | 未收录 | 强官网写明大部分GIC最低起存500元(美元GIC为1000美元)看出处出处:td.com ↗ | 强GIC 起存最低 500 元看出处 | 标准非可赎回GIC与1-5年期可赎回定存单最低起存1000元看出处出处:bmo.com ↗ | 强可赎回与不可赎回注册 GIC 均写明「Minimum investment of $500」看出处出处:cibc.com ↗ | 标准官网两处不一:GIC 总页写全部 500 元起,可赎回 GIC 页写非注册 1,000 元;按 1,000 判看出处出处:nbc.ca ↗ | 强官网写明开 GIC「no minimum balance required」看出处 | 强官网写明「You can start with as little as $100」看出处 | 强官网写「start investing in GICs with as little as $100」看出处出处:eqbank.ca ↗ | 强不可赎回定存按半年复利起存 100 元,其他付息方式 500 元看出处 | 强官网写「You want to start with at least $500」看出处 |
| 提前取出不可赎回 GIC 利率高但锁死;急用钱时能不能拿出来要先想好 | 标准官网写明有可赎回/可兑现GIC可随时支取,具体提前支取利率规则需另查看出处 | 强官网写明可赎回GIC按预设提前支取利率计息,不可赎回GIC须持有到期看出处出处:td.com ↗ | 强同时提供不可赎回与可赎回(Cashable)GIC,写明满 30 天后可无罚金支取看出处 | 强可赎回定存单可随时提前赎回,写明30天内赎回不计利息、最低赎回1000元看出处出处:bmo.com ↗ | 强可赎回 GIC 写明满 30 天赎回给全额利息,29 天内赎回不给利息看出处出处:cibc.com ↗ | 强有可赎回 GIC;免罚金型写明 30 天或 6 个月后可全部或部分兑现看出处出处:nbc.ca ↗ | 弱写明 GIC 到期前不能兑现,经批准的经济困难申请除外看出处 | 未收录 | 弱官网写「EQ Bank GICs are non-redeemable」,冷静期过后锁定看出处出处:eqbank.ca ↗ | 强可兑现定存锁定期 30 或 90 天,期内全额取出不计息,期后取出照计看出处 | 强1 年期可赎回 GIC 满 30 天免罚;另一款 6 个月内赎回不计息看出处 |
| GIC 期限期限选择多才能按用钱时间(首付、学费)配 | 强官网列出30天起至10年共约13档期限看出处 | 强官网写明期限30天至5年,另有百日、14个月等特别期限看出处出处:td.com ↗ | 强不可赎回 GIC 期限从 30–364 天到 1–10 年都有看出处 | 强可赎回定存单1天至5年、非可赎回GIC1至10年,期限选择多看出处出处:bmo.com ↗ | 强期限最短 30 天,长期 GIC 写明 1 到 7 年看出处出处:cibc.com ↗ | 强官网写明 GIC 期限「from as little as 30 days to 10 years」看出处出处:nbc.ca ↗ | 强GIC 期限列 90 天、180 天、270 天与 1 至 5 年看出处 | 标准GIC 与 RRSP GIC 期限只列 1 至 5 年看出处 | 强期限从 3 个月、6 个月、9 个月到 1–5 年,另有 6、7、10 年看出处出处:eqbank.ca ↗ | 标准加元可兑现 1 年、不可赎回 1–5 年;30–364 天短期只有美元看出处 | 强官网写期限「30 days to 7 years」看出处 |
| 放进注册账户GIC 放在 TFSA/RRSP/FHSA 里利息免税或递延,新移民第一年就有 TFSA 额度 | 标准官网写明可放进TFSA、RRSP、RESP、RDSP等注册账户,本页未提FHSA看出处 | 标准官网写明可放进TFSA或RRSP,FHSA/RESP品种未在正文明确列出看出处出处:td.com ↗ | 标准写明可放进 RRSP、RRIF、RESP、TFSA;未见提到 FHSA看出处 | 强官网写明GIC可放入RSP、TFSA、FHSA、RESP、RDSP等注册账户看出处出处:bmo.com ↗ | 强GIC 写明可放入 TFSA、RRSP、FHSA(另有 RRIF/RESP/RDSP)看出处出处:cibc.com ↗ | 标准写明 GIC 可放进 TFSA、RRSP 或非注册账户;未写 FHSA看出处出处:nbc.ca ↗ | 标准注册 GIC 写明可放 TFSA、RSP(另有 RIF);未写 FHSA看出处 | 标准写明 GIC 可放 RRSP、适用注册与非注册计划;未写 TFSA、FHSA看出处 | 强官网写注册 GIC 可放进 TFSA、RRSP、FHSA(魁北克不提供 RSP/FHSA)看出处出处:eqbank.ca ↗ | 强不可赎回定存可放进 TFSA、RRSP、FHSA、RRIF、RESP、RDSP看出处 | 强官网写可放进 TFSA、FHSA、RRSP 或非注册账户看出处 |
💬 网友称柜台承诺临时卡能加进Apple Pay,客服后来才承认因资料不全根本没办卡,几次给的时间表还互相矛盾
💬 中文报道称一位RBC客户被通知30天内关闭名下所有账户且不给理由,报道称频繁境外汇款本身就可能触发这类清户
💬 从汇丰迁移来的客户称收到邮件说只要这个支票账户不关,月费就一直免
💬 老客户称即使维持余额,RBC也不肯免支票账户月费,只能每月打电话去退,直到银行把这条路也堵上
💬 网友称免月费门槛从5000加元提高到6000加元,月费本身也从29.95加元涨到30.95加元
💬 刚移民安省的网友称在柜台激烈争执12分钟后,一张不到1000加元的知名美国券商支票仍被扣查15个工作日
💬 网友称用了近两年后销户,因为要压4000加元活期才能免月费太占用现金,不过日常服务体验一直不错
💬 网友称账户没有透支却仍每月被扣5加元透支保护费,两年下来算出被多收了近1500加元
💬 网友称Basic账户宣传的「不限次e-Transfer」是虚假宣传,转账其实算进12次免费限额,一天转两次就收到72加元月费
💬 网友称App和网银大约每月都会崩一次,e-Transfer老提示「请稍后再试」,一个储蓄账户整个周末都打不开,分行柜员也开不了
💬 中文报道称2024年7月Scotiabank确认系统故障导致直存和支票入账迟迟不到账,故障追踪网站收到约5000份报告
💬 报道称FCAC因BMO自2010年起向新移民、医科牙科生、原住民等10万余客户错收月费,开出400万加元罚款
💬 网友称2025年5月起信用卡年费减免新增年刷1.5万加元门槛,此前账户套餐自动减免、没有这个要求
💬 网友称2025年起Smart账户信用卡年费返现门槛提高到需在CIBC存10万加元,准备转用别处免年费卡
💬 新移民称开户一个月内账户被冻结、客服一直未解决,CIBC随后以身份文件涉嫌造假为由终止账户关系
💬 网友称转投专业套餐后拿到免最低存款、免月费的支票账户,World Elite年费能靠旅行返现抵回
💬 新移民称登陆前就在国家银行开了户,到店后被告知借记卡不能网购,只有信用卡能用
💬 网友称支票余额只有1-2加元时被扣45加元透支费,正是这笔费用把账户拖成负数
💬 老客户称新扣款政策会把转账冻结长达5个工作日,规律不明,即使账户里其他资产足够覆盖也一样
💬 持工签者称网上开户只认加拿大photo ID,打电话客服也说帮不了
💬 网友称登录故障(找不到忘记密码、一次性验证码收不到)导致账户被锁近两个月,换手机号触发15天安全锁反复重置,投诉到监管机构后才恢复
💬 网友称2022年就被告知账户已关闭,2023年和2025年却又两次收到不活跃费催缴,因为账户其实从未真正关闭
💬 网友称支票账户免月费但每日ATM取现上限约500到1000加元,就算只取一次客服也不肯临时提高
💬 网友称办高息促销要求先寄张借记卡结果一直没收到,最后答应的促销利率也被打了折扣,还要经过长时间等待
💬 网友称两张各10万加元的支票被扣查超过6个工作日,即使汇款方账户里的钱早就转出去了
💬 网友称满足条件后活期利率明显上调,觉得比为省别家信用卡年费而转移直存更划算
💬 老用户称2026年4月起ATM报销改为每月限5次、每次5元,认为是对这项福利的削减
💬 持临时SIN的新移民被拒开RRSP和TFSA,称Wealthsimple、Questrade和各大行都没有这个限制
💬 网友称原本无限次的日常账户被砍到每月25次,超出后每笔收50到90分,还被硬推销Vancity Visa卡
💬 安省网友线上获批免费支票账户后,被拦下5加元入账e-Transfer,要求本人到店或寄公证授权书证明身份
💬 网友称免月费但每笔转出e-Transfer收1.5加元很膈应,30年老客户吐槽电话客服差、App和官网像灾难
💬 网友称GIC利率有吸引力,但分行取消柜台服务改全自助后,10年老客户因此离开
💬 网友称按要求完成直存后,欢迎奖金迟迟未到账,从9月24日开户等到次年1月28日仍未收到
网站讲系统,论坛讲细节:开户经历、个案和时效消息。
开户前问清楚
储蓄与 GIC的费用、额度、利率按你的身份、收入和存款报出来,而且随时调整;本站只比条款设计,不替银行报价。开户时找分行(可预约普通话/粤语),做整体理财规划找独立理财顾问,各家真实体验到论坛问。
开户前要准备什么 →