一张图看懂考纲
不看正文也能拿到本站的核心结论。全部知识卡在 <a href="cards/">知识卡</a> 页。
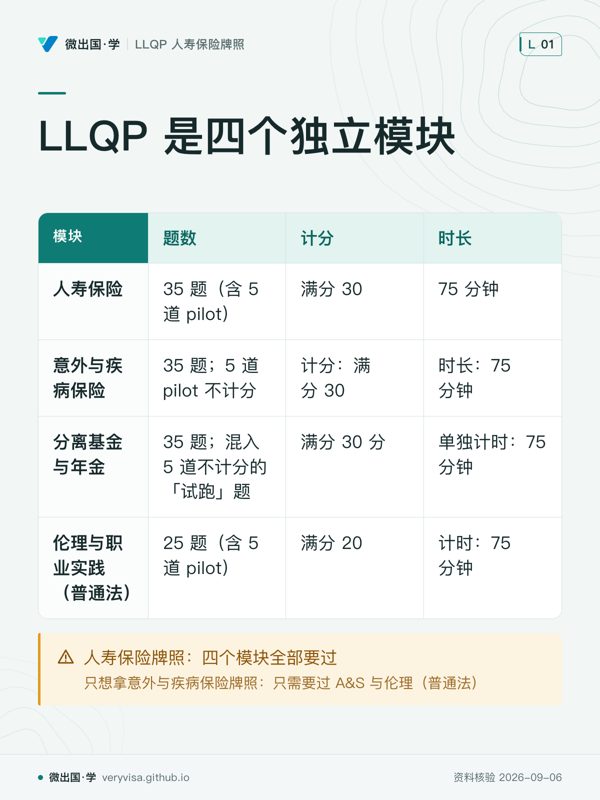
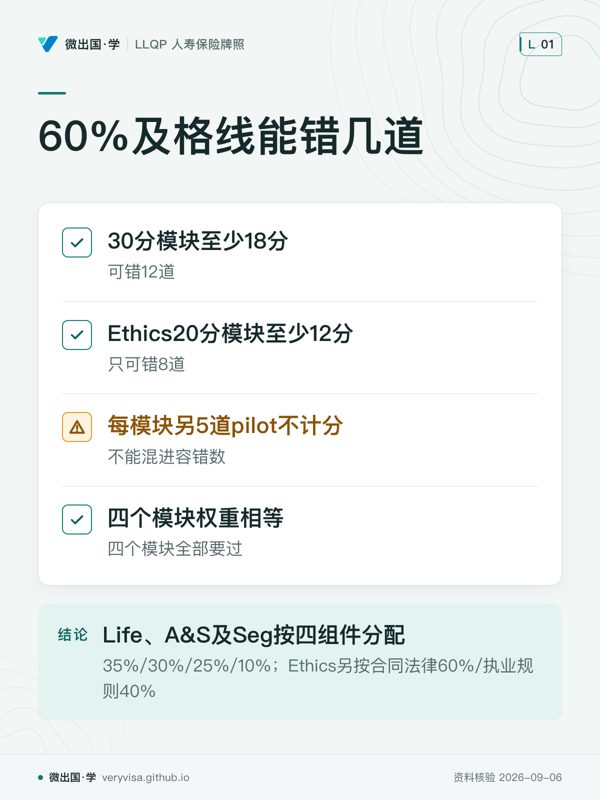
四场独立的考试,不是一张卷子
每模块单独报名、单独判分、单独补考:Life / A&S / Seg 各 35 题(其中 5 道不计分), Ethics 25 题(其中 5 道不计分),每场 75 分钟、60% 及格。 下面这条不是四块的权重,是四场考试——任何一场没过都得重考那一场。
讲义卡组
一屏一个意思,每几张插一道自测。不是把长文切碎——是单独编排过的取舍: 哪些值得独占一屏是判断。适合第一遍学与考前过;要查细节仍回全文讲解。
A&S 保什么,不保什么
Where A&S Fits: Financial Protection
c1「评估客户需求与处境」占本模块 35%——全模块权重最大的一块,且这一篇是整张地图,后面每一篇都在往上面填格子。
伤残险:定义即价格
Disability Income Insurance
c2「分析可用产品」占本模块 30%,伤残险(DI)是这一组件里篇幅最长、算数题最密的一章——四种残疾定义、三种续保等级、全来源上限,全部在这一篇。
重疾险与长护险:定义决定赔不赔
Critical Illness & Long-Term Care Insurance
c2「分析可用产品」占本模块 30%——CI 与 LTC 帮助应对疾病和照护开支,学习重点是合同定义、给付条件与资金缺口。
保储蓄:扩展医疗、牙科与旅行险
Extended Health, Dental & Travel Insurance
c2「分析可用产品」占本模块 30%——BC MSP 只覆盖医生诊疗,处方药、牙科、视力、境外医疗全部在外,这一篇讲的就是谁来接住这些账单。
企业伤残险三件套
Business Disability Insurance: Three Products
本章同时触及 c2「分析可用产品」(30%)与 c3「落实推荐」(25%)——三种产品表面都叫「企业伤残险」,保的对象、给付形态、税务处理彼此相反,是本模块出题密度最高的地方之一。
客户画像:先问出证据链,再谈产品
Client Profile: Evidence Before Products
c1「评估客户需求与处境」占本模块 35%——全模块四个能力组件里权重最大的一块,本篇讲的是产品比较之前必须先问出来、算出来的那一整条证据链。
推荐、合同与服务:s.101 九条法定底线
Recommendation, Contract & Service
横跨 c3「落实推荐」(25%)与 c4「保障期内服务」(10%),且是本模块唯一能讲出具体条号的一章——BC《Insurance Act》Part 4 s.101 九条法定条款,合同可以更优惠,不能更苛刻。
团体福利计划:一份保单背后的三方生意
Group Benefit Plans
本章把四个能力组件全部揉进一章——雇主、保险公司、经纪三方在同一份团体合同里各自承担什么风险、赚什么钱、算错了谁来兜底。
法律框架:三层法律怎么管一份保单
Legal Framework Governing Life Insurance
考纲组件一 60% 的入口——回答『一条规则该去哪层法律里找、谁有权签、出了事按哪部法算』。这是整个伦理模块的地基。
保单条款:法律替你写好的那些条款
Insurance Policy Provisions
这一章是 component 1 里最重的一章——当事人、成立生效、终止复效、主要条款、受益人指定与免于扣押,五个考纲子项有四项落在这里。
理赔与给付:钱最后到谁手里
Claims and Payment of Proceeds
理赔要同时解决三个问题——事件发生了吗、钱该给谁、给完之后还会不会被再告一次。三把伞与两套时钟,是本章的全部骨架。
机构地图:谁在管加拿大寿险
Bodies That Protect the Client
component 2 的入口——违规找监管、不服找 Ombuds、倒闭找基金,三条路互不替代也互不越权。
代理人的义务:从 KYC 到替换披露
Main Responsibilities of Life Insurance Agents
component 2 的后半——从『谁在管你』切换到『你要做什么』;六条主线的义务清单,就是监管人拿着核对的那张清单。
死亡风险与六类财务冲击
Why Life Insurance
本篇对应 CISRO 能力组件 c1「评估客户需求与处境」,占 Life 模块权重最大的 35%——但 c1 的计算题大头在 ch10,本篇只建框架:死亡会造成哪六类财务冲击、风险管理四招里为什么只有转移能处理死亡风险。
定期寿险:续保与转换两个开关
Term Life Insurance
本篇对应 CISRO 能力组件 c2「分析可用产品」,占 Life 模块权重 30%。定期险是这个组件里最基础、销量最大的产品,续保权与转换权这两个开关考试口径写了机制,但没写 2026 年各家保司实际把开关设在哪个位置。
终身寿险与 T-100:分红是权利还是恩惠
Whole Life & T-100
本篇对应 CISRO 能力组件 c2「分析可用产品」,占 Life 模块权重 30%。终身寿险与 T-100 是现金价值机制最长青、也最容易被『分红=保证收益』这类误解带偏的两类产品。
万能寿险:拆开的三要素
Universal Life Insurance
本篇对应 CISRO 能力组件 c2「分析可用产品」,占 Life 模块权重 30%。万能寿险是这个组件里结构最复杂、也是最容易被代理人自己讲错的一款产品——它把保障、费用、投资拆开摆在客户面前,透明度换来的是责任转移。
附加条款:主险留了个洞,谁来补
Riders & Supplementary Benefits
本篇对应 CISRO 能力组件 c2「分析可用产品」,占 Life 模块权重 30%。考纲把「合同类型」与「附加条款」写在同一个组件里——附加险不是清单记忆题,是「主险留了哪个洞、这份附加险补不补得上」的判断题。
团体寿险:三个当事人只有两个签字
Group Life Insurance
本篇对应 CISRO 能力组件 c2「分析可用产品」,占 Life 模块权重 30%。团体寿险看起来像个人寿险的团体版,实际上合同结构与税务规则换了一套逻辑——员工既不是投保人,也读不到总合同原件。
寿险与税:免税只对了三分之一
Life Insurance Taxation
本篇交叉 CISRO 能力组件 c2(分析产品,30%)与 c3(落实推荐,25%),考试口径单独用一整章讲。「保险免税」这句话只对了三分之一——身故给付免税,但保单在生前被动过(退保、贷款、转让)常常要交税,交多少取决于 ACB。
企业寿险:三个温哥华老板的问题
Business Life Insurance
本篇对应 CISRO 能力组件 c2「分析可用产品」(sub-component 2.1),兼顾 c1 的关键人保额估算方法。买卖协议、关键人保险、公司持有寿险共用同一条免税规则,但触发场景、谁持有保单、谁最终受益完全不同。
投保与核保:三类风险各答什么问题
Application & Underwriting
本篇对应 CISRO 能力组件 c3「落实推荐」,占 Life 模块权重 25%。核保是一场信息不对称的博弈——申请人知道的永远比保司多,考试口径讲对了三类风险的评估逻辑,但漏了两条现行法律约束:基因非歧视法与反洗钱报告义务。
评估客户处境:这个人到底需要多少寿险
Assessing Client Needs
本篇对应 CISRO 能力组件 c1「评估客户需求与处境」,占本模块 35%——是整个 Life 牌照考纲单一权重最大的一块。算错保额这一步,后面推荐得再漂亮的产品组合也是建在错的地基上。
提出推荐:说得出为什么,留得下痕
Recommending a Policy
本篇交叉 CISRO 能力组件 c1 收尾与 c3「落实推荐」的开端,c3 占 Life 模块权重 25%。一份没有留下推荐理由的建议,在事后没有任何证明力——这一篇讲的是怎么把专业判断变成留得下痕的记录。
保障期内服务:卖出保单只是开始
Ongoing Policy Service
CISRO Life c4 保障期内服务权重 10%:从变更、复效到理赔,把法定条件落实到客户文件与办理步骤。
投资与储蓄基础
Investment & Savings Basics
考纲 c1「评估客户处境」占本模块 35% 权重,是四个能力组件里最大的一块——而这一章正是它的地基:时间价值、账户家族、投资者保护体系、CPP2。
分离基金:保证与保护
Segregated Funds: Guarantees & Protection
考纲 c2「分析产品」占本模块 30% 权重——分离基金凭什么能提供共同基金完全没有的保证、遗嘱认证豁免与债权人保护,是这一组件反复出题的地方。
年金:把钱换成收入
Annuities: Trading Capital for Income
考纲 c2「分析产品」占本模块 30% 权重——年金是这一组件里唯一一类'卖的不是资产、卖的是一个承诺'的产品,柜台上最容易把'怕钱不够用'和'怕活太久'讲反。
投资者画像与 KYC
Investor Profile & KYC
考纲 c1「评估客户需求与处境」占本模块 35% 权重——比分析产品(30%)与落实推荐(25%)加起来还大,因为一份留痕完整的投资者画像是代理人被投诉时重要证据之一,仍须与真实客户资料、沟通和交付记录一起判断。
从画像到推荐
From Profile to Recommendation
考纲 c3「落实推荐」占本模块 25% 权重——把上一章的投资者画像翻译成产品建议,并把判断过程写成一份客户签字、代理人存档的书面文件。
合同条款逐项读
Reading the Contract Clause by Clause
考纲 c2「分析产品」的一部分——柜台工作的大部分错误不是算错保证金额,是把'合同条款'和'保险公司自定的行政规则'混为一谈。
团体退休与投资计划
Group Retirement & Investment Plans
考纲 c2「分析产品」子组件——代理人服务的对象换成了发起方(雇主),前几章的分离基金、年金保证、投资者画像会全部重新出现一次,但每次都多了一层新问题。
题库覆盖诚实交代
这张表是给你看的,不是给我自己看的。题库还没铺满,哪里薄就写在这里。 模块考页面还会按 CISRO 能力组件再报一次缺口——那一层才是抽卷时真正卡住的地方。
| 模块 | 考纲 | 题数 | 实际占比 | 状态 |
|---|---|---|---|---|
| 人寿保险 | 25% | 137 | 28.8% | — |
| 意外与疾病保险 | 25% | 127 | 26.7% | — |
| 分离基金与年金 | 25% | 124 | 26.1% | — |
| 伦理与职业实践·普通法 | 25% | 88 | 18.5% | ⚠️ 缺口 |
四册逐章拆解
考试口径只当骨架,内容回 2026 现行官方源重建。这是主线。
为什么需要人寿保险:死亡风险、财务冲击与四种风险管理策略(Life 模块地图)
定期寿险:可续、可转、按年定制,2026 市场谁在卖什么(Term Life Insuran
终身寿险与 T-100:分红、现金价值、保费抵扣,2026 市场的分红险长什么样
万能寿险:拆开的三要素、YRT 与 LCOI、免税测试,为什么它最容易卖错
附加条款与补充保障:每个 rider 解决什么需求,多花的钱值不值
团体寿险:谁是被保险人,离职怎么转换,福利计划里寿险那一格怎么读
寿险与税:死亡给付为什么免税、保单处置什么时候要交税、企业与遗产怎么用它
企业寿险:关键人、买卖协议与公司持有保单,温哥华小老板最常问的三件事
投保与核保:保险公司在查什么,加费、除外与拒保怎么来的(Application and Un
评估客户处境:一个人到底需要多少寿险(收入替代法 vs 资本需求法)
提出保险推荐:从需求到产品,披露、比较与 reason-why 信怎么写(Recommend
保障期内服务:变更、复效、受益人与理赔——BC 规则怎么落地(Ongoing Policy
意外与疾病保险保护什么:个人、家庭与企业的财务目标与四类风险
伤残保险(DI):收入没了谁来付,个人险、团体险与政府给付怎么先后接力
重疾险与长期护理险:定义决定赔不赔(Critical Illness & Long-Term
保储蓄:扩展医疗、牙科与旅行险,BC MSP 不保什么
企业伤残险三件套:营业费用险(BOE)、关键人伤残与买卖协议买断
客户画像:收入、资产、现有保障与缺口,A&S 模块权重最大的一环
A&S 的推荐、合同与服务:法定条款、理赔与续保,BC Insurance Act Part
团体福利计划专章:资格、费率、协调给付与 ASO——一份保单背后的三方生意
投资与储蓄基础:复利、注册账户家族与考试口径没有的 FHSA
分离基金:保证、保护与它和共同基金的真正区别
年金:把一笔钱换成一辈子的收入,三类年金与 prescribed 税务
投资者画像:KYC、风险承受力与适当性——为什么它是本模块 35% 的大头
分离基金与年金的推荐:从画像到产品、申请表与 reason-why 信(Segregated
分离基金合同(IVIC)与年金合同:条款逐项读,哪些是保证、哪些能改
团体退休与投资计划:DB 与 DC 的责任分工,CPP 增强之后企业还要不要办计划
寿险的法律框架:BC 到底用的是哪部法(Legal Framework Governing
保单条款:谁是当事人、合同何时成立、法律替你写好的那些条款(Insurance Policy
理赔与给付:钱最后到谁手里(Claims and Payment of Proceeds)
保护客户的机构:谁在管加拿大寿险,各管什么(Bodies That Protect the
寿险代理人的主要义务:从 KYC 到替换披露,违规怎么罚(Main Responsibili
制度与事实层
怎么报名、考完怎么入行、通过率真相。
其它考试
一考一站,各自独立:进度、错题、复习队列互不影响。换设备用进度页的「导出学习数据」。