这一节讲的是伦理模块的上半部分:保护客户的机构。读者有两类——正在准备 LLQP Ethics(普通法)模块的考生,以及已经在 BC 执业、需要当场回答客户「保险公司倒了我的钱怎么办」「我要投诉该找谁」的代理人。
考纲位置:CISRO 2015 版考纲把 Ethics 模块切成两块,component 1「合同的法律层面」占 60%,component 2「规范寿险代理人活动的规则」占 40%,本节属于 component 2 的前半(CISRO)。这一场考试 25 题(含 5 道不计分的 pilot 题)、记 20 分、75 分钟、四选一、60% 及格(Insurance Council of BC);全国首次通过率 80%,是四个模块里最高的一个(CISRO)——但「最高」也意味着每五个人里仍有一个第一次没过。
学完这一节,你应该能做三件事:说得出一个客户从投诉、争议到公司破产受偿的完整路径上,每一段各是谁在管;分得清考试口径 2022 年印的机构名与 2026 年的现行名,以及哪些数字已经全面过期;在 BC 的具体语境下答出「管代理人的实体规则到底写在哪部法里」。
ℹ️
本页的数字都是带日期的快照,不是永久值
凡涉及金额、生效日、机构名的地方,本页都标了出处编号(LWS-xxxx)与核实日 2026-09-04。 考试口径(AMF 9e,2022 年出版)在本章的机构名与金额上已经有多处过期——这不是考试口径写错了, 是它写对了 2022 年的事。理解机制比背某一年的数字重要,所以每一处会变的数字, 本页都同时给出「它为什么会变」。
一、制度设计与底层逻辑:为什么这是一张分层的网
1. 联邦管钱,省管人
考试口径 4.1.1 一开头就把分工定死了:联邦依《Insurance Companies Act》并通过金融机构监管局(OSFI)对联邦注册的寿险公司做的事,主要是判断「财务是否稳健」(determine the financial soundness);各省与各地区除了对本省注册公司做同样的财务判断之外,还负责代理人持牌与保险产品的营销行为监管。同一节后面考试口径又单独补了一句,生怕学员记混:OSFI 不负责保险代理人执业的持牌、规范与监督。
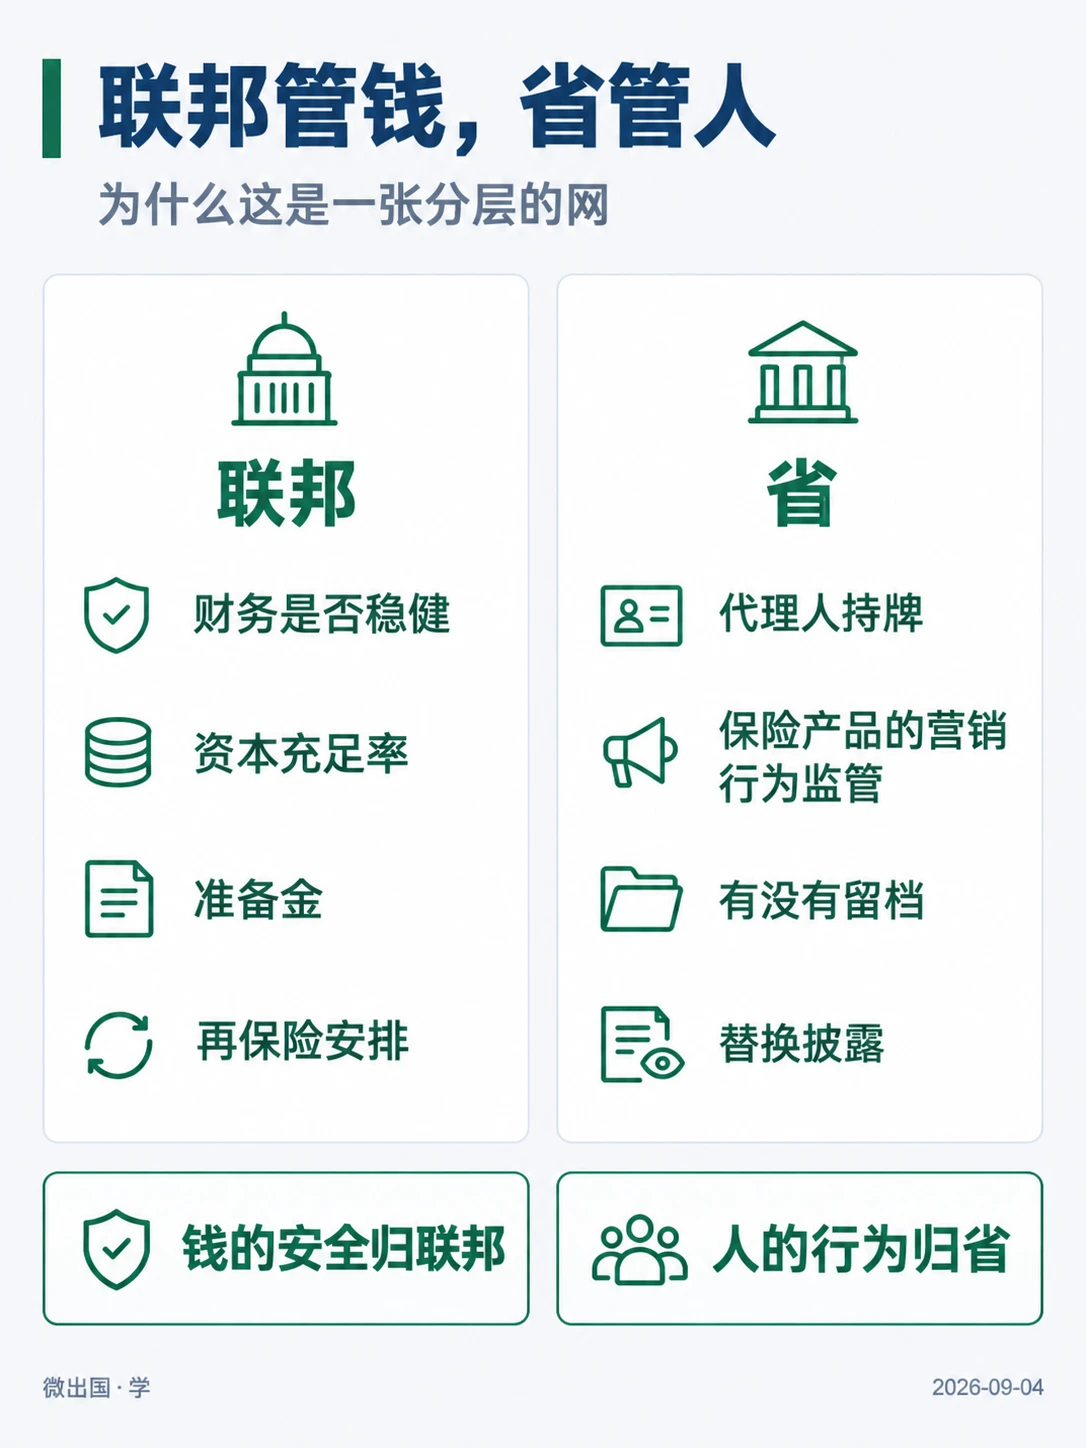
为什么这么分?因为这两件事的边界形状不一样。偿付能力是全国性的——一家寿险公司在十个省卖同一份保单,它的资本充足率、准备金、再保险安排只能有一个口径,交给十个省各算一遍既没有意义也没有能力;销售行为是本地性的——谁坐在客户餐桌对面、说了哪句话、有没有留档、有没有按本省规矩做替换披露,只有本地监管者查得动。所以钱的安全归联邦,人的行为归省。
法律后果分得同样干净:一个 BC 代理人如果误导客户,能吊他牌的是 Insurance Council of BC,OSFI 一句话也说不上;反过来,如果他签约的那家保险公司资不抵债,走的是依适用清算程序任命清算人那条路,Insurance Council 也插不上手。两条线各自走到底,中间不交叉。
2. BC 的三个名字必须成套记
考试口径 4.1.2.1 用一段话把 BC 写成一组固定搭配:在 BC,寿险代理人、意外与疾病险代理人以及法人代理机构由 Insurance Council of British Columbia 发牌;而 British Columbia Financial Services Authority(BCFSA)向保险公司签发经营授权(business authorization)。约束代理人的规范则是三份:《Financial Institutions Act》、Insurance Council 的 Rules、以及 Insurance Council 的 Code of Conduct。
考试口径在这一段里还写了一句极容易被跳过、却是全章最高频陷阱的话——BC 的《Insurance Act》里没有专门管代理人的一章("There is no specific Chapter regarding agents in the Insurance Act")。BC 管代理人的实体条文在《Financial Institutions Act》里,考试口径直接点了条号:s.79(保费回佣)、s.94(强制搭售)、ss.168–180(保险代理人与理赔人)、s.252(罪行)、s.253 与 s.253.1(罚则与行政罚款)。
⚠️
Insurance Act 管合同,Financial Institutions Act 管人
最常见的错误是把两部法当成一部。合同怎么成立、受益人怎么指定、不可抗辩期多久、 保险金付款与时效——那是《Insurance Act》;BC推定死亡另看《Presumption of Death Act》。合同法来源为RSBC 2012 c.1,是 component 1(60%)的地盘。 代理人能不能回佣、能不能搭售、无牌经营怎么罚——那是《Financial Institutions Act》 RSBC 1996 c.141,是本节的地盘。两部法都姓「保险」,管的却是完全不同的两件事。
这个坑不止在 Ethics 里挖一次。姊妹模块 Seg funds 里,BC 禁止分离基金 DSC(递延销售费) 的执法依据同样是 FIA s.244(2)(e)(ii),而不是 Insurance Act。 同一个坑,两个模块各挖一遍——考场上看到「BC + 法律依据」的组合,先想 FIA。
3. 同一笔业务,两个机构各管一段
姊妹课 bc-level1 在普通险侧回过一次 FIA 原文,结论在寿险侧同样成立:FIA s.75 禁止未取得 business authorization 者在 BC 经营保险业务,而 s.76 开了口子——由本省持牌代理人代居民安排合同的情形除外。这条规则里,「公司能不能在 BC 做生意」那一层归 BCFSA 与 superintendent,「这个人能不能替它卖」那一层归 Insurance Council。
把这条抽象成一句可迁移的判断:遇到任何一个「谁管」的题,先问它问的是机构资格还是个人行为。 机构资格找 BCFSA(联邦注册公司的财务稳健另找 OSFI),个人行为找 Insurance Council。这一刀切下去,考试口径 4.1.2 那十三个省与地区的机构表就从死记硬背变成了一个可以推导的结构。
4. 公司还活着时管行为,公司倒了才管钱
保护客户的机构其实分三层,而考试口径 4.1.4 那张「其他客户保护机构」清单把三层混在一起列,是学员最容易记乱的地方。按启动条件分开就清楚了:
第一层在市场正常运转时约束行为——Insurance Council、BCFSA、OSFI、隐私专员、FINTRAC,以及 CCIR 与 CISRO 联合推的「公平对待客户」框架。第二层处理「没到违法程度、但客户不服」的争议——保险公司内部投诉处理,再往上是 OLHI。第三层只在公司倒下时才启动,管的是钱——寿险侧是 Assuris,财产与意外险侧的对应物是 PACICC。
一句话记法:违规找监管,不服找 Ombuds,倒闭找基金。 三条路互不替代,也互不越权——OLHI 不能吊牌,Insurance Council 不能替客户拿到赔款,Assuris 不处理服务态度。考场上把这三者互换,是本章最标准的干扰项做法。
二、2026 现行政策与数字:一张机构地图
1. 机构地图:管谁、什么时候会碰到它
| 机构 | 层级 | 管谁 / 管什么 | 读者什么时候会碰到它 | 出处与成色 |
|---|---|---|---|---|
| OSFI(金融机构监管局) | 联邦 | 联邦注册寿险公司的财务稳健性;不管代理人持牌与执业 | 几乎不直接碰到。它出现在你向客户解释「公司的偿付能力有人盯着」的时候 | 考试口径 4.1.1(长青机制) |
| BCFSA(BC 金融服务局) | 省 | 向保险公司签发 business authorization;BC 的市场行为监管(如分离基金 DSC 禁令依 FIA) | 你签约的保险公司必须持有它发的授权;分离基金规则变动由它下监管声明 | 考试口径 4.1.2.1 + BCFSA(2019-11-01 取代 FICOM) |
| Insurance Council of BC | 省 | 人:代理人与法人代理机构的发牌、Rules、Code of Conduct、纪律、CE | 入行第一天到退休最后一天,每年续牌、每年 CE、出事被查都是它 | Insurance Council of BC(1、2)(费用与要件已回源) |
| CISRO | 跨省协调 | 制定一致的中介资格与执业标准;不能立法;网站挂跨省纪律处分数据库 | LLQP 考纲与考试本身出自它;查同行有没有被处分也从它的数据库入口 | 考试口径 4.1.3 + CISRO |
| CCIR | 跨省协调 | 保险监管者的跨辖区协会,推「风险导向市场行为监管框架」;同样不能立法 | 它与 CISRO 2018-09 联合发的《公平对待客户》指引(ccir-ccrra.org),是你日常合规话术的上位 | 考试口径 4.1.3 / 4.1.4.5 |
| CIRO | 全国自律(证券/基金侧) | 投资交易商与共同基金交易商的自律监管;2023 年由 MFDA + IIROC 合并而来 | 只有当你同时持基金/证券牌照卖共同基金时才归它管;分离基金不归它 | CIRO / OSC / BCSC(多方交叉)、Wikipedia(交叉核对,官方 ciro.ca/os…(:考试口径本册正文不讲它) |
| 隐私专员(联邦 OPC) | 联邦 | 执行 PIPEDA(联邦私营部门隐私法);对有实质相似省法的 BC/AB/QC 三省省内活动通常让位于省法 | 客户档案怎么存、怎么加密、离职怎么交接——每天都在碰 | 考试口径 4.1.4.1 + openparliament.ca / 交叉 Gowli…、Parliament of Canada — LEGIS…(Bill C-36 改革现处二读,PIPEDA 仍现行) |
| OIPC BC(BC 省信息与隐私专员公署) | 省 | 对 BC 的 FOIPPA(公部门)与 PIPA(私营部门)两部法提供独立监督执法;可调查隐私投诉、主动审计、发布具有约束力的命令 | 客户投诉代理人泄露或滥用个人信息时,投诉入口就是它,不是 Insurance Council | Office of the Information an…(1993 年成立,2026-09 现行页确认) |
| FINTRAC | 联邦 | 反洗钱与反恐怖融资;代理人是 reporting entity,须建合规计划、认识你的客户、按类报告 | 第一张保单的客户身份核实开始,直到每一次大额收付 | 考试口径 4.1.4.2 + FINTRAC + Canada Gazette / 交叉 McCarthy… |
| Assuris | 行业自律基金(寿险) | 寿险公司破产时保护保单持有人;联邦受监管保险人与多数省监管公司必须加入 | 客户问「你们公司倒了怎么办」的那一刻 | 考试口径 4.1.4.3 + Assuris(考试口径数值已过期,见下) |
| OLHI | 全国独立 | 寿险与健康险的独立投诉处理组织;受理前客户须先取得保险公司的最终立场信;特定情形下把涉代理人投诉转给相应保险公司 | 客户走完保险公司内部投诉仍不满意时 | 考试口径 4.1.4.4 + OLHI (OmbudService for Life …(正式审查目标 120 天,升级调查阶段目标 45 天) |
| PACICC | 行业自律基金(财产与意外险) | 财产险/车险公司破产时的保障基金;与 Assuris 是同构的两个基金,各管一侧 | 客户在同一次谈话里问完寿险又问车险房险时 | 跨课引用 bc-level1 (2026-08-20 抓) |
| FCAC | 联邦 | 保护金融产品与服务消费者权益、监督联邦监管金融实体(银行等)的合规、提升金融素养 | FCAC监督受监管机构合规,不替个人裁决赔偿;银行争议先走银行投诉与相应外部申诉机构,寿险代理人发牌另归省监管 | Financial Consumer Agency of…(官方 landing page 全文零提及保险代理人或保险持牌,确认它管的是银行侧,不是寿险代理人持牌与执业) |
ℹ️
这张表里有两行是「考试口径没有的」
PACICC 与 FCAC 都不在考试口径 4.1.4 的清单上。放进来不是为了扩大考试范围—— 考纲要的清单就是隐私专员 / FINTRAC / Assuris / OLHI / CCIR 五家。 放进来是因为柜台上客户不会按考纲提问:一个刚买了寿险的人接着问车险, 你答不出「寿险归 Assuris、车险归 PACICC,而且 BC 的强制车险两者都不保」, 你就答错了。考纲划的是考试边界,不是执业边界。
2. 三列双口径之一:Assuris 保障上限(考试口径五项均须核对,累积价值比例也已调整)
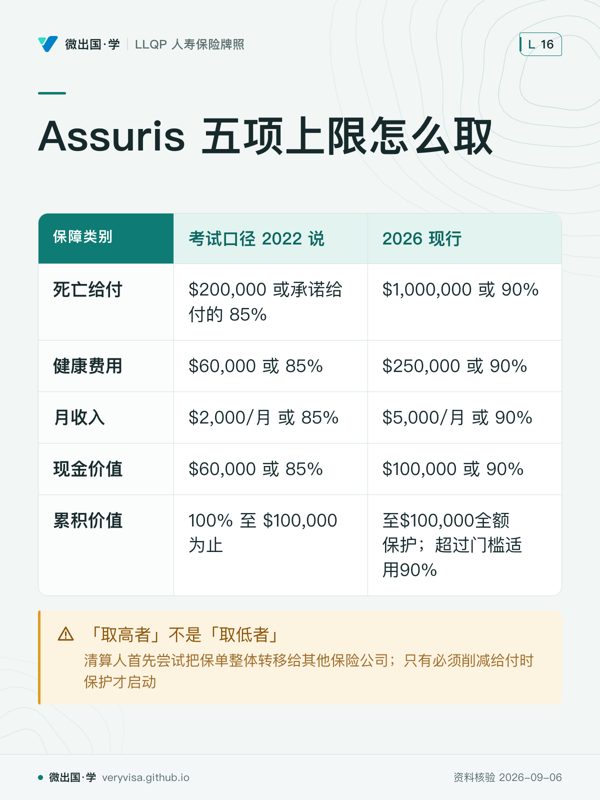
这是全课考试口径与现行值落差最大的一张表。考试口径 TABLE 4.1 印的是 2022 年的口径,Assuris 在 2023 年整体上调了保障水平,比例也由 85% 改成了 90%(Assuris):
| 保障类别 | 考试口径 2022 说(TABLE 4.1) | 2026 现行(Assuris) | 考场答 · 柜台做 |
|---|---|---|---|
| 死亡给付 Death benefit | $200,000 或承诺给付的 85%,取高者 | $1,000,000 或 90%,取高者 | 考场:先核考务指定考试口径与题干日期;2022考试口径表和现行保护分开记,不推测无日期题必用现行值。柜台:一律现行值 |
| 健康费用 Health expense | $60,000 或 85%,取高者 | $250,000 或 90%,取高者 | 同上;这一项考试口径本册讲得最少,却是 A&S 客户最常问的 |
| 月收入 Monthly income | $2,000/月 或 85%,取高者 | $5,000/月 或 90%,取高者 | 同上;伤残收入险客户直接受影响 |
| 现金价值 Cash value | $60,000 或 85%,取高者 | $100,000 或 90%,取高者 | 同上;永久寿险退保价值走这一格 |
| 累积价值 Accumulated value | 100% 至 $100,000 为止 | 至$100,000全额保护,超过门槛适用90%保护,取较高结果但不超过原利益 | 固定门槛未变,不等于保护机制未变;超过门槛的比例保护也须更新 |
两个机制点,比五个数字更值钱。
第一,「取高者」不是「取低者」。 上限那个金额是保底,90% 那个比例是按比例,两者算完取大的那个。所以一张 $500,000 的定期寿险,按现行值算是 min($500,000, max($1,000,000, 90%×$500,000)) = $500,000——固定门槛覆盖原保额,所以保留全部$500,000,不会增加为$1,000,000。而按考试口径 2022 的旧值算是 max($200,000, 85%×$500,000 = $425,000) = $425,000,缺口 $75,000。同一张保单,两个口径给出的答案完全相反:一个「全保」,一个「有缺口」。
第二,Assuris 的第一顺位不是赔钱,是保住保单。 考试口径 4.1.4.3 写得很清楚:公司出事后,主监管机构先任命清算人,清算人首先尝试把保单整体转移给其他保险公司;只有在必须削减给付时,Assuris 的保护才启动。客户以为的「破产 = 立刻按上限赔钱」是错的,正确的说法是「Assuris可在重组和保单转移中支持保留受保障利益,不必等转移失败才参与」。
✕
照抄考试口径数字回答客户,是执业风险而不只是学习风险
考试口径 TABLE 4.1 的脚注自己给的链接就是 assuris.ca/how-am-i-protected/——
今天打开那个链接,看到的就是本表右边那一列的新数字。也就是说,
考试口径没有隐瞒任何东西,它只是印在了 2022 年。
如果你在客户面前照念 $200,000 / 85%,你说错的方向恰好是把一张本来全额受保护的保单
说成有缺口——这是可查证的错误信息,而客户回家上网三十秒就能查到。
3. 三列双口径之二:MFDA / IIROC → CIRO
| 判据 | 考试口径 2022 说 | 2026 现行 | 考场答 · 柜台做 |
|---|---|---|---|
| 投资业自律机构 | 伦理模块正文完全不讲,MFDA/IIROC 只出现在缩略语表;这部分内容属分离基金模块的考试口径范围 | MFDA 与 IIROC 于 2023-01-01 合并运营,2023-06-01 品牌全面启用为 CIRO(bcsc.bc.ca) | 考场:核考试口径版本与题干日期;现行投资交易商及共同基金自律机构为CIRO。柜台:只有你同时卖共同基金时才归它管 |
| 投资者保护基金 | 考试口径分离基金模块侧写两个基金:IIROC 会员由 CIPF、MFDA 会员由 IPC 承保 | 两个基金已合并为单一 CIPF | 考场:答一家 CIPF。柜台:分离基金不走 CIPF,走 Assuris |
ℹ️
为什么本册不讲 CIRO,这一页却要写它
因为考生会在同一年考完四个模块,四本考试口径的机构名会在脑子里混成一锅。 本页写它只写到「知道时间线、不答旧名、知道它不管分离基金」为止, 展开留给 Seg funds 模块。分离基金是保险合同,它的销售行为归保险监管线,不归 CIRO—— 这一句是跨模块最容易答反的一句。
4. 考试口径空白:FINTRAC 的两层新义务
考试口径 4.1.4.2 讲的是 FINTRAC 的职能与代理人的五类义务:建立并执行合规计划、建档、按类报告、认识你的客户(含按适用条件进行客户及受益人身份核实、业务关系持续监控、受益所有人识别、第三方判定、政治公众人物判定)。这一层机制到 2026 年没有变,考试口径是对的。
变的是它上面又加了两层,而这两层考试口径完全没有(Canada Gazette / 交叉 McCarthy…):2024 年加拿大 Gazette 公布的 PCMLTFA 规则修订扩大了 reporting entity 的定义范围;2025-10-01 起新增「受益所有权差异报告」义务——reporting entity(含寿险机构)在评估存在较高洗钱或资恐风险时,须向 Corporations Canada 管理的联邦受益所有权登记处报告与登记记录不符之处。
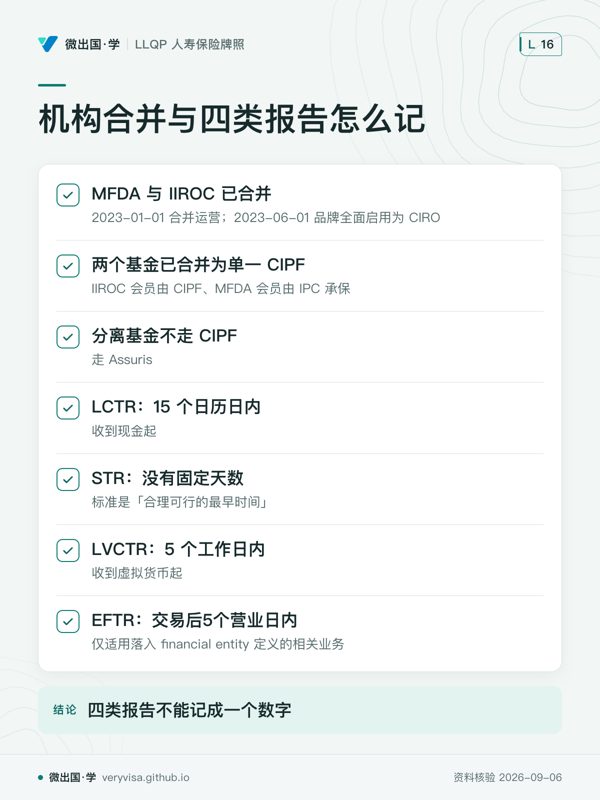
寿险业务常见报告列举如下,EFTR须另核金融实体适用范围(FINTRAC + FINTRAC/06/07/08):可疑交易报告(STR)、大额现金交易报告(LCTR)、大额虚拟货币交易报告(LVCTR)、电汇报告(EFTR,仅适用落入financial entity定义的相关业务)、被列名人员或实体财产报告。现金与虚拟货币这两类的触发门槛都是 $10,000,且带一条合并规则——同一人、或为同一人、或指向同一受益人的两笔以上交易,在连续 24 小时窗口内累计达到门槛,同样要报;EFTR 管的是国际电汇,门槛同样是 $10,000(单笔或 24 小时窗口内合计)。
四类报告各自的提交时限完全不同,不能记成一个数字:LCTR 收到现金起 15 个日历日内;STR 没有固定天数,标准是「合理可行的最早时间」(as soon as practicable)——一旦完成确立合理怀疑的措施就要当优先事项处理,拖得越久,事后越要给出合理解释;LVCTR 收到虚拟货币起 5 个工作日内;EFTR按适用的发起或最终收到国际电汇报告义务,在交易后5个营业日内(FINTRAC/06/07/08)。
⚠️
$10,000 不是「一笔交易」的门槛,是「一个窗口」的门槛
把一笔 $18,000 拆成两次 $9,000 分两天交,不构成免报理由;两次落在同一个 24 小时窗口内, 照报不误。考试口径把这条讲在虚拟货币那一小节里,形态一样。 另一个常见混淆:「24 小时窗口」管的是「要不要报」(触发判定), 「15 天/尽快/5 个工作日/5 个营业日」管的是「多久之内报」(提交时限)—— 这是两件不同的事,题干问的是哪一件要先看清楚。 EFTR 只在寿险公司提供贷款或预付款产品、或维护相关账户,落入 financial entity 定义时才适用, 不是所有寿险机构自动都要报电汇。
🔧
合规计划的模板是别人给的,义务是你自己的
在 BC,多数代理人的反洗钱合规计划由签约的保险公司或 MGA 统一提供模板与培训, PCMLTFA 还要求合规计划做两年一次的有效性复查(FINTRAC)。 但模板是谁给的不改变一件事:作为 reporting entity 的义务主体是你。 出事时 FINTRAC 找的是签字的那个人,不是发模板的那个部门。
5. 隐私法:按业务及信息流判断联邦与省法
考试口径 4.1.4.1 与 ch01 的口径到 2026 年不变:PIPEDA 是联邦私营部门隐私法,有实质相似省法的 BC、AB、QC 省内活动通常适用该省法;联邦企业及跨省跨境商业信息流等仍须另判,因为这三省有自己的「实质相似」隐私法。BC 的那一部是 PIPA(SBC 2003, c 63),现行有效(openparliament.ca / 交叉 Gowli…)。
处理客户资料应先判断实际活动及信息流向,再判 PIPA/PIPEDA 的适用边界。联邦隐私改革现状已用 parl.ca 官方 LEGISinfo 一手源复核(Parliament of Canada — LEGIS…):改革法案在 45-1 会期以 Bill C-36(《Protecting Privacy and Consumer Data Act》,修订 PIPEDA)的形式存在,一读完成于 2026-06-15,目前处于众议院二读阶段,尚未三读、未获御准——PIPEDA 目前仍是联邦现行法,改革尚未落地。旧二手摘要(openparliament.ca / 交叉 Gowli…)方向不变,但现在有了官方一手源,不再只是交叉推断。
ℹ️
这一条要主动跟客户与同行说
坊间常见「加拿大隐私法要大改了、代理人的档案规矩要变」的说法。 准确的说法是:联邦改革还在路上,而 BC 省内执业的适用法从头到尾都是 PIPA,没有变。 分得清「哪一级政府的法、管不管我」,本身就是本章的核心能力。
6. 一条差点成为规则的规则:CLHIA G19
这一条不是考点,是反幻觉训练。行业里长期流传「CLHIA G19 佣金披露指引已经生效、代理人要按它披露佣金」的说法。回源结果是(Wealth Professional(行业媒体,交叉 …、CLHIA):G19 是团体福利与团体退休计划的佣金披露指引,原定 2018-07-01 生效,历经多次延期,最终于 2019-05-31 被 CLHIA 整体撤回,从未全面生效。CLHIA 官方指引列表页今天只列到 G18,与佣金/薪酬披露直接相关的是 G13 与 G14(均 2007 年)。
所以「佣金披露的现行依据是什么」这个问题,本页的答案是:不要引 G19。本册范围内可以依的是 CCIR 与 CISRO 2018-09 联合发布的《公平对待客户》指引中「在售前、售中、售后向客户提供准确、清晰、不误导且充分的信息」那一项,以及各省自己落地的市场行为规则;BC Code 7.3.3 要求交易前披露额外收费,7.3.6 要求完整公平披露重大事实(Insurance Council of BC)。团体计划的佣金金额、接受方和利益冲突应按具体安排、合同及监管要求核对,不把撤回 G19 等同取消其他披露义务。
🔧
法定核验有触发点和例外
FINTRAC对information records、交易和向受益人首次付款等分别设要求,并列有exempt policy等例外;可疑交易又须另判。不能把所有保单签署都写成「当天核实所有受益人」。商业信息跨省或跨境时,PIPEDA也可能适用。fintrac-canafe.canada.ca priv.gc.ca
三、实务流程:三条链,各自的入口
1. 投诉链:内部 → OLHI → 监管机构
客户不满意的第一站永远是保险公司的内部投诉处理程序。CCIR 与 CISRO 的《公平对待客户》指引把「以公平及时的方式处理客户的索赔、投诉与争议」列为六项应达成的结果之一;考试口径 4.2.6 则把「及时公正处理投诉」直接写成代理人本人的义务,不是公司的义务。
内部程序走完仍不满意,客户可以去 OLHI——全国独立的寿险与健康险投诉处理组织,在特定情形下也会把涉及代理人的投诉转介给相应的保险公司处理(考试口径 4.1.4.4)。去 OLHI 有一个前置条件:客户必须先取得保险公司出具的最终立场信(final position letter),也就是必须先走完公司内部投诉程序,不能跳过直接找 OLHI(OLHI (OmbudService for Life …)。
如果客户主张的是代理人违反了执业规则(没有披露利益冲突、没有做替换披露、伪造签名、挪用保费),那就不是投诉链而是纪律链,入口在省监管机构——BC 是 Insurance Council of BC;跨省查询处分记录的入口是 CISRO 网站挂的纪律处分数据库。
三个入口的分工可以压成一句:OLHI 帮客户把事情说清楚,监管机构决定这个人还能不能干。 投诉处理的具体时限:保险公司内部响应期没有统一法定时限,属公司自定政策;OLHI 官方目标是正式审查阶段自确认收件起 120 天内完成,若升级到 OmbudService Officer 调查阶段,目标是 45 天(OLHI (OmbudService for Life …)——这两个数字是 OLHI 自定的服务目标,不是成文法定期限,柜台向客户说明时应讲清这一点,避免客户把「目标」当成「保证」。
2. 破产链:清算人 → 转移保单 → Assuris
顺序是固定的四步:公司资不抵债 → 依适用清算程序任命清算人 → 清算人首先尝试把保单整体转移给其他保险公司 → 只有在必须削减给付时,Assuris 的保护才启动(考试口径 4.1.4.3)。
两个最常被跳过的点:第一,客户不需要申请,也不需要另外加保——所有联邦受监管保险人与多数省监管公司必须加入 Assuris,客户是自动被覆盖的;第二,Assuris 保的是保单持有人,不是保险公司,所以它不会去救那家公司,只会在给付被削减时兜住客户那一头。
财产与意外险那一侧的对应物是 PACICC,而 BC 有一条独有的分叉值得记住:ICBC 卖的强制 Basic Autoplan 不在 PACICC 的保护范围内(PACICC 的「不保」清单点名 BC、MB、SK 的政府车险),但 ICBC 卖的 Optional 保障在保护范围内,上限 $435,000(跨课引用 bc-level1,2026-08-20 抓取快照)。同一张 Autoplan,两半的破产保护待遇不一样。这一点超出本章的人寿保险重点,但客户会在同一次谈话里问完。
3. 反洗钱链:签单前 → 持续 → 触发时 → 机构层
签单前做四件事:按适用触发点核实身份、识别受益所有人,并完成第三方及政治公众人物等判定。签单后做一件事:对业务关系做持续监控。触发时按适用报告类型上报,涉及financial entity活动另核EFTR。机构层再做一件事:维护合规计划——合规官、书面政策与程序、风险评估、两年一次的有效性复查(FINTRAC)。
4. 持牌链(BC 独有,考试口径完全不写)
考试口径 4.3 讲的是全国通则的持牌流程。BC 的实际清单比它多出好几环(Insurance Council of BC(1、2)):完成 Council Rules Course($160,2026-09 快照)→ 与至少一家保险公司签约,或经 MGA 挂靠 → 申请前 90 天内完成犯罪记录核查 → 安排 E&O 覆盖 → 递交申请($390 + $25 政府费)→ 在合格监管人之下执业 24 个月(持 CLU / CFP / RFP 者减为 12 个月,依 ICN 19-004,申请时交 Supervisor Undertaking Form)→ 每年 5 月 31 日前完成 CE 与续牌($350 + $25)。
E&O 最低限额已回 Council 现行专页:每次索赔 $1,000,000 / 累计 $2,000,000;还须核机构及业务专属额度(insurancecouncilofbc.com)。每年的 CE 学时现行为每个牌照周期(6 月 1 日–次年 5 月 31 日)15 credits,Council Rule 7(5) 设立该项目、Rule 4(4) 要求年度自我确认,未达标不得续牌,记录须留存 5 个牌照周期(Insurance Council of British…)。完整清单见「考完牌之后」制度页。
✕
24 个月监管期不是挂个名
监管期内你的业务活动要接受监管人审阅,监管人对你在此期间的执业行为承担相应责任。 所以选签约公司或 MGA 时,「它能不能提供合格的监管人」这个问题的重要性不亚于佣金结构。 考试口径按全国通则写,完全不提这条——只学考试口径会误以为四个模块考完就能独立执业。
四、2026 市场:拿到具体产品后,怎样找到负责的机构
以下是 2026-09-04 回读官网确认的产品实例。各行说明它对应本章的哪个判断;实际销售资格和责任范围仍须核对具体合同。
| 公司与产品线 | 对应本章的判断与使用边界 | 官网出处 |
|---|---|---|
| RBC Insurance · RBC YourTerm Life Insurance | 这是人寿保险产品。客户应从保单载明的保险人及服务入口处理合同或理赔问题;销售人员是否适当说明,则涉及其省级执业责任。RBC 的品牌不能替代对实际保险人名称的核对。 | RBC Insurance |
| Canada Life · Canada Life My Term | 客户询问续保或转换权时,先回自己的合同与公司服务程序;如果对处理结果仍有争议,再核 OLHI 的受理条件。不能把外部申诉当成略过公司内部程序的第一步。 | canadalife.com |
| iA Financial Group · Classic Series 75/75 | 这是分离基金系列,保险合同部分走保险监管线。底层含证券投资不等于这份保险合同自动改由共同基金交易商监管线负责。 | ia.ca |
处理一件投诉前,先把产品、当事人和诉求对应起来:是合同解释、赔付或服务争议,还是销售人员的披露、适当性或诚信问题。前者核保险公司的内部投诉程序及 OLHI 的权限,后者核 Insurance Council of BC 的纪律渠道;同一事件可能涉及不止一条程序。
如果问题是保险公司失去偿付能力,才进入 Assuris 的保障范围判断。保障分类按合同利益类型区分,不能向所有产品统一报一个「一百万或九成」;也不能把分离基金日常投资亏损当作保险公司倒闭赔付。
保存客户资料时,还要确定信息流向。BC 的省内商业活动通常适用 PIPA,商业个人信息跨省或跨境流动仍可能涉及 PIPEDA。客户、保险人、MGA 与云端服务之间的数据传递,需要按真实安排判断。
五、历史变革:四次改名、一次上调、一次撤回
| 时间 | 变了什么 | 为什么改 | 考试口径(9e 2022)怎么写的 |
|---|---|---|---|
| 2018-09 | CCIR 与 CISRO 联合发布《公平对待客户》指引,同时适用于保险公司与中介 | 把分散的市场行为期待统一成一套可考核的「结果」清单 | 考试口径 4.1.3 写了,是本册少数完全不过期的现行依据 |
| 2019-05-31 | CLHIA 撤回 G19 佣金披露指引 | 业界对团体计划佣金披露的范围与成本争议未解,多次延期后整体撤回 | 考试口径本册未提及;坊间「G19 已生效」的传言是错的 |
| 2019-11-01 | BC 的 FICOM 被 BCFSA 取代 | BC 依《Financial Institutions Amendment Act, 2019》把金融监管职能重组为独立机构 | 考试口径 ch04 §4.1.2.1 写对了(BCFSA),但 ch01 TABLE 1.1 仍写 FICOM |
| 2023-01-01 / 06-01 | MFDA + IIROC 合并运营 → 定名并启用 CIRO;两个投资者保护基金并为单一 CIPF | 两条自律线重复监管、成本高、对投资者不透明 | 考试口径成文早于合并,本模块正文根本不讲;分离基金模块仍写旧名 |
| 2023-05-29 | Assuris 保障上限全面上调,比例由 85% 改 90% | 保障水平多年未调,与保额通胀脱节 | 考试口径 TABLE 4.1 是 2022 旧值,五项均须复核,累积价值的比例保障同样已变 |
| 2025-10-01 | FINTRAC 新增受益所有权差异报告义务 | 联邦受益所有权登记处建成后,要求 reporting entity 反向核对并报告差异 | 考试口径完全空白 |
这张表里藏着一条方法论,比表本身更有用:考试口径内部打架时,取更晚出现、更具体的那一处——ch01 的一览表写 FICOM、ch04 的正文写 BCFSA,取 ch04。但这条原则只在考试口径内部适用。考试口径与现行法打架时不能用它,因为「更晚出现」在一本 2022 年的书里也还是 2022 年,那时候必须回官方源。把这两种打架混成一种,是本课最贵的错误形态。
六、案例:三个 BC 场景
案例一:温哥华的陈太太问「保险公司倒了怎么办」(示例)
情景:陈太太持有一张 $500,000 的定期寿险,看到新闻说某家保险公司经营困难,来问代理人自己的保单还算不算数。
适用规则:先答机制——公司出事后经适用法定程序任命清算人,清算人首先尝试把保单转移给其他保险公司;只有必须削减给付时 Assuris 才启动(考试口径 4.1.4.3)。再答数字——Assuris 现行的死亡给付保护是 $1,000,000 或 90% 取高者(Assuris)。
结果:min($500,000, max($1,000,000, 90%×$500,000)) = $500,000,等于她的原保额,所以全额受保护;破产保护不会提高合同保额。
常见错法:翻出备考笔记照念考试口径的 $200,000 / 85%,算出 $425,000,告诉客户有 $75,000 的缺口。这个错的方向恰好是吓着客户,而且客户上网三十秒就能查到你说错了。考试口径那张表的脚注给的链接,今天打开就是新数字。
案例二:素里的代理人 Ken 被客户投诉产品不合适(示例)
情景:Ken 三年前给一位客户配了一张永久寿险,客户现在认为当时该买定期,投诉他推荐不当。
适用规则:先分清客户主张的是「我不满意这笔交易」还是「这个人违反了执业规则」。前者走投诉链:保险公司内部投诉处理 → 不服再去 OLHI。后者走纪律链:Insurance Council of BC 依 Council Rules 与 Code of Conduct 处理,可能的后果一直到暂停或吊销牌照。
结果:如果客户只是对产品选择不满,OLHI 是他的救济路径;如果他能指出 Ken 没做需求分析、没披露利益冲突、没做替换披露,那就是 Council 的案子,两条线可以同时走。
常见错法:把 OLHI 当成「能吊他牌」的机构(它不能),或者把 Insurance Council 当成「能替客户拿回钱」的机构(它也不能)。一个管事,一个管人。
案例三:列治文的新代理人 May 同时考了基金牌照(示例)
情景:May 拿到 LLQP 四模块合格证后,又考了基金牌照,现在既卖分离基金也卖共同基金。
适用规则:分离基金是保险合同,销售行为归保险监管线——BC 侧的市场行为规则依 FIA(BC 禁 DSC 的执法依据就在 FIA s.244(2)(e)(ii),不在 Insurance Act),持牌与行为规范归 Insurance Council of BC。共同基金那一半才归 CIRO(CIRO / OSC / BCSC(多方交叉))。
结果:同一个人,两条监管线并行;两边的合规义务不能互相替代,也不能互相豁免。
常见错法:看到「基金」两个字就答 CIRO。这是 2023 年 CIRO 成立之后新增的高频陷阱,因为学员刚背下「CIRO 管基金」,就把分离基金一起划过去了。
关于纪律案例
Insurance Council of BC 有公开的纪律决定页,本页选取三件 2026 年真实决定,逐条摆事实、适用规则与处分结果三者分开写在下一节(ch04b §六):CE 学时未达标却仍申报已达标(Lili Wu)、E&O 失保且未在 5 个营业日内通报 Council(Sahar Rezaei)、持牌监管人未妥善履行监管职责导致被监管代理人的产品推荐脱离客户目标(Eunirose Sabula Dator)。考试口径 4.2.3 点名的不公平与欺诈行为类型,仍是纪律案由的分类骨架:搭售(tied selling)、同司搅动(churning)、跨司搅动(twisting)、回佣(premium rebating)、贩卖保单(trafficking in insurance)、诱导投保(inducing to insure)、冒名投保(fronting)、伪造文件、不当自我标榜、滥用公司宣传材料、诽谤同业。这些行为由下半章按具体行为与省级规则区分,不能把展开项数当作考纲数字。
七、考试陷阱与双口径清单
陷阱一:把 OSFI 说成管代理人持牌的机构。 识别方法——题干只要出现「持牌」「执业监督」「代理人行为」这三个词之一,OSFI 就是错项。考试口径专门补了一句说它不管这个,说明出题人知道这里会绊人。
陷阱二:把 BC 的两个机构互换。 识别方法——发牌给人的是 Insurance Council of BC,发经营授权给公司的是 BCFSA。看到选项里写「BCFSA 向代理人发牌」立刻排除。
陷阱三:FICOM 作为干扰项出现。 识别方法——FICOM已于2019-11-01被BCFSA取代;问现行机构答BCFSA,历史题仍按题干日期。它之所以还活着,是因为考试口径 ch01 的表格里还印着它——考试口径印了不等于考试口径对。
陷阱四:Assuris 的三重陷阱。 一是数值(考试口径旧值 vs 现行值);二是「取高者」被写成「取低者」或「取二者之和」;三是累积价值固定门槛虽仍为$100,000,现行另有90%保护,不能答成整项未变。
陷阱五:说 CISRO 或 CCIR 能立法。 识别方法——两者都是跨辖区的协调组织,都不能立法,只是各自政府在中介监管议题上的关键顾问。选项里出现「制定法规」「颁布法律」一律排除;出现「制定一致的资格与执业标准」「推动市场行为监管框架」才是对的。
陷阱六:把 OLHI 当成监管机构。 识别方法——OLHI 是独立投诉处理组织,不发牌、不吊牌、不罚款,在特定情形下把涉及代理人的投诉转介给相应保险公司。看到「OLHI 可以吊销代理人牌照」直接排除。
陷阱七:BC 的《Insurance Act》里有代理人专章。 识别方法——考试口径原文明说没有;BC 管代理人的实体条文在《Financial Institutions Act》里,配套的是 Council Rules 与 Code of Conduct。这条容易错是因为「保险代理人」听起来天然该归「保险法」管。
陷阱八:说客户需要申请或加购才能获得 Assuris 保护。 识别方法——覆盖是自动的,因为所有联邦受监管保险人与多数省监管公司必须加入 Assuris。
陷阱九:MFDA 或 IIROC 单独作为现行机构名出现。 识别方法——2023 年之后只有 CIRO 一家;两个投资者保护基金也已并为单一 CIPF。
双口径清单(考场答什么 / 柜台做什么)
| 判据 | 考场答 | 柜台做 |
|---|---|---|
| Assuris 五项保障上限 | 核指定考试资料及题干年份,不自行推断无年份题必用现行值 | 一律用 2026 现行值(Assuris),并说明「取高者」的算法 |
| BC 保险公司的监管机构名 | BCFSA(考试口径 ch04 已正确,ch01 表格的 FICOM 是残留) | BCFSA |
| 投资业自律机构名 | 现行答CIRO;历史题按当时名称 | CIRO,且说明它不管分离基金 |
| FINTRAC 受益所有权差异报告 | 考试口径未涉及;不据此断言实际试卷不会涉及 | 2025-10-01 起的现行义务,须知道它存在(Canada Gazette / 交叉 McCarthy…) |
| 团体计划佣金披露的依据 | 本册未展开 | 不要引 G19(已于 2019-05-31 撤回);BC Code 7.3.3/7.3.6 约束额外收费及重大事实披露;具体佣金安排核合同与适用规则(Insurance Council of BC) |
| BC 新代理人监管期 | 考试口径为全国通则,BC监管期另核 | 24 个月(持 CLU/CFP/RFP 减为 12),依 ICN 19-004(Insurance Council of BC) |
本节对应的练习题共 35,按三层难度分布:机构职能辨析(第一层)、考试口径与现行值双口径(第二层)、跨机构情景判断(第三层)。
术语双语对照表
| English | 中文 | 一句机制 |
|---|---|---|
| OSFI (Office of the Superintendent of Financial Institutions) | 金融机构监管局 | 联邦机构,管联邦注册保险公司的财务稳健性,不管代理人持牌 |
| BCFSA (BC Financial Services Authority) | BC 省金融服务局 | 2019-11-01 起取代 FICOM,向保险公司签发经营授权 |
| FICOM (Financial Institutions Commission) | BC 金融机构委员会(已废) | 2019 年前的 BC 保险公司监管机构,考试口径 ch01 表格里的残留旧名 |
| Insurance Council of British Columbia | BC 保险理事会 | 管人不管公司:代理人发牌、Rules、Code of Conduct、纪律、CE |
| Business authorization | 经营授权 | 保险公司在 BC 合法经营所需的授权,由 BCFSA 签发 |
| CISRO | 加拿大保险服务监管组织 | 跨辖区协调组织,制定一致的中介资格与执业标准,不能立法 |
| CCIR (Canadian Council of Insurance Regulators) | 加拿大保险监管者理事会 | 跨辖区监管者协会,推风险导向的市场行为监管框架,同样不能立法 |
| Fair Treatment of Customers (FTC) | 公平对待客户 | CCIR 与 CISRO 2018-09 联合指引,同时适用于保险公司与中介 |
| CIRO (Canadian Investment Regulatory Organization) | 加拿大投资监管组织 | 2023 年由 MFDA + IIROC 合并而来,管证券与共同基金侧,不管分离基金 |
| CIPF (Canadian Investor Protection Fund) | 加拿大投资者保护基金 | 合并后的单一投资者保护基金,与 Assuris 分属两条线 |
| Assuris | Assuris(寿险保障基金) | 非营利组织,寿险公司破产且给付被削减时保护保单持有人 |
| PACICC | 财产与意外险赔偿公司 | 财产险侧的对应基金;BC 的强制 Basic Autoplan 不在其保护范围内 |
| Liquidator | 清算人 | 由主监管机构任命,先尝试转移保单,Assuris可支持重组或转移中保留受保护利益 |
| OLHI (OmbudService for Life and Health Insurance) | 人寿健康险监察服务 | 全国独立投诉处理组织,不发牌不吊牌,可将涉代理人投诉转介保险公司 |
| FINTRAC | 加拿大金融交易与报告分析中心 | 反洗钱与反恐怖融资的联邦情报机构,按适用法律接收多类报告,不能把清单数量当成固定通则 |
| PCMLTFA | 犯罪所得(洗钱)与恐怖融资法 | FINTRAC 义务的立法来源,代理人是其项下的 reporting entity |
| Reporting entity | 报告实体 | 负有反洗钱报告义务的主体;寿险代理人本人就是其中之一 |
| Beneficial ownership | 受益所有权 | 最终实际控制或受益于某一实体的自然人,须识别并(2025-10-01 起)报告差异 |
| Politically exposed person (PEP) | 政治公众人物 | 认识你的客户环节须单独判定的高风险客户类别 |
| PIPEDA | 联邦个人信息保护法 | 联邦私营部门隐私法;省内相似省法豁免有边界,跨省/跨境及联邦监管活动另核 |
| PIPA (BC) | BC 省个人信息保护法 | BC 省内商业活动的适用隐私法,SBC 2003 c 63,现行 |
| Financial Institutions Act (FIA) | 金融机构法(BC) | BC 管代理人与市场行为的实体法;回佣、搭售、罚则都在这里 |
| Insurance Act, RSBC 2012 c 1 | 保险法(BC) | 管保险合同本身,没有代理人专章 |
| Code of Conduct | 行为准则 | Insurance Council of BC 的执业行为规范,与 Council Rules 配套 |
| Errors and omissions (E&O) insurance | 职业责任(错误与遗漏)保险 | 覆盖过失、错误、遗漏,不覆盖故意行为与欺诈 |
| Run-off coverage | 延续期覆盖 | 退休或离职后延续的 E&O 覆盖期,管的是过去年度的行为 |
| MGA (Managing General Agency,寿险侧) | 寿险总代理 | BC 寿险侧指分销中间人,不含承保出单权(与 P&C 侧同名不同物) |
| ICN 19-004 | 新代理人监管指引 | Insurance Council of BC 的 24 个月监管期依据,配 Supervisor Undertaking Form |
本页的适用边界
本页所引现行信息及出处包括:BC 持牌人每年的 CE 学时数(15 credits/牌照周期,Insurance Council of British…);OLHI 与保险公司投诉时限(OLHI 目标 120/45 天,公司内部无统一法定时限,OLHI (OmbudService for Life …);FCAC 与 OIPC BC 各自职责(Financial Consumer Agency of…/04);FINTRAC 四类报告的现行提交时限(LCTR 15 天 / STR 尽快 / LVCTR 5 工作日 / EFTR 5 营业日,FINTRAC/06/07/08);联邦隐私改革现状(Bill C-36 现处二读,Parliament of Canada — LEGIS…)。
纪律案例仅为三个具体样本,不作全库案由分布统计。
会变的数字与它们的复查节奏:Assuris 保障上限(行业自律数字,2023 年上调过一次,复查节点 2027-09-01);Insurance Council 的各项费用与 CE 学时表(每年 6 月 1 日新牌照周期前复查);FINTRAC 的义务清单与报告时限(2024、2025 两年连续加码,复查节点 2027-03-01);OLHI 服务目标天数(复查节点 2027-03-01)。本页整体复查日为 2027-01-31。
E&O 最低额已补回 Council 现行专页:每次索赔 $1,000,000、累计 $2,000,000,并核机构及业务专属额度要求。insurancecouncilofbc.com
CLHIA官方2019-05-31新闻稿确认当日撤回G19;当时尚待实施的团体退休及团体福利披露安排不再推进。撤回不取消其他适用披露义务。
受益所有权差异报告的范围:自2025-10-01起,对已评估为高风险且依CBCA设立的公司,须核对Corporations Canada登记册。发现重大差异后30天内未解决,须在该30天内报告并留存回执;不是所有法人或拼写差别都触发报告(fintrac-canafe.canada.ca)。
-
BCSC CIRO oversight:https://www.bcsc.bc.ca/industry/marketplaces-sros-market-infrastructure/canadian-investment-regulatory-organization(bcsc.bc.ca)
-
CCIR FTC working group:https://www.ccir-ccrra.org/FairTreatmentofCustomersWorkingGroup(ccir-ccrra.org)
-
FINTRAC beneficial ownership requirements:https://fintrac-canafe.canada.ca/guidance-directives/client-clientele/bor-eng(fintrac-canafe.canada.ca)
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。