核实日期:2026-09-04|本页现行数字与市场信息的出处:CLHIA CI 定义基准(Canadian Life and Health Ins…)、RBC/Canada Protection Plan/Manulife/Sun Life 四家 CI 产品(RBC Insurance~05)、BC 长期照护公费费率(BC 省政府、07)、加拿大个人 LTC 市场退出史三条(Insurance Portal(加拿大保险行业媒体)~10)、Sun Retirement Health Assist 产品细节(Sun Life)。附加险形态的重疾给付(dread disease rider)与独立重疾险的区分,本页只作简述,完整对照见
life-ch05-riders第二节与术语表(的原始记录也在那一页)。 复核周期:2027-09-01;BC 公费长期照护月费两条(BC 省政府、07)复核周期 2027-04-01(按收入核定,逐年可能微调)。
0. 这一章解决什么问题
你要考的是 意外与疾病保险模块(Accident and Sickness Insurance),本篇对应 CISRO 能力组件 c2「分析可用产品」,占本模块 30%——与 ch02 讲的伤残保险(DI)同属一个组件,但保护的是完全不同的两类需求:DI 补的是「收入没了」,本篇讲的重大疾病保险(critical illness insurance,CI)与长期护理保险(long-term care insurance,LTC)补的是「资产被吃掉」。这一篇讲的不是「CI 和 LTC 分别是什么」的定义记忆题,而是同一个道理在两个产品上各自的表现形式:赔不赔、赔多少、赔给谁,几乎全部取决于合同条款里那几行不起眼的定义文字——诊断出的病够不够严重、活过的天数够不够长、丧失的生活能力够不够多。
学完这一篇,你应该能做三件事:① 给一个具体的诊断场景(比如「短暂性脑缺血发作」),判断它够不够得上合同定义的「中风」;② 算出 CI 的分级比例给付与 LTC 的「每日限额 × 天数」两种计算模型;③ 说清楚 2026 年的加拿大市场里,CI 有多种已核实的产品设计,个人 LTC 的现行选择也须逐家核对——这条判断本身就是这一章最值钱的「现行政策」信息。
一、制度设计与底层逻辑
1. 它们补的不是收入,是「资产会被吃掉」这件事
伤残险(ch02)解决的问题是「这个人还能不能挣钱」,触发条件是一种需要反复核定的状态。CI 与 LTC 解决的是另一个问题:这个人挣不挣得到钱先不管,眼下这件事本身就会吃光他的积蓄。一场癌症治疗即使康复良好、很快复工,也可能带来传统医疗保险不覆盖的替代疗法费用、房屋无障碍改造、甚至只是「想请几个月假去做心理调适」这种非医疗性支出;一次中风留下认知障碍,即使不致命,也可能需要几十年的照护费用,而这笔钱与「这个人还能不能上班」完全是两件事。考试口径把这条逻辑说得很直接:这两种产品保护的都是资产,不是收入。
由此产生本章第一条底层逻辑:CI 通常定额给付;LTC 可按费用报销,也可定额给付,资格取决于护理依赖等合同条件。CI 一旦确诊达标、活过等待期,保险公司不会问你拿这笔钱去还房贷、去度假散心还是去请护工——款项用途通常由有权领取保险金的人安排,收款人须核所有权及合同。LTC 则相反:给付与「丧失日常生活自理能力」这一件事绑定,不管你原来是不是还在挣钱。这也是为什么考试口径反复强调「LTC 不是伤残险」——两者看起来都是「身体出事后给钱」,但判定的问题完全不是同一个问题。
2. 保险公司与投保人在博弈什么:定义的精确度
CI 与 LTC 的核心矛盾不在保额,在定义精确到什么程度。一份保单覆盖的病种越多、每种病的定义门槛越低,出险概率越高,保费自然越贵;反过来,便宜的保单往往靠收窄定义来控制风险,而不是明说「这类情况不赔」。这就带来了这两类产品最容易被投保人误解的一点:核赔须依据合同定义及证据,不能仅凭日常病名判断;没有全市场统计,不能推断各类拒赔原因的占比。
考试口径引述的历史拒赔样本强调疾病定义的重要性;本页未取得原始研究的年份、样本与分母,不把其中的百分比当作 2026 年现行拒赔率。学习时保留「诊断名称与合同定义可能不同」这一机制,实务核客户保单及医学证据。
3. 法律后果:合格期与存活期各挡一类风险,缺一不可
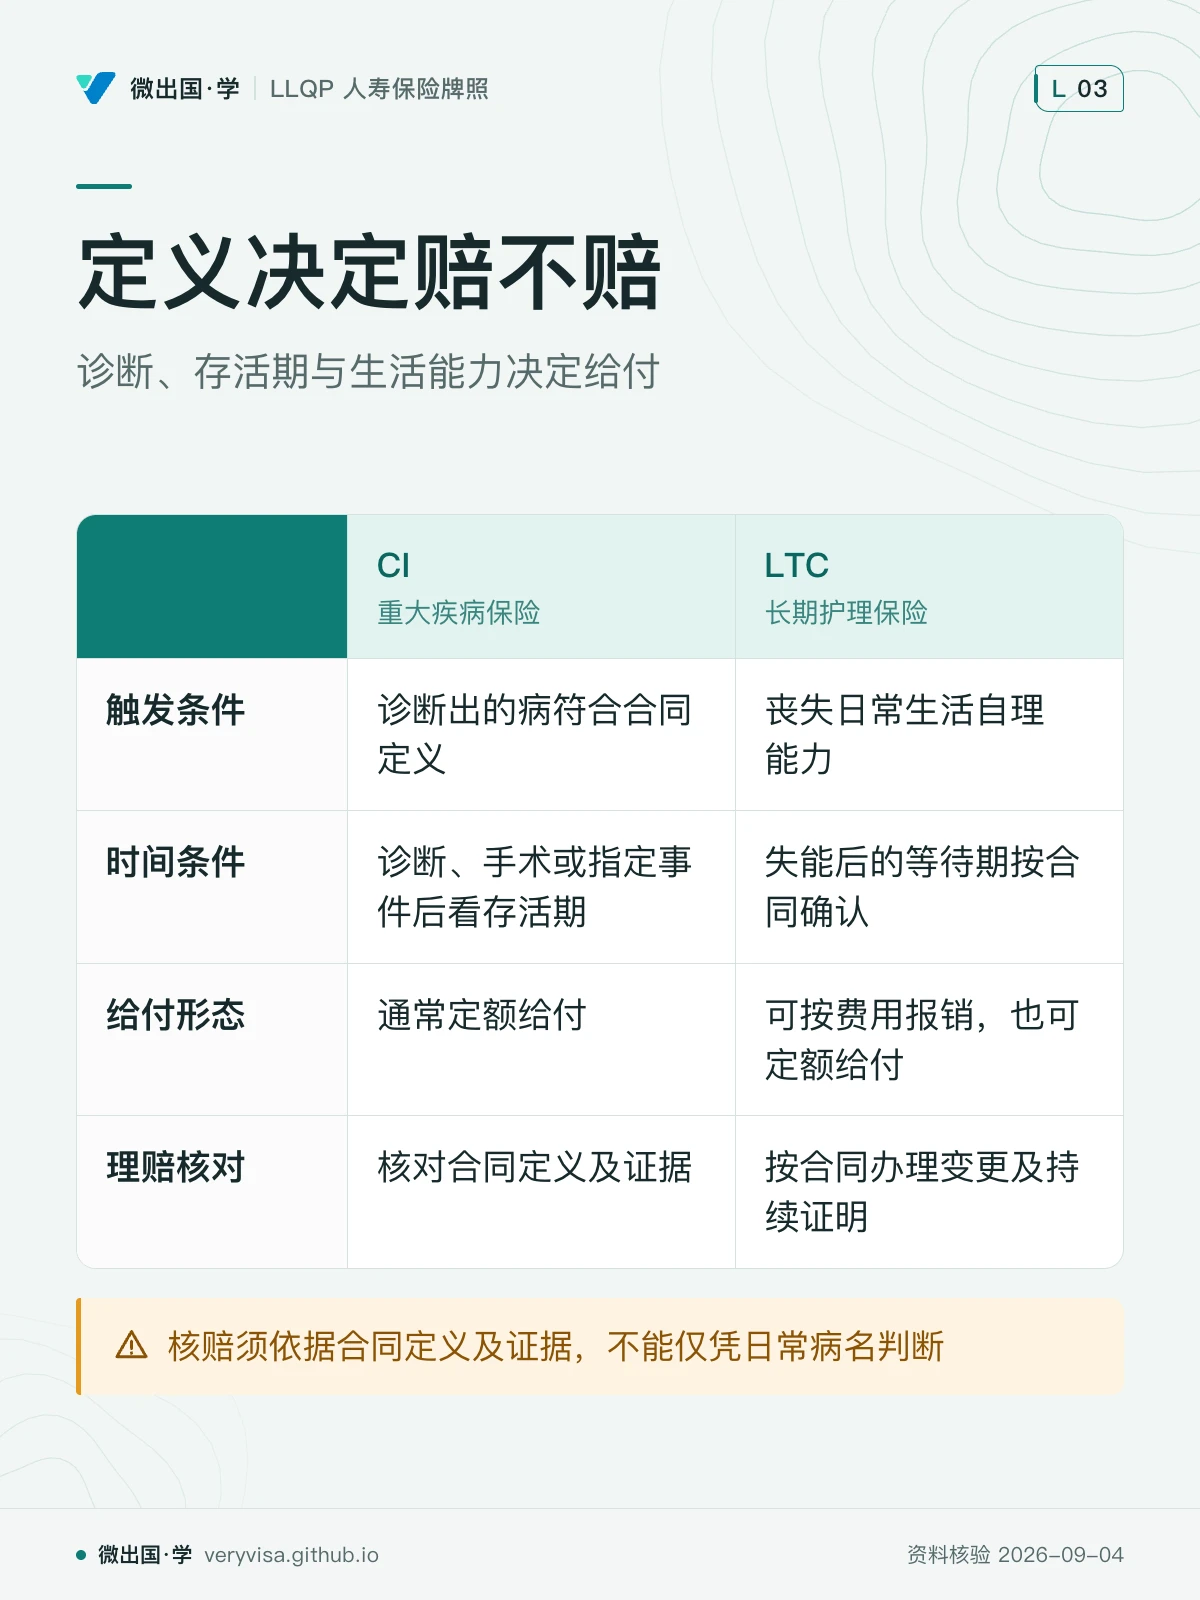
CI 合同里有两道时间闸门,很多学员会把它们记混,但它们各自挡的风险完全不同:
| 闸门 | 时点 | 核对内容 | 考试口径与实务边界 |
|---|---|---|---|
| 合格期/特定病种限制期 | 生效或复效后,按条款起算 | 哪些症状、检查或诊断触发限制,涉及哪些病种 | 考试口径的 30/90 天为其说明口径,不能推广成所有病种与现行产品的统一时限 |
| 存活期 | 诊断、手术或合同指定事件后 | 该项给付要求存活多久,是否有特别定义 | 按实际疾病条款确认,不能凭病情严重程度自行把 30 天改为 90 天 |
两道闸门的设计初衷都写在考试口径里:CI 保险的立意是「给活下来的人一笔钱去重建生活」,不是「给身故的人一笔变相的人寿保险金」——这也是为什么如果被保险人在存活期结束之后、理赔核准之前身故,保险金仍会照付给遗产或受益人;但如果死在存活期结束之前,则视为未满足存活期条件,这笔 CI 给付根本不会发生(当然,人寿险的身故给付是另一回事,两者互不影响)。
LTC 也要区分保障开始条件与失能后的等待期。考试口径列举免赔期(elimination period,0–90 天)的设计示例——这是被保险人自己选的一段「自费扛过去」的时间,越短保费越高,逻辑与伤残险的等待期相同(谁扛这段时间的成本,谁的保费就低)。
二、2026 现行政策与数字
1. 三列双口径表之一:CLHIA 重疾定义基准——现行 2024 Final,采用与否各保司自愿
| 考试口径说 | 2026 现行 | 考场答·柜台做 | |
|---|---|---|---|
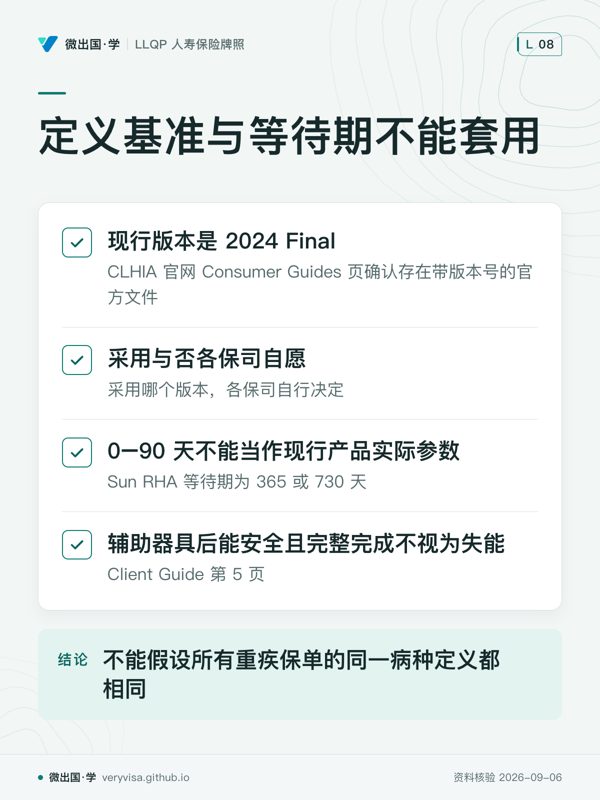
| CLHIA CI 定义基准 | 未引用任何版本号,只讲「Big 4+扩展清单」机制 | CLHIA 官网 Consumer Guides 页确认存在带版本号的官方文件,现行版本 2024 Final(此前还有 2018 Final 与 2013 Final 两版)(Canadian Life and Health Ins…) | 考场按「Big 4+扩展清单」的机制答;柜台遇到客户问「你们的心脏病发定义和别家一样吗」,正确做法不是背版本号,而是逐条核对这份合同实际列明的定义原文——因为采用这份基准对保司而言是自愿的,不是强制标准 |
| 谁在用这份基准 | 不涉及 | CLHIA 官网原文明确「use by member companies is voluntary」——采用与否、采用哪个版本,各保司自行决定 | 同上:不能假设市场上所有 CI 保单的「心脏病发」定义都相同 |
2. 三列双口径表之二:考试口径的等待期区间 vs 已核实的 Sun RHA 产品参数
考试口径 3.3.3 给出 LTC 免赔期(elimination period)的区间是 0–90 天,这个区间描述的是「这类产品理论上的设计空间」,而不是某一款现行产品的实际参数。Sun Retirement Health Assist(Sun RHA)的官方顾问页及 Client Guide 第 4–6 页已核对:等待期为 365 或 730 天,但必须区分「保单开始」与「保障生效日」,也不能把这款产品视为全市场唯一选择(Sun Life(1、2))。
| 考试口径 2022 说 | Sun RHA(官方顾问页与 Client Guide 第 4–6 页已核实) | 考场答·柜台做 | |
|---|---|---|---|
| 免赔期/等待期 | 0–90 天可选,越短保费越高 | 365 天或 730 天二选一(Sun Life),远超考试口径区间上限 | 考场:按考试口径「0–90 天」的机制答,这是产品设计原理层面的通用描述;柜台:客户只准备 90 天自费缓冲不够;先确认保障生效日,再计算持续失能等待期,签单按具体保单核对 |
| 给付形态 | 未点名具体是报销型还是定额型,笼统称"daily maximum benefit" | 顾问页官网确认为 income-style benefit(收入型定额给付) | 与考试口径 3.3.5「机构照护多为 indemnity(定额直付)、居家照护多为 reimbursement(报销)」的笼统分类不同,柜台需按具体合同条款判断,不能套用考试口径的二分法 |
| ADL 判定细节 | 六项中≥2 项不能独立完成即达标,未提及辅助器具的处理 | 使用辅助器具后能安全且完整完成该项动作,就不视为该项失能(Client Guide 第 5 页) | 考试口径未涉及这层细则,柜台必须调出具体合同条款核对,不能仅凭本页转述判断 |
✕
3. 政府/行业侧现行数字快照
| 项目 | 2026 现行值 | 出处 | 考试口径怎么写 |
|---|---|---|---|
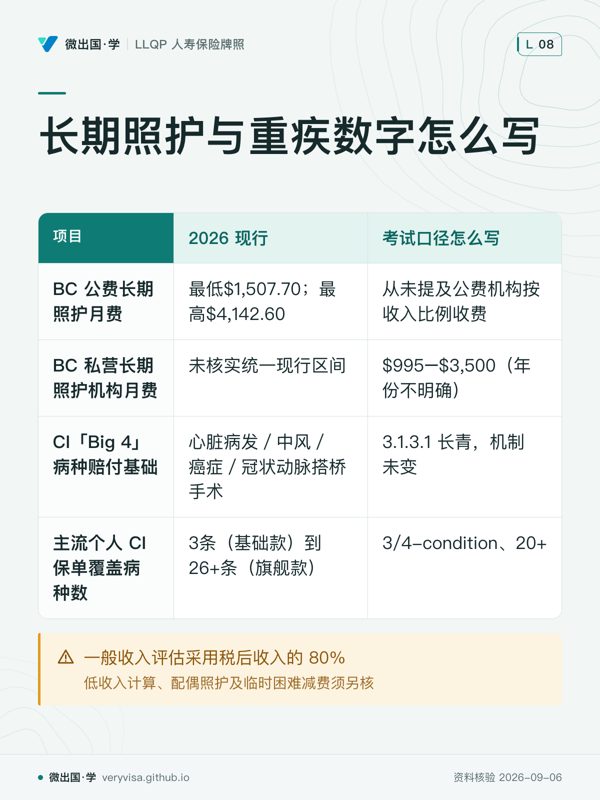
| BC 公费长期照护月费(住民按收入核定) | 一般收入评估采用税后收入的 80%,2026 标准最低额 $1,507.70/月、最高额 $4,142.60/月;低收入计算、配偶照护及临时困难减费须另核,不能把标准最低额当作人人必须支付的绝对下限 | 官方原文:BC Home and Community Care Policy Manual 第 7.B.2 章,生效日 2026-01-01(BC Ministry of Health),与二手源 CareCompare(第三方长期护理比价站,引用 BC… 数字完全一致 | 考试口径 Table 3.1 只给「不受补贴」的私营机构区间(BC 行 $995–$3,500/月),从未提及公费机构按收入比例收费这套机制,是两套并行体系,考试口径未作区分 |
| BC 私营长期照护机构月费 | 未核实统一现行区间,按具体机构书面报价 | CareCompare(第三方长期护理比价站,引用 BC… 仅提供线索,不作为现行价格证据 | 考试口径同一张表给的区间是 $995–$3,500(年份不明确),明显滞后 |
| CI「Big 4」病种赔付基础 | 心脏病发/中风/癌症/冠状动脉搭桥手术,考试口径用于认识常见重疾的组合;现售基础产品可能只保其中三项或更少 | 考试口径原文+ RBC/CPP/Manulife/Sun Life 四家现行产品共同验证(RBC Insurance~05) | 考试口径 3.1.3.1 长青,机制未变 |
| 主流个人 CI 保单覆盖病种数 | 3 条(基础款)到 26+ 条(旗舰款)不等,考试口径举例的「10-condition」与「comprehensive 20+」两档在 2026 市场均有对应产品 | 以已核 RBC、Sun Life、Manulife CoverMe 及 BMO 官方页面为例(RBC Insurance~05) | 考试口径 3.1.2 的分级描述(3/4-condition、10-condition、comprehensive 20+)与现行市场结构一致,机制未过期 |
✕
历史停售信息不能代替现行投保资料
部分旧产品停售信息仅有行业媒体线索,本文不把未取得保险人公告的年份和退出理由作为已核实事实。已取得官方资料的 Sun RHA 可用于比较 LTC 生效及给付条件,但样本不代表全市场只有这一款。
三、实务流程
1. 售前:CI 的核保比 DI 更看家族史,LTC 的核保年龄窗口很窄
CI 核保可能询问申请人及亲属健康史,具体问卷和承保结果由保险人判断;不能由病种名称推断某个家庭一定会被加费。考试口径把 45–55 岁作为规划示例,也描述较高年龄投保的限制,但它不是统一市场年龄上限。Sun RHA 官方 Client Guide 给出的投保年龄为 45–71 岁;申请年龄、保障生效日与等待期是三件事,65 岁后能否申请须看所选产品,不能直接判为无产品可买。
2. 投保时:合格期与存活期不能混着记
代理人向客户解释 CI 保单时,最容易讲串的就是「合格期」与「存活期」这两个词——它们发生的时间点不同(生效后 vs 确诊后),挡的风险也不同(逆选择 vs 确认存活),第一节的表格是这一步的核心工具。实务上建议按「先看保单是不是刚生效、再看诊断是不是刚发生」这个顺序去定位客户实际处在哪个闸门里。
3. 理赔时:CI 走「一次性用尽」,LTC 走「按天核销」
CI 全额给付后是否终止、早期部分给付是否减少主保额,以及再次给付条件,必须逐项看合同。Sun Life 就把全额疾病与早期疾病给付分列,不能把任何一次小额理赔都当作合同终止。LTC 的报销型以合资格实际支出及限额算;定额型按约定金额算,并不因名为 indemnity 就必须由保险人直付机构。照护地点改变是否影响资格、额度或付款方式,要按合同办理变更及持续证明。
4. 保单存续期:LTC 的保费豁免与 COLA 附加险
LTC 保费通常终身缴纳,但在理赔期间会自动豁免;部分保单提供定期缴费选项(如 20 年缴清)。通胀是 LTC 最大的长期风险——考试口径给出的应对工具是 COLA(cost-of-living adjustment)附加险,在考试口径示例中按年 2%–3% 调高上限;实际比率、起算日、复利及是否内含看合同,代理人在销售时需要提醒客户:不加购 COLA 的保单,给付上限会被几十年后的通胀吃掉相当一部分实际购买力。
四、2026 市场:谁在卖,产品叫什么
以下为已取得官方页面的产品示例,未取得原文的规格不作为现行事实。样本没有覆盖全市场,也没有比较报价,不能据此断言竞争程度或价格排名。
RBC Insurance(rbcinsurance.com,RBC Insurance)——并列两条产品线:Critical Illness Recovery Plan(30 种以上疾病与状况,保额 $25,000 至 $200 万,存活期 30 天,可选 Return of Premium on Death)与更基础的 Critical Illness Insurance Plan(只覆盖癌症、心脏病发、中风三条件,保额 $10,000–$75,000)。它解决考试口径里的哪个概念:这两条产品线正是考试口径 3.1.2「三/四条件基础款」与「comprehensive 20+ 综合款」两个分级在同一家公司货架上的并存实例。
Canada Protection Plan(cpp.ca,Canada Protection Plan)——面向次标准体与免体检市场的专科保司,四条产品线(心脏保障 / 癌症保障 / 心脏与癌症并保 / 心脏或癌症择一保),只需 6–8 个健康声明问题,无需体检。它解决考试口径里的哪个概念:考试口径 3.1.2 提到的「guaranteed issue(保证承保)CI,保费更贵、保额通常限于 $100,000 以下」——这些产品属于简化核保示例;健康问题的答案仍会影响资格,免体检不等于 guaranteed issue。
Manulife——官网渲染正文已核实(Manulife Canada):CoverMe 直销重疾险只保 5 种(life-threatening cancer、心脏病发、中风、冠状动脉搭桥、主动脉手术,后四种适用 30 天等待期),保障到 75 岁,可选附加「75 岁前未理赔退还最高 100% 保费」。顾问渠道其他系列的病种数与档名未取得保险人原文,此处不列精确数值,也不能据产品名单直接推算价格。
Sun Life——官网渲染正文已核实(Sun Life(经 HelloSafe 2026 版评…):Sun Critical Illness Insurance 覆盖成人 26 种全额给付疾病、8 种早期给付疾病,儿童另加 5 种(保至 24 岁);保额成人 $25,000–$4,000,000、儿童 $25,000–$1,000,000;投保年龄 18–65;计划形态 T10/T75/T100;可选附加含 Return of premium on death、Return of premium on cancellation or expiry、Total disability waiver、Long term care conversion option。存活期及 ROP 阶梯须取具体条款,未核实的比例不在此列示。它解决考试口径里的哪个概念:T10/T75/T100 三种计划形态与多种可选附加险,对应考试口径 3.1.4.1 讲的三种 ROP(身故/退保/满期)在现行产品上的具体落地。
iA Financial Group(相关产品与机制已在 life-ch05-riders 第二节记录,此处不重复)——2025-11-24 上市的独立重疾险产品 Transition 6 把「保证可保利益(GIB)」这套原本用在人寿保单上的机制搬到了重疾险产品上,是「机制从人寿产品扩散到重疾险产品」的现行实例(iA Financial Group(iA Connec…)。
部分旧产品停售信息仅有行业媒体线索,本文不把未取得保险人公告的年份和退出理由作为已核实事实。已取得官方资料的 Sun RHA 可用于比较 LTC 生效及给付条件,但样本不代表全市场只有这一款。
本次检索已确认在售的个人 LTC 类产品为 Sun Retirement Health Assist(Sun RHA)。其给付按周计算、按月支付,等待期及保障生效日已回官方细则核实(Sun Life(1、2))。已核实的停售史说明传统产品选择收缩,但本次没有穷尽所有保险公司,不能推出全国只剩一家公司的一款产品。客户需求分析应分别说明照护资金缺口、可核实产品及其保障条件。
Empire Life——官网确认现行两档:CI Protect(覆盖癌症、心脏病发、中风、冠状动脉搭桥四种最常见重疾,保至 75 岁,含 $1,000 身故给付)与 CI Protect Plus(25 种重疾)(The Empire Life Insurance Co…)。Desjardins——官网确认产品名 Assurance maladies graves(26 种重大疾病/手术,早期检出癌症按 15% 给付、其余癌症按 1% 给付,合格期 90 天,保额 $10,000–$4,000,000)(Desjardins Sécurité financière)。BMO Insurance——官方页列出 Living Benefit 的 10 年、20 年、至 75 岁及至 100 岁计划,覆盖 25 种条件;该页未把它称作 Enhanced 档,具体病种定义仍看合同(BMO Insurance)。
五、历史变革
其一,CI 保险本身是个「年轻」产品,1990 年代中期才在加拿大出现。 考试口径明确指出 CI 作为独立合同的形式是「mid-1990s」引入加拿大市场的——放在保险产品的历史尺度上,CI 比伤残险、人寿险都年轻得多,这也是考试口径那句「作为相对较新的产品,未来保障范围还会继续演变」的由来。
其二,CI 定义基准经历了三轮行业协调:2013 → 2018 → 2024。 CLHIA 推动的「重疾定义标准化基准」并非从一开始就存在,而是分三个版本逐步细化(Canadian Life and Health Ins…)。这条历史本身回答了一个常见客户疑问——「为什么不同保司对同一种病的定义描述得不太一样」:因为采用哪个版本的基准、要不要采用,对每家保司都是自愿的,行业协调的作用是「降低理解成本」,不是「强制统一条款」。
其三,产品退出、新售与旧保单服务是三种状态。媒体报道可帮助寻找保险人公告,但没有公告及适用产品版本,不能把退出日期、原因或市场规模写成定论。对客户更重要的是取得当前可申请产品的文件,并继续按已有合同核续保和理赔权利。
其四,长期照护价格须区分公费按收入评估与私人机构报价。2026 公费标准费率已有 BC 政策手册;考试口径旧表及二手私人价格区间不能直接当作现行个案账单。先确认床位类型、收入评估和额外服务,再估资金缺口。
六、案例:三个最容易在柜台上说错、也最容易在考场上丢分的场景
案例 A:「小中风」为什么不赔(示例)
素里的会计师 Priya,45 岁,持有一份 10-condition 的 CI 保单,覆盖中风(stroke)。一天她突然感到一侧手臂麻木、说话含糊,送医后被诊断为短暂性脑缺血发作(transient ischemic attack, TIA),俗称「小中风」——症状在 40 分钟内完全消退,脑部影像未见永久性损伤迹象。Priya 出院后向保险公司提交理赔申请。
适用规则:本例假定合同的中风条款明确排除 TIA。核赔时应提交诊断、影像及神经系统检查资料,并逐项对照条款要求的持续时间与缺损证据;不能拿民间「小中风」称呼替代合同定义,也不在此给出未经核实的统一 24 小时门槛。
结果:保险公司拒赔,理由不是「你没生病」,而是「你的诊断不符合本合同对『中风』一词的定义」。Priya 的主治医生确实在病历上写了"TIA"(短暂性脑缺血发作),而不是"stroke"(中风)——这个诊断名称上的区别,直接决定了这笔理赔的成败。
常见错法:仅凭「小中风」称呼判断赔付。此例的拒赔结论来自明示的 TIA 除外假设;换一份合同须重新核条款,不能由症状自行消退直接替患者作临床诊断。
案例 B:CI 理赔用尽后,没有二次理赔附加险会怎样(示例)
考试口径原有 Sylvia 案例的本地化版本:列治文的退休教师 Sylvia,2011 年确诊乳腺癌,成功获得 CI 保单 $100,000 全额理赔。她的保单没有加购 second event rider。2013 年她又经历了一次心脏病发作。
适用规则:本例假定合同在全额重疾给付后终止,因此后来的心脏病不在原合同下赔付。早期部分给付是否影响主保障、二次给付是否内含或需附加,另依各自条款;不能把本例推广到任何一笔 CI 赔款。
结果:Sylvia 无法就 2013 年的心脏病发作获得任何 CI 给付,因为合同已经在 2011 年理赔时终止。
常见错法:把已全额结案的本例保单当作持续医疗报销计划。即使另有二次给付安排,后一次疾病仍须满足病种、两次事件间隔与存活期等条件,不能仅凭加购附加险就保证一定再赔。
案例 C:ADL 判定与给付模式的切换(示例)
本拿比退休工程师 Marco,71 岁,持有一份假设的 LTC 合同:等待期 90 天、每日上限 $200、总额另有封顶,居家阶段按合资格费用报销,入住认可机构后按约定日额给付。合同明确要求持续依赖及相关证明。中风后,他因移位与如厕需要实质协助;假定满足合同定义并经过等待期后开始报销。三个月后入机构,代理人提交地点变更及持续资格资料,按本例条文变更付款方式。
适用规则:以上两种付款方式是本例的约定。定额给付不等于直付机构;实际产品也可能不论居家或机构均向权利人定额给付。除 ADL 或认知条件,还须核保障生效日、持续依赖时间、认可服务及除外责任。
结果:Marco 的日给付上限全程都是 $200,总保障额按「$200 × 天数」计算直至合同约定的总封顶用尽;给付模式变了,给付标准没变。
常见错法:以为搬入机构就自动延续原金额、无需报告。实际须依条款通知并提供持续资格证明。按报销额扣减总资金池的合同,未花完的部分可能延长可用时间;按固定最长天数设计的合同未必如此,不能预设所有余额均可顺延。
七、考试陷阱与双口径清单
以下每条对应本章最容易设置陷阱的机制点,本库无官方 CISRO 样题直接覆盖本章内容(A&S 十道公开样题聚焦客户需求分析与产品选择等其他 sub-component),故此处按考试口径考点结构自行归纳陷阱形态。
-
把「合格期」与「存活期」记反(陷阱形态:近义术语混淆)。合格期挡的是「投保后马上确诊」的逆选择风险,发生在保单生效之后;存活期是约定给付须满足的存活条件,临终诊断本身不能被称作欺诈,发生在确诊之后。识别方法:题干问「这段等待发生在什么之后」,答案是「保单生效」还是「确诊」,决定了考的是哪一个概念。
-
以为 CI 一律 100% 全额一次性赔付(陷阱形态:以偏概全)。考试口径明确部分条件(如失语症 loss of speech)可能只按约定比例(如 35%)给付,不是每种条件都全额赔。识别方法:题干如果给出「按某比例给付」的措辞,答案就要用保额乘以这个比例,而不是直接套用全额。
-
把全额与部分给付混淆。全额重疾给付后合同可能终止;早期部分给付可能仍保留主保障。题干问第二次索赔时,先核前一次赔的是哪一层、合同是否仍有效及二次给付条件。
-
把诊断名称当作理赔结论。例 A 明示 TIA 除外才得出拒赔;实际须读中风定义和证据要求,不自行设定通用小时数,也不替医生作诊断。
-
只看两项 ADL 就直接判 LTC 起赔。依赖程度、辅助器具、认知监督、生效日、等待期和认可服务可能共同影响资格。照护地点与给付形态也须查合同,不能只套「居家报销、机构直付」。
-
把 LTC 日限额乘以合同名义天数当成总保障额的唯一算法(陷阱形态:漏算顺延规则)。见 Gregory 案例。若某天实际花费低于日限额,剩余额度可顺延至后续天数使用,直到总保障额用尽,天数本身是可以超出「名义天数」的。识别方法:题干如果同时给出「日限额」「名义天数」与「总保障额上限」三个数,且某天花费低于日限额,答案要按总保障额除以日限额反推剩余可用天数,而不是直接用名义天数。
-
假设所有保司的 CI 病种定义都一样(陷阱形态:过度泛化)。CLHIA 的定义基准(2024 现行版)是自愿采用,不是强制标准;不同保司、同一保司不同时期签发的合同,定义都可能不同。识别方法:题干如果问「这份合同的定义是否等同于另一份合同/考试口径给出的通用定义」,正确态度是「需要逐条核对这份具体合同」,而不是假设统一。
双口径清单(考场 vs 柜台):① CLHIA 定义基准版本——考场按考试口径「Big 4+扩展清单」的机制答,柜台需知道现行版本是 2024 Final 且各保司采用与否是自愿的;② LTC 免赔期天数——考场按考试口径「0–90 天」的区间答,柜台需知道 已核实的 Sun RHA 等待期为 365/730 天二选一,另有独立保障生效日门槛;③ LTC 给付模式二分法——考场按考试口径「机构 indemnity、居家 reimbursement」的通则答,柜台需先看这份具体合同实际怎么写(Sun RHA 两种场景统一按定额给付);④ 加拿大个人 LTC 市场规模——考场把 LTC 当作一个正常存在的产品线来学,柜台必须让客户知道这个品类在 2026 年可供选择的产品已经非常有限。
边学边测:本章题库共 40,覆盖三层难度与至少三道「赔不赔」情景判断题。
术语双语表
| en | zh | 一句机制 |
|---|---|---|
| critical illness (CI) / dread disease insurance | 重大疾病保险 | 确诊达标且活过存活期后一次性给付,用途不限,保护的是资产而非收入 |
| qualification period | 合格期 | 保单生效后的一段时间(常见 30 天,癌症等可延至 90 天),期内首次确诊/显现症状不赔,防逆选择 |
| survival (waiting) period | 存活期 | 确诊后须再活满一段时间(常见 30 天,重症可延至 90 天)才给付,体现"给付活人"的设计初衷 |
| "Big 4" conditions | CI 四大核心条件 | 心脏病发作/中风/癌症/冠状动脉搭桥手术,考试口径常见组合,不是每份保单的最低覆盖要求 |
| second event rider | 二次理赔附加险 | 基础 全额给付后的再次保障依条款;二次给付仍须满足专门条件 |
| return of premium (ROP) rider | 保费返还附加险 | 身故/退保/满期三种触发方式之一,无理赔时退还部分或全部保费 |
| waiver of premium (CI) | 保费豁免(CI) | 投保人完全伤残期间豁免保费,与理赔条件(重大疾病定义)是两套独立判据 |
| guaranteed issue CI | 保证承保 CI | 符合计划资格保证承保;有健康问卷并可据此拒保的是简化核保 |
| partial benefit | 部分给付 | 部分条件(如失语症)按保额的固定比例给付,不是全部条件都全额赔 |
| long-term care (LTC) insurance | 长期护理保险 | 覆盖因病、伤或衰老导致无法自理时的专业照护费用,不提供收入替代 |
| activities of daily living (ADLs) | 日常生活活动能力(六项) | 穿衣/洗澡/如厕/移位/进食/控制大小便,不能独立完成≥2 项即达 LTC 理赔判据之一 |
| cognitive impairment test | 认知障碍判定 | ADL 之外的第二判据,须核认知恶化及持续监督等合同要求,语言表达困难不能单独等同认知失能 |
| elimination period (LTC) | 免赔期(LTC) | 0–90 天可选(现行在售产品可能远超此区间),越短保费越高 |
| indemnity model | 定额给付模式 | 按合同日额或周额等定额给付,不等于必须直付机构 |
| reimbursement model | 报销模式 | 客户先自付再凭单据报销,多用于居家照护 |
| daily maximum benefit | 每日给付上限 | LTC 给付按日限额 × 使用天数计算,未用满的额度可顺延至总保障额用尽 |
| respite care | 喘息式照护 | 保护的是家庭照护者本人,让其获得短期休息,不是无关支出 |
| cost-of-living adjustment (COLA) | 生活费用调整(LTC) | 按年 2%–3% 自动上调日给付上限,抵御长期通胀对购买力的侵蚀 |
| CLHIA CI Benchmark Definitions | CLHIA 重疾定义基准 | 行业自愿协调的定义标准,现行 2024 版,此前有 2018/2013 两版,采用与否各保司自定 |
| conversion to LTC | 转换为长期护理合同 | 部分 CI 保单允许在指定年龄(如 65 岁)将合同转换为 LTC 保障 |
| income-style benefit | 收入型给付(LTC) | 按月定额给付,不要求先垫付再凭单据报销,与 reimbursement 相对 |
本页的口径边界
- Empire Life/Desjardins 现行 CI 产品名——已官网核实(CI Protect(Plus)、Assurance maladies graves);BMO Insurance 的 Living Benefit 已打开保险人页面核实 25 种条件及四类期限,具体定义仍看签发合同。
- BC 公费长期照护 2026 现行月费下限/上限($1,507.70/$4,142.60)——已官网原文核实(BC Home and Community Care Policy Manual 第 7.B.2 章,生效日 2026-01-01),与二手比价站数字一致。
- Sun Retirement Health Assist 是否为 2026 年真正唯一在售的个人 LTC 类产品——本页判断基于三篇行业媒体报道(2017–2021 年间的退出史)与该产品顾问页的官网确认(产品在售、定位为 LTCI),但未能逐一核对其余中小型保司(如 Co-operators、Equitable Life)是否仍有类似产品在售,这一判断的边界是「检索范围内可确认」,不等于「穷尽了整个市场」。
来源
- CLHIA CI Benchmark Definitions——Canadian Life and Health Ins…,抓取日 2026-09-04(更正 的「未核实」状态)
- RBC Insurance Critical Illness Insurance——RBC Insurance,抓取日 2026-09-04
- Canada Protection Plan Critical Illness Life Insurance Plans——Canada Protection Plan,抓取日 2026-09-04
- Manulife CoverMe(官网渲染正文已核,2026-09-05)——Manulife Canada
- Sun Life Critical Illness Insurance(官网渲染正文已核,2026-09-05)——Sun Life(经 HelloSafe 2026 版评…
- BC 政府 Residential care allowable charges(Factsheet,2013)——BC 省政府
- CareCompare BC Long-Term Care Cost Guide(二手源,与官方原文一致)——CareCompare(第三方长期护理比价站,引用 BC…
- BC Home and Community Care Policy Manual 第 7.B.2 章(官方原文,生效 2026-01-01)——BC Ministry of Health
- Insurance Portal:Manulife 退出 LTC 市场 / 个人 LTC 仅剩一家 / Sun Life 停售其中一款 LTC 产品——Insurance Portal(加拿大保险行业媒体)、09、10
- Sun Retirement Health Assist 产品页(顾问页官网已确认在售,条款细节仍为搜索摘要)——Sun Life
- iA Financial Group Transition 6 重疾险与保证可保利益——iA Financial Group(iA Connec…(详见
life-ch05-riders) - Empire Life,CI Protect / CI Protect Plus 官网页——The Empire Life Insurance Co…
- Desjardins,Assurance maladies graves 官网页——Desjardins Sécurité financière
- BMO Insurance,Living Benefit(搜索引擎摘要,官网原文未直接核对)——BMO Insurance
-
Sun Life:Sun Retirement Health Assist Client Guide
- BMO Insurance:Critical Illness Insurance Canada — BMO Insurance(Living Benefit)
- Canadian Life and Health Ins…:Critical Illness (CI) Benchmark Definitions
- Canada Protection Plan:Critical Illness Life Insurance Plans
- RBC Insurance:Critical Illness Insurance
- Sun Life(经 HelloSafe 2026 版评…:Sun Critical Illness Insurance
- BC Ministry of Health:Home and Community Care Policy Manual, Chapter 7.B.2 — Client Rates for Specific Services
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。