核实日期:2026-09-06|考纲位置:Seg c2(分析产品——基金构成、分离基金 vs 其他投资、年金类型、团体退休计划,占本模块 30% 权重)子组件 2.4。 复核周期:本页含多个联邦年度数字(CPP2/YAMPE、RRSP/DPSP 限额),年度数字在下一年度复核(下次 2027-01-31)。
这一章的视角和前面几章都不一样:代理人服务的不再是坐在对面的个人客户,而是一家公司的发起方(sponsor)——通常是雇主本人或人力资源负责人——他们要为一整批员工设计一套退休储蓄安排。前几章讲的分离基金、年金保证、投资者画像,本章会全部重新出现一次,但每次出现都多了一层新的问题:谁来决定投资什么、谁承担投资亏损的风险、员工离职时钱怎么办。读完这一章,你要能做三件事:把 DBPP、DCPP、DPSP、GRRSP、PRPP、群组 TFSA 六种团体计划按"谁供款"和"谁承担投资风险"两条独立的分类线摆清楚,不靠死记硬背名字;算对养老金调整额(PA)如何侵蚀员工次年的 RRSP 供款空间,以及考试口径完全没有覆盖的 CPP 增强二阶段如何改变高收入客户的退休收入规划;分清哪些数字还是 2022 年考试口径的旧值、2026 年真实客户与雇主看到的官方数字已经变成了多少。
ℹ️
这一章不是"团体保险"
团体人寿与团体伤残(disability)保险在其他章节已经展开,本章只讲退休与投资类的团体计划——发起方为员工设立的储蓄账户,不是保障身故或伤残收入损失的保险产品。两者常常由同一位代理人服务同一家公司,但监管框架、合同结构、税务处理完全不同,不要混着记。
一、制度设计与底层逻辑:发起方、管理方、成员、保险人,四方各自的义务边界
团体退休计划的法律结构里有四个角色,理解他们各自的义务边界,是整章的地基。发起方(plan sponsor)通常就是雇主,负责设计计划、决定给付结构、承诺出资安排;管理方(plan administrator)可能是发起方自己兼任,也可能外包给专业机构,对受 PBSA 规管的养老金,法定管理方承担受托职责(fiduciary);GRRSP、DPSP、TFSA 等另核各自法律及合同——这意味着他们必须遵循"审慎人原则"(prudent person rule),以计划成员与受益人的最佳利益行事,这不是一句公关口号,而是有法律责任后果的义务标准。成员(members)是真正把钱放进去的员工。保险人(insurer)是资金实际持有与投资运作的一方,定期向发起方提交财务报告。
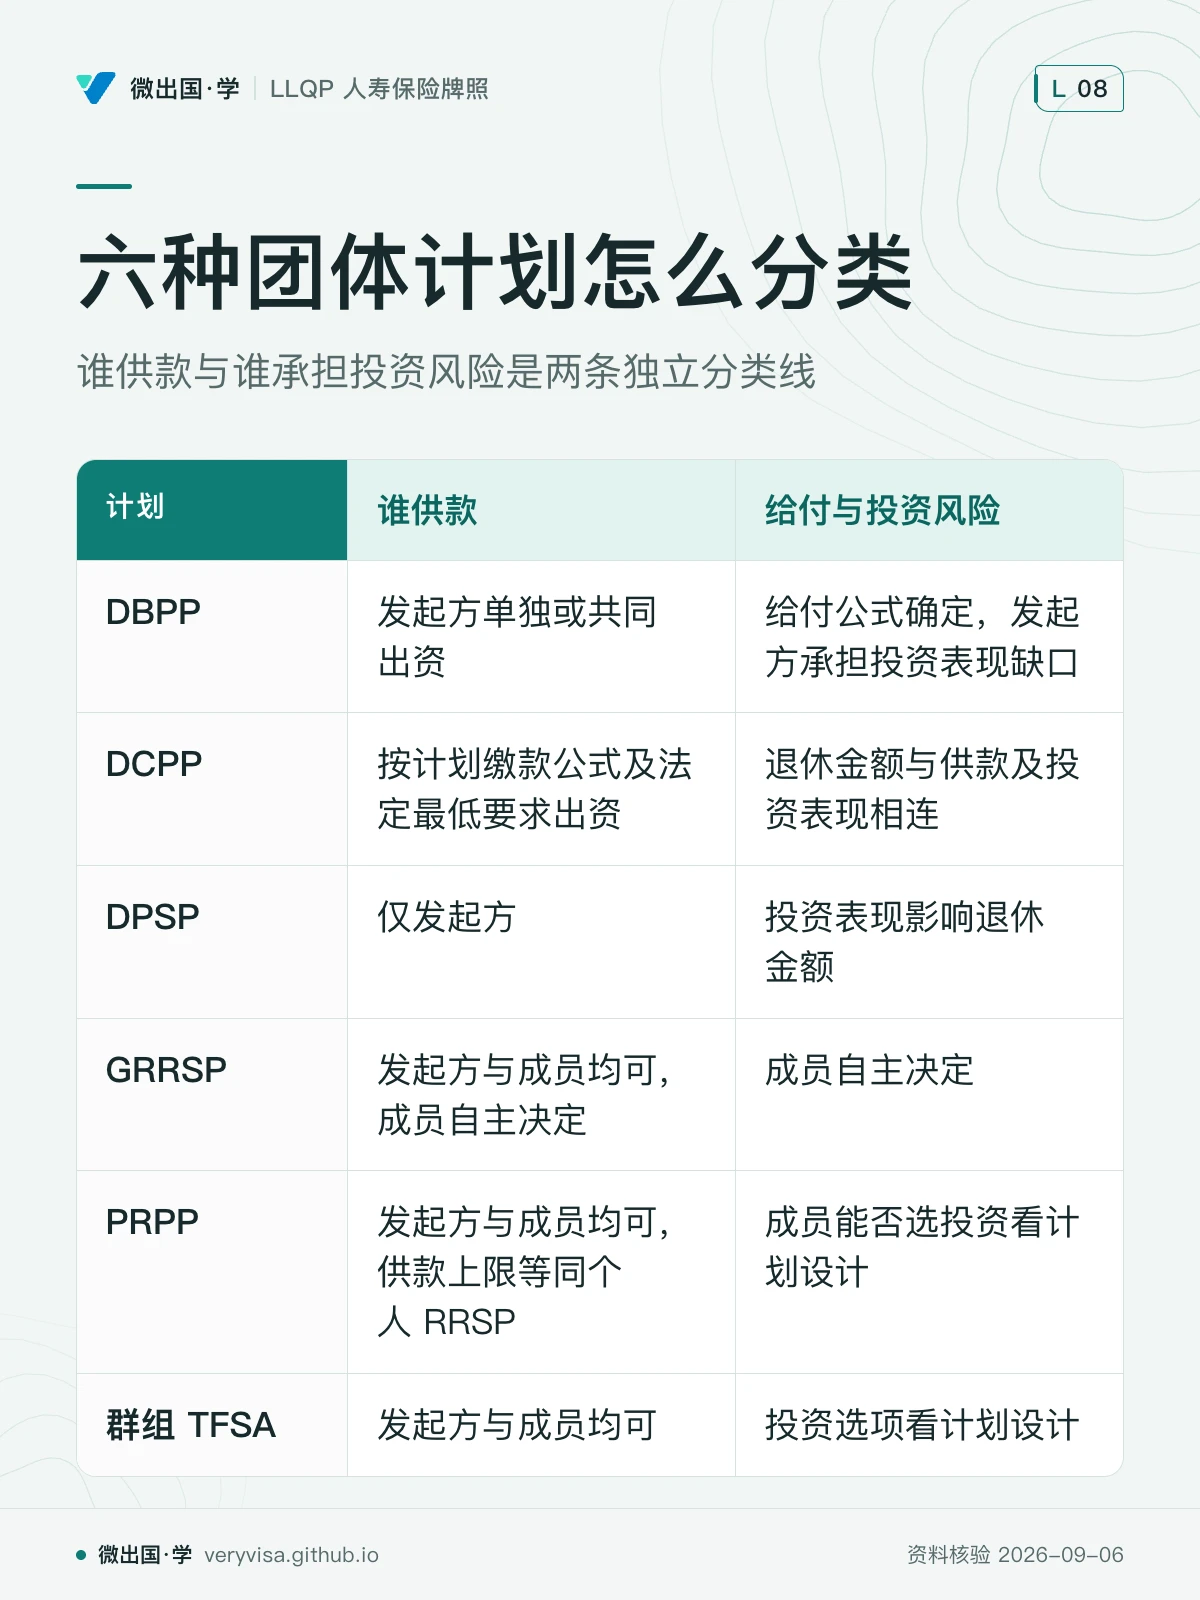
这套结构的第一层设计逻辑是缴费型(contributory)vs 非缴费型(non-contributory):发起方与成员共同出资是缴费型,只有发起方一方出资是非缴费型——后面会看到,只有一种计划天生只能是非缴费型。第二层设计逻辑是给付是否确定:发起方承诺一个确定的退休给付公式、自己兜底投资表现缺口,还是把投资决策权和投资风险都转移给成员、自己只按固定比例出钱了事。这两条线互相独立,交叉组合出后面要讲的五到六种计划类型,混着记是这一章最容易丢分的地方。
法律后果须把归属(vesting)与锁定(locking-in)分开。BC 受 PBSA 规管养老金自 2015-09-30 即时归属,成员依法对已赚取的雇主及本人供款福利享有权利;考试口径两年归属例子只能按题干年代或其他计划类型理解。锁定保障退休用途,可涵盖雇主及成员必须供款与收益;额外自愿供款及法定解锁例外另判。DPSP 不适用同一套 PBSA 锁定规则,其归属另受 ITA 条件约束,不能给六类计划统一写“三年以内”。
BC 对受本省 PBSA 规管的雇主养老金的监管,法律依据是《养老金福利标准法》(Pension Benefits Standards Act, PBSA),配套《养老金福利标准条例》,监管机构是 BCFSA。计划管理方须在计划设立后 60 天内向 BCFSA 完成注册,须按 PBSA 相关条款每三年做一次计划评估(triennial assessment),并在每个会计年度结束后 180 天内提交年度信息申报。这条监管链路考试口径完全没有点名具体法律,只泛称"适用的省级养老金福利立法"——BC 代理人在实务中必须知道背后具体是哪部法。
🔧
受托责任不是发起方一个人扛
发起方即便把日常投资管理外包给保险人或专业管理方,法定管理方不能因外包而免除监督责任;发起方是否兼任管理方须先核实——审慎人原则约束的是"发起方作为受托人"这个身份,不因为委托了服务商就转移。代理人向发起方推荐计划时,说清楚这一点,是一项有真实职业责任后果的披露义务,不是可有可无的提醒。
二、2026 现行政策与数字:六种计划怎么分类、CPP 之上要补多少、钱锁在哪里
六类团体计划核心区别表
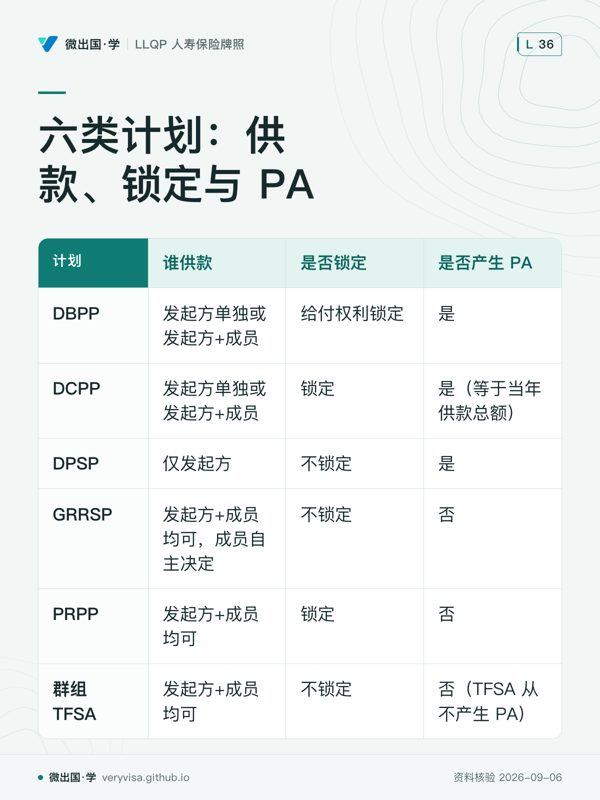
用两条独立的分类线——"谁供款"和"给付是否确定 / 谁承担投资风险"——把六种计划摆进同一张表,比死记名字更抗遗忘:
| 计划 | 谁供款 | 是否锁定 | 雇主供款算不算员工当期应税收入 | 离职时资金去向 | 是否产生 PA(侵蚀次年 RRSP 额度) |
|---|---|---|---|---|---|
| DBPP(固定给付养老金计划) | 发起方单独或发起方+成员,发起方按精算需要倒推供款额 | 给付权利锁定(成员无个人可提取账户) | 不算 | BC PBSA 下即时归属;可携带性及转移限制依年龄与计划确认,或延期领取养老金 | 是 |
| DCPP(固定供款养老金计划) | 发起方单独或发起方+成员,按计划缴款公式及法定最低要求出资;固定供款不等于以后无需缴款 | 锁定 | 不算 | BC PBSA 下即时归属;依法转新计划、LIRA 或符合年龄等条件的 LIF | 是(等于当年供款总额) |
| DPSP(递延利润分享计划) | 仅发起方,依计划以本年或未分配的以前年度利润供款,是否可暂停须核计划承诺 | 不锁定,但持股 ≥10% 或与雇主有关联关系的员工不得加入 | 不算当期(税前不计收入,领取时才全额纳税) | 转个人 RRSP/RRIF,或直接提领(需纳税) | 是 |
| GRRSP(团体 RRSP) | 发起方+成员均可,成员自主决定 | 不锁定 | 算——视为额外工资,CPP/EI 扣缴按 CRA 的现金与非现金福利分类及退休或离职前提款限制核定,不能一律断言须 EI | 与个人 RRSP 共用额度;满 71 岁当年年底前提款、转 RRIF 或购买合资格年金 | 否 |
| PRPP(联合注册退休金计划) | 发起方+成员均可,供款上限等同个人 RRSP | 锁定 | 不算 | 转 LIRA、LIF、另一个 PRPP,或购买年金 | 否 |
| 群组 TFSA | 发起方+成员均可 | 不锁定 | 算(税后供款,等同一般工资) | 全额免税提领,无强制转出年龄 | 否(TFSA 从不产生 PA) |
分类要点:DBPP 按给付公式确定权益,DC 则把退休金额与供款及投资表现相连。成员能否选投资要看计划设计,不能只凭 DC、DPSP 或 PRPP 名称推定一定自行选基金。DPSP 只允许雇主供款;其他计划也可设计成雇主单独出资,因此“DPSP 必须非缴费型”不等于“只有 DPSP 可以非缴费型”。GRRSP 与群组 TFSA 的雇主供款都可能是员工应税福利,不能把 GRRSP 写成六类中唯一须计当期收入。RRSP 雇主供款的 CPP/EI 扣缴还须核提款限制,RRSP 抵扣可能抵消应税福利,却不改变两笔项目分别报告的性质。
CPP 三层:基础层、增强一阶段、增强二阶段(YAMPE),团体计划在它之上补什么
考试口径只讲了 CPP 的第一层:基本供款豁免额 $3,500(长青未变)、YMPE(年度最大可计提收入)2026 = $74,600、可计提收入上限即 $74,600 − $3,500 = $71,100。这一层的具体费率考试口径已有系统讲解,这里不重复,重点是考试口径完全没有覆盖的部分。
2019 年起联邦分阶段推行的 CPP 增强方案,到 2024–2025 年已经全部落地为一套两层结构:第一层仍以 YMPE 为上限;第二层是增强二阶段(CPP2),天花板叫 YAMPE(年度最大追加可计提收入),2026 年 = $85,000。YMPE 与 YAMPE 之间的 $10,400 收入区间,按 4% 费率(劳资各自缴纳)计提 CPP2,双方年度最高各缴 $416。也就是说,年收入超过 $74,600 的员工,退休收入的"政府保障层"现在分两段计算,而不是考试口径写的一段。
YAMPE 是 CPP 第二层可计供款收入上限,不是退休后可领 $85,000 的保证,也不是 CPP 与 OAS 的共同天花板。CPP 给付取决于实际供款历史和起领年龄;增强福利逐年累积,刚缴 CPP2 不等于马上取得完整增强养老金。OAS 主要看年龄、居民年限等条件,并另有按收入计算的回收机制,不能套 YAMPE。团体计划应补的是按退休开支与实际养老金估算出的缺口,低于 YAMPE 的客户也可能需要补充储蓄。
| 考试口径 2022 说 | 2026 现行 | 考场答 · 柜台做 | |
|---|---|---|---|
| CPP 结构 | 只有一层,天花板是 YMPE,2022 年基本供款豁免额 $3,500 起算 | 两层:基础层(YMPE $74,600)+ 增强二阶段(YAMPE $85,000,费率 4%,双方各最高 $416) | 若题目按考试口径场景出题(未提"增强""CPP2""YAMPE"字样),只按第一层作答;若题目给出 2024 年之后的年份、或客户收入明确超过 YMPE 讨论退休收入缺口,柜台与考场都必须把 CPP2 纳入计算,否则会系统性低估政府保障层的实际覆盖上限 |
算一遍供款(示例):年收入 $90,000 已超过 2026 YAMPE $85,000;第二层计费区间 $85,000−$74,600=$10,400,劳资各缴 $10,400×4%=$416。超过 YAMPE 的 $5,000 不再产生 CPP 供款。这个算式只证明当年缴费封顶,不能直接推导退休每年领取多少,也不能用 $85,000 作为团体计划开始补缺口的起点。
养老金调整额(PA)算例:团体计划怎么"偷走"次年的 RRSP 额度
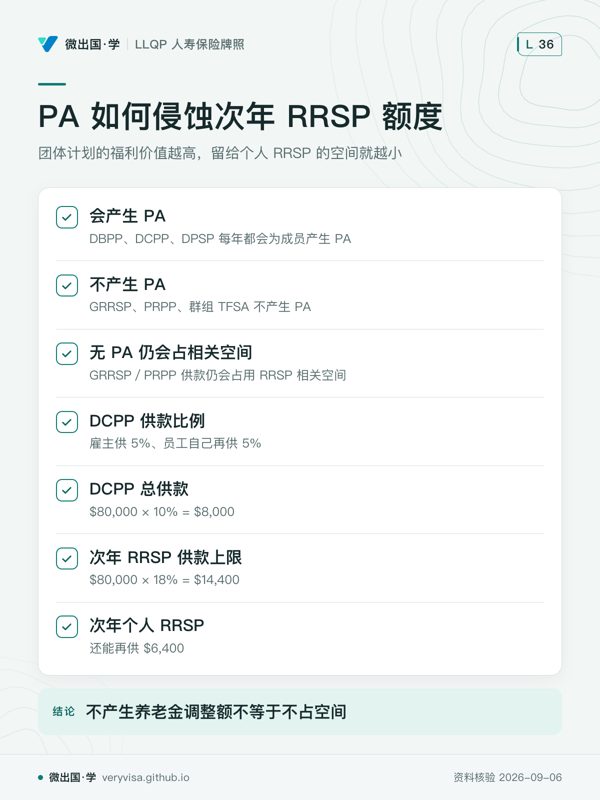
PA(pension adjustment,养老金调整额)衡量的是员工当年在团体计划里积累了多少福利价值,DBPP、DCPP、DPSP 每年都会为成员产生 PA,而 GRRSP、PRPP、群组 TFSA 不产生 PA——这是判断是否产生 PA 的分界;GRRSP/PRPP 虽无 PA,供款仍会占用 RRSP 相关空间。公式是:
简化示例的次年新增空间 = max(0, min(本年 earned income × 18%, 次年 Dollar Limit) − 本年 PA)
此式假设没有未用结转、PAR、PSPA 及其他调整;个人实际限额以 CRA 记录并结合当年交易核实。
举例:员工年收入 $80,000,参加公司 DCPP,雇主供 5%、员工自己再供 5%,当年 DCPP 总供款 = $80,000 × 10% = $8,000,这 $8,000 就是当年 PA。次年 RRSP 供款上限 = $80,000 × 18% = $14,400,减去 PA $8,000,次年个人 RRSP 还能再供 $6,400。这个员工如果没参加 DCPP,次年 RRSP 空间原本会是全额 $14,400——团体计划的福利价值越高,PA 越大,留给个人 RRSP 的空间就越小,这不是巧合,是制度设计上"退休储蓄总额度全国统一"的必然结果:政府不会让一个人同时在团体计划和个人 RRSP 里各自拿到一份全额税收优惠。
配套还有两个调整机制:PAR(养老金调整反转)——若成员中途离职导致全年估的 PA 高于实际应得,差额以 PAR 形式恢复 RRSP 空间;PSPA(追溯服务养老金调整)——发起方追溯性提高福利(如给全员追加服务年限)时产生,会进一步压缩当年 RRSP 供款空间。这两项考试口径都有讲,机制长青不随年份变化,这里不重复展开。
锁定资金家族:LIRA/LIF 与 BC PBSA 解锁规则
DCPP 与 PRPP 的钱是锁定的,离职或退休时不能直接拿现金,而是转入 LIRA(锁定退休账户)继续锁定自主投资,或转入 LIF(生命收入基金)开始按年度上下限领取收入——这条转换关系类比个人 RRSP 转 RRIF,区别是 LIF 有法定的年度提取上限(RRIF 只有下限,没有上限)。GRRSP 通常没有养老金法锁定,但可能有合同提款限制;自有 RRSP 到满 71 岁当年年底可提款、转 RRIF 或买合资格年金。DPSP 的归属、付款及转移按自己的 ITA 条件办理,不能视为完全相同的账户。
联邦 PRPP 的直接解锁有特定条件:预期寿命因残障缩短须有医疗证明并依计划;非居民须已至少两年不是加拿大居民,且不再受雇于该参与雇主;小额余额须严格低于适用事件年度 YMPE 的 20%,并满足终止或身故等条件。2026 算例为 $74,600×20%=$14,920,不是“等于也可”。这些是联邦 PRPP 账户规则,转入锁定收入工具后可能有不同选项;不能套到 BC LIRA/LIF,也不能写成所有 PRPP 全国只有这三种解锁方式。
BC受PBSA规管的退休金计划自2015-09-30采用即时归属(BCFSA)。归属指对已赚取福利的权利,不等于可以立即取现金。LIRA/LIF的解锁要符合困难、小额、永久离境或预期寿命缩短等法定条件;BC没有一次解锁50%的选项,申请交持有资金的金融机构(BCFSA)。
⚠️
锁定与归属分别判断
本人必须供款、雇主供款及相关收益都可能被锁定,并非只锁雇主部分。即时归属回答“权益归谁”,锁定回答“能否拿现金”;BC 的额外自愿供款及法定解锁等例外须另外核实。
三、实务流程:代理人在团体计划里到底做什么
代理人服务的对象是发起方,不是成员本人,这意味着披露义务的方向也变了:代理人必须向发起方披露合作的保险人是谁、自己的报酬方式、是否存在利益冲突——这是公平对待客户(FTC)原则在团体场景下的具体落地。实务上代理人的工作大致分四步:
第一步是计划规格审查,核对发起方现有计划(如果已经有)的给付资格公式是否合理。给付资格公式常见形式是"年龄 + 服务年限"之和达到某个数字(俗称 qualifying factor,如"85 factor"),这个数字本身可以是 85、90、75,由计划设计而定,不是固定为 85——55 岁 + 30 年服务 = 85,若计划要求"85 factor"即可 55 岁领全额退休金,未满足门槛的员工可能只能领按比例削减的部分养老金。
第二步是团体计划文件流程:与个人保单不同,团体计划走的是"发起方先申请、保险人核保后成员再各自申请加入"的两阶段流程——发起方申请建立整个计划的合同关系,单个员工再通过入会证明、受益人指定表、豁免表等一系列成员表格完成个人层面的加入手续。这个"先团后个"的顺序本身就是一个容易被考到的流程细节。
第三步是账户转移场景处理。DBPP 换算价值转移时容易出现"精算折现值低于成员直觉预期"的落差问题,代理人要提前向发起方与成员说明;DCPP 转移时投资选项会跟着变化(新雇主计划的基金池不同于旧雇主);转入 LIRA 则能摆脱"计划之间投资选项来回切换"的麻烦,代价是暂时不产生收入。
第四步是年度复核与情况变化通报——发起方的工作力构成发生变化(大规模招聘或裁员)、公司破产清算等计划终止情形出现时,代理人有义务及时通报并协助调整计划设计,这属于保障期内持续服务的一部分,不是"卖完计划就结束"的一次性交易。
✕
团体计划的分销链条比零售分离基金短一环
个人分离基金与零售人寿保险的分销链条里,MGA(managing general agent,总代理)往往是代理人与保险人之间的重要中介层;但团体退休计划的分销结构更直接——代理人与发起方、管理方之间通常是直接三方关系,保险人一端由"团体专员(group specialists)"对接,考试口径示例未列 MGA;实际分销是否经中介须核具体安排,不能推定全市场都没有。把零售渠道里 MGA 的角色简单类比到团体退休金场景,是一个容易搞混分销结构的陷阱;这条差异本身也提醒代理人,团体计划的报酬结构与零售产品不是同一套逻辑,披露义务的具体内容也需要相应调整。
四、2026 市场:谁在卖、产品叫什么、柜台怎么说
Manulife 官网 2026 年现行团体退休产品线明确包含 RPP(含 DC)、RRSP、DPSP、PRPP、VRSP、TFSA、DB Investment Only 与自有品牌的团体年金产品;其 PRPP 独立产品页说明 PRPP 是"简化版 DCPP",面向中小企业与自雇者,雇主可自主决定是否供款、供款多少、多久供一次,且由保险人代管计划、雇主承担的受托责任比其他团体计划更轻,支持自动加入(automatic enrolment)——这正是考试口径"PRPP 为无力承担传统计划合规成本的中小雇主设计"这一定位的 2026 年现行实例。
iA Groupe financier 官网确认的团体退休产品线覆盖 DC RPP、SPP、Group RRSP、LIRA、DPSP、Group TFSA、VRSP、PRPP、IPP——其中 Group FHSA(团体版首次购房储蓄账户) 是核实中一个考试口径与既有台账都没有覆盖到的新发现:个人 FHSA 已确认是 2023 年才上线、考试口径来不及收录的产品,而团体版 FHSA 更进一步,意味着发起方现在可以把"帮员工存首付"作为团体福利的一部分来设计。这一条目前只在一家保险人官网确认,尚未扩大核实是否为行业普遍现象,标注待深研,不宜当作"所有保司都有团体 FHSA"来推荐。
BCFSA 官网《BC 固定供款注册养老金计划管理方指南》明确了本章前面提到的监管链路:BC 团体退休金计划的省级法律是《养老金福利标准法》(PBSA),计划管理方是受托人,须遵循审慎人原则,须完成注册、三年一次评估、年度信息申报等一系列合规时限——这份指南直接对应考试口径里"发起方须向省级监管方登记"这句泛称,把它落到了 BC 具体的法律名称与监管机构上。
PRPP 的法域覆盖:不能把旧 CRA 问答中的联邦行业/地区介绍当成 2026 全国完整名单。OSFI 的多边协议说明,BC、Nova Scotia、Quebec、Saskatchewan、Ontario、Manitoba 与联邦原已参与,New Brunswick 于 2023-05-01 加入。协议协调许可、注册与监管,魁北克 VRSP 仍有自己的制度;雇主准入、成员权益与解锁条件继续按适用法域判断。
ℹ️
"团体计划找哪家保险人"不等于"选哪种计划类型"
上面几家的产品名称(FutureStep、Group IncomePlus 等)是各保险人自己的品牌命名,不是计划类型本身——考试只考六类计划的机制区别(DB/DC/DPSP/GRRSP/PRPP/群组 TFSA),不会考具体品牌名。柜台工作里两者都要分清:跟客户谈的是品牌产品,跟考官谈的是底层的计划类型。
五、历史变革:从"雇主兜底"到"员工自担",以及 CPP 增强填补的那一段空白
考试口径通过 DB 与资本积累安排说明风险如何分配:DB 的约定给付增加雇主的投资及长寿风险,DC 的退休金额则更依赖累积资产表现。但本页没有现行全国参加人数与资产份额统计,不能宣布 DB 已退场或 DC 全面主导;公共部门、私人部门与计划设计可能不同。DC 发起方也不止按期缴款一项责任,选择与监督服务商、投资菜单及成员沟通等职责仍须履行。
CPP 增强方案本身就是对这个转向的政策回应:私人部门的 DBPP 在退潮,联邦选择在公共养老金体系里做加法——2019 年启动第一阶段增强,逐步提高替代率;2024–2025 年落地第二阶段(CPP2/YAMPE),把政府保障的天花板从单一的 YMPE 一级跳,提高到 YAMPE 二级跳。这不是考试口径的疏漏,而是考试口径成文的 2022 年,第二阶段增强方案尚未到实施日程,属于时间线上的必然缺口,不是编写质量问题。理解这段历史脉络的意义在于:政府保障层与私人团体计划从来不是互相替代的两条线,而是此消彼长、协同补位的同一个系统——CPP 增强逐年积累,团体计划的需要额应按实际退休收入与支出重算,不能机械平移一个工资起点。
PRPP 立法本身也是这个大背景下的产物:它的设计初衷是填补"越来越多雇主不愿意承担 DBPP 式兜底责任、但员工仍然需要退休储蓄工具"这个缺口,尤其服务中小企业与自雇者——这类雇主原本因合规成本过高而完全不设立任何团体计划,PRPP 用"雇主零精算责任、保险人代管"的结构降低了准入门槛。联邦与各省的 PRPP 立法进程并不同步,BC 等省已加入多边框架,不能沿用仅限联邦行业与地区的旧范围,这是一个仍在演进中的领域,不是一次性立法就全国统一到位的格局。
六、案例:三个团体计划场景怎么落地
案例一:一家素里的科技初创公司该选 DCPP 还是叠加 DPSP(示例)
一家位于素里、成立三年的软件公司,员工平均年龄 28 岁,当年盈利情况波动较大但整体向好,创始人希望"用真金白银留住核心工程师,又不想在盈利不稳定的年份被固定供款义务绑死"。代理人的建议是:保留已有的 DCPP 作为基础(固定比例供款,给员工建立稳定预期),叠加一个 DPSP 作为浮动激励层——DPSP 完全由公司利润驱动,利润好的年份多分,按本例计划条款允许在利润差的年份暂停供款;实务须核既有承诺,这正好匹配"想直接分享利润但不想背刚性负担"的诉求。常见错法是"只选一个",而 DPSP 与 DCPP 之间没有互斥关系,可以并存,分别解决"确定的基础保障"和"利润驱动的额外激励"两个不同问题。
案例二:列治文一位员工的 GRRSP 供款额与个人 RRSP 剩余空间(示例)
Wendy 在列治文一家零售连锁总部工作,年收入 $60,000,公司 GRRSP 采用雇主+员工各 5% 的配比。当年 GRRSP 总供款 = $60,000 × 5% × 2 = $6,000。若上一年收入同为 $60,000,本年 RRSP 供款上限 = $60,000 × 18% = $10,800,扣除 GRRSP 已用去的 $6,000,Wendy 个人 RRSP 账户还能再供 $4,800。常见错法是把 GRRSP 供款和个人 RRSP 供款当成两个互不影响的独立额度分别计算——它们共用同一个年度供款空间,GRRSP 供得越多,留给个人 RRSP 的空间越少。
案例三:温哥华一位员工换工作后,DCPP 余额怎么走(示例)
Derek 在温哥华参加受 BC PBSA 规管的 DCPP,一年半后离职。考试口径“两年归属,未满收回雇主部分”的假设不能直接套入:BC 自 2015-09-30 即时归属,Derek 已赚取的雇主与本人供款福利连同收益均按计划及法律处理,不能仅因未满两年没收雇主部分。资金可能转新雇主接受的计划、LIRA 或依计划保留;可以带走权益不等于可以自由取现金。先确认原计划法域,再核归属、可携带性与锁定,三个判断缺一不可(BCFSA 计划成员说明)。
七、考试陷阱与双口径清单
- DBPP 是唯一"非资本积累型(non-CAP)"计划——陷阱形态:题目描述"雇主想给员工投资自主权"这类场景时,不要被 DBPP 提供的"确定给付"表面吸引力带偏,判定 CAP 与否只看"成员是否有投资选择权"这一条标准。
- DPSP 必须是非缴费型,但不是只有它可以由雇主单独供款——陷阱形态:场景描述"用利润分享激励员工"时非常贴合 DPSP 的直觉,但题目若同时要求"缴费型(员工也能自己存钱)",DPSP 会被这一个技术定义直接排除,场景直觉输给分类定义。
- GRRSP 雇主供款算员工当期应税收入,DCPP/DPSP/PRPP 都不算——群组 TFSA 的雇主供款也计应税福利;不同计划扣缴另核,陷阱形态是默认"雇主帮员工存的退休金都是免税福利"。
- 团体分离基金没有身故保证——名字里带"保证"两个字的产品,团体版反而阉割了身故保证这一项,这条规则从产品章节延续到团体计划的投资选项里,同样适用。
- PA 只对 DBPP/DCPP/DPSP 产生,GRRSP/PRPP/群组 TFSA 不产生——陷阱形态是看到任何"团体退休计划"就默认都会侵蚀次年 RRSP 空间,漏掉三种不产生 PA 的计划。
- 给付资格公式的 qualifying factor(如"85 factor")不是固定为 85——陷阱形态是把某一个计划举例用的具体数字当成全国统一标准,实际由各计划自行设计。
- PRPP 解锁门槛"20% YMPE"是机制性规则,对应的具体金额每年随 YMPE 指数化变化——陷阱形态是死记某一年的固定美元数(如把 2026 年的约 $14,920 当成永久不变的数字)。
- 先认计划与法域。BC PBSA 养老金现行即时归属,DPSP 税法要求最迟两年归属;考试口径“两年”不能当成 BC DCPP 的现行没收条件,也不能给所有计划写统一三年上限。
术语双语表
| English | 中文 | 一句机制 |
|---|---|---|
| Plan sponsor | 发起方 | 通常是雇主,设计计划、决定给付结构、承诺出资安排 |
| Plan administrator | 管理方 | 计划的受托人(fiduciary),须遵循审慎人原则 |
| Fiduciary duty | 受托责任 | 以成员与受益人最佳利益行事的法定义务,不因外包服务商而转移 |
| Prudent person rule | 审慎人原则 | 受托人管理计划资产须达到的谨慎标准 |
| Contributory plan | 缴费型计划 | 发起方与成员共同出资 |
| Non-contributory plan | 非缴费型计划 | 仅发起方出资,DPSP 恒定如此 |
| Vesting | 归属期 | 对已赚取福利的权利;BC PBSA 养老金即时归属,其他计划与法域另核 |
| Locking-in | 锁定 | 必须供款及收益可能都须留作退休用途;本人自缴不自动免锁定 |
| Matching contribution | 雇主配比 | 雇主按员工供款比例追加供款的激励设计 |
| Capital Accumulation Plan (CAP) | 资本积累计划 | 成员在两个或以上投资选项中自主选择即构成 CAP,DBPP 除外 |
| DBPP (Defined Benefit Pension Plan) | 固定给付养老金计划 | 给付按公式确定,发起方兜底投资与长寿风险缺口 |
| DCPP (Defined Contribution Pension Plan) | 固定供款养老金计划 | 供款比例固定,给付取决于供款额与投资表现 |
| DPSP (Deferred Profit Sharing Plan) | 递延利润分享计划 | 仅雇主按当年利润出资,持股 ≥10% 员工不得加入 |
| GRRSP (Group RRSP) | 团体注册退休储蓄计划 | 与个人 RRSP 共用同一年度供款额度,雇主供款为应税福利,CPP/EI 依现金性与提款限制判断 |
| PRPP (Pooled Registered Pension Plan) | 联合注册退休金计划 | 面向无雇主计划的个人与自雇者,供款上限同个人 RRSP |
| Group TFSA | 群组 TFSA | 税后供款、免税提领、无强制转出年龄、不产生 PA |
| LIRA (Locked-in Retirement Account) | 锁定退休账户 | 承接锁定资金,自主投资但暂不产生收入 |
| LIF (Life Income Fund) | 生命收入基金 | 从锁定账户转入,年度提取有法定上限与下限 |
| RRIF (Registered Retirement Income Fund) | 注册退休收入基金 | 承接不锁定资金(GRRSP/DPSP/个人 RRSP),只有提取下限 |
| Pension adjustment (PA) | 养老金调整额 | 团体计划当年积累的福利价值,侵蚀次年 RRSP 供款空间 |
| Pension adjustment reversal (PAR) | 养老金调整反转 | 离职导致 PA 多算时,差额恢复 RRSP 空间 |
| Past service pension adjustment (PSPA) | 追溯服务养老金调整 | 发起方追溯提高福利时产生,压缩当年 RRSP 空间 |
| YMPE | 年度最大可计提收入 | CPP 第一层天花板,2026 年 $74,600 |
| YAMPE | 年度最大追加可计提收入 | CPP2(增强二阶段)天花板,2026 年 $85,000 |
| Qualifying factor | 给付资格公式系数 | 如"85 factor",年龄+服务年限之和达标即可领全额养老金,数字由各计划自定 |
| Pension buy-in | 养老金买入年金 | 计划持有匹配给付的年金资产以管理风险;buy-in 不等于 buy-out 后已卸除对成员责任 |
| Pension Benefits Standards Act (PBSA) | 养老金福利标准法 | BC 团体退休金计划的省级监管法律依据,BCFSA 执法 |
下一步:本章讲的是发起方视角的团体计划设计,前面投资者画像一章讲的是个人客户视角的退休收入需求评估——两者在真实工作里经常交织在同一个客户身上:一位团体计划成员的个人退休收入需求分析,必须把他从团体计划(尤其是 PA 侵蚀掉的那部分 RRSP 空间)与政府保障层(CPP 两层 + OAS)实际能拿到多少一并算进去,再决定个人 RRSP/非注册投资要补多少缺口。把这一章的六类计划分类表和 CPP 两层结构,和前面投资者画像一章的退休收入需求公式放在一起读,才是完整的"这个人退休之后到底有多少钱"的答案。
边学边测:本模块 c2 题库共 39,本章新增的部分覆盖六类团体计划分类、PA/CPP2 两道算数题与一道离职资金去向情景题。
本页的适用边界
- BC归属与解锁:即时归属不等于解锁;申请条件依PBSA/PBSR和BCFSA当前表格核对,不能把其他省或联邦的一次50%解锁套到BC(BCFSA(1、2))。
- 团体 FHSA 是否为行业普遍产品——只在一家保险人官网确认团体版首次购房储蓄账户的存在,未扩大核实其他主要保司是否也已上线同类产品,不应当作"所有保司都有"来推荐。
- PRPP 法域:BC 等省已进入多边框架;具体成员权益和解锁仍依来源计划及适用法域核对,不能从全国协议推导所有省条件相同。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。