核实日期:2026-09-06|考纲位置:Life c2「分析可用产品」,占本模块 30%——本篇讲的终身寿险(whole life)与 T-100(Term-100)是这一组件里现金价值机制最长青、也最容易被『分红=保证收益』这类误解带偏的两个产品。 复核周期:2027-09-01。本页现行数字里,各保司分红红利率(dividend scale interest rate)每年 4 月或 7 月各自重定一次,属会变的快照,出处见文末「来源」;机制性结论(准备金、免税测试、不丧失利益)长青,不受年度调整影响。 与《寿险与税》一篇互链:本篇只讲终身寿险与 T-100 的产品机制,退保/贷款的应税利得计算、ACB、G1/G2/G3 免税测试分类,一律不在本篇重复,请参见那一篇。
0. 这一篇解决什么问题
终身寿险和 T-100 是客户听得最多、也误解得最深的两类产品——「终身有保障」「分红能生钱」「保费交着交着就不用交了」,这三句话每一句都只对了一半。这一篇要讲清楚三件事:终身寿险为什么要在早期多收保费、这些多收的钱去了哪、以及分红到底是合同权利还是保司恩惠;T-100 为什么长得像定期险却按永久险卖、又为什么一旦失效就彻底归零;以及 2026 年市场上,当客户问「我这份分红保单到底能不能信」时,代理人该拿什么现行数字去回答,而不是背考试口径里那句抽象的「盈余可能以红利形式分给持有人」。
学完这一篇,你应该能做到三件事:① 给客户解释清楚「分红不保证」这句免责声明背后的真实法律含义,而不是把它当成一句套话念过去;② 拿到一份终身寿险的保单周年对账单,分清楚保证栏和非保证栏、现金价值和退保价值分别是什么;③ 判断一个具体情形该用「减额缴清」还是「展期定期保险」保底,以及 T-100 保单一旦超过宽限期会发生什么、能不能补救。
一、制度设计与底层逻辑:为什么终身寿险和 T-100 长这个样子
1. 早期多收保费,不是保司贪心,是数学逼出来的
定期险每年的死亡成本随年龄上升,保费本可以逐年上涨(yearly renewable term 就是这么定价的);但终身寿险要给一个从签单起就固定不变的保费,而这个人的死亡概率会一路涨到接近 100%。要让一个固定数字撑住一条不断上升的成本曲线,唯一的办法是早期多收、晚期少收——年轻时缴的保费里,一部分买当年的保障,另一部分存进保单准备金(policy reserve),这笔准备金连本带息滚存几十年,到老年死亡成本飙升时反过来补贴保费。这条底层逻辑决定了终身寿险的现金价值不是「送的」,是投保人自己早年预付、被保司代为投资积累的那部分保费。理解了这一条,后面「退保能拿回多少」「保单贷款借的是谁的钱」这些问题就都有了共同的答案:退保价值是合同约定的请求权;保单贷款则是保险人提供、以保单价值支持的借款。准备金不是为客户单独保管的银行存款,贷款还要计息。
2. 分红:合同权利,还是董事会的年度施舍?
答案是两者的混合体,而这正是最容易被讲错的一处。 参与分红(participating, "par")保单的持有人确实有权参与盈余分配的可能性——这是写进合同的一项权利;但分不分、分多少,完全由保司董事会每年自行裁定,不是精算出来的确定数字。2026 年 Equitable Life 官方新闻稿把这条讲得直白:「Dividends are not guaranteed. Dividends are paid at the sole discretion of the Board of Directors.」(The Equitable Life Insurance…)——参与权是合同性的,具体数额是自由裁量的,两者不矛盾,但客户经常把它们混为一谈,以为「买了分红保单」等于「保证能拿到多少分红」。
不分红(non-participating, "non-par")保单的逻辑更直接:盈余全部归保司(计入留存收益或作为股东分红),保单持有人不参与也不承担投资端的盈亏波动,代价是同等保障下 non-par 保费通常低于 par——你少付的那部分保费,买的就是「不用猜每年分多少」的确定性。两种保单持有人都不承担亏损:par 保单的红利可以降到很低甚至阶段性归零,但已经写进合同的保证保额、保证现金价值表,不会因为公司经营不善而缩水。
3. T-100:一个刻意不做储蓄功能的永久险
T-100(Term-to-100)是加拿大市场一个很特殊的产品设计:它按「身故先到还是 100 岁先到」定价和收费,本质上是一份保费缴到 100 岁封顶、覆盖到终身的定期险,但监管与行业把它归入永久险类别,因为它确实不到期、不需要续保核保。它的特殊之处在于通常不建立可退保的现金价值——早期多收的那部分保费仍然存在(否则无法用平准保险成本 level cost of insurance 定价),但这笔钱不对投保人开放退保或贷款通道,只用于支撑终身覆盖这件事本身。这个设计换来的是比终身寿险低、比定期险高的保费,代价是没有不丧失利益(non-forfeiture benefit)这层保底——第五节会讲清楚这意味着什么。
4. 三栏对比:定期险、终身寿险、T-100,一张表看清定位
| 定期险(term) | 终身寿险(whole life) | T-100 | |
|---|---|---|---|
| 覆盖到几岁 | 到约定期限(10/20 年或到 65–80 岁),到期需续保或转换 | 终身,只要按时缴费 | 终身,只要按时缴费 |
| 保费走势 | 定期险各期之间跳涨;YRT 逐年涨 | 从签发起固定不变 | 从签发起固定不变,到 100 岁交清 |
| 现金价值 | 无 | 有,逐年增长,可退保、可贷款 | 通常无 |
| 分红/参与权 | 无 | 可选 par 或 non-par | 无 |
| 失效后的保底 | 通常无现金退保价值;是否可复效另按法律与合同判断 | 不丧失利益四选项(CSV/APL/减额缴清/展期定期) | 通常无现金价值保底;失效后仍须核法定复效权 |
| 典型用途 | 收入替代、按揭覆盖、可负担的短期高保额 | 遗产规划、终身确定性需求、企业主/高净值客户 | 确定金额的终身承诺(慈善捐赠、遗产税覆盖),但不需要现金价值功能 |
这张表最容易被读错的一格是「典型用途」里 T-100 和终身寿险的区别:两者都能拿来覆盖身故时的资本利得税或做慈善捐赠承诺,但如果客户还想要「万一将来需要用钱能退保拿现金」这层弹性,T-100 从制度设计上就不提供这个选项——省下来的保费买的正是「放弃这层弹性」。
⚠️
「限期缴」不等于「保障期短」
限期缴终身寿险(limited payment whole life,如 20-pay)只是缴费期缩短到 20 年,保障期仍然是终身。把「缴 20 年」听成「保 20 年」是最常见的销售场景听岔,客户事后投诉的重灾区之一。限期缴的代价是同样保额下单期保费显著更高——它消除的是「活得比预期久、还得一直缴费」这个长寿风险,不是缩短保障。
二、2026 现行政策与数字:分红率、贷款利率、保司倒闭谁来兜底
1. 分红的四个去向:一张表说清楚,其中一个选项的利率低到反直觉
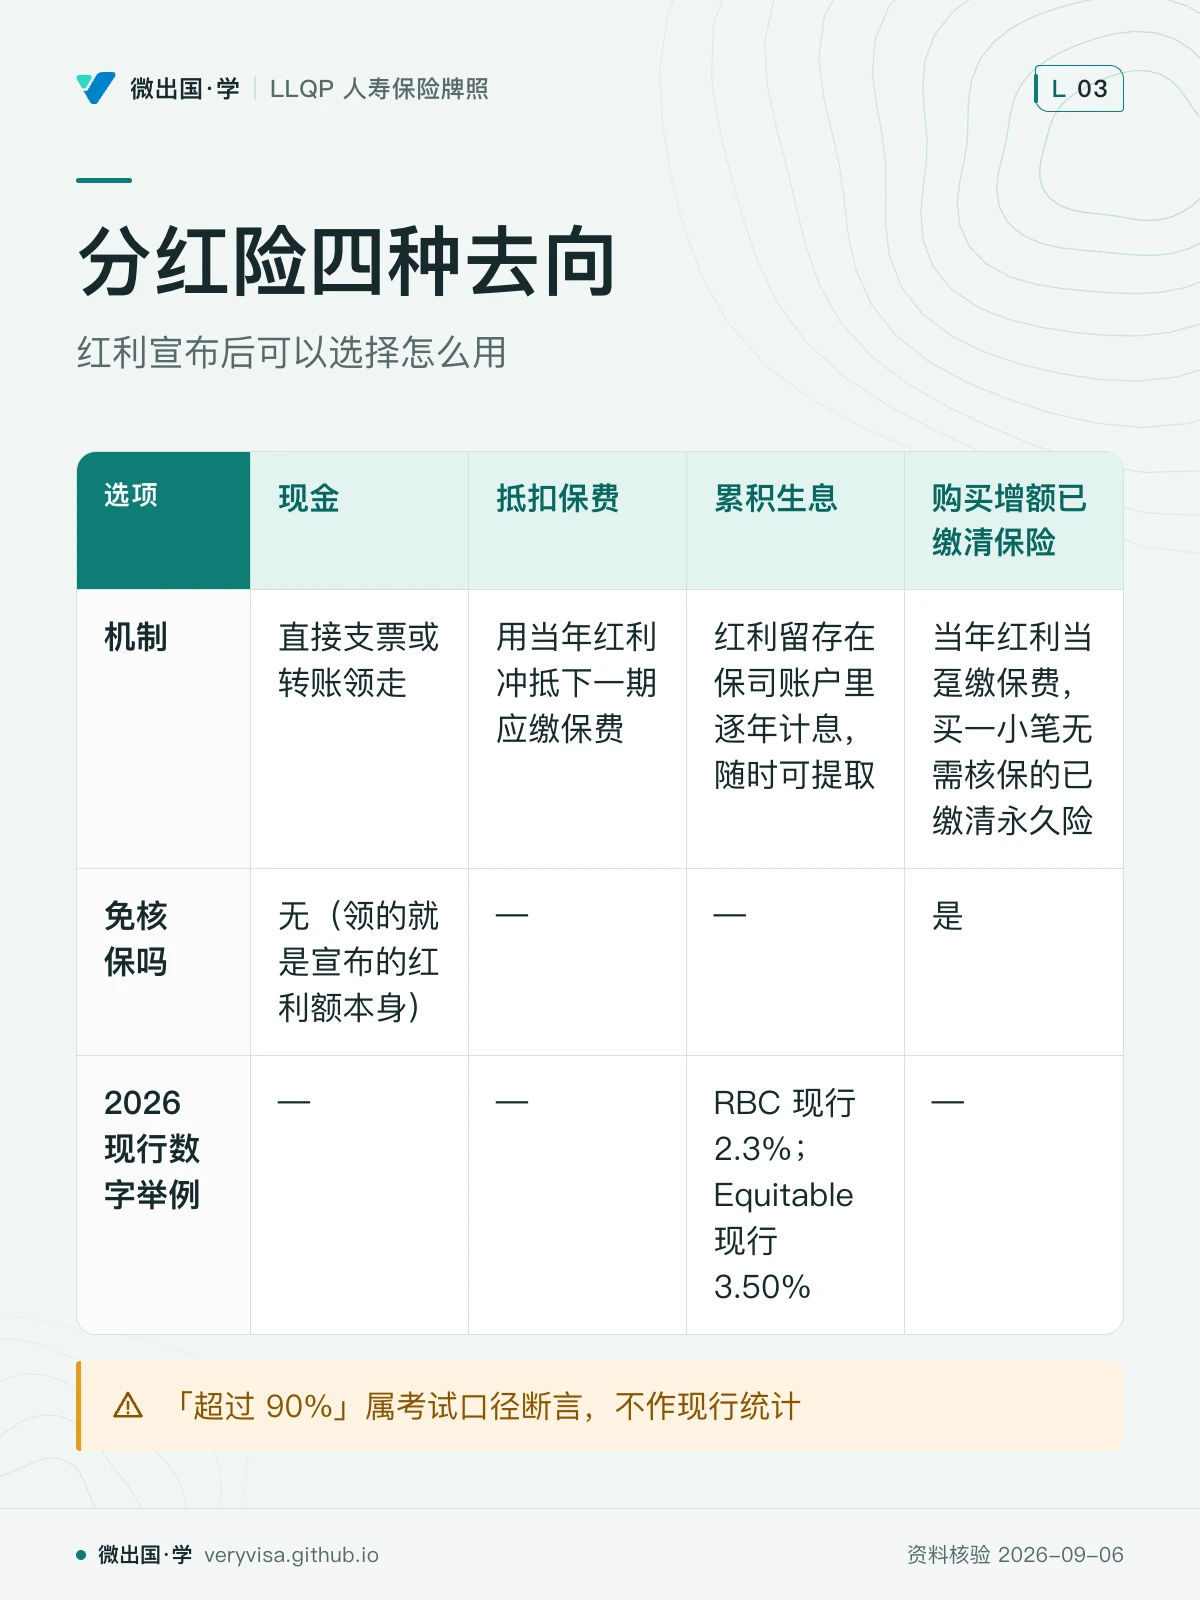
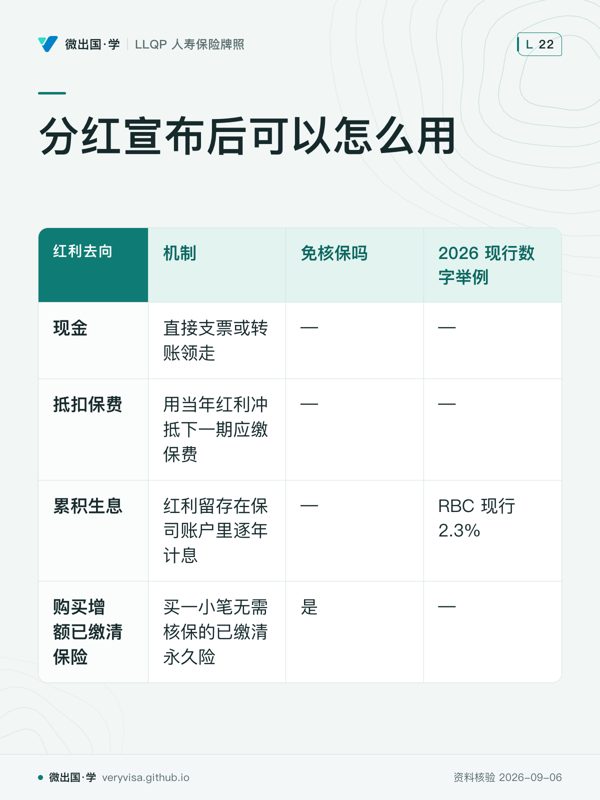
保单红利一旦被董事会宣布,持有人可以选择红利怎么用,考试口径给出六种选项,最核心的四种是:
| 选项 | 机制 | 免核保吗 | 2026 现行数字举例 |
|---|---|---|---|
| 现金(cash) | 直接支票或转账领走 | — | 无(领的就是宣布的红利额本身) |
| 抵扣保费(premium reduction / offset) | 用当年红利冲抵下一期应缴保费 | — | 见第五节「保费抵消」机制与风险 |
| 累积生息(accumulate at interest) | 红利留存在保司账户里逐年计息,随时可提取 | — | RBC 现行 2.3%(RBC Insurance);Equitable 现行 3.50%(The Equitable Life Insurance…) |
| 购买增额已缴清保险(paid-up additions, PUA) | 当年红利当趸缴保费,买一小笔无需核保的已缴清永久险,永久增加保额和未来现金价值 | 是 | 考试口径称「超 90% 的分红保单采用」,这一数字考试口径未给出处,本页只作考试口径陈述引用,不作现行统计 |
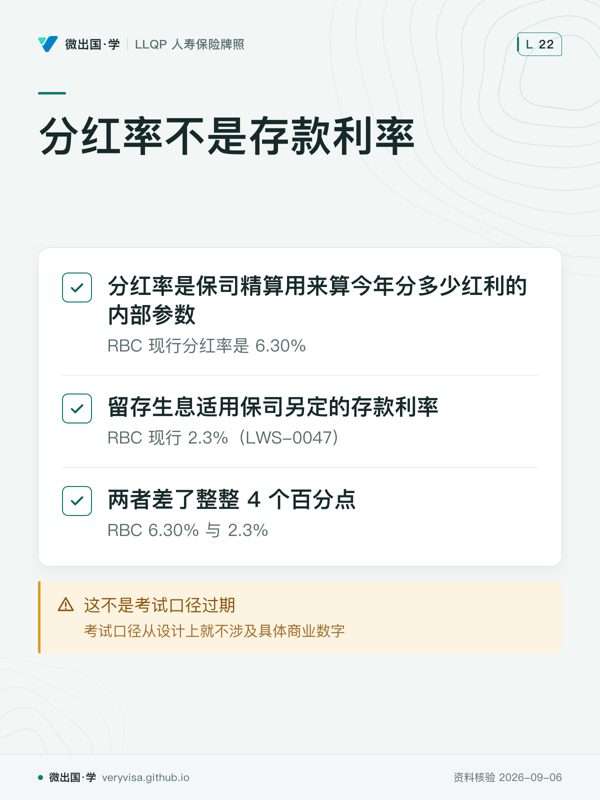
这张表最反直觉的一格,是「累积生息」的利率:RBC 现行分红率(dividend scale interest rate)是 6.30%,但红利存进「累积生息」账户后只按 2.3% 计息(RBC Insurance)——两者差了整整 4 个百分点。原因是分红率不是给客户的存款利率,它是保司精算师用来计算『今年该分多少红利』的一个内部假设参数,客户实际能拿到的是红利宣布之后的那笔钱,这笔钱一旦选择「留存生息」,适用的是保司另定的存款利率,不是分红率本身。这正是本节要拆穿的第一个常见混淆:分红率高,不等于你把红利放在保司账上能生的钱多。
2. 三列双口径表之一:PUA 采用率——考试口径的断言 vs 现行的空白
| 考试口径 2022 说 | 2026 现行 | 考场答·柜台做 | |
|---|---|---|---|
| PUA 采用率 | 「超过 90% 的分红保单采用 PUA 选项」,未标数据来源年份 | 未查到任何一家保司或行业协会公开发布的现行 PUA 采用率统计,属考试口径断言,无法核实也无法证伪 | 考场:按考试口径陈述作答,题干如果问「最受欢迎的红利选项」,答 PUA;柜台:不要把这句话当成经核实的现行统计数字讲给客户听,只能说「PUA 是行业里最常见的选项之一」 |
3. 三列双口径表之二:分红率现行值——考试口径从不给保司数字,2026 现行按保司各自不同
| 考试口径 2022 说 | 2026 现行 | 考场答·柜台做 | |
|---|---|---|---|
| 分红率(dividend scale interest rate) | 只讲机制(红利表随死亡率/费用/投资经验变动,不保证),不点名任何一家保司的具体数字——这不是考试口径过期,是考试口径从设计上就不涉及具体商业数字 | 官网直核:Equitable 6.40%(2026-07 起,The Equitable Life Insurance…)/RBC 6.30%(2026-04 起,RBC Insurance)/Manulife 6.35%(2026-09 起,Manulife)/Sun Life 6.25%(2026-04 起,Sun Life Financial)/Empire Life 6.25%(2026 起,Empire Life);其他公司的现行数字未获本页一手证据,不列作横向比较 | 考场:题干若问「分红率是谁定的」「是否保证」,答「保司董事会每年自行裁定、不保证」,不涉及具体数字;柜台:具体数字只能报客户手上那家保司当年的官网数字,不能拿别家或去年的数字类推 |
4. 现金价值、退保价值、保单贷款:三个数字不是同一个数字
这是本章最容易被简化过头的一处。保单的账户/准备金价值(第一节讲的那笔早期超收积累)在早期几年,扣掉保司初期承保成本(surrender charge)之后,实际能退保拿到的现金退保价值(cash surrender value, CSV)常常显示为$0——考试口径示例中早期可能为零;实际何时出现 CSV 须查该产品保证价值表,不是保单出了问题。CSV 随时间增长后,投保人才能:① 全额或部分退保拿走这笔钱(部分退保的应税处理见《寿险与税》一文);② 拿它去做保单贷款(policy loan),考试口径常见例为 CSV 的 90%,实务借款上限按所持合同,按现行利率计息(RBC 2026 现行 6.45%,Equitable 现行 6.50%,均见文末来源);贷款本息如果不还清,会同时从退保价值和身故给付里扣除——这是客户最容易漏算的一步。
5. 如果保司倒闭了,我的现金价值还在吗
考试口径全书没有回答这个问题。答案在 Assuris——加拿大人寿与健康保险公司的行业保障机制,2026 年现行保障级别是:死亡给付、健康给付、月收入给付各按「$1,000,000/$250,000/$5,000 每月 或 90% 保额,取较高者」保障,现金价值及累积价值按各自利益金额的 $100,000 或 90% 取较高者保护,均不超过原利益金额(Assuris)。也就是说,一份现金价值 $150,000 的分红终身寿险,如果承保公司倒闭,Assuris 保障的是 $135,000(90% 更高),而不是全额。这条信息考试口径完全没有,却是客户最常问、代理人最该在讲现金价值时顺带讲清楚的一句话。
三、实务流程:从投保时的选择到停缴那一刻的四选一
1. 投保时就要定下来的两件事
客户签单那一刻要做两个决定,且大多数保司不允许中途轻易更改:缴费方式(终身缴 / 趸缴一次付清即成为「已缴清」paid-up 保单 / 限期缴如 10 年或 20 年);以及要不要参与分红(选 par 就接受「保费更高但有分红可能」,选 non-par 就是「保费更低但没有分红」)。这两个选择一旦做出,后续想改通常意味着退保重新投保,而重新投保要按当下的年龄和健康状况重新核保——这体现了更换保单时必须考虑的风险:旧保单的续保费率按原发单时的健康等级算,换新单反而可能因为现在健康变差而更贵,同一逻辑也适用于「想从 non-par 换成 par」这种操作。
2. 保单周年日之后:读懂年度对账单
签单一年后,分红保单会收到第一份年度对账单(annual statement),上面通常分两栏:保证栏(guaranteed)——写进合同、不会变的最低现金价值和最低身故给付;非保证栏(non-guaranteed 或 current)——按当前分红率和红利表算出来的预计数字,会随每年红利表调整而变。1970–80 年代的行业丑闻(第五节详述)之后,监管与行业自律要求 illustration 必须同时展示这两栏,而不能只给一份看起来很美的乐观预测。代理人的执业底线是:任何时候都要向客户讲清楚哪一栏是承诺、哪一栏只是当前假设,这也是本课「实务流程」里最直接关系到合规责任的一步。
3. 忘缴保费之后,四道保底怎么排队
客户漏缴非首期保费时,先核 BC s.50 宽限期:普通寿险为不计到期日的 30 天,工业保险为 28 天,合同约定更长则取更长。若有足够 CSV 且条款允许,可通过 APL 垫缴。考试口径举例贷款本息达到合同上限(常见为 CSV 的 90%–100%)后再过规定期限,合同终止并支付剩余 CSV。不能等 CSV 已耗尽才假定还能用同一笔钱购买减额缴清或展期保障;这些选择应在资金足够时评估,并看所持合同是否提供(BC Laws(King's Printer 官方合并本))。
4. T-100 走的是完全不同的一条路
考试口径按通常无现金退保价值的 T-100 说明:无法靠 APL 垫缴,也不能凭不存在的 CSV 购买缴清或展期保障。但在 BC,普通个人寿险须同时看 Insurance Act s.57:宽限期满失效后再有 30 天,可在被保险人仍生存时补缴欠期保费复效;错过这段,失效后 2 年内满足申请、欠款与法定利息、健康及可保性证明等条件,保险人须复效。已领取 CSV 或已行使缴清/展期选项者,以及团体、债权人团体及互助社合同,不适用这些条款(BC Laws(King's Printer 官方合并本))。
四、2026 市场:谁在卖,产品叫什么,柜台怎么说
以下产品线名称与红利率均于 2026-09-04 从各公司官方页回源核实(Sun Life、Manulife、Equitable、RBC、BMO 五家为官网一手核实;Canada Life 产品名来自两篇独立行业媒体报道交叉印证,Empire Life 产品名因官网产品页 403 转引经纪比价二手源)。促销数字、佣金一律不写。
Sun Life——分红终身寿险产品线为 Sun Par Protector 与 Sun Par Accumulator,2026/2027 周期(2026-04-01 起)分红率维持 6.25%(Sun Life Financial)。它解决考试口径里的哪个概念:这两个产品名本身就是「身故给付导向」(Protector)与「现金价值积累导向」(Accumulator)两种客户需求的直接映射,对应第一节讲的「同样是 par 保单,客户想要的东西可以完全不同」这条设计逻辑。
Manulife——Manulife Par 与捆绑健康管理增值服务的 Manulife Par with Vitality Plus,2026-09-01 起分红率维持 6.35%,适用于 2018-06-23 及以后签发的保单(更早批次的历史并购品牌如 Standard Life、Maritime Life 适用不同利率表,Manulife)。它解决考试口径里的哪个概念:不同签发年份适用不同利率表,正是第一节「保单准备金按批次分组精算」这条机制在官网披露文件里的直接体现。
Equitable Life——Equimax Estate Builder®(偏身故给付/遗产规划)与 Equimax Wealth Accumulator®(偏现金价值积累),均可选 10 年缴/20 年缴/终身缴(The Equitable Life Insurance…);分红年度按每年 7 月至次年 6 月计算(与其他保司的 4 月制不同),2026/2027 周期分红率维持 6.40%,红利「累积生息」利率 3.50%,多数保单贷款利率 6.50%(The Equitable Life Insurance…)。它解决考试口径里的哪个概念:Estate Builder 与 Wealth Accumulator 这一对命名,正是本课反复强调的「同一类产品内部还要按客户真实需求(身故金优先 vs 现金价值优先)再分叉」的现实样本。
RBC Insurance——RBC Growth Insurance 与 RBC Growth Insurance Plus,2026/2027 周期(2026-04-01 起)分红率维持 6.30%,保单贷款利率 6.45%(按加皇银行 prime+2% 每年重定),红利「累积生息」现行利率仅 2.3%(RBC Insurance)。它解决考试口径里的哪个概念:三个利率并列摆在同一份官方披露文件里,是本节第 1 小节「分红率不是存款利率」这条反直觉结论最直接的官方证据来源。
Canada Life——2026 年 4 月起适用的官方顾问指南列出 Wealth Achiever、Balanced Achiever 和 Estate Achiever 三条产品线(acp.canadalife.com)。分别比较早期现金价值、均衡目标和长期遗产目标时,应读各自保证与非保证演示;不能用产品名字推定回报高低。
Empire Life——官方公布 2026/2027 分红率维持 6.25%(Empire Life)。分红率不是保单保证回报,也不能据此比较不同公司的实际现金价值。
BMO Insurance——官网 2026 年仍在正常销售 Term 100,未另立品牌名,保额区间 $50,000 至 $2,000 万,官网明确列出的用途是抵消 RRSP 身故时的递延税负、抵消小屋等资产的资本利得税(BMO Insurance)。它解决考试口径里的哪个概念:这直接对应第一节「T-100 是刻意不做储蓄功能的确定性承诺工具」这条定位,也对应本章确定金额慈善捐赠案例(用 T-100 覆盖确定金额的慈善捐赠承诺)不是考试口径编出来的场景,而是现实产品仍在正常服务的用途。
本页的公司示例只支持各自注明的产品或分红事实,未列公司的产品名称和分红率不作比较;实际建议应取得当期产品说明、合同及演示。
五、历史变革:一次营销丑闻如何决定了今天的披露规则,以及分红率为什么涨了又跌又涨
1. 1970–80 年代「消失保费」丑闻:高利率演示,低利率买单
1970–80 年代,加拿大利率一度冲上历史高位(考试口径以当时高利率背景解释销售演示),保险公司据此设计出「保费抵消」(premium offset)产品:用当时的高分红率做演示,向客户承诺「缴满 X 年后,累积的红利和 PUA 现金价值足够自己产生利息去抵扣以后所有保费,保费从此『消失』」。这套演示书面上完全成立,只要利率一直维持在高位。但 1980 年代末到 1990 年代,全球利率大幅下行,分红率跟着腰斩,原本「15 年后保费消失」的承诺,很多保单变成了「25 年、30 年后保费仍未消失」,被迫多缴了十几年——这就是「vanishing premium」丑闻的全部机制。
它的监管后果直接决定了今天的行业规则:保单演示件(illustration)必须同时展示至少两套假设(保证/当前分红两栏),客户必须签字确认已阅读并理解「非保证部分不是承诺」——这条规则今天写在每一份分红保单的销售流程里,第三节讲的「年度对账单必须分保证栏与非保证栏」正是这条监管要求的延续体现。
2. 一个不那么久远的小型重演:Sun Life 2021 年那次调降
不用回到 1980 年代找例子——2021 年 4 月 1 日,Sun Life 把分红率从 2017 年以来维持的 6.25% 下调到 6.00%,官方公告写明原因是「continued low interest rates」(那正是 COVID-19 疫情期间全球利率被压到接近零的阶段)。这次调降幅度不大(25 个基点),但它证明了同一套机制在四十年后仍然成立:分红率跟随宏观利率走,只是有平滑处理、变动幅度比 1980 年代温和得多。
3. 反直觉的一点:2026 年的分红率,其实比 2022 年更高
分红率会受长期投资组合及平滑机制影响,不能只凭当天央行利率推断方向。本页已登记的一手公告可确认 Sun Life 2021 年下调至 6.00%、2023 年恢复 6.25%,随后维持;其余公司 2022–2026 全序列尚未获得同口径官方依据,不用二手表推断全行业“都上涨”。
4. T-100 供给收窄是真的,但没有「全面停售」
行业普遍说法是「T-100 在加拿大市场持续萎缩」,核实结果是:这句话方向对,但不能说成『已停售』——BMO 官网 2026 年仍在正常销售 Term 100(BMO Insurance),且明确保留了它在遗产税与慈善捐赠场景下的定位。更准确的表述是:主推产品从 T-100 转向终身寿险和万能寿险,但至少还有公司在正常渠道售卖 T-100,代理人不能一概而论地告诉客户「这个产品已经买不到了」。
六、案例:三个最容易在柜台上讲错的场景
案例 A:PUA 让保额随分红悄悄长大(示例)
素里的 Tony,35 岁买入一份分红终身寿险,保额 $500,000,选择红利选项为「购买增额已缴清保险(PUA)」。十五年里,保司每年宣布的红利都被自动用来买一小笔 PUA,到 50 岁时,Tony 名下的总保额(原始保额加历年 PUA 累积)已经涨到约 $560,000,且这部分增量完全没有再核保。
适用规则:PUA 是用红利当趸缴保费买的小额已缴清永久险,购买时不需要重新提交健康问卷,这是 PUA 相对于「加购一份新保单」最大的优势。
结果:Tony 的保障随时间自动增长,即使他这十五年里健康状况变差,也完全不影响 PUA 部分的取得。
常见错法:把 PUA 累积的保额增长误以为是「原保单保额自动上调」,实际上它是若干笔独立的小额已缴清保单叠加,每一笔都有自己的现金价值,只是习惯上被合并展示为「总保额」。
案例 B:保费抵消承诺落空(示例)
列治文的一对夫妇在 1986 年——利率仍处于历史高位的年代——为对方买了一份分红终身寿险,代理人按当时约 11% 的分红率做了一份演示:预计缴满 12 年,累积红利与 PUA 现金价值产生的收益就足以完全抵扣此后的保费。到 1998 年(第 12 年),利率已经腰斩,实际分红率远低于演示假设,抵消所需的现金价值缺口很大,这对夫妇被告知还需要再多缴大约 10 年才能真正实现保费抵消。
适用规则:保费抵消从来不是合同承诺,它是建立在某一年分红率假设之上的一次性演示——分红率下行,抵消所需的年数会自动顺延,非保证预测未兑现不自动等于违约;但若销售时作出保证或误导,仍须另行审查合同与销售责任。
结果:这对夫妇最终多缴了将近十年保费,才达到最初演示承诺的那个「保费消失」状态。
常见错法:把销售演示当成合同保证。这正是 1970–80 年代「消失保费」丑闻的机制在个体客户身上的真实重演,也是今天 illustration 必须并列展示保证栏与非保证栏、客户必须签字确认的直接原因——如果这对夫妇当年拿到的演示件已经并列展示了「低分红率情景」,落差感会小很多。
案例 C:T-100 用于确定金额的终身承诺(示例)
本拿比的 Trevor 计划在身故后给一家慈善机构留一笔确定的 $250,000,且这笔钱只需要在他身故那一刻兑现,生前不需要用到任何现金价值或提前提取的弹性。代理人给他配置了一份 T-100,理由是:T-100 保费比终身寿险低,覆盖到终身,而 Trevor 明确表示不需要现金价值这层功能——这正是 T-100 最典型的适用场景。
适用规则:T-100 的定价省下的正是终身寿险里那部分用于支撑现金价值/不丧失利益的成本;只要客户确定不需要退保、贷款这些弹性,T-100 用更低的保费买到了同等的终身覆盖确定性。
结果:Trevor 用比终身寿险低的保费,锁定了这笔慈善捐赠承诺的终身覆盖。
常见错法:反过来给一个未来可能需要用现金价值应急、或想灵活调整保障的客户配置 T-100——一旦客户的需求变化到需要现金价值这一层,T-100 完全没有退路可言,不能凭空提取现金价值;应先核合同变更或复效选项,再评估是否另行投保。
七、考试陷阱与双口径清单
- 把「分红」等同于「保证收益」(陷阱形态:混淆合同权利与自由裁量)。参与分红是合同性权利,但分不分、分多少是保司董事会年度自由裁量,题干出现「保证分红」「稳定收益」这类措辞本身就是错误前提。
- 万能寿险与终身寿险的 modal factor 有无被搞反(陷阱形态:类别错配)。term 与 whole life 非年缴时都有按期系数(modal factor),考试口径示例的月缴年化总额高于年缴约 6%,实际须按合同系数计算;万能寿险(UL)通常没有 modal factor,月缴年化与年缴总额相同——CISRO 公开样题里有一道题正是考这条对比,题干问的是 UL 而不是 whole life,容易被顺着「保险费率都有月缴附加费」这个惯性直觉带错。
- 把 PUA 当成附加险(rider)购买(陷阱形态:机制混淆)。PUA 是红利支付方式之一,用的是保司已经宣布归你的钱去买小额已缴清保险;rider 是另外单独付费购买的附加保障,两者的资金来源完全不同。
- 不丧失利益四选项互相搞混(陷阱形态:流程顺序错位)。CSV 直接退保拿钱;APL 是自动垫缴保费(不是保底选项,是防止失效的临时手段);减额缴清是用 CSV 买保额缩水的永久险;展期定期是用 CSV 按原保额买一段定期险。题干给出「不想再缴费但想保住原保额」,答案是展期定期而不是减额缴清。
- T-100 失效当成和终身寿险一样有救济(陷阱形态:过度类推)。终身寿险失效前有 APL、减额缴清、展期定期三层缓冲;T-100 没有 CSV,超过宽限期直接彻底终止,考试口径说部分合同可在约 2 年内重新激活;BC 普通个人寿险还须适用 s.57 的附条件法定复效权。
- 把分红率(dividend scale interest rate)当成客户能拿到的实际回报率(陷阱形态:指标误用)。分红率是保司计算红利表的内部假设参数之一,红利宣布后如果选择「累积生息」,适用的是保司另定的存款利率——现实中这个存款利率可以显著低于分红率本身。
- 保费抵消(premium offset)被当成合同保证的固定年限(陷阱形态:非保证当保证)。抵消所需年数建立在某一年的分红率假设上,分红率下行会导致抵消年限顺延,非保证演示未兑现并不自动证明违约;是否有误导陈述或违反合同、披露义务须另行判断。
- 限期缴(如 20-pay)被听成保障期只有 20 年(陷阱形态:概念混淆)。限期缴只缩短缴费期,保障期仍是终身;这与「保障期」和「缴费期」是两个独立变量这条更一般的原则一致。
双口径清单(考场 vs 柜台):① PUA 采用率——考场按考试口径「超 90%」的陈述作答,柜台不得当作已核实的现行统计数字讲给客户;② 分红率具体数字——考场只问机制不问数字,柜台一律回客户手上那家保司当年官网数字,不得用别家或去年的数字类推;③ T-100 供给——柜台不宜断言「已全面停售」,至少 BMO 一家 2026 年仍在正常渠道售卖。
边学边测:本章题库共 52,覆盖三层难度与两道算数情景题。
术语双语表
| en | zh | 一句机制 |
|---|---|---|
| permanent insurance | 永久险 | 终身覆盖不到期,含 whole life/T-100/UL 三类 |
| policy reserve | 保单准备金 | 早期保费超收部分投资积累,用于补贴后期死亡成本上升 |
| modal factor | 缴费频率系数 | 非年缴的费率调整系数,term/whole life 有此系数而 UL 通常没有 |
| non-participating (non-par) | 不分红保单 | 盈余归保司,保单持有人不承担亏损也不分享盈余 |
| participating (par) | 分红保单 | 盈余可能以红利分给持有人(自由裁量,非保证),保费通常更高 |
| policy dividend | 保单红利 | 与公司股东分红不同,税务处理不同 |
| dividend scale interest rate | 分红率/红利表利率 | 保司计算红利表的内部假设参数,不等于客户实际回报率 |
| paid-up additions (PUA) | 已缴清增额保险 | 红利当趸缴保费买小额已缴清永久险,免核保,考试口径称超 90% 分红保单采用 |
| dividend scale | 红利表 | 保司按保单批次确定的红利分配依据,随经验变动,不保证 |
| non-forfeiture benefit | 不丧失利益 | 停缴不等于清零的保底权利,随 CSV 增长而增长 |
| cash surrender value (CSV) | 现金退保价值 | 退保可得金额,早期几年常显示为 $0(surrender charge 吸收) |
| surrender charge | 退保费用 | 补偿保司初期承保成本,按产品合同核早期退保价值,不设统一零值年限 |
| policy loan | 保单贷款 | 考试口径常见借款上限为 CSV 的 90%,实际按合同,按现行利率计息,未还清同时扣减退保金与身故金 |
| automatic premium loan (APL) | 自动垫缴保费 | 忘缴保费时保司自动用 CSV 垫付,防止保单失效 |
| reduced paid-up insurance | 减额已缴清保险 | 用 CSV 买小额永久险,终身不再缴费 |
| extended term insurance | 展期定期保险 | 用 CSV 按原保额买一段定期险,期限取决于 CSV 与年龄 |
| limited payment whole life | 限期缴终身寿险 | 缴费期短于终身但保障终身,代价是单期保费更高 |
| premium offset / vanishing premium | 保费抵消/消失保费 | 用红利累积让保费「消失」,非保证,分红率下行会顺延年限 |
| Term-100 (T-100) | T-100 寿险 | 通常缴至 100 岁或较早身故;通常无 CSV,但失效与复效须分开 |
| level cost of insurance (LCOI) | 平准保险成本 | 终身费率不变,越早买越便宜,T-100 常用此定价方式 |
| Assuris | Assuris(人寿险破产保障机制) | 现金价值按其利益金额的 $100,000 或 90% 取较高者保护,不超过原利益金额,考试口径全书未提及 |
本页的适用边界
考试口径 PUA 采用率仅属考试口径历史陈述,不作当前市场统计。保单贷款和自动垫缴保费的利率须查客户所持批次的合同及利率通知,不能把某个官网概述推广到所有历史保单。
来源
- Sun Life Financial,"Dividend Scale History"——Sun Life Financial,抓取日 2026-09-04
- Manulife,"Manulife participating dividends"——Manulife,抓取日 2026-09-04
- The Equitable Life Insurance Company of Canada,"Equitable dividend scale for 2026/2027"——The Equitable Life Insurance…,抓取日 2026-09-04
- The Equitable Life Insurance Company of Canada,Whole Life 产品页——The Equitable Life Insurance…,抓取日 2026-09-04
- RBC Insurance,"Dividends for RBC Growth Insurance and RBC Growth Insurance Plus policyholders"——RBC Insurance,抓取日 2026-09-04
- Empire Life,"Participating Life Insurance Dividend Scale Interest Rate maintained at 6.25% in 2026/2027"——Empire Life,抓取日 2026-09-04
- BMO Insurance,"Term 100 - Permanent Life Insurance"——BMO Insurance,抓取日 2026-09-04
- PolicyAdvisor,"Empire Life whole life insurance review (2026)"(二手比价源,含 2022–2026 十一家分红率对比表)——PolicyAdvisor(经纪比价平台),抓取日 2026-09-04
- Insurance Business Canada / Investment Executive,Canada Life 分红终身寿险产品线翻新报道(二手行业媒体,交叉两篇)——Insurance Business Canada(行业…,抓取日 2026-09-04
- Assuris,"How am I protected?"——Assuris(已入库,本页复用)
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。