核实日期:2026-09-06|本页现行数字的出处:CPP 遗属与身故给付 2026 现行值(Employment and Social Develo…)、终身资本利得豁免 LCGE 现行值(CRA)、2026 BPA 与LCGE年度指数表(canada.ca)。 复核周期:2026-10-01(先复核按季度调整的 OAS;CPP及WorkSafeBC年度数字在2027年初复核)。CPP 各项给付每年会调;OAS 遗属津贴、BC WorkSafeBC 工伤致死给付、BC PBSA 遗属年金比例三项已于 2026-09-05 回源,见第二节第4条与文末「来源」。
0. 这一篇解决什么问题
你要考的是 人寿保险模块,本篇对应 CISRO 能力组件 c1「评估客户需求与处境」,占本模块 35%——是整个 Life 牌照考纲里单一权重最大的一块,比第二大的 c2「分析可用产品」(30%)还要重。
这一篇讲的不是「寿险有哪些种类」,而是一个具体的人,到底该买多少保额——这个数字从哪里来,用哪种方法算,算出来的候选答案为什么可以相差三倍以上。需求分析(needs analysis)是整个销售流程里唯一一步先算清楚再谈产品的环节:算错这一步,后面推荐得再漂亮的产品组合也是建在错的地基上。
学完这一篇,你应该能做三件事:① 用一张清单把客户处境完整问一遍,不漏掉前配偶赡养费、企业股权、注册账户展期这类容易被忽略的项目;② 分别用两种方法算出保额建议,并说清楚数字为什么不一样;③ 识别「用房价代替按揭余额」「忘了减既有保障」这类最常见的算数陷阱。
一、制度设计与底层逻辑:为什么需求分析必须先于产品推荐
1. 它解决的不是「要不要买保险」,是「买多少」
本模块前九讲讲的都是产品——定期险、终身寿险、万能寿险、附加险各自的机制。但一份保单最容易出问题的地方,往往不是产品条款,而是保额定错了:保额定低了,家庭在真正需要钱的那一刻缺口打开;保额定高了,客户为用不上的保障年复一年多缴保费。需求分析法(needs analysis approach)存在的唯一理由,就是把「买多少」这个问题从代理人的直觉,变成一套客户能看懂、能核对、能签字确认的计算过程。
由此产生本章第一条底层逻辑:需求分析不是产品销售的前奏,是一份独立的、客户应该拿到手的财务分析文件。它的产出不是「该买哪张保单」,是「这个家庭如果现在少了这份收入,缺口是多少」——产品配置是下一步的事。
2. 谁与谁在博弈:代理人的执业风险 vs 客户的信息不对称
需求分析的执业风险集中在代理人有没有问全。客户不会主动提起「我和前任还有一份调解协议里的抚养费义务」「我的合伙企业权益身故时要视同处置」——只问「你一年赚多少」就报保额,遗漏的部分不会自动消失,只会在理赔发生、家庭最脆弱的那一刻才暴露出来。
反过来,代理人也有把需求分析做得过于粗糙以卖出更大保额的诱因——收入替代法在某些假设下会比资本需求法算出更大数字,若只用前者又不做假设说明,客户很容易在不知情的情况下买下超出实际需要、保费也更贵的保单。这正是为什么代理人必须能对客户讲清楚假设是什么,而不是只报一个数字。
3. 法律后果:法院判令与调解协议里的「投保义务」
需求分析不只是财务算术,还牵涉家庭法。在 BC,Family Law Act s.170(e) 可针对供养方已有的寿险要求指定配偶或子女并维持缴费;不能把这项规定直接改写成一律命令购买新险,以担保其身故后配偶赡养费或子女抚养费仍能持续支付,此时前配偶或子女通常被指定为受益人。即使协议或判决没有明文要求投保,前配偶仍可能在被保险人身故后对遗产提出索赔,主张抚养义务应当延续。这意味着代理人在评估「对前配偶的抚养义务」这一项时,不能只看合同有没有写投保条款,还要判断这项义务本身有没有随身故终止的措辞——这正是六要素清单里最容易被代理人跳过的一格。
✕
「协议没写要投保」不等于「身故后义务自动消失」
调解协议与法院判决是两回事:调解协议里的抚养费条款,须结合协议措辞与 Family Law Act s.171 判断;协议沉默时,受供养人可向法院申请,但不是自动获准;没写清楚时,前配偶仍可能对遗产提出索赔。代理人看到客户有再婚/离婚史,第一件事是要客户拿出协议原文核对措辞,而不是假设「没提保险就不用管」。
4. 底层逻辑延伸:企业主的处境不是「雇员处境的放大版」
企业主客户会分叉成三条完全不同的路径:独资企业身故后企业通常随之消亡,遗属损失的是自雇收入,企业资产按视同处置计算;公司股东身故可能触发其股权视同处置的资本利得,若符合合格小型企业公司条件可用终身资本利得豁免(LCGE)部分抵消;合伙企业权益同样视同处置触发资本利得,普通经营合伙通常不享有 LCGE;合格家族农渔业合伙权益须另核——这条税负差异是本章最容易被误答的一处(详见第二节)。
二、2026 现行政策与数字:考试口径写的和柜台用的不是一回事
这一章的考试口径过期密度和伤残险那一章一样高,原因相同:它大量引用政府遗属给付项目,而这些项目每年都在指数化调整。以下现行数字全部挂了 LWS 出处并标了年份快照。
1. CPP 给付:基本额与附加额分开
| 考试口径 2022 说 | 2026 现行 | 考场答·柜台做 |
|---|---|---|
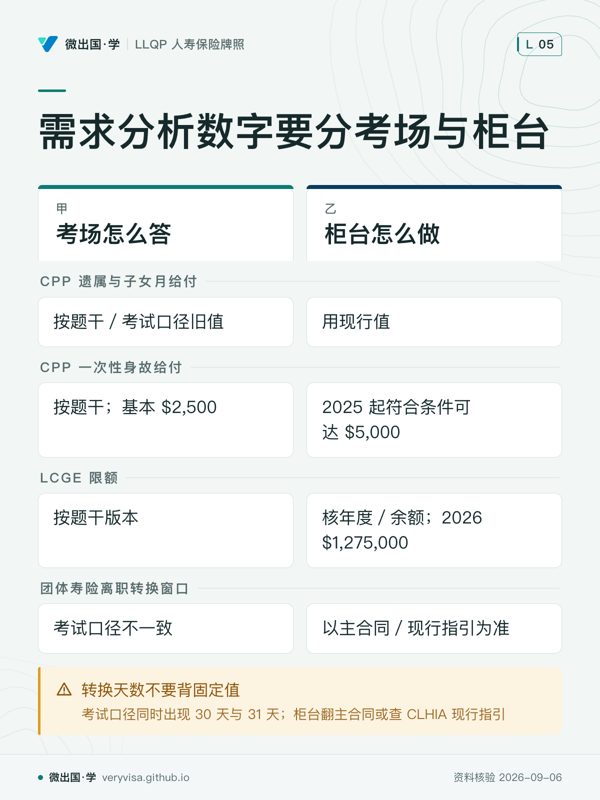
| 一次性身故给付 $2,500 | 基本额 $2,500;符合2025年起附加条件时另加 $2,500,最高 $5,000 | 按题干版本作答;实务先判资格,不能给所有家庭统一代入最高额 |
| 遗属与子女给付使用旧年度金额 | 月给付依年度和受益人条件变化,且上限不是每个人实际领取额 | 需求分析应取得客户预计/核定给付,不能把各项最高值无条件相加 |
附加额要求死者满足基本供款资格、从未领取 CPP/QPP 退休、伤残或退休后伤残给付,并无合资格领取遗属养老金的配偶或同居伴侣;社保协定可能使金额降低。canada.ca
2. LCGE:年度金额与资产资格是两道不同的问题
| 考试口径 2022 说 | 2026 现行 | 考场答·柜台做 |
|---|---|---|
| 合格小型企业股份上限 $913,630;农渔业财产另有旧上限 | LCGE $1,275,000;2025 的 $1,250,000 不可沿用 | 核处置年度、剩余额度及资产资格;题干明示旧年度时按题干 |
| 普通经营合伙权益不适用 | 普通合伙与合格家族农渔业合伙须区分,后者符合定义时可适用 | 不能把考试口径的一类企业场景推广为所有合伙权益都不适用 |
CRA年度指数表与 ITA s.110.6 分别支持金额及资格边界。canada.ca laws-lois.justice.gc.ca
3. 联邦税率与基本个人免税额(BPA):影响的是收入替代法里的「税后调整」这一步
分析家庭可支配收入时可用与现金流相符的有效税率;估算一笔新增保单利得的税负时则要看边际税率,复杂情况应计算新增前后税额差。2026 联邦 BPA 最高 $16,452、最低 $14,829,属于税收抵免金额,不能单凭它定义边际税率的起点。canada.ca
4. 政府与省级给付侧的现行数字快照(按资格与日期核对)
| 项目 | 2026 现行值 | 出处 | 考试口径怎么写 |
|---|---|---|---|
| CPP 遗属月给付(65 岁以下 / 65 岁及以上上限) | $803.54 / $904.59 | Employment and Social Develo…;表下注:2026 年 1 月起领最高额,非所有月份实领额 | $674.79 / $752.15(2022 值,已过期) |
| CPP 子女月给付(未满18岁,或18–25岁且合资格就读) | $307.81;合资格非全日制学生 $153.91 | Employment and Social Develo… | $264.53(2022 值) |
| CPP 一次性身故给付上限 | 基本 $2,500;符合附加条件最高 $5,000 | canada.ca | 考试口径旧额;现行须再判附加条件 |
| LCGE(小型企业股份 / 农渔业财产,现已统一) | $1,275,000 | canada.ca(2026年度) | $913,630 / $1,000,000(2022 值) |
| OAS 遗属津贴(Allowance for the Survivor,60–64 岁低收入遗属) | 2026年7-9月季度 $1,702.34/月;年收入门槛官网自身两处不一致——开篇写 $30,336,收入门槛表写 $30,696(页面标注最后更新2026-05-01,未注明各自对应哪个时段) | Government of Canada (Servic…(1、2) | 考试口径给出 2022 年 Q2 数字 $1,468.47/月,收入门槛 $24,496,均属过期快照;现行月给付已涨约16% |
| BC WorkSafeBC 工伤致死给付具体标准 | 2026年(2026-01-01至2026-12-31):丧葬及相关费用上限 $11,704.51、遗体运送上限 $1,849.23;无子女遗属配偶最低月给付 $1,451.63(不扣联邦给付);超3名子女后每名子女每月额外 $449.20;有子女家庭最低月给付按视同年收入$48,395.62计算下限。无子女配偶须分流:50岁及以上或因身心障碍不能工作者以60%为基准;50岁以下且能工作者,每少一岁减1个百分点,最低30%。再按法例抵扣50%对应联邦给付,并受最低月额保护;有子女家庭另按其规则计算;计算基准年薪上限即2026最高可保工资$127,500 | WorkSafeBC、worksafebc.com | 考试口径只给全国 AWCBC 汇总区间(丧葬费 $4,000 至无上限、一次性给付 $2,000 至逾 $100,000、月给付低至 $400),未点名 BC 具体数字 |
| BC《Pension Benefits Standards Act》法定 DBPP 遗属年金比例是否落在 60%–66% 区间 | BC 对受现行 PBSA 管辖、含给付公式条款的计划,以 s.80 规定符合条件的退休会员默认联合遗属年金,任一方死亡后不低于原额60%;配偶可在起领前90天内,在见证人面前且会员不在场时签署规定豁免 | bclaws.gov.bc.ca | 考试口径给出因省而异的 60%–66% 区间,未点名 BC 具体条款——现已确认 BC 落在区间下限 60% |
三、实务流程:把「问处境」和「算保额」拆成两件不同的事
1. 客户处境六要素清单
需求分析的第一步不是打开计算器,是把客户的处境问全。以下六要素,任何一格空着,后面算出来的数字都可能是错的:
| 要素 | 要问的具体内容 | 最容易漏掉的一点 |
|---|---|---|
| ① 家庭结构与抚养义务 | 现配偶依赖程度、对前配偶的赡养费义务、未成年子女生活费到几岁、其他被抚养人(残疾家庭成员、年迈父母) | 调解协议里的赡养费是否随身故终止取决于措辞,不能假设 |
| ② 收入与就业状况 | 雇员收入/未来潜力/工作稳定性/团体福利;企业主按独资/公司/合伙分流;是否临近退休 | 需求分析基准是税后实得收入,代表遗属实际损失的消费力 |
| ③ 资产与负债 | 流动/固定/投资资产,房贷/信用卡/其他贷款,身故税负(视同处置) | 注册资产通常有身故计入规则,但配偶及符合条件的经济依赖子女或孙子女可有例外;RRSP/RRIF须分别核对资格、转移方式及申报 |
| ④ 现有保障 | 个人险、企业险(与买卖协议的关联)、团体险(保额/可转换性)、政府给付(CPP/OAS/工伤) | 算保额时先确认现有保障是否可用、用途是否重复、持续期限是否匹配;团体险的可转换性在 BC 只受 CLHIA 行业自律指引约束,不是法定保护 |
| ⑤ 客户目标与优先事项 | 家庭生活方式意愿(配偶何时该复工、房贷要不要全清)、身后事开支偏好、未来规划(教育/婚礼/遗赠) | 客户的真实意愿会直接改变保额目标,不是套公式就能替代 |
| ⑥ 税务因素 | 视同处置的资本利得、LCGE 是否适用、注册账户展期规则、遗嘱认证与执行人费用 | 区分普通合伙与合格农渔业合伙权益,不因都是企业权益就套同一豁免 |
2. 收入替代法与资本需求法:同一个人,两套完全不同的答案
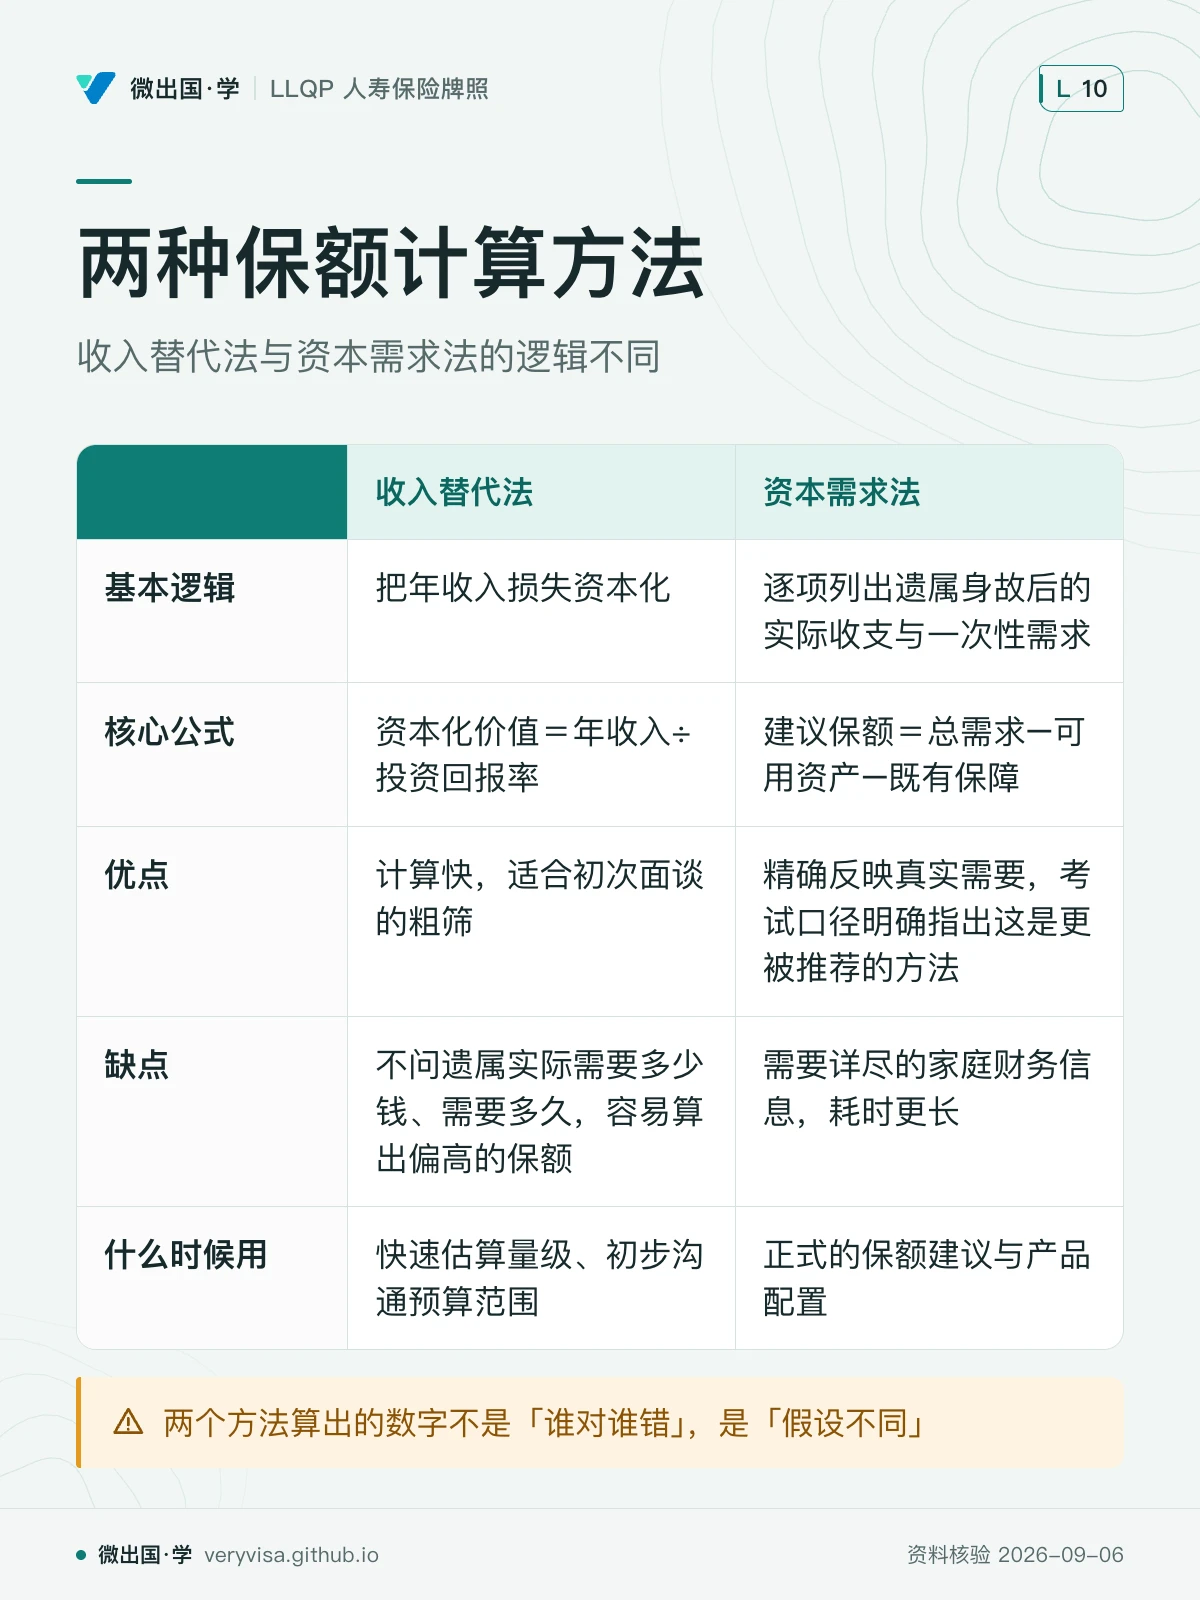
| 收入替代法(income replacement approach) | 资本需求法(capital needs approach) | |
|---|---|---|
| 基本逻辑 | 把年收入损失资本化:假设本金永不动用,只靠利息覆盖收入缺口 | 逐项列出遗属身故后的实际收支与一次性需求,求出真实缺口再资本化 |
| 核心公式 | 资本化价值 = 年收入 ÷ 投资回报率(可依次调整税后、通胀) | 缺口 = 身故后开支 − 身故后收入;总需求 = 缺口资本化 + 一次性资本需求;建议保额 = 总需求 − 可用资产 − 既有保障 |
| 优点 | 计算快,适合初次面谈的粗筛 | 精确反映真实需要,考试口径明确指出这是更被推荐的方法 |
| 缺点 | 不问遗属实际需要多少钱、需要多久,也没考虑遗产创造意愿,容易算出偏高的保额 | 需要详尽的家庭财务信息,耗时更长 |
| 什么时候用 | 快速估算量级、初步沟通预算范围 | 正式的保额建议与产品配置 |
ℹ️
两个方法算出的数字不是「谁对谁错」,是「假设不同」
前者问「要永远替代这份收入,需要多少本金」,后者问「这个家庭实际的收支缺口有多大、要覆盖多久」。代理人的责任是让客户看到两个数字、理解假设差异,而不是只报一个「正确答案」。
3. 逐步算例一:收入替代法的四步演化——假设越精细,数字越夸张
素里的电气工程师 Farid,本例需替代的年税后可支配收入为 $84,000,家庭希望用收入替代法估算初步量级。假设投资回报率 5%、边际税率 25%、通胀率 2%:
- 未调整:$84,000 ÷ 5% = $1,680,000。
- 计入税后回报:税后回报率 = 5% × (1 − 25%) = 3.75%;$84,000 ÷ 3.75% = $2,240,000。
- 计入通胀调整:通胀调整回报率 = (1 + 5%) ÷ (1 + 2%) − 1 ≈ 2.94%;$84,000 ÷ [(1.05 ÷ 1.02) − 1] = $2,856,000(保留完整收益率计算)。
- 同时计入税后与通胀:税后通胀调整回报率 = (1 + 3.75%) ÷ (1 + 2%) − 1 ≈ 1.72%;$84,000 ÷ [(1.0375 ÷ 1.02) − 1] = $4,896,000。
同一个人、同一份收入,四种假设精细度算出的保额从 $1,680,000 一路涨到近 $4,900,000,相差近三倍。 这正是收入替代法最大的弱点:分母(回报率)调得越保守、越精细,所需保额就放大得越夸张,而这个数字从没问过「遗属到底需要多少钱、需要多久」。
4. 逐步算例二:资本需求法——先算缺口,再选资本化方式(含现有团体险抵扣)
列治文的行政助理 Yuki,月开支身故后预计降到 $4,200,遗属能拿到的收入来源为:CPP 遗属月给付(本例假定已核定为 $803.54,且遗属没有新增所得税;不能向所有人预设最高额或忽略其应税性质) + 子女月给付 $307.81 ×1 名子女 = $1,111.35。
收入缺口 = $4,200 − $1,111.35 ≈ $3,088.65/月。
- 资本保留法(缺口 ÷ 税后通胀调整回报率,假设仍取 1.72%):$3,088.65 × 12 ÷ 1.72% ≈ $2,155,000(本金永存,只花利息)。
- 资本耗尽法的零实际净收益简化例(本例选择覆盖14年;假定税后收益刚好抵消通胀):$3,088.65 × 12 × 14 ≈ $519,000(本金用尽即止)。
同样的月缺口,两种资本化方式相差超过 4 倍。 选哪一种取决于这笔钱有没有明确的终止年限——本例把18岁设为预算终点,不是 BC 抚养义务统一终点;成年后仍受扶养的子女亦可能有需求,用耗尽法更贴近真实需要;如果是配偶终身收入替代,才该考虑保留法。
再往下一步,Yuki 名下还有一份雇主提供的团体寿险,保额 $150,000。若本例已确认死亡时可赔、可供家属使用且没有在别处扣除,这笔钱才从总需求中减掉;离职或退休后的缺口须另算,才是需要新增购买的保额——按耗尽法计算:$519,000(缺口资本化)+ 一次性资本需求(假设丧葬 $20,000 + 清偿信用卡 $8,000)− 既有团体险 $150,000 = 约 $397,000 建议新增保额。忘记减这一步,是需求分析里最常见、后果也最直接的错误——客户会为一份实际上已经有部分覆盖的保障重复付费。
5. 逐步算例三:房价 vs 按揭余额——净需求算的是「欠了多少」,不是「房子值多少」
本拿比的电工 Marcus 和妻子 Lena 共有一套市值 $980,000 的房产,按揭余额还剩 $520,000(18 年期限,已还 6 年)。需求分析里要覆盖的是「身故后房子能不能保住」,正确算法是:
净需求(房贷部分)= 按揭余额 $520,000,不是房屋市值 $980,000。
常见错法:直接把 $980,000 代入需求分析表,得出一个远超实际负债的保额建议。识别方法很简单:题干或客户资料只要同时出现「房屋市值」与「按揭余额」两个数字,需求分析要用的永远是按揭余额——市值只在计算「身故税负」(视同处置的资本利得)或「可用资产池」时才会用到,而且用的通常是资本利得的市值减 ACB;可用资产则看出售后扣债务、税费及交易成本的净额,不能把资本利得当成可用现金。
四、2026 市场:先定保障缺口,再比较期限与持续付款能力
以下是 2026-09-04 回读官网确认的产品实例。各行说明它对应本章的哪个判断;实际销售资格和责任范围仍须核对具体合同。
| 公司与产品线 | 对应本章的判断与使用边界 | 官网出处 |
|---|---|---|
| RBC Insurance · RBC YourTerm Life Insurance | 用来观察如何把定期保障与按揭、子女生活费等暂时需求对应。家庭指定的受益人与保额安排,须与贷款机构的债权人保险分开比较。 | RBC Insurance |
| Canada Life · Canada Life My Term | 官网按不同阶段需求提供期限选择,并说明转换选项。选择初始期限时同时查看届满续保成本和转换截止条件,不能只比第一年保费。 | canadalife.com |
| iA Financial Group · Pick-A-Term | 产品页把家庭、按揭与企业经营需求分别列出。先给每项需求标结束时间,再决定是否用不同期限分层,而不是将所有开支套在一张最长合同上。 | iA Financial Group |
温哥华家庭做方案时,房贷看剩余本金与还款安排,教育金看未来支出扣除专款储蓄,赡养看实际依赖程度,企业主另核股份或经营权益的身故税务后果。LCGE 有资产资格、年度额度和个人已用额度限制,不能直接从所有企业权益增值中扣一个统一数字。
可比较三种自拟方案:一份覆盖主要收入缺口的定期险、按债务与抚养期限分层的定期组合、在确有长期需求时加入永久保障。为每种方案写出采用的收入、回报、通胀、期限及预算假设。这是分析方法,不是上述三家公司的报价或建议。
同样要减去真正可用的现有保障和资产。公司保单若要用于买卖协议,不能又把全部赔款当成家庭可自由支配的现金;短期可能随离职消失的团体保障也不应无条件抵掉长期缺口。
五、历史变革:这一章的数字为什么必须重算
其一,CPP 月给付与一次性身故给付要分开核。 月给付受指数化及 CPP 增强部分影响;一次性身故给付基本额仍为 $2,500,但 2025 年起符合条件可另获 $2,500。已有合资格遗属的家庭不能直接套最高 $5,000。
其二,LCGE 必须按处置年度查。 2024 年提高至 $1,250,000,2025 年仍为该额;CRA 的 2026 栏已是 $1,275,000。合格小型企业股份与合格农渔业财产须核个人剩余额度及具体资格,不能给每类资产各算一份完整豁免。
其三,需求分析方法论本身没有变,变的是输入的数字。 两套公式的结构、税与通胀的调整步骤这些年没有变化——理解底层逻辑之后,换上 2026 年的现行数字,整套方法照样能用。结论落在机制上,数值只作当年快照,这条原则在需求分析这一章体现得比任何一章都明显。
六、案例:三个最容易在需求分析里算错的场景
案例 A:混合家庭的六要素清单(示例)
素里的项目经理 Aziz(46 岁)与再婚妻子 Farah(37 岁)育有一名 2 岁的儿子;Aziz 与前妻 Sana 共同监护一名 10 岁的女儿,按调解协议每月支付子女抚养费 $900,协议约定至女儿 19 岁;Farah 带着一名 5 岁的继子加入家庭,已被 Aziz 收养。Aziz 月税后收入 $6,800,Farah 目前全职照护两名幼子,计划 4 年后复工,预期月入 $3,500。
适用清单:① 家庭结构——Farah 目前完全依赖 Aziz 的收入,复工前不能按「双收入家庭」计算需求;② 抚养义务——对 Sana 所生女儿的抚养费义务要按协议措辞判断是否随身故终止,本例协议未言明,故 Sana 仍可能对遗产提出索赔;③ 未成年子女——两名幼子的生活费按实际依赖年限及适用抚养义务覆盖,不能假定18岁一律终止,而非笼统按「到成年」一刀切。
常见错法:把 Farah 当作「有工作能力的成年人」直接排除在收入替代需求之外——忽略了她目前完全依赖 Aziz 收入这一事实,复工后的收入潜力是未来假设,不能倒推到当下的需求计算里。
案例 B:一人公司股东的资产负债与税务缺口(示例)
列治文的物理治疗师 Helena,通过自己的 CCPC 执业,公司无其他股东。她名下总资产(个人 + 公司股权)合计 $1,180,000,其中本例假定死亡时公司股权公允市值 $650,000(ACB $10,000),符合 QSBC 股份定义、个人剩余 LCGE 足够,且无其他扣除限制。账面价值本身不能代替公允市值。
税务测算:股权身故时视同处置,资本利得 = $650,000 − $10,000 = $640,000;按 2026 LCGE $1,275,000,资本利得 $640,000 的50%为应税资本利得 $320,000,再按符合条件的资本利得扣除抵减;一般税计算下可抵消这项收入,但须另核替代最低税 AMT,不能把它写成从未产生应税资本利得。
常见错法:① 误以为公司股权和合伙企业权益一样不能用 LCGE——恰恰相反,CCPC 股份还须符合 QSBC 条件;合格家族农渔业合伙权益也可能适用(第七节陷阱 5);② 把总资产 $1,180,000 直接当成「可用于遗产需求的资产」——若家人打算保留公司继续经营而非变卖,这部分权益就不该计入可变卖资产池,实际可用资产会远小于账面总值。
案例 C:房贷、团体险与 CPP 现行值的综合计算(示例)
北温的护士 Priya(39 岁),单亲抚养一名 8 岁儿子。她月税后收入 $4,100,身故后预计月开支降至 $2,600(已剔除拟一次还清的按揭供款,保留地税、维修等开支);名下房产市值 $860,000,按揭余额 $410,000;雇主提供团体寿险 $100,000;儿子可领 CPP 子女月给付,本例假定母亲满足供款资格,按未满18岁标准 $307.81,并假定该子女没有因此产生所得税。
第一步,收入缺口:$2,600 − $307.81 = $2,292.19/月,按零实际净收益的简化耗尽法覆盖10年;这是预算假设,18岁后抚养及升学需求应另列:$2,292.19 × 12 × 10 ≈ $275,000。
第二步,一次性资本需求:房贷部分用按揭余额 $410,000(不是市值 $860,000)+ 丧葬费 $15,000 = $425,000。
第三步,总需求与既有保障相减:$275,000 + $425,000 = $700,000;减去既有团体险 $100,000 = $600,000 建议新增保额。
常见错法:① 把房屋市值 $860,000 代入而不是按揭余额,会让总需求虚增 $450,000;② 忘记减团体险 $100,000,会让客户为已有的保障重复付费;③ 把 CPP 子女给付误用考试口径 2022 年的 $264.53 而不是现行 $307.81——三处错法叠加,最终保额建议可能偏差超过 $500,000。
七、考试陷阱与双口径清单
以下每条对应 CISRO 公开样题中需求分析相关题目的考点与陷阱形态,按版权边界只写形态,不复述题干。
-
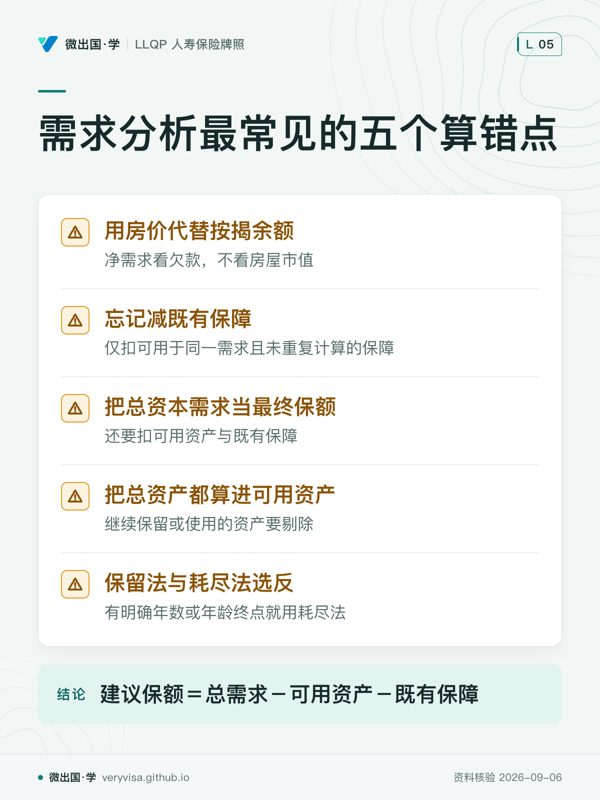
用房价代替按揭余额(错误基准值)。净需求算的是「欠了多少」,不是「房子值多少」。题干同时给出市值与按揭余额两个数字时,需求分析永远用按揭余额;市值只在算资本利得或可用资产时才用得上。
-
忘记减既有保障(漏算一步)。团体险、既有个人险、政府给付都要在总需求里先减掉,剩下的才是需要新增购买的保额。只有题干确认该保额可用于同一需求且未重复计算时才扣除;存在企业用途、受益人限制或失效风险时另判。
-
把「总资本需求」当成最终建议保额(漏算一步)。正确公式是总需求减去可用资产、再减既有保障,两项都要参与最后一步相减,只减一项就是不完整答案。
-
「总资产」与「可用于需求的资产」混为一谈(范畴误用)。配偶要继续居住的自住房、要继续持有的退休金账户、要传给子女的家族物业,即使账面价值很高也不计入可变卖的资产池。题干出现「配偶将继续保留/使用」的措辞,这项资产就要剔除。
-
把所有合伙权益视为同一税务类别。普通经营合伙通常不能用 LCGE;合格家族农渔业合伙权益可有例外。看到「合伙」先核资产定义,不直接排除。
-
两种方法的假设混用(跳步或重复调整)。税后调整、通胀调整要按顺序依次进行,不能跳步、也不能对同一笔收入重复调整。先确认题目问的是哪一步,再选对应公式代入。
-
资本保留法与资本耗尽法选错(方法误用)。有明确终止年限的需求(子女到 18 岁、赡养费到前配偶再婚或 65 岁)该用耗尽法;没有明确终点的长期收入替代需求才考虑保留法。题干给出具体年数或年龄终点,答案方向就是耗尽法,用保留法会大幅高估。
-
CPP 遗属给付误用考试口径 2022 年旧数字(数字过期)。柜台一律用现行值;考场按题干给出的数字作答,题干没给具体数字才需要判断用哪个口径。
双口径清单(考场 vs 柜台):① CPP 遗属月给付与子女月给付——考场按题干/考试口径旧值,柜台用现行值;② CPP 一次性身故给付——基本 $2,500,2025 年起符合附加条件可达 $5,000;③ LCGE 限额——考场按题干版本,实务核年度及剩余额度,2026 上限 $1,275,000;④ 团体寿险离职转换窗口天数——考试口径内部本身有 30 天与 31 天两处不一致,柜台一律翻主合同或查 CLHIA 现行指引,不背固定天数。
边学边测:本章题库共 42,覆盖三层难度与四道以上情景算数题。
术语双语表
| en | zh | 一句机制 |
|---|---|---|
| needs analysis approach | 需求分析法 | 先算清楚缺口再谈产品,独立于产品推荐的一步 |
| take-home pay | 税后实得收入 | 需求分析的收入基准,代表遗属实际损失的消费力 |
| income replacement approach | 收入替代法 | 把年收入损失资本化,假设本金永不动用,容易算出偏高保额 |
| capital needs approach | 资本需求法 | 逐项列出遗属收支缺口与一次性需求,考试口径更推荐 |
| capitalized value | 资本化价值 | 年收入(或缺口)÷ 投资回报率 |
| after-tax rate of return | 税后回报率 | 回报率 ×(1 − 税率),分母越小所需保额越大 |
| inflation-adjusted rate of return | 通胀调整回报率 | (1 + 回报率) ÷ (1 + 通胀率) − 1 |
| income shortfall | 收入缺口 | 遗属身故后开支 − 遗属身故后收入 |
| capital retention method | 资本保留法 | 缺口 ÷ 回报率,本金永存,适合无明确终点的需求 |
| capital drawdown method | 资本耗尽法 | 有期限现金流的现值;仅实际净收益为零时等于年缺口×年数 |
| capital shortfall | 资本缺口 | 总资本需求 − 可用资产 − 既有保障,即建议新增保额 |
| deemed disposition | 视同处置 | 资本财产通常依s.70(5)在身故前按市值视同处置;配偶、符合条件的农渔业等展期另核 |
| lifetime capital gains exemption(LCGE) | 终身资本利得豁免 | 2026 上限 $1,275,000;适用合格小型企业股份及合格农渔业财产,含符合定义的农渔业合伙权益 |
| court-ordered insurance | 法院判定投保义务 | BC s.170(e)可要求维持已有保险并指定受益人,身后抚养另依s.171 |
| existing coverage review | 既有保障核对 | 个人险/企业险/团体险/政府给付逐一核对,用于扣减 |
| assets available upon death | 身故时可用资产 | 只计入愿意变卖的资产,配偶继续使用的资产不计入 |
| CPP survivor benefits | CPP 遗属给付 | 一次性给付 + 遗属月给付 + 子女月给付,须主动申请 |
| OAS allowance for the survivor | OAS 遗属津贴 | 60–64 岁低收入遗属专属,收入超线取消;2026年Q3现行$1,702.34/月 |
| Workers' Compensation fatality benefits | 工伤致死给付 | 仅限工伤/职业病致死,不能替代一般寿险需求 |
| estate equalization | 遗产均等化 | 用寿险弥补非现金资产分配不均造成的子女间不公平 |
注意:本页 2026-09-05 已回源的三项,及仍需留意的口径
- OAS 遗属津贴 2026 现行月给付与收入门槛——月给付已核实为 2026 年 Q3 的 $1,702.34;收入门槛官网自身两处数字不一致($30,336 与 $30,696,未标注各自对应哪个时段),本页不替主管机构选定其中一个门槛;申请时查适用季度官方表并向 Service Canada 确認,以实际核定为准。
- BC WorkSafeBC 工伤致死给付具体标准——已回源 RSCM Vol.II Chapter 8 现行条款,见第二节第4条表格;此前网络摘要给出的 $601.49/$186.69 系误读,已用一手源数字(配偶最低月给付 $1,451.63、超3子女每人加 $449.20)取代。
- BC《Pension Benefits Standards Act》法定 DBPP 遗属年金比例——已确认 BC 落点为 60%(现行 PBSA s.80:死亡后给付不低于原额60%),不是笼统区间里的任意一个数。
来源
- CPP payment amounts,Government of Canada(ESDC)——Employment and Social Develo…,抓取日 2026-09-04
- Line 25400 — Capital gains deduction / LCGE,Canada Revenue Agency——CRA,抓取日 2026-09-04
- 2026 联邦基本个人免税额 BPA(二手源交叉核对 CRA 数字,未逐字核对官方专页原文)——Harvest ETFs(行业二手引用 CRA 官方数字…,抓取日 2026-09-04
- Allowance for the Survivor,Government of Canada(Service Canada)——Government of Canada (Servic…(金额)/Government of Canada (Servic…(资格与收入门槛,页面自相矛盾已如实标注),抓取日 2026-09-05
- Rehabilitation Services & Claims Manual, Volume II, Chapter 8,WorkSafeBC——WorkSafeBC,抓取日 2026-09-05;2026 Maximum Wage Rate——worksafebc.com
- Pension Benefits Standards Act (BC) s.80——现行法,核对日2026-09-06;旧s.35不能作为现行条文号
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。