核实日期:2026-09-06|本页现行数字沿用上一篇需求分析算出的 CPP 遗属给付现行值(Employment and Social Develo…)与终身资本利得豁免现行值(CRA,机制判据);「2026 市场」一节的公司与产品信息均逐条回源核实,出处见文末。 复核周期:2027-01-31。本页机制类结论(六步推荐流程、披露义务、演示件规则)长青,数字快照按上一篇的口径复核。
0. 这一篇解决什么问题
上一篇算出了一个人到底需要多少保额,这一篇接着往下走:知道要多少之后,具体推荐哪张保单、怎么把推荐讲清楚、怎么留痕。它对应 CISRO 能力组件 c1「评估客户需求与处境」的收尾部分与 c3「落实推荐」的开端——c3 在 Life 模块占 25%,是仅次于需求分析(35%)与产品分析(30%)的第三大板块。
这一篇不重复算保额(算法见上一篇),而是讲三件上一篇没讲的事:① 怎么把一个抽象的风险(死亡/伤残/重疾/长期护理)拆成概率、严重度、持续期三个维度,反过来决定该配定期险还是永久险;② 怎么把演示件(illustration)、替换披露(replacement disclosure)、留痕说明(俗称 reason-why 信)这三份文件用对地方;③ 客户不接受建议时该怎么办,才不会让自己或客户日后陷入纠纷。学完这一篇,你应该能:分辨什么时候该推荐定期险、什么时候该推荐永久险;看懂一份保单演示件里哪部分是保证的、哪部分不是;以及说清楚"更换保单"和"新增保单"在披露义务上的本质区别。
一、制度设计与底层逻辑:为什么"推荐"必须留痕
1. 推荐不是"卖出一张保单",是"记录一次专业判断"
需求分析算出一个数字之后,代理人面前通常有不止一种能满足这个数字的方案——不同期限的定期险组合、定期险搭永久险、要不要加附加险、保额怎么在多张保单间分配。推荐这一步的本质,是代理人在多个都"技术上可行"的方案里,替客户选出一个最贴合其处境的方案,并且说得出为什么选这个而不是别的。这个"说得出为什么",就是这一章制度设计的核心——它不是客户服务的礼貌加分项,是代理人执业责任的证据本身。
由此产生本章第一条底层逻辑:没有书面推荐理由,会使事后重建判断依据困难。客户几年后抱怨"当初卖给我的保额不够""为什么没建议我买定期险反而卖了更贵的终身险",代理人手上如果没有一份写清楚假设、方案对比、客户最终选择的记录,就只剩"各执一词"。这正是为什么大型保司与监管机构反复强调书面化的推荐记录、演示件签字确认、替换披露文件——它们表面上是合规动作,底层逻辑是把一次专业判断变成一份可以在多年后被重新审视的证据。
2. 谁与谁在博弈:佣金结构与客户最佳利益之间的张力
这一章的执业风险集中在一个结构性矛盾上:代理人的收入通常和新单挂钩,而客户的最佳利益不一定要求开一张新单。这个矛盾在两个场景里表现得最明显:一是客户已有一张旧保单,代理人建议"更换"成新保单——新单意味着新佣金,但对客户而言,旧保单的健康等级、既有现金价值、已过的不可抗辩期都是换新单会失去的东西;二是客户的处境只需要补一张小额定期险,但更大保额、更复杂产品结构的方案佣金更高。
受信义务(fiduciary duty)在替换场景里被格外强调,正是因为这里的利益冲突最尖锐——只有在真正符合客户最佳利益时才该建议更换,而不是因为新单对代理人更有利。这也是为什么"披露"在这一章被反复强调:披露不是走流程,是把这个结构性矛盾摊在客户面前,让客户带着完整信息做决定。
3. 法律后果:从纪律处分到民事追偿
推荐环节做得不到位,后果会顺着两条完全不同的路径发作。监管路径:Insurance Council of BC 有权对未妥善履行披露义务、诱导客户不当更换保单的代理人展开纪律调查,处分从警告到吊销牌照不等;这与 ethics 模块讲的"恰当披露"义务是同一件事在 life 模块的具体应用——产品披露、替换披露、佣金分成披露,任何一项没做到都可能被认定为不公平行为。民事路径:客户或其遗属可以在理赔发生多年后,提出有关适当性与披露的索赔,但受时效与个案事实限制;E&O是否承保还要看具体保单条件。
✕
口头同意不能代替法定书面披露手续
代理人执业中最常见的自我安慰是"客户当时口头同意了,应该没问题"。口头回忆难以完整保留告知内容;应留书面记录,并完成法规要求的声明与签名:演示件有没有签字、替换披露文件有没有交付、推荐理由有没有落在纸面上。这也是为什么本章要求的每一份文件都强调"客户签字确认"或"书面说明",而不是"口头告知"。
4. 底层逻辑延伸:"推荐"要服务客户目标,不是服务"最安全"这个默认值
一个常见的误区是:既然代理人有执业风险,那就默认推荐"最保守、保额最大、条款最全"的方案,这样最不容易被追责。这个直觉是错的。推荐的目标是匹配客户的真实处境与意愿——现金流紧张的客户被推荐了保费最高的终身险组合,即使条款再周全,也不是一份适当的推荐,反而可能构成"产品适当性"判断的失职。推荐的专业性恰恰体现在敢于对客户说"这个方案对你不合适",而不是把最贵、最全的方案包装成"最安全"。这一条会在第七节的考试陷阱里再次出现,因为它是这一章最容易被误答的一处。
二、2026 现行政策与数字:推荐环节沿用需求分析的现行值,新增披露规则的版次
这一章本身很少涉及会逐年调整的政府给付数字(那是上一篇的内容),但推荐环节里两类信息需要标注版次:一是继续沿用上一篇的现行数字来完成"从缺口到保额"的最后一步;二是披露表格与行业指引本身也有版次,用错版次会让客户拿到过期的表格。
1. 三列双口径表:替换披露文件的版本与依据
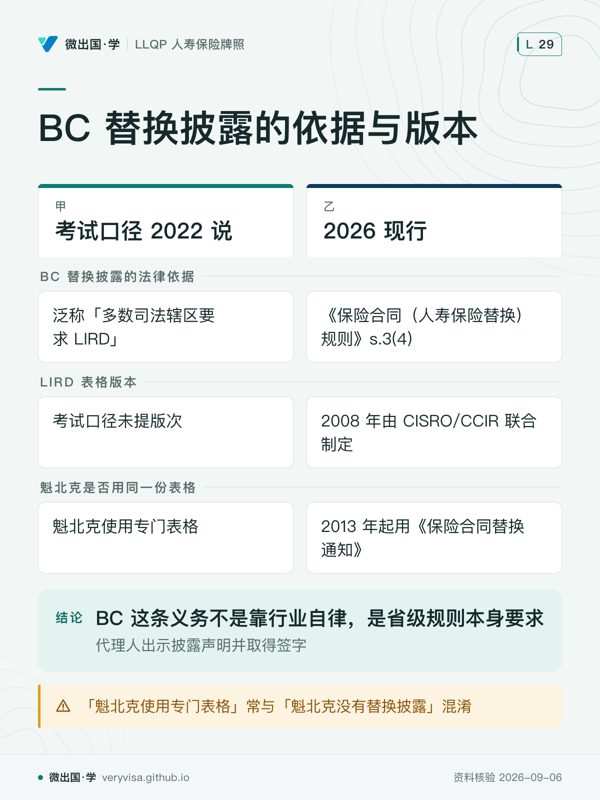
| 考试口径 2022 说 | 2026 现行 | 考场答·柜台做 | |
|---|---|---|---|
| BC 替换披露的法律依据 | 泛称"多数司法辖区要求 LIRD" | BC 有成文法依据:《保险合同(人寿保险替换)规则》s.3(4) 明确要求代理人出示披露声明并取得签字(Province of British Columbia…) | 考场按考试口径"多数司法辖区要求 LIRD"的泛称作答;执业时要知道 BC 这条义务不是靠行业自律,是省级规则本身 |
| LIRD 表格版本 | 考试口径未提版次 | 2008 年由 CISRO/CCIR 联合制定,2023 年曾就修订版征求意见,修订方向是把"信息讲清楚"的责任压在代理人身上(Insurance Council of BC) | 考场只需知道 LIRD 是全国通用表格、魁北克除外;执业时应核对手上的表格是否已是最新版本 |
| 魁北克是否用同一份表格 | 考试口径写"魁北克使用专门表格" | 现行确认:魁北克 2013 年起用《保险合同替换通知》,不是 LIRD(CLHIA) | 一致,无冲突——但这条常与"魁北克没有替换披露"混淆,见第七节陷阱 |
ℹ️
这张表和上一篇的 CPP/LCGE 表不是同一类"过期"
上一篇的数字每年按指数化机制变动,是"同一个数字换了版本";这里的三行是"同一个制度目的(防止不当更换),落地文件与依据在不同法域长得不一样"。判断方法不同:数字类问题先问"哪一年",这里的制度类问题要先问"哪个省"。
2. 演示件的"保证 vs 非保证"规则版次
CLHIA 行业指引对演示件的核心要求——保证值必须显示、非保证值必须清楚标注、非保证部分至少展示两套情景——这条规则本身是长青的行业标准(考试口径写"通常至少两套回报假设"),本页引用的具体条文表述来自二手转述,尚未逐字核对官方指引全文(Advisor.ca(转述 CLHIA Guidelin…,置信度"较高但未逐字核对")。这条规则不受年度指数化影响,不需要每年重查,但如果客户拿到的演示件连一套"less favourable"情景都没有,这份演示件本身就不合规,代理人应主动向公司询问而不是直接呈给客户。
三、实务流程:从"算出保额"到"客户签字接受"的六步
1. 提出推荐的六步流程
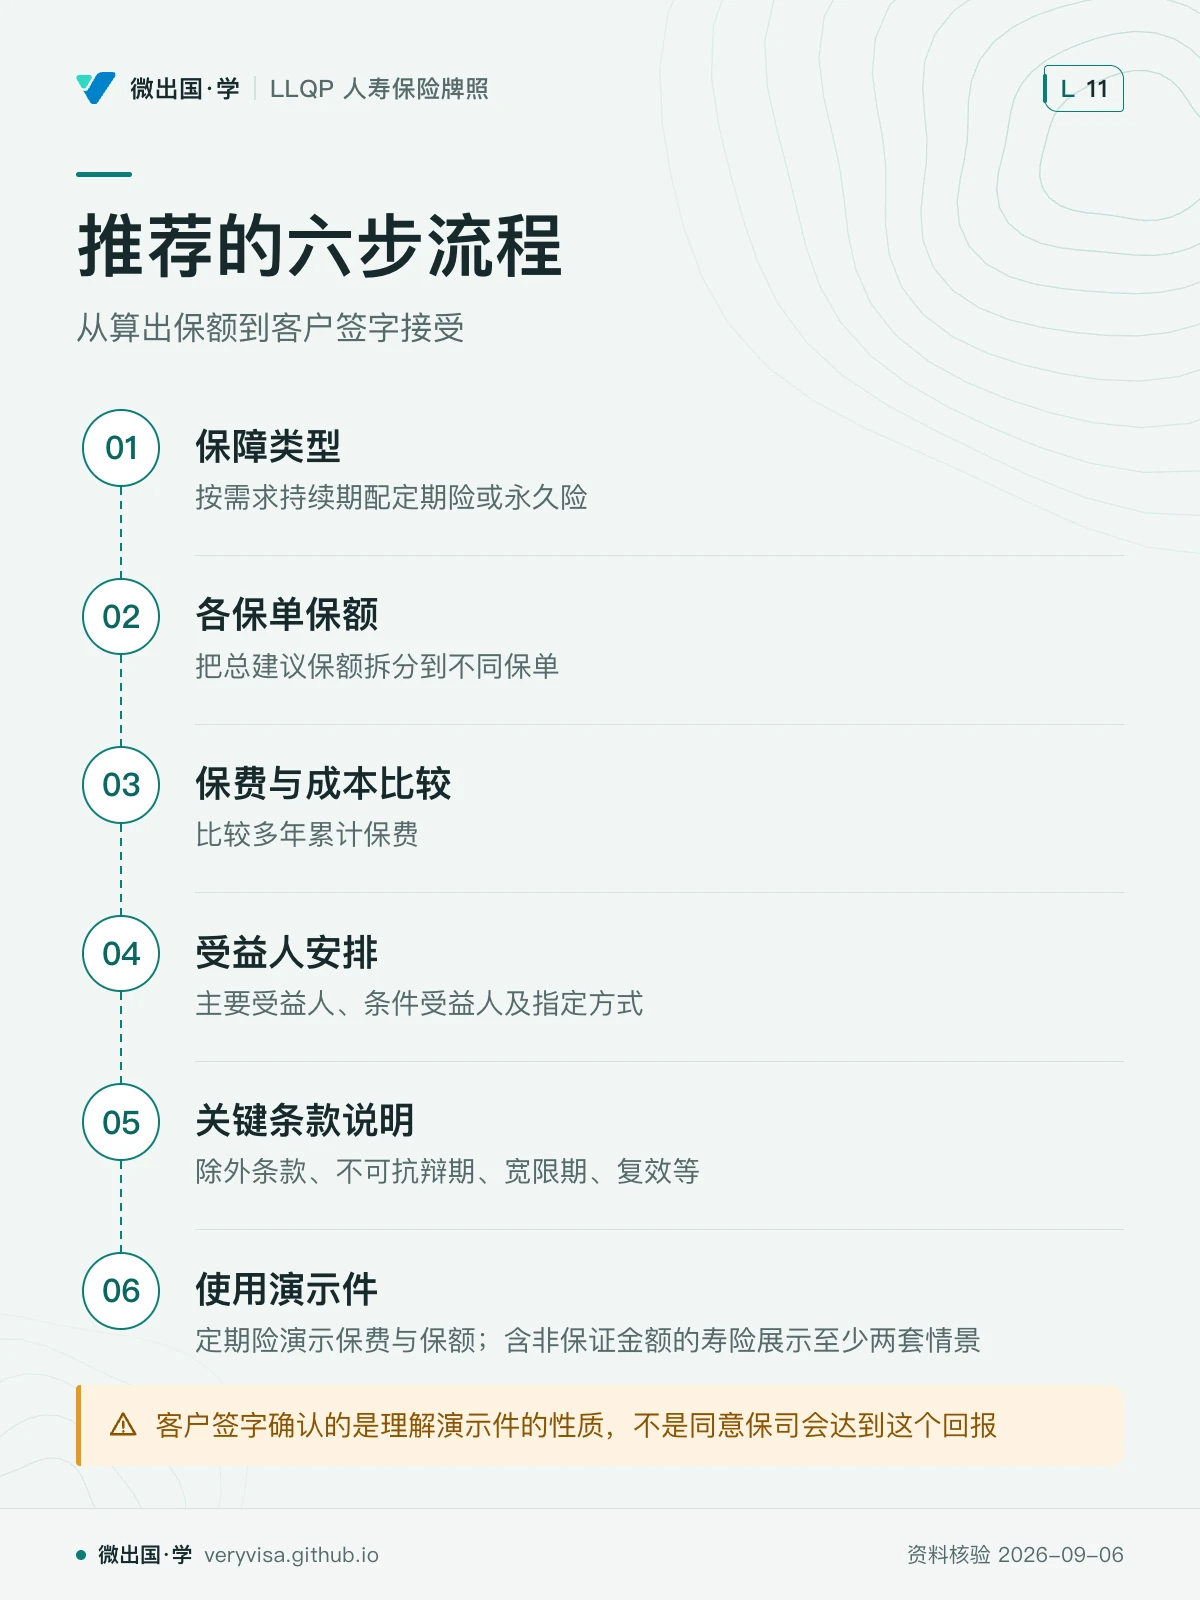
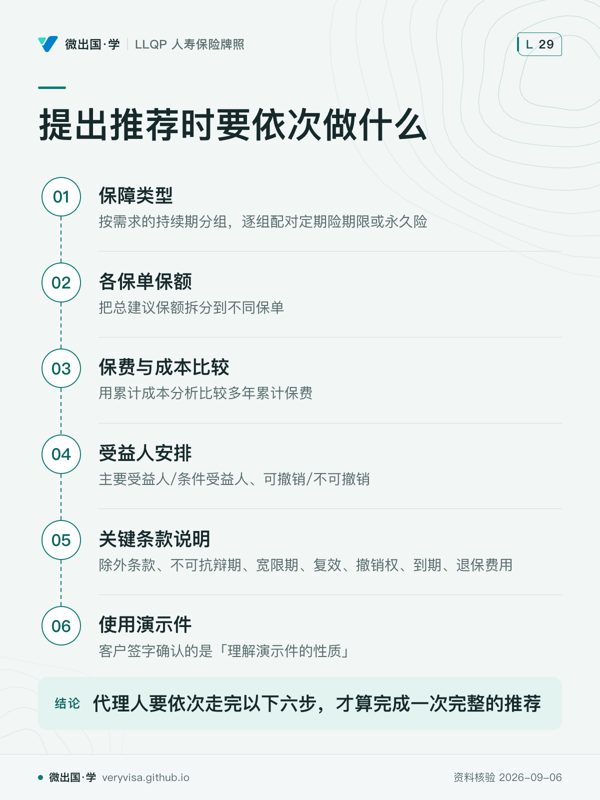
上一篇算出保额建议之后,代理人要依次走完以下六步,才算完成一次完整的推荐:
| 步骤 | 要做什么 | 最容易漏掉的一点 |
|---|---|---|
| ① 保障类型 | 按需求的持续期分组,逐组配对定期险期限或永久险 | 若税负可递延至末位配偶身故,可考虑联合末身故;若第一人死亡即需现金,则另配首身故资金。符合ITA s.70(6)的配偶信托也可展期,不能只见「信托」便排除 |
| ② 各保单保额 | 把总建议保额拆分到不同保单——例如永久险覆盖身故税负与慈善捐赠,定期险覆盖短中期需求 | 不是所有需求都要用同一张保单覆盖;不同持续期的需求混在一张保单里,会让客户为不需要那么久的保障多付钱 |
| ③ 保费与成本比较 | 用累计成本分析比较"续保单张定期险"与"组合不同期限定期险"两种方案的多年累计保费 | 只比较首年保费会得出错误结论——续保跳涨的幅度才是决定长期成本的关键变量 |
| ④ 受益人安排 | 主要受益人/条件受益人、可撤销/不可撤销、是否指定遗产为受益人 | 除魁北克外,受益人指定默认可撤销,即使指定的是配偶——客户若想要不可撤销保护必须主动声明 |
| ⑤ 关键条款说明 | 除外条款、不可抗辩期、宽限期、复效、撤销权、到期、退保费用逐项讲清楚 | 这一步最容易被代理人简化成"你签字这里就行",而这恰恰是留痕最重要的一步 |
| ⑥ 使用演示件 | 定期险演示保费与保额;含非保证金额的寿险演示件依 G6 展示至少两套情景;客户签字手续另按适用规则及保险人要求 | 客户签字确认的是"理解演示件的性质",不是"同意保司会达到这个回报"——两者常被客户混淆,代理人有责任讲清楚区别 |
2. 产品选择决策树:定期险、终身险、万能寿险、团体补充,怎么分流
综合考量(bringing it all together)阶段,代理人要同时看四个维度才能落到具体产品类型:需求持续期是主判据,投资需求、现金流与保费、配偶子女保障是三个调节维度。
需求有明确终止年限(房贷/子女预算供养期结束/收入替代到退休)?
├─ 是 → 优先定期险;现金流紧张选可转换定期险保留未来选项
└─ 否 → 需求终身存在(身故税负/慈善捐赠/特殊需要子女终身抚养)?
         ├─ 是 → 优先永久险(终身寿险或万能寿险)
         │       ├─ 已用满 RRSP/TFSA 想进一步节税或跨代传富 → 偏向分红终身险或 UL
         │       └─ 现金流波动 → 先测持续支付COI能力;万能寿险灵活缴费不等于可以长期不缴
         └─ 否(需求不确定,客户目前收入有限) → 可转换定期险;GIB是否可附加须核产品,
                 把决定权留到未来健康与收入更明朗时再转换
已有团体寿险的客户还有第五条分支:BC 团体寿险被保险人可依法指定受益人,并无一般性的「只能指定家属」限制、保额通常有上限、离职后转换权只受行业自律指引约束(详见上一篇既有保障核对一节)——团体险是否已足够,要按实际保障缺口与持续性判断,代理人推荐个人险时要先把团体险的可转换性与保额上限算清楚。
3. 读懂一份保单演示件:保证栏和非保证栏分别在说什么
定期险的演示件很简单,只有每个保单年度的保费与保额两栏,因为定期险没有现金价值或分红这类会随投资回报波动的部分。永久险的演示件复杂得多,除了保费与身故给付,还会列出账户价值、现金解约价值(CSV)与分红或投资回报的多年投影——这些投影栏目不是预测,是演示机制怎么运作。
读演示件时抓两件事:① 哪些数字前面标了"保证",哪些标了"非保证"或用了斜体/星号提示;② 非保证部分是不是至少给了两套情景。客户签字确认的意义正在于此——签字不是同意购买,是确认自己理解了"表格上那些好看的长期数字不是保司的承诺"。代理人如果只把演示件当成促成签单的销售工具而不解释这层区别,一旦未来实际回报低于演示的乐观情景,客户的第一反应通常是"当初你说会有这么多",而历史上的消失保费争议正说明了这种误解的风险(见第五节)。
4. 更换保单:披露、时限、绝不能做的一件事
当推荐方案涉及放弃或替换客户已有的保单去买一张新保单时,规则比普通新增推荐严格得多,原因回到第一节的核心矛盾——新单意味着新佣金,客户可能因此损失旧保单的既得利益。
先分清两种不当行为:转保(churning)指用误导或不实信息说服客户在同一家保司内更换保单或提取现金买新单;掉保(twisting)是同样的手法,但发生在不同保司之间。两者都违反代理人的受信义务,区别只在于是否跨保司。
披露义务的三层落地:① 在着手属于法规所定义替换的新申请之前,代理人须向申请人讲解声明,取得申请人签字;被保险人与申请人不同者也须签字(BC 依据前述省级规则),并附一份书面说明,讲清楚更换的理由、新保单的优点、新保单可能不赔付的情形(例如新的两年不可抗辩期重新起算);② 除魁北克使用专门表格外,其余省份统一用 LIRD;③ BC替换声明要求先确认新单生效且客户接受,再取消旧单,以免保障空窗;发生损失后的具体责任须依事实判断,不能预先判定总由代理人主要承担。
⚠️
"客户自己要求换"不能免除代理人的披露义务
常见的误解是:只要是客户主动提出要换保单,代理人就不需要走替换披露流程。实际上,无论是谁先提出更换,若交易落入 BC 规则 s.1 的替换定义,披露义务成立;合同原有权利的行使、被替换的是年金、改成团体险等有明列排除——它保护的是客户的知情权,不是用来判断"谁的主意"。
5. Reason-why 记录:不是替换才要写,任何推荐都该留一份
"reason-why"不是某个法定表格的名字,而是这个行业对推荐留痕这件事本身的通俗说法——把"我为什么推荐这个方案,而不是另一个方案"写下来的书面记录。它和替换披露的书面说明是近亲,但适用范围更广:替换披露只在换保单时强制要求,reason-why 记录该在每一次实质性推荐时都做,不管有没有旧保单要换。
一份能站得住脚的 reason-why 记录,通常包含四块内容:
- 客户处境摘要:需求分析用的关键假设(收入、家庭结构、既有保障),三言两语即可,不需要重抄整份需求分析表;
- 考虑过的方案与为什么没选:例如"曾考虑纯定期险方案,但客户明确表达希望部分保费能积累现金价值用于退休补充,故改为定期险+小额分红终身险组合";
- 最终推荐与匹配到的具体需求:每一份保单对应解决了六要素清单里的哪一项;
- 客户的回应:接受、部分接受、还是完全拒绝,以及客户拒绝时代理人是否已把相应风险讲清楚。
这四块内容不需要另立一份复杂表格,很多公司的需求分析软件或投保系统会自带"推荐说明"栏位,把它填完整就够。它真正的价值不在签单那一刻,而在几年后——它有助于证明当时的判断、依据与客户回应。
6. 客户拒绝推荐:留痕比说服更重要
客户完全有权利不接受代理人的建议——选更低的保额、只买定期险不买附加险、甚至完全不投保。代理人这时候的责任不是"说服到底",而是确保客户是在充分理解风险的前提下做出的选择,并把这一点记录下来。正确的处理顺序是:① 讲清楚建议方案解决的是哪些具体风险;② 讲清楚客户选择的方案会留下哪些缺口未被覆盖;③ 把客户的最终选择、以及"已就缺口进行说明"这一事实记入 reason-why 记录,必要时请客户签字确认已理解差异。
代理人不能做的两件事:一是不顾客户明确表态、反复施压促成更大保额(可能构成不当销售);二是客户拒绝后就什么都不记录、下次见面从零开始(一旦日后出现理赔纠纷,代理人手上没有任何证据证明当年讲清楚过风险)。
四、2026 市场:推荐环节已经软件化,但底层判断没变
保险人已提供数字投保与演示工具——大型保司与第三方软件商把这一章的比价逻辑、核保问卷、演示件生成做成了一体化平台。以下产品与机制均逐条回源核实,只写机制,不写促销数字:
电子投保与即时核保:iA Financial Group 的 EVO 平台把电子投保问卷、定制化核保与保费/保障比较工具合在同一个代理人端流程里,多数客户可在柜台当场拿到承保决定(iA Financial Group);截至 2026 年 4 月,该公司约半数新单已经走这套数字化流程,覆盖定期险与永久险,自助功能已扩展到受益人变更与账单调整(iA Financial Group)。它对应考试口径哪个步骤:把 11.5「提出推荐」到保单交付这条链路里原本要跑多个环节的动作合并成了一个界面。
Manulife 的 AI 核保引擎 MAUDE(MAUDE 的本页数据以2026官方新闻稿为限)配合改版电子投保表,截至 2025 年底约 58% 符合条件的案子由 AI 自动完成核保,最快两分钟出结果,新版投保表的医疗问题最多减少40%,因个案问卷而异(Manulife(经 Newswire 分发;manul…)。它对应考试口径哪个步骤:ch09 讲的核保判断逻辑(家族病史、生活方式风险如何影响加费)现在部分由算法自动执行,但"哪些因素会影响核保结论"这条知识点本身没有变,变的只是谁在做判断。
演示件工具:加拿大保险业广泛使用第三方演示件软件(如 Equisoft/illustrate 这类平台),供多家保司与代理人共用,用于快速生成保费与保障比较、跑不同情景(Equisoft(第三方软件商,供多家加拿大保司使用,非…)——考试口径要求学员在 11.5.3 节手算的累计成本比较,正是这类软件在真实柜台自动出具的报表,理解手算逻辑仍然重要,因为代理人要能向客户解释"系统为什么推荐这个组合",而不是把软件当黑箱。
披露文件的电子化:LIRD、替换披露说明、演示件签字确认这些原本纸质流程的文件,目前普遍随电子投保平台一起以电子签名方式完成——机制要求(谁必须签、什么时候签、内容要写什么)没有变,变的只是签名的载体从纸笔变成了平板或电脑。待深研:具体某几家保司的电子签名替换披露流程细节、以及是否所有保司的 e-App 平台都已内置 LIRD 电子化流程,尚未逐一核实。
五、历史变革:从"消失保费"丑闻到强制两套情景
其一,消失保费争议说明演示假设不能变成承诺。 考试口径借此提醒:非保证红利不足时,客户可能仍须缴费。G6 的现有官方文本要求清楚区分保证与非保证金额,并对非保证寿险演示展示至少两套情景;它是行业指引,不应被写成全国统一的客户签字法条。这里不将争议精确起始年代或指引出台的单一因果写成已核实历史。
其二,LIRD 的出现,是行业自己意识到"换保单"这个环节风险最集中之后主动补的洞。 2008 年由 CISRO 与 CCIR 联合制定统一表格之前,各省对替换披露的要求并不统一,转保与掉保长期是纪律处分的高发领域;2023 年的修订征求意见,方向是把"信息讲清楚"的责任进一步压实到代理人身上——这条演变说明监管的方向是持续收紧,而不是一次性定了规则就不再变化。
其三,推荐流程的自动化,改变的是执行方式,没有改变判断逻辑。 核保决定可以两分钟出结果,演示件可以由软件自动生成,但"这个客户的需求持续期是多久、该配定期险还是永久险、换保单是否真的对客户有利"这几个判断,仍然只能由代理人做出,也仍然只能由代理人对结果负责。这正是这一章存在的意义:考试口径要求学员手走一遍完整流程,是为了让学员在软件给出结论时,仍然知道那个结论是不是合理的。
六、案例:三个最容易在"推荐"这一步出错的场景
案例 A:Barry 的续保困境——保留旧保单反而更便宜(示例)
素里的 Barry,38 岁投保时买了一张 $250,000 二十年定期险,月保费 $35。到 58 岁二十年初始保障期届满时,他的健康状况已经变差(期间开始吸烟),面临两个选择:续保原保单——续保保费按原发单时的健康等级计算,与他现在的吸烟状况无关,只是保费按年龄上涨;重新投保一张新单——新单必须按他现在(吸烟者)的健康状况核保,新单可能更贵、被加费或拒保,但也须与旧单预定续保费率实际比较,不能仅凭吸烟就断定价格顺序。
推荐环节的关键动作:代理人这时候的专业价值,不是急着卖一张新单赚佣金,而是先算清楚两条路径的多年累计成本,把"续保锁定原健康等级"这个反直觉的机制讲给客户听。常见错法:代理人默认"新单总是更划算"直接推荐重新投保,却没有意识到 Barry 的健康状况变化恰恰是续保对他更有利的原因。
案例 B:一份完整的替换利弊对照表(示例)
列治文的 Priya,45 岁,五年前买过一张 $300,000 分红终身险,现金价值已积累到 $18,000。新代理人建议她退保旧单、改买一张保额更高、附加更多重疾保障的万能寿险。在做出决定前,代理人必须把以下对照表交给客户并留痕:
| 维度 | 保留旧保单 | 更换为新保单 |
|---|---|---|
| 不可抗辩期 | 在被保险人生存期间连续满2年后,s.52一般限制非欺诈重大未披露抗辩;年龄误报s.54等另判 | 重新起算 2 年,这两年内保司仍可因误报调查甚至撤单 |
| 现金价值 | 已积累 $18,000,退保会损失部分早期费用已摊销的价值 | 新单前期费用高,现金价值需要重新从零积累 |
| 保费费率 | 按 45 岁前的年龄与健康状况锁定 | 按现在的年龄与健康状况重新核保,费率通常更高 |
| 附加保障 | 无重疾附加 | 新增重疾保障,但需重新核保,若健康状况有变化可能被加费或除外 |
| 非保证增长 | 分红终身险可查看相关参与账户历史,但不保证未来 | 万能寿险看所选账户计息机制及费用,不能用分红记录来比较UL |
这份表格本身,就是 reason-why 记录的核心内容——它逼着代理人把"为什么建议换"或"为什么建议不换"摊在纸面上,而不是凭一句"新产品更好"就让客户签字。本例中,若 Priya 的核保结果显示健康状况良好,重疾附加确实覆盖了她此前没有的风险,更换仍然可能是合理建议——关键是这份对比留了痕,而不是这个决定本身对错。
案例 C:客户拒绝推荐保额,代理人如何收尾(示例)
北温的 Marcus,本例另假设经完整需求分析建议新增保额 $600,000,但受限于家庭现金流,他只愿意购买 $300,000。代理人的正确收尾:① 明确告知客户 $300,000只覆盖经核定总缺口的一部分,具体分配给房贷或收入替代须另列;不能未给房贷余额便承诺两项已全覆盖;② 把双方讨论过的两个方案($600,000 全额 vs $300,000 折衷)与 Marcus 的最终选择记入 reason-why 记录;③ 建议未来收入提高或现金流改善后重新评估,而不是就此不再追踪。常见错法:代理人因为客户只买了一部分而不再解释缺口,或者把"客户自己选的"当作免责理由却没有任何书面记录支持这一点。
七、考试陷阱与双口径清单
以下每条对应 CISRO 公开样题中"落实推荐"相关题目的考点与陷阱形态,按版权边界只写形态,不复述题干。
-
把"最安全/保额最大"当成默认正确答案(目标误置)。推荐要匹配客户的真实处境与意愿,不是机械地推荐条款最全、保额最高的方案——现金流紧张的客户被推荐保费最高的方案,即使条款周全也不是适当推荐。
-
联合末身故保单被无差别推荐给"需要传给子女"的需求(产品误配)。先判断资产转移是否符合配偶或配偶信托展期;寿险本身不递延资产税负。第一人死亡即有税款时,不能只靠末身故给付。
-
只比较首年保费,忽略续保跳涨(漏算一步)。累计成本分析要看多年总保费,短期定期险起价低但续保跳涨可能更剧烈,只看首年数字会得出错误的"更省钱"结论。
-
受益人默认可撤销被误当成"配偶除外"(管辖混淆)。除魁北克外,全国默认所有受益人指定都是可撤销的,即使指定的是配偶——魁北克CCQ2449针对遗嘱以外书面指定已婚或civil union配偶设默认不可撤销;另有明示可撤销则从其约定,同居伴侣不因同居自动适用,题干出现"魁北克"才适用这条例外。
-
转保(churning)与掉保(twisting)分不清同司/跨司(同类不同规则)。两者手法相同,区别只在于是否发生在同一保司内——题干出现"同一家公司内部换单"对应 churning,跨公司对应 twisting。
-
误以为客户主动要求更换就不需要替换披露(前提误用)。无论谁先提议更换,仍须有购入新保险并符合当地替换定义;BC s.1 的明列排除不能忽略,与"谁的主意"无关。
-
在新单生效前取消原保单(流程顺序错误)。正确顺序永远是:新单正式生效并被客户接受之后,才能取消原保单——反过来做会造成保障空窗期。
-
误以为魁北克没有替换披露义务(数字/制度过期或混淆)。魁北克 2013 年起使用专门的《保险合同替换通知》表格,不是没有替换披露,只是不用 LIRD 这份全国通用表格。
双口径清单(考场 vs 柜台):① BC 替换披露的法律依据——考场答考试口径泛称"多数司法辖区要求 LIRD"即可,柜台执业要知道 BC 有专门的省级规则(s.3(4))而非仅靠行业自律;② 演示件"至少两套情景"的规则——考试口径通常至少两套的提示,与 G6 针对非保证金额的范围并读;全保证产品不能硬套非保证情景;③ Reason-why 记录——考试口径不点名这个说法,但它是"恰当披露+建档"这条 ethics 义务在 life 模块的具体执行方式,考场按"披露与建档义务"作答,柜台就是写这份记录本身。
边学边测:本章题库共 32,覆盖三层难度与四道以上情景推荐题。
术语双语表
| en | zh | 一句机制 |
|---|---|---|
| risk assessment matrix | 风险评估矩阵 | 按概率×严重度×持续期给死亡/伤残/重疾/长护/医疗牙科分类,随年龄家庭状况变化 |
| duration of risk | 风险持续期 | 决定选定期险还是永久险的核心判据,不是保额大小 |
| bringing it all together | 综合考量 | 需求持续期为主判据,投资需求/现金流/配偶子女保障为调节维度 |
| making the recommendation | 提出推荐 | 类型/保额/保费/受益人/关键条款/演示件六步流程 |
| cumulative cost analysis | 累计成本分析 | 比较不同期限/组合定期险方案多年累计保费,找出最省方案 |
| policy illustration | 保单演示件 | 定期险简单显示保费保额;含非保证金额时按 G6 展示至少两套情景,签字依适用要求 |
| guaranteed vs non-guaranteed values | 保证值 vs 非保证值 | 演示件必须清楚分开标示,非保证部分不能被暗示为承诺 |
| primary vs contingent beneficiary | 主要受益人 vs 条件受益人 | 多个主要受益人无说明则平分;条件受益人在主要受益人先亡时接手 |
| revocable vs irrevocable beneficiary | 可撤销受益人 vs 不可撤销受益人 | 除魁北克外全国默认可撤销,即使指定配偶;不可撤销需主动声明 |
| probate implication | 遗嘱认证影响 | 指定遗产为受益人会令身故金进入认证程序,成为公开记录且产生认证费 |
| policy replacement | 保单替换 | 放弃或大幅调整既有保单去买新保单,触发比新增推荐更严格的披露义务 |
| churning | 转保(同保司) | 用误导信息说服客户在同一保司内更换保单或提取现金买新单 |
| twisting | 掉保(跨保司) | 同样手法但涉及不同保司,两者都违反代理人受信义务 |
| life insurance replacement declaration (LIRD) | 寿险替换声明书 | 全国通用(魁北克除外)的书面披露表格,2008年由CISRO/CCIR制定 |
| reason-why record | Reason-why 记录 | 行业惯称,把"为什么推荐这个方案"写成书面留痕,不限于替换场景 |
| fiduciary duty (in replacement context) | 受信义务(替换场景) | 只有真正符合客户最佳利益时才建议更换,约束佣金驱动的更换冲动 |
| incontestability period | 不可抗辩期 | BC s.52以被保险人生存期间2年为关键;重大未披露、年龄误报及复效告知须分别判断 |
| grace period | 宽限期 | 通常30或31天,期内身故仍赔付但扣欠费 |
| reinstatement | 复效 | BC s.57规定附条件复效;须补欠费、相关债务及利息并满足健康要求,具体费率依原合同 |
| right of rescission | 撤销权 | 通常有收单后冷静期,须核法例与合同;BC替换申请另有签声明起20天书面撤回权 |
| e-application | 电子投保 | 2026年主流保司普遍平台,配合AI核保引擎实现即时或近即时承保决定 |
注意:本页标为「待深研」的一项
- 各保司电子签名替换披露流程的具体细节——LIRD、书面说明与演示件签字确认是否已在所有主流保司的电子投保平台内置为标准化电子签名流程,只核实了机制存在(披露义务本身未变),未逐一核对各保司平台实现细节。
来源
- Insurance Contracts (Life Insurance Replacement) Regulation,BC Laws——Province of British Columbia…,抓取日 2026-09-04
- LIRD consult,Insurance Council of BC——Insurance Council of BC,抓取日 2026-09-04
- Replacement Disclosure — LIRD and Quebec,CLHIA——CLHIA,抓取日 2026-09-04
- The illustration standard we promised in 1996(转述 CLHIA Guideline G6),原二手登记Advisor.ca(转述 CLHIA Guidelin…;现改据 CLHIA G6 官方全文(2007版)核对
- EVO platform,iA Financial Group——iA Financial Group,抓取日 2026-09-04
- iA Financial Group Accelerates the Digital Transformation of Individual Life Insurance——iA Financial Group,抓取日 2026-09-04
- Manulife Canada Delivers Faster Life Insurance Approvals with AI Integration and Enhanced Digital Application——Manulife(经 Newswire 分发;manul…,抓取日 2026-09-04
- Equisoft/illustrate 产品页——Equisoft(第三方软件商,供多家加拿大保司使用,非…,抓取日 2026-09-04
- 沿用上一篇:CPP payment amounts(Employment and Social Develo…)、LCGE 现行值(CRA,机制判据)
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。