核实日期:2026-09-05|本页现行数字的出处:EI 病假福利(Government of Canada (ESDC))、CPP 伤残给付金额(Government of Canada (ESDC))、WorkSafeBC 工资损失给付(WorkSafeBC)、BC MSP(BC 省政府);产品条款出处见第四节。 复核周期:2026-10-10(先核 EI 临时措施窗口;年度数字另在2027年1月复查)。EI 与 CPP-D 的金额每年调整,WorkSafeBC 工资计算上限已补官方年度决定;转换窗口天数与全来源上限的裁决方式见第二、三节。
0. 这一篇解决什么问题
你要考的是 意外与疾病保险模块(Accident and Sickness Insurance),本篇对应 CISRO 能力组件 c2「分析可用产品」,占本模块 30%——是本模块第二大的权重块,且伤残保险(disability insurance,DI)是这一组件里篇幅最长、算数题最密的一章。
这一篇讲的不是「伤残险是什么」,而是一个人失去工作能力之后,钱会从哪几个口袋里、按什么顺序、被谁削减着流出来。加拿大人失能时面对的从来不是一份保单,而是一张由团体短期伤残、EI 病假、团体长期伤残、CPP 伤残给付、WorkSafeBC 工伤给付、以及个人自购保单拼成的网——它们互相抵消、互相排队,而决定客户最后到手多少的,往往不是保额,是抵消规则。
学完这一篇,你应该能做三件事:① 拿到一份客户的保障清单,判断哪几笔会互相抵消、哪几笔不会;② 给出四种残疾定义(definition of disability)中的任意一种,判断某个具体情形赔不赔;③ 把「等待期/给付期/复发条款/全来源上限」四个最爱出算数题的机制算对。
一、制度设计与底层逻辑:为什么伤残险要持续核对工作能力
1. 它承保的不是一个事件,而是一种持续状态
人寿保险的触发条件是一个事件:人死了,赔。伤残保险的触发条件是一种状态:这个人现在还能不能工作?状态会变化、会争议、会随时间收紧——所以伤残险的合同不像寿险那样只定义「赔多少」,它要花大量条款去定义「什么叫残疾」「残疾多久之后开始赔」「赔多久」「复工了怎么算」「复发了怎么算」。
由此产生了本章的第一条底层逻辑:在伤残险里,定义即价格,定义即赔付。两份保额完全相同、保费相差一倍的保单,应比较残疾定义(definition of disability)、续保等级(renewability)、等待期(waiting period)、给付期、职业和健康条件,而不是在保额上。
2. 保险公司与客户在博弈什么:复工激励
伤残险的赔付如果太接近甚至超过客户原来的收入,客户就没有回去工作的动力——这在保险业称为道德风险(moral hazard)。所以核保端有一条几乎行业通用的天花板:个人 DI 的可承保额一般不超过投保人税前收入的 60% 至 66.66%(考试口径 2022 给出的行业惯例区间,不是任何官方规定的数值)。这个比例看起来很吝啬,但要配合另一件事一起看——个人自费购买的 DI,给付是免税的。60% 的免税收入,落到手上往往接近原来税后收入的八成。
同一条逻辑在团体险那边表现为全来源上限(all-source maximum):主合同(master contract)规定所有来源加起来不得超过失能前税前收入的某个比例,考试口径给出的常见值是 85%。超出的部分不是退给客户,而是把团体险的给付削下来。第三节会把这笔账逐步算给你看。
3. 法律后果:赔不赔取决于定义,不取决于「他看起来很惨」
伤残定义是理赔需要核对的重要条款;没有拒赔统计,不能把争议大多数归于某一种原因。一个能坐着操作电脑的程序员在推定残疾条款(presumptive disability)下可以边全薪上班边领全额给付;而一个明明痛苦不堪、只是还能从事其他匹配技能工作的体力劳动者,在 any occupation 定义下拿不到一分钱。这不是公平不公平的问题,是合同定义本身写成了什么样。代理人的执业风险也集中在这里:卖了一份 any occ 的便宜保单却让客户以为买的是 own occ,理赔时的责任会落回到你身上。
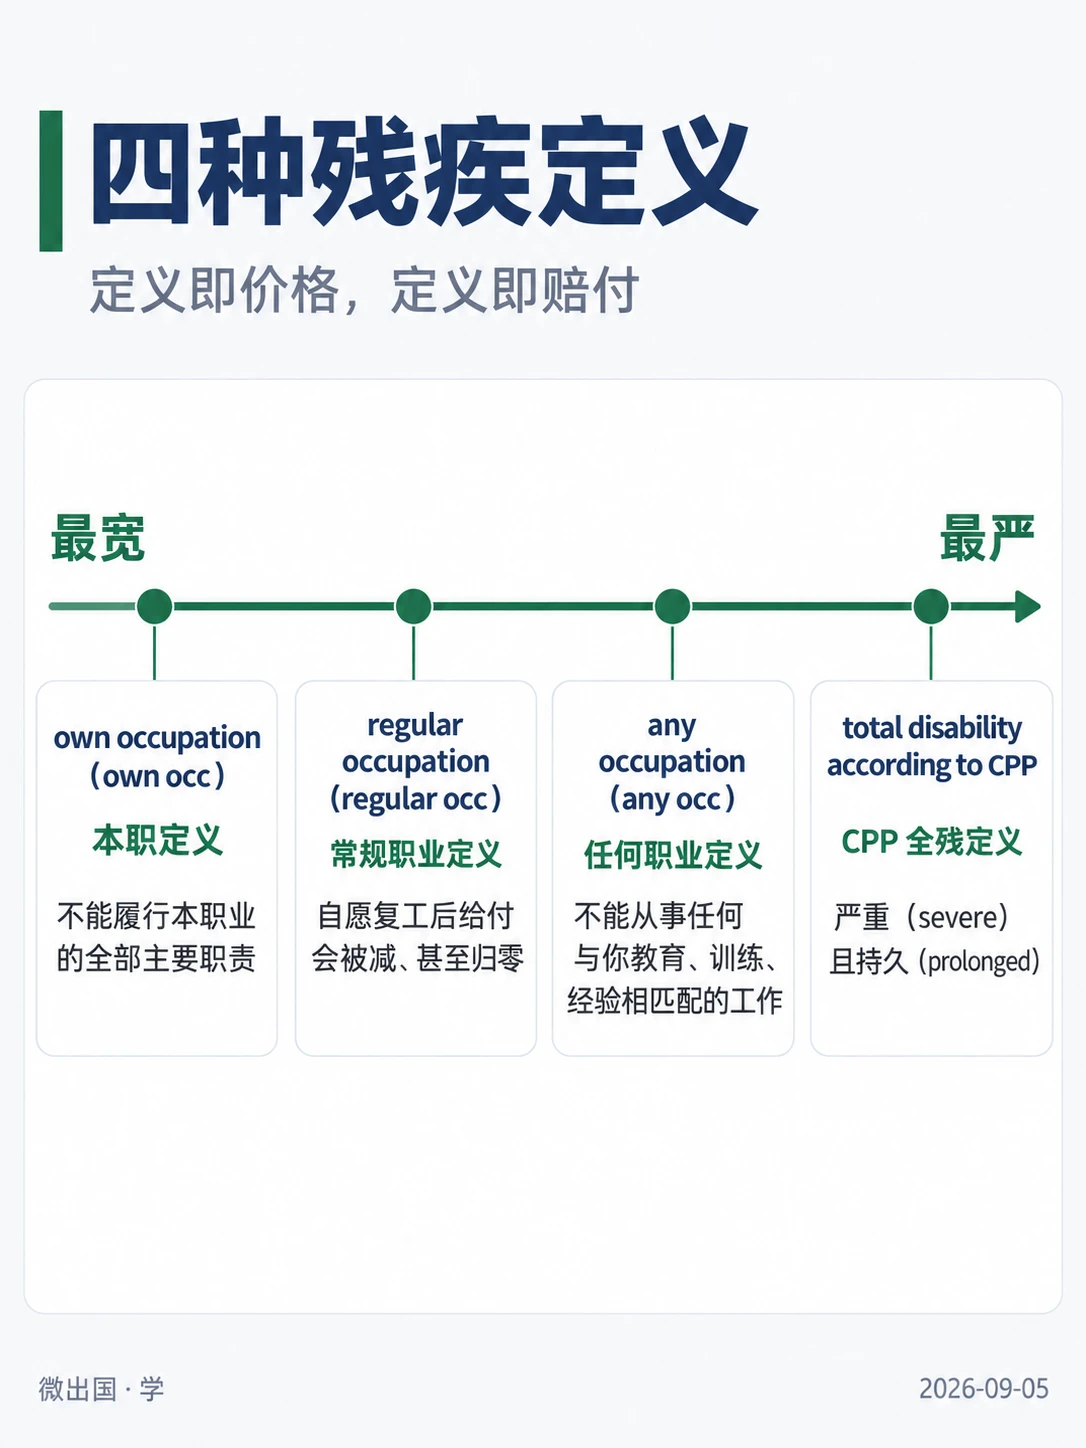
4. 四种残疾定义:从宽到严的那把尺子
这张表是整个 A&S 模块最长青、复用次数最多的框架。后面讲重疾、讲营业费用险(BOE)、讲买卖协议伤残买断险时,你都要回到这张表上判断「这份合同用的是哪一级」。
| 位次 | 定义(en) | 中文 | 判「残疾」的门槛 | 复工/兼职怎么处理 | 典型出现在 |
|---|---|---|---|---|---|
| 最宽 ① | own occupation(own occ) | 本职定义 | 不能履行本职业的全部主要职责,即算全残 | 可以从事其他工作甚至赚得更多,给付照发不减 | 高保费的个人险;专业人士(医生、律师、牙医) |
| ② | regular occupation(regular occ) | 常规职业定义 | 门槛与 own occ 相同 | 保险公司不能强迫你复工;但你自愿复工后给付会被减、甚至归零 | 大多数职业类别都能买到;团体险里叫另一个名字(见下方提示框) |
| ③ | any occupation(any occ) | 任何职业定义 | 必须不能从事任何与你教育、训练、经验相匹配的工作 | 有匹配的工作可做即不算残疾,直接停付 | 团体 LTD 满一定年限后自动切换到这一级;廉价保单 |
| 最严 ④ | total disability according to CPP | CPP 全残定义 | 须同时满足「严重(severe)」且「持久(prolonged)」——伤残使人经常不能从事实质有收益的工作,且长期、期限不确定或很可能致死 | 另须满足年龄和缴费条件,不能仅凭不能做原工作判断 | 联邦 CPP 伤残给付(CPP-D)的判定 |
⚠️
团体险里的 own occupation ≠ 个人险里的 own occupation
这是本章最容易被参考书和网络二手资料讲错的一处。考试口径 §2.3.2.1 明确指出:团体伤残险合同里写的 "own occupation",其实际效果等同于个人险里的 "regular occupation"——也就是说,团体险的 own occ 是「你不能做本职工作就算残疾,但如果公司给你安排了匹配的岗位,你只能二选一:接下岗位,或者领给付,不能两者兼得」。 所以看到题干里出现「团体计划的 own occupation 定义」,不要按上表第①级去推「兼职他业不影响给付」,要按第②级推。判断的诀窍是先看这是个人保单还是团体保单,再去定位它在四级光谱上的真实位置。
5. 三种续保等级:保险公司能不能改主意
残疾定义决定「赔不赔」,续保等级决定「这份合同将来还算不算数」。
| 等级(en) | 中文 | 保险公司能单方调保费吗 | 能改保障内容吗 | 能撤单吗 | 保费 | 典型买家 |
|---|---|---|---|---|---|---|
| non-cancellable("non-can") | 不可撤销 | 不能(保费表在发单时锁死到约定年龄) | 不能 | 不能 | 最高 | 高收入专业人士;最看重确定性的自雇者 |
| guaranteed renewable | 保证续保 | 能,但只能整类调(同一职业/同一发单年份等一整个类别一起调,须提前书面通知),不能单独针对某一个人加价 | 不能 | 不能,必须年年续保 | 中 | 大多数中等收入投保人 |
| cancellable | 可撤销 | 能 | 能 | 能,保险公司可单方终止 | 最低 | 高风险职业、其他等级买不到的人 |
考试口径另给出一条长青安排:non-can 保单的持有人到 65 岁时,通常可以无需医疗核保转换为 guaranteed renewable 合同,代价是给付期缩短到一两年、保费按转换时年龄重定,合同通常延续到 72 或 75 岁。这一条常被拿来出「65 岁以后还有没有保障」的辨析题。
ℹ️
「保证承保(guaranteed issue)」是核保概念,不是续保概念
guaranteed issue 指符合计划资格即可承保,不仅仅是免体检;简化核保仍可能健康问卷不通过而拒保(常见于面向医生、律师等低风险专业群体的计划),与上表三级续保等级是两个维度。题干把二者混在一起是常见干扰手法:一份 guaranteed issue 的保单完全可以是 cancellable 的。
二、2026 现行政策与数字:考试口径写的和柜台用的不是一回事
伤残险这一章是本模块考试口径过期密度最高的一章,原因是它大量引用政府给付项目,而政府给付每年都在动。以下所有现行数字都挂了 LWS 出处并标了年份快照;凡考试口径给出的行业惯例值(60–66.66%、70–75%、50–60%、85%、90 天保费豁免等待期、6 个月复发窗口)都不是官方数值,逐份合同会不同,本页一律标注为「考试口径 2022 行业惯例」。
1. 三列双口径表之一:EI 病假福利的周数与周给付(本模块最高优先级错位)
| 考试口径 2022 说 | 2026 现行 | 考场答·柜台做 | |
|---|---|---|---|
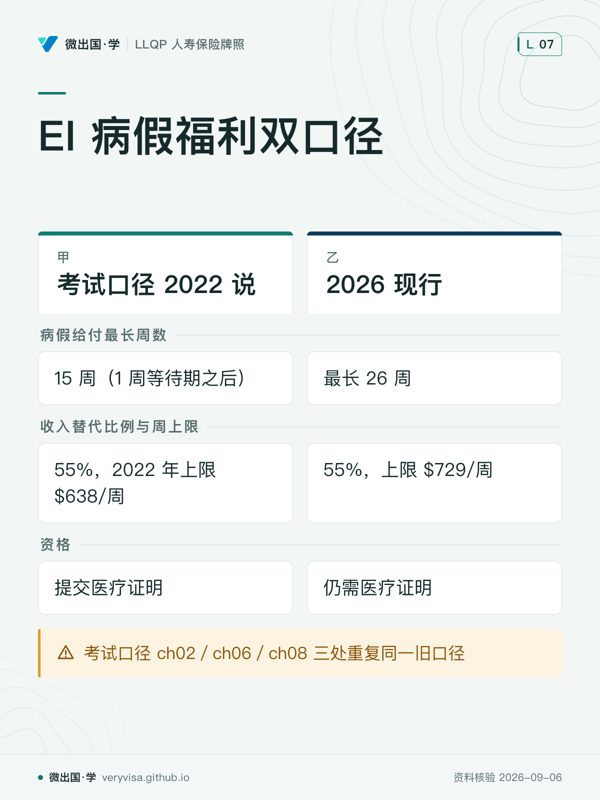
| 病假给付最长周数 | 15 周(1 周等待期之后)。原文锚句:"EI has a maximum 15-week benefit period after a waiting period of one week",且考试口径 ch02/ch06/ch08 三处重复同一旧口径 | 最长 26 周。2022-12-18 起 Bill C-30 生效(Government of Canada (ESDC),canada.ca 现行页原文 "up to 26 weeks of financial assistance") | 柜台一律用 26 周;考场若题干出现周数,先看题干有没有自带数字,题干给了就用题干的。CISRO 公开样题 10 题中无一道考此数值,但不能排除命题方仍按考试口径旧口径 |
| 收入替代比例与周上限 | 55%,2022 年上限 $638/周(考试口径 ch06) | 55%,上限 $729/周(Government of Canada (ESDC),2026-09-04 抓取) | 柜台用 $729;考场遇到具体金额题极少,遇到就按题干 |
| 资格 | 提交医疗证明 | 仍需 "medical certificate showing that you're unable to work for medical reasons"(Government of Canada (ESDC)) | 一致,无冲突 |
2. 三列双口径表之二:考试口径自己的两处不一致——团体转个人的转换窗口
| 考试口径 ch02 §2.3.3.3 说 | 考试口径 ch07 §7.4.4 说 | 考场答·柜台做 | |
|---|---|---|---|
| 退出团体计划后申请转个人险的窗口 | 终止参加团体计划后 30 天内 | 离开计划后 31 天内 | 同一本考试口径前后不一致,本页不擅自裁定哪个对。考场遇到具体天数,以题干给出的合同条款为准;柜台一律翻客户手上那份主合同 |
这条冲突已回真实保司文件核实过,结论不是「30 和 31 哪个对」,而是这条规则根本没有全行业统一的天数与起算点。找到的实例是 Canada Life 团体长期伤残转换申请表(表格 70-0095,2/20 版):条文原文是「须在新工作开始日起 31 天内寄出申请,且不超过旧工作结束日起 6 个月」——起算点是新工作开始日,既不是「团体计划终止日」(考试口径 ch02 的说法)也不是单纯「离职日」(考试口径 ch07 的说法)。这印证了 CLHIA G3(团体寿险与团体健康险行业指引)虽覆盖这一议题,但该指引限会员取阅,无法逐字核验统一天数——这不足以证明所有省份均无法律保护;例如 BC s.116 对团体合同替换的责任衔接另有规定,不能与个人转换权混为一谈。柜台的正确动作永远是翻阅客户实际拿到的转换申请表,而不是套用任何一本考试口径或指引的通用天数。
✕
不要背这个数,要记住这个机制
转换权的价值不在天数,在于免医疗核保。一个刚查出高血压、刚离职的客户,如果错过这个窗口,个人市场上他可能根本买不到;接得上,他就能把团体保障平移成自己名下的保单。所以代理人要做的事是:客户一说「我下个月离职」,当天就去核他的转换权申请表上写的是哪一天起算、给多少天,而不是回去查考试口径写的是 30 还是 31。
3. EI 病假延长,不表示每份团体计划同步改期
| 考试口径 2022 说 | 2026 现行 | 考场答·柜台做 |
|---|---|---|
| 病假最长15周,并举团体计划错峰给付例子 | 病假最长26周;实际团体给付期与抵消关系由计划及适用规则确定 | 不从周数变化推算所有计划都在第28周恢复 |
| 雇主 STD 计划可申请 EI 保费减免 | ESDC 的最低给付期限要求仍为15周,未随病假延到26周 | 其他资格条件也须逐项核,不得因旧计划只有15周就断定失去资格 |
| 通常有一周等待期 | 对2025-03-30至2026-10-10开始的新申领,临时措施免等待期 | 先看申领开始日期;窗口届满后重核政策,不把临时规则写成永久规则 |
出处:ESDC计划要求与EI临时措施。Government of Canada (ESDC) canada.ca
4. 政府给付侧的 2026 现行数字快照
| 项目 | 2026 现行值 | 出处 | 考试口径怎么写 |
|---|---|---|---|
| EI 病假福利 | 最长 26 周,55% 收入替代,上限 $729/周;等待期见上表临时措施 | Government of Canada (ESDC)(2026-09-04 抓取) | 15 周/$638(2022 值),已过期 |
| CPP 伤残给付(CPP-D)最高月给付 | $1,741.20/月 | Government of Canada (ESDC)(2026-09-04 抓取) | 考试口径只讲 severe and prolonged 的判定机制,未给金额,属纯补充 |
| CPP-D 新受益人平均月给付 | $1,234.68/月(ESDC 金额页列示的 2025 年 10 月新受益人快照,Government of Canada (ESDC)) | Government of Canada (ESDC) | 同上 |
| WorkSafeBC 工资损失给付 | 约为计算后净收入的 90%,原文 "usually receive about 90 percent of your calculated net earnings" | WorkSafeBC(2026-09-04 抓取) | 考试口径 ch06 只给全国笼统区间「平均为失能前净收入的 80% 至 90%」,从未点名任何一省的机构 |
| WorkSafeBC 工资计算上限 | $127,500/年,2026-01-01 生效;不是直接给付额 | worksafebc.com | 官方年度决定已核 |
| BC MSP | 覆盖「医疗必要的医生服务」,牙科仅限医院内口腔手术等极少数情形 | BC 省政府(2026-09-04 抓取) | 考试口径全书零次提及 MSP |
ℹ️
为什么这一页要专门列 MSP
因为客户最常问的一句话是「我有 MSP,还要买伤残险吗」。MSP 管的是医生服务的账单,伤残险管的是你不能上班期间的收入——两者保护的根本不是同一样东西。考试口径从头到尾只用 "provincial health care plans" 一个泛称,从未展开任何一省的具体覆盖清单,所以这句给 BC 客户的回答,考试口径给不了你,只能回 BC 官方页拿。
三、实务流程:谁先赔、谁殿后、谁被削
这是本章最值钱、也是算数题最集中的一节。加拿大失能收入保障不是一条队列,而是两张图叠在一起:一张是时间轴上的接力,一张是金额上的抵消关系。把这两张图分开看,绝大多数算错的题就不会错了。
1. 第一张图:时间轴上的接力
以一位有团体福利的 BC 受雇者为例,先填写下列时间轴,再判断保障空档。这里不预设 STD 必付一年或 LTD 必在某个月改定义。
| 资金来源 | 必须从计划或决定书取得的资料 |
|---|---|
| 雇主续薪/STD | 何时起付、付多久、是否与 EI 协调、谁承担保费 |
| EI 病假 | 资格及申领起日;最长26周;当前临时免等待期窗口 |
| CPP-D | 是否获批及核定给付起日;不能把最高额当每个人实际收入 |
| 团体 LTD | 等待期、承保定义切换时点、直接抵消与全来源上限 |
| 个人 DI | 自身等待期、给付定义及其他收入抵消条款 |
这些来源可能重叠,不能仅按排队顺序决定谁减谁。RBC 的比较页显示不同个人 DI 的抵消安排也有差异,Canada Life正式指南则按职业类别列出抵消条件。RBC Insurance acp.canadalife.com
若致残原因是工伤,整张图换一条路:走 WorkSafeBC,约计算后净收入的 90%(WorkSafeBC)。此时 EI 病假与团体计划一般不再重复给付——工伤补偿在这条路上是主付方,而不是排在队列中间的一环。团体主合同也把 Workers' Compensation 列为直接来源计入抵消。
🔧
「EI 是第二付款人」这句话的实际用法
客户问「我公司有短期伤残,还要不要报 EI 病假」,正确回答不是「不用」或「都报」,而是:先看你的团体 STD 是怎么和 EI 错峰设计的。有的计划从第一天付一周、然后故意留出 EI 的窗口、之后再复位;有的计划全程自付、EI 报了也会被逐元抵消。翻主合同,不要凭经验答。
2. 第二张图:谁被谁削——全来源上限 85%
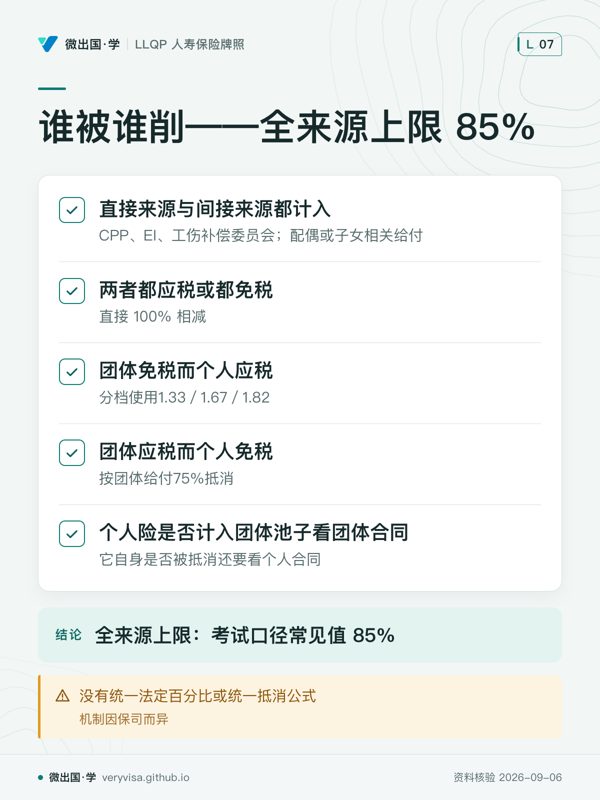
团体主合同里几乎都有一条团体抵消条款(group offset),规定所有来源加起来不得超过失能前税前收入的某个比例,考试口径给出的常见值是 85%。要点有三个,缺一个就会算错:
- 计入的是「直接来源」与「间接来源」。直接来源=直接付钱给失能者本人的伤残计划,如 CPP、EI、工伤补偿委员会;间接来源=为其配偶或子女支付的相关给付。
- 本节算例调整的是团体给付。这只是团体合同的全来源上限演示;个人合同也可能抵消工伤或车险给付,不能从本例推导「个人险永远不会被削」。acp.canadalife.com
- 个人自购保单是否计入这个池子,取决于主合同怎么写。考试口径的表述是「个人自有保单的给付通常豁免于全来源上限」,但考试口径自己给出的示范算例里,个人保单的月给付又被算进了 85% 的池子。所以正确的说法不是「个人险一定不计入」,而是:个人险是否计入团体池子看团体合同,它自身是否被抵消还要看个人合同——这个区别,能差出每月上千元。
这条判断已回两家真实产品条款核实过:没有统一法定百分比或统一抵消公式,机制因保司而异。RBC Professional Series 的「团体/协会抵消附加条款(A670)」把个人险设计成给团体保障「补差」而不是简单叠加——客户可以为超出团体保额上限的部分单独投个人险,若超额保障至少达到每月$1,000或整份保单月额两者较小者,保单可获10%保费折扣;折扣不是只给超额部分,这份合同从设计上就假定两者是互补关系。Canada Life Lifestyle Protection 走的是另一条路:配「团体补充险附加条款(group complementer rider)」时,保司明确自称是「第二付款人(second payor)」,理赔时按团体给付与个人给付各自是否需纳税,分三种情形逐元抵消——两者都应税或都免税,直接 100% 相减;团体免税而个人应税时,才按当时最大可签发月额分档使用1.33/1.67/1.82;团体应税而个人免税时按团体给付75%抵消。结论落在机制上:85% 这个数字与「个人险是否计入要看主合同」这两条判断方向不变,但具体怎么抵消——是否用因子表、怎么处理应税/免税错配——因保司而异,柜台必须逐份合同核实,不能只记一个百分比。
3. 把这笔账算一遍(示例,数字自拟)
素里的电工 Rahul,失能前税前年收入 $72,000,即每月 $6,000。
- 团体 LTD:月薪的 60% = $3,600/月
- CPP-D 获批:本例自拟金额;参考官方2025年10月平均快照附近,$1,200/月(现行区间见 Government of Canada (ESDC):最高 $1,741.20,新受益人平均 $1,234.68)
- 全来源上限:85% × $6,000 = $5,100/月
本例仅演示全来源上限,假设无另外逐元抵消 CPP-D 的条款;真实合同须先算直接抵消,再算总上限。第一步,只看团体 + 政府:$3,600 + $1,200 = $4,800,低于 $5,100,不触发抵消。这是合计名义给付$4,800,尚未扣所得税;CPP-D应税,不能直接叫净到手金额。
第二步,Rahul 三年前自己买了一份个人 DI,月给付 $1,500。现在出现两种写法:
| 主合同怎么写个人险 | 计入 85% 池的金额 | 是否超限 | 团体 LTD 被削多少 | 合计名义给付(未扣税) |
|---|---|---|---|---|
| 计入(考试口径示范算例的那种写法) | $3,600 + $1,200 + $1,500 = $6,300 | 超 $1,200 | $3,600 − $1,200 = $2,400 | $2,400 + $1,200 + $1,500 = $5,100(恰好 85%) |
| 豁免(考试口径表述的「通常」情形) | $3,600 + $1,200 = $4,800 | 不超 | 不削 | $3,600 + $1,200 + $1,500 = $6,300(105%) |
同一份个人保单、同一笔保费,两种主合同写法之间差 $1,200/月。 这就是为什么「先买团体、再用个人险补缺口」这条建议不能空口说——补之前必须先读主合同的抵消条款,否则客户很可能在为一份永远拿不到的保障付保费。
⚠️
85% 是税前口径,而 LTD 给付常常是免税的
85% 乘的是失能前的税前收入,而员工自付保费的团体 LTD 与个人自购 DI 的给付通常免税。所以「85%」在客户的实际现金流里可能已经接近甚至超过他原来的税后收入——这正是保险公司把上限压在 100% 以下的目的:留出复工的经济动机。答题时不要把 85% 当成「客户只能拿到八成五的生活水平」。
4. 代理人在这条链上做什么
| 时点 | 代理人要做的动作 | 客户要准备的东西 |
|---|---|---|
| 需求分析阶段 | 先要主合同或福利手册,标出 STD/LTD 的比例、给付期、定义切换时点、抵消条款 | 团体福利手册、工资单 |
| 核保阶段 | 自雇客户要按净经营收入报可保收入:总收入减经营支出,持续非劳动收入(如部分信托、租金或股息)另列,不直接加进劳动收入提高保额 | 报税表 T1/财务报表 |
| 投保时 | 把等待期与客户的应急储蓄月数对齐,而不是一律选最便宜的 120 天 | 现有储蓄、其他保障清单 |
| 保单存续期 | 收入涨了要动用未来购买权(FPO/GIO);换到更高风险职业要主动通知(职业变更条款) | 新收入证明 |
| 离职/退出团体计划时 | 当天就核转换权(免医疗核保的窗口只有 30 天上下,见第二节表二) | 离职日期、团体保单号 |
| 理赔时 | 先报团体,再报个人;提醒客户注意通知与举证时限 | 医疗证明、收入证明 |
四、2026 市场:同样叫伤残险,保障定义和抵消条款可以不同
以下是 2026-09-04/09-05 两轮回读官网与官方顾问指南、投保表格确认的产品实例。下表不是费率报价表,等待期、职业等级、抵消条款均为签发版条款要点,实际投保时以客户拿到的那一份说明书与申请表为准;各行说明它对应本章的哪个判断。
| 公司与产品线 | 现行条款要点(版本/日期) | 对应本章的判断与使用边界 | 官网出处 |
|---|---|---|---|
| RBC Insurance · The Professional Series | 顾问指南(PDF,2025-10 更新):等待期 30/60/90/120/180/365/730 天(730 天不可选 2 年给付期);设工伤补偿抵消附加条款 A700(关系收入法,医生/律师/工程师等职业豁免)与团体/协会抵消附加条款 A670(个人险补差,超额部分享 9 折保费) | 官方比较页列有全残、部分伤残与剩余伤残,适合拿来理解「不能完成职责」与「收入下降」的区别。不要把这些定义与 own occupation 附加条款混为一谈 | RBC Insurance、rbcinsurance.com |
| Canada Life · Lifestyle Protection plan | 顾问指南(表格 2781CAN,2024-11 制作/2025-03 更新):等待期 30/60/90/120/180/365/730 天;职业等级 4A/3A/2A/A/B 五级;财务核保须提交 T1 个人报税表第 1-4 页,单独一份 NOA 不被接受;配「团体补充险附加条款」时按应税/免税错配用因子表逐元抵消(第三节已展开) | 官网点名这条个人 DI 产品线,也说明可用于符合条件的工资损失替代安排(WLRP)。谁付保费、以什么身份参与,会影响税务处理,不能只凭「个人保单」判断给付免税 | Canada Life、acp.canadalife.com |
| iA Financial Group · Superior Program | 官网现行页(未标版本号):等待期档位 60/90/119 天(回溯生效);日间手术或住院 18 小时以上可 0 等待期起赔;同因复发 6-12 个月窗口内免等待期(依职业而定);最高月给付 $15,000 | 产品页把收入替代与营业费用保障列为不同用途;同页 Acci-Jet 比较栏还有疾病选项。要逐项确认实际选了什么,不能只凭品牌认定「只保意外」或「疾病全保」 | iA Financial Group、ia.ca |
比较时先让三份方案回答同一组问题:因伤病不能工作采用哪种定义,等待期如何计算,部分复工后怎么领,续保时保费是否保证,其他给付是否抵消。产品名只是找到合同的入口,不是价格或理赔宽松程度的排名。
自雇者还应把两笔账拆开:家庭生活需要收入替代,企业租金和员工工资可能需要营业费用保障。准备报税及经营资料,核对可保收入定义;等待期内的生活费与企业费用分别靠哪些现金储备承担,应当写进方案。
本次官网比较页上,RBC 的主比较对象是 Foundation、Professional、Simplified 三条;早期清单里的 Bridge、Fundamental、Quantum 是否仍开放新业务,需另取现行投保资料,不能沿旧名单宣称全部在售。
五、历史变革:这一章为什么现在必须重写
其一,EI 病假从 15 周延到 26 周(2022-12-18)。 延长的是联邦病假给付期限;团体 STD 的给付期、LTD 的等待期仍由合同决定,不能假设第 13 个月必有 LTD 接续。核保障空档应把各项起止时间逐一画出。
其二,历史产品名单不能当作现行供货表。旧资料提及的 Manulife 产品停售信息尚缺保险人公告核验,本文不保留精确停售日期或据此断言全市场供给收缩。客户应以拟申请产品的现行投保文件判断可得性;已有保单的服务与续保条件仍看原合同。
其三,考试口径的政府给付数字全线滞后。 考试口径给的 EI 周上限是 2022 年的 $638,现行是 $729(Government of Canada (ESDC));CPP-D 考试口径干脆没给金额,现行最高 $1,741.20(Government of Canada (ESDC))。这类数字每年调整,所以本库的处理方式是:结论落在机制上,数值只作当年快照并挂复核日期——本页的复核日设在 2027-01-31。
其四,考试口径从未点名 BC 的机构。 考试口径全书用 "Workers' Compensation Boards" 这个全国泛称,从未出现过 WorkSafeBC 一词;讲省级医保时也只用 "provincial health care plans",从未出现过 MSP。这不是考试口径写错了,是它按全国通则写;但对一个在 BC 执业的代理人来说,客户问的永远是 WorkSafeBC 和 MSP。
六、案例:三个最爱考、也最容易在柜台上说错的场景
案例 A:等待期与给付期互不冲抵(示例)
素里的长途货运司机老陈,个人 DI 保单:等待期 120 天,给付期 5 年(60 个月)。一次腰椎损伤让他整整 68 个月无法开车。
适用规则:等待期是「从残疾发生到开始给付的间隔」,给付期是「最长能领多久」——两者相互独立,等待期不从给付期里扣,也不加在给付期上。
结果:前 120 天(约 4 个月)无给付;从第 5 个月起开始领,最多领满 60 个月;若把 120 天近似为四个月,则第 5–64 个月领取,最后约四个月无保障;精确日期须按日历和合同计算。他一共领到 60 个月。
常见错法:① 算成 68 − 4 = 64 个月(误以为等待期从残疾时长里扣完就是给付月数,忘了 60 个月的封顶);② 算成 60 + 4 = 64 个月(误以为等待期要往后顺延给付期);③ 算成 68 个月(完全忽略封顶)。先封顶、后扣期,顺序反了就错。
案例 B:复发条款的两面(示例)
列治文的美发店主 Amy,个人 DI:等待期 90 天,给付期 2 年(24 个月),含本例约定六个月窗口的复发条款。第一次因同一慢性病失能,领了 14 个月给付后复工;复工 4 个月后同因再次失能。
适用规则:复发条款规定,同一原因引起的第二次残疾若发生在前次残疾终止后的短期窗口内(考试口径给出的常见值是 6 个月),视为同一次残疾——好处是不用再等一遍 90 天等待期;代价是两段给付合并计算给付期上限。
结果:第二次失能当天即可复领(省下 90 天),但 24 个月的上限已经用掉 14 个月,只剩 10 个月。第二次失能满 10 个月后给付停止,无论她是否仍然失能。
常见错法:只记住「不用重新等待」这半条好处,答成「第二次可以再领 24 个月」。复发条款是把两次残疾焊成一次——等待期只算一次,给付期上限也只有一份。 反过来说,如果她复工满 7 个月(超出窗口)才复发,就是全新的一次残疾:重新等 90 天,但给付期上限重置为 24 个月。窗口内还是窗口外,结论完全相反,题干里的复工时长就是那个开关。
案例 C:STD → LTD,定义一路收紧的时间轴(示例)
本拿比某物流公司的仓库主管 Marco,月薪 $5,000,公司团体计划:STD 12 个月(70%,应税)+ LTD 至 65 岁(60%,员工自付保费故免税),全来源上限 85%。本例假设 STD 由雇主缴费,合同仅设全来源上限、无另外逐元抵消 CPP-D 的条款;own occupation 条文限制另做有报酬工作,any occupation 条文还须核合理职业与收入门槛。他患病后无法长时间行走。
- 第 1–12 个月(STD):定义是团体合同的 "own occupation"——按本例条文限制另做有报酬工作。他不能履行主管的巡场职责,符合定义,领 $5,000 × 70% = $3,500/月(应税)。
- 在认定严重且持久伤残开始四个月后:假定 CPP-D 获批并按决定书起付,假设 $1,200/月。它是主合同定义的直接来源,进入 85% 的池子。此时 $3,500 + $1,200 = $4,700,上限是 85% × $5,000 = $4,250 → 超出 $450,团体 STD 被削到 $3,050。
- 第 13 个月(切到 LTD):给付比例降到 60% = $3,000/月(免税)。定义仍按 own/regular occ 判。加上 CPP-D $1,200 = $4,200,未超 $4,250,不再抵消。
- 第 25 个月:定义切换为 any occupation。公司提出让他转任调度岗;本例假定医学证据、经验及收入均满足合同的合理职业标准。在 any occ 定义下,他一旦有能力从事这份匹配工作,就不再符合「残疾」,给付停止,这里须先满足合同的职业及收入标准,不能仅因存在任意低薪工作就停赔。
常见错法:① 以为定义切换发生在「LTD 开始那天」——不是,本例假定LTD 开始后再过 12 个月才切到 any occ(即整条线的第 25 个月);② 以为 CPP-D 是「额外多拿的钱」——它进抵消池,削的是团体那一份;③ 以为 any occ 下「只要不能干原工作就还算残疾」——那是 own occ 的判据。
如果 Marco 当初自己买了一份个人 DI:第 25 个月团体断供那天,个人保单按它自己的定义继续判——若那份保单写的是 own occ,他即使能做调度也照领不误。这就是「团体险打底、个人险补尾」这条建议真正的价值所在:补的不只是金额缺口,更是那把在第 25 个月突然收紧的尺子。
七、考试陷阱与双口径清单
以下每条对应 CISRO 公开样题中本章相关题目的考点与陷阱形态,按版权边界只写形态,不复述题干。
-
自雇者可保收入的算法漏步骤(陷阱形态:漏算一步)。可保收入不是营业总收入,要总收入减经营支出得净经营收入,持续取得的非劳动收入(如部分信托、租金或股息)须另列,它可能缩小保障需要或影响财务核保,不能直接加进可保劳动收入。先辨收入性质、是否随失能中断及合同口径,再算替代额。
-
团体缺口计算里套错比例(陷阱形态:干扰项用错误比例算出的整数)。先算团体给付=月薪 × 题干给定的比例,再用总需求减去它得缺口。干扰项往往是把 40%/60%/70% 这些常见比例代进去算出来的漂亮整数。识别方法:比例只认题干给的那个,不要用你背下来的「LTD 通常 50–60%」去替换。
-
等待期与给付期互相冲抵(陷阱形态:漏算一步)。见案例 A。识别方法:看到「等待期 X + 给付期 Y + 残疾持续 Z」三个数同时出现,先用封顶 Y 卡住答案,再看 Z 减去等待期够不够长。
-
复发条款只记好处不记代价(陷阱形态:漏算一步)。见案例 B。识别方法:题干给了「复工了多久」这个数,它唯一的作用就是判断在不在复发窗口内。
-
剩余伤残(residual)与部分伤残(partial)不能只靠中文名判断。剩余伤残通常按收入损失比例给付;是否须先有全残期,部分伤残按什么比例、多久给付,都要读题干与合同。不能将某份考试口径算例的先后顺序写成所有在售产品的必要条件。
-
团体险的 own occ 被当成个人险的 own occ(陷阱形态:同名不同义)。见第一节提示框。识别方法:先判这是团体保单还是个人保单。
-
any occ 的切换时点算早了(陷阱形态:时间轴错位)。考试口径给出的典型安排是 LTD 开始后再过 12 个月才切换,不是 LTD 一开始就切。
-
把 CPP-D/EI/工伤补偿当成「白得的额外收入」(陷阱形态:忽略抵消)。它们都是团体主合同定义的直接来源,会挤压团体给付;本例只演示团体全来源上限;EI 自身也有收入扣减规则,个人保单也可能抵消,须分别核对,不能一口咬定「个人险一律不计入」。
-
推定残疾(presumptive disability)要求证明收入损失(陷阱形态:多加了一个不存在的条件)。恰恰相反:推定残疾不需要证明收入损失,只要证明合同列举的严重损伤存在即可,哪怕当事人还在全薪上班。
-
保费豁免的配置与起算点不能靠险种猜。考试口径以 DI 常见内含安排说明机制;实务应核实际合同是否包含、从伤残或其他事件起算、等待多久、是否返还等待期间已交保费,不能统一说成理赔开始后 90 天或所有 DI 均免费内含。
双口径清单(考场 vs 柜台):① EI 病假周数——考场看题干/考试口径 15 周,柜台 26 周;② 团体转个人窗口天数——考场按题干合同,柜台翻主合同,不背 30 或 31③ 与 EI 错峰的团体计划设计——考场按「EI 是第二付款人」原则答,柜台不得按 15 周旧设计推论;④ 政府给付金额——考试口径数值用于相应考试口径练习,实务回官方现行页。
边学边测:本章题库共 40,覆盖三层难度与两道情景算数题。
术语双语表
| en | zh | 一句机制 |
|---|---|---|
| disability income replacement insurance | 伤残收入替代险 | 失能期间按月给付部分收入,直到复工或给付期结束 |
| definition of disability | 残疾定义 | 决定赔不赔的第一把尺子,四级光谱从 own occ 到 CPP 全残 |
| own occupation(own occ) | 本职定义 | 不能履行本职全部主要职责即算全残;从事他业不减给付 |
| regular occupation(regular occ) | 常规职业定义 | 门槛同 own occ,但自愿复工会减或停给付 |
| any occupation(any occ) | 任何职业定义 | 能做任何匹配技能的工作即不算残疾 |
| total disability according to CPP | CPP 全残定义 | 须同时「严重」且「持久」,四级光谱最严端 |
| non-cancellable policy("non-can") | 不可撤销保单 | 保费、保障、续保三者保险公司均不能单方改 |
| guaranteed renewable policy | 保证续保保单 | 必须年年续保,但可整类调保费,不能单独针对一人 |
| cancellable policy | 可撤销保单 | 保费最低、保障最弱,保险公司可单方撤单 |
| guaranteed issue | 保证承保 | 符合计划资格保证承保;只免体检并不等于保证承保 |
| waiting period(elimination period) | 等待期(免赔期) | 从残疾发生到开始给付的间隔,与给付期互不冲抵 |
| benefit period | 给付期 | 最长能领多久,先用它封顶再算实际月数 |
| occupational class(4A–B) | 职业分级 | 4A 专业人士风险最低,B 体力劳动者最高,决定保费 |
| occupational clause | 职业变更条款 | 换到更高风险职业须通知,触发加费或调整保障 |
| waiver of premium | 保费豁免 | 伤残险的内含条款而非附加险,起算点、等待期及退还保费条件依合同 |
| recurring disability clause | 复发条款 | 窗口内同因复发不重计等待期,但给付期合并计算 |
| presumptive disability | 推定残疾 | 特定严重损伤无需证明收入损失即按全残给付 |
| survivor benefit | 遗属给付 | 领给付期间身故,向遗产支付一笔免税一次性金额 |
| residual disability benefit | 剩余伤残给付 | 按收入损失等条件计算;是否须先有全残期依合同 |
| partial disability benefit | 部分伤残给付 | 不要求先全残,从残疾之初即可按约定比例领 |
| future purchase option(FPO)/guaranteed insurability option(GIO) | 未来购买权/保证可保权 | 可免新增医疗证明;财务证明、可买额度与行使窗口仍依条款 |
| cost-of-living adjustment(COLA) | 生活费用调整 | 理赔第二年起按通胀调增月给付,分单利与复利两种算法 |
| return of premium(ROP)rider | 保费返还附加险 | 到期理赔额低于保费时退还差额,显著推高保费 |
| short-term disability(STD) | 短期伤残 | 给付比例与期限依团体方案;应税与否另核保费承担方式 |
| long-term disability(LTD) | 长期伤残 | 核等待期、给付期及定义切换;不能由 STD 期限自动推定 |
| all-source maximum(group offset) | 全来源上限(团体抵消条款) | 主合同规定的所有来源封顶,考试口径常见值 85% 税前收入 |
| non-evidence maximum | 免体检上限 | 团体基础额度内免医核,超出部分才需财务与医疗核保 |
| first payor rule | 先付人规则 | 按适用计划核付款顺序,并分别检查团体与个人合同的抵消条款 |
| direct source/indirect source | 直接来源/间接来源 | 直接付给失能者本人的给付/付给其配偶子女的相关给付;是否抵消看合同 |
| creditor disability insurance | 债权人伤残险 | 与贷款捆绑,保单常由放贷机构持有,定义最严 |
| conversion privilege | 转换权 | 退出团体计划后的免核保窗口,考试口径两处分别写 30 与 31 天 |
| qualification period | 资格期 | 新员工加入团体计划前须服务的期限,常与试用期挂钩 |
| Employment Insurance(EI)sickness benefits | EI 病假福利 | 联邦项目,对团体计划而言是第二付款人 |
| CPP disability benefit(CPP-D) | CPP 伤残给付 | 须过 severe and prolonged 判定,通常在认定伤残开始四个月后起付 |
| WorkSafeBC wage-loss benefits | WorkSafeBC 工资损失给付 | 工伤走这条,约计算后净收入的 90% |
仍需补齐的证据
- 工伤给付的个案计算:2026 工资计算上限 $127,500 已核(worksafebc.com);具体净收入计算及特殊情形仍须按 WorkSafeBC 决定,不能用上限乘90%直接报实领额。
- iA Superior Program 的完整职业等级表与统一财务证明条款:官网现行页只给出等待期档位与最高给付,六级职业分类的具体名称、各级最高可保额与财务核保上限未查到公开投保说明书(2026-09 查),仍须按客户实际签发版核实。
- RBC/Canada Life 的抵消因子表是否每年调整:已确认的因子表(1.33/1.67/1.82)与 A670 的 9 折规则出自当前在线顾问指南,未查到历史版本对照,不能断言这些数字是否随年份变化,仍标一次性快照。
30/31 天转换窗口冲突、85% 全来源上限是否计入个人 DI 已按机制性结论处理(见第二、三节):不裁定统一天数或百分比,只确认「按客户实际合同逐份核实」这条纪律,并各配一份真实保司文件作为示例证据。ESDC 保费减免计划最低 15 周、Canada Life 产品名称及本页市场来源已完成回源并登记。
来源
- EI sickness benefits,Government of Canada(ESDC)——Government of Canada (ESDC),抓取日 2026-09-04
- CPP disability benefit amount,Government of Canada(ESDC)——Government of Canada (ESDC),抓取日 2026-09-04
- Wage-loss benefits,WorkSafeBC——WorkSafeBC,抓取日 2026-09-04
- Medical Services Plan(MSP),Government of British Columbia——BC 省政府,抓取日 2026-09-04
-
产品线:RBC 对比页(RBC Insurance)、Canada Life 官网(Canada Life)及条款指南(acp.canadalife.com)、iA 官网(iA Financial Group);Manulife 停售报道仍属历史二手证据(Advisor.ca(行业媒体))。
-
补证记录(2026-09-04):WorkSafeBC 年度决定(worksafebc.com);EI 资格(canada.ca);RDSP(canada.ca,客户画像页);CPP 表头月份与脚注(Employment and Social Develo…)。
-
补证记录(2026-09-05):RBC Professional Series 顾问指南 PDF(rbcinsurance.com,30/31 天转换窗口与全来源上限的真实产品证据)、iA Superior Program 现行页(ia.ca)、Canada Life 团体 LTD 转换申请表 70-0095(canadalife.com);知识单元 (转换窗口无统一天数)、(全来源上限个人 DI 计入机制因保司而异)、(三产品现行签发版条款要点)。
-
acp.canadalife.com:Disability insurance Advisor guide — November 2024
- BC Laws(Queen's Printer):Insurance Act (RSBC 2012, c 1) Part 4 — Accident and Sickness Insurance, s.101 Statutory Conditions
- canada.ca:CPP disability: Do you qualify
- canada.ca:CPP disability: Receiving your benefit
- Government of Canada (ESDC):CPP disability benefit amount
- Manulife CoverMe:Guaranteed Issue Enhanced Plan / CoverMe 产品线
- Insurance Council of BC:In-Person Harmonized LLQP Examinee Information Guide
- RBC Insurance:Compare Disability Insurance Plans | RBC Insurance
- rbcinsurance.com:RBC Insurance — The Professional Series Insurance Advisor Guide
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。