核实日期:2026-09-05|本页现行数字的出处:BC MSP 不覆盖清单(BC 省政府)、Pacific Blue Cross 个人产品线(Pacific Blue Cross)、BCAA 旅行险稳定期(BCAA)、TuGo 稳定期矩阵(TuGo)、Manulife CoverMe(Manulife CoverMe)、Sun Life 个人健康险(Sun Life)、MSP 保费取消(BC 省政府)、Pharmacare Act 现状(联邦协议 Health Canada;BC实施另见Plan NP)。 复核周期:2027-04-01。市场产品线名称与稳定期数字每年都可能调整,本页第四节标注的产品名以本次抓取日为准。
0. 这一篇解决什么问题
你要考的还是 意外与疾病保险模块,本篇对应 CISRO 能力组件 c2「分析可用产品」,占本模块 30%——这一次不讲收入没了怎么办,而讲账单来了谁来付。加拿大人以为自己"有医保",公费保障含合资格医生与医院服务,并有药品、牙科等专项计划;具体资格、限额和境外保障有限,不能理解为所有账单均由政府支付——这中间的缺口才是扩展医疗险、牙科险与旅行险存在的全部理由。
学完这一篇,你应该能做三件事:① 说清 BC MSP 到底覆盖什么、不覆盖什么,而不是含糊地说"政府医保";② 拿到一张牙科账单或医疗账单,正确算出免赔额与共保比例联动后客户实付多少;③ 判断一起境外医疗理赔会不会因既往病史被拒,以及为什么"信用卡自带"和"专门买的"旅行险风险结构完全不同。
一、制度设计与底层逻辑:为什么"有医保"还要再买一份
1. 先分清 MSP 与其他公费医疗项目
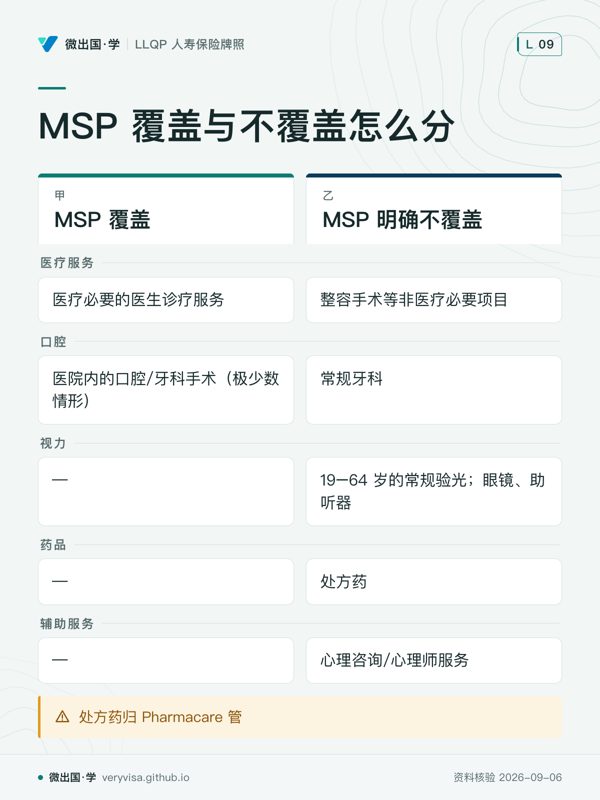
BC 的 MSP 主要支付医疗必要的医生服务及列明项目,医院服务和药品等公费安排还要分别核对。常规牙科、眼镜及许多辅助服务并不由 MSP 普遍支付,但可能有其他政府计划或特定人群补助。扩展医疗的需要来自这些公共及既有私人保障核算后仍未覆盖的费用,不能把 MSP 不赔直接写成政府完全不管。
2. 保险公司与投保人在博弈什么:免赔额与共保比例
一份扩展医疗保单如果全额报销一切费用,投保人就没有动机去选便宜的仿制药、没有理由不去看不必要的门诊——这仍然是道德风险的老问题,只是从伤残险的"复工动机"换成了"就医节制动机"。所以不少扩展医疗保单会采用以下成本分担方式,是否同时设置依计划:免赔额(deductible)——每年先自付一笔固定金额;共保比例(co-insurance factor)——免赔额用完后,剩余部分按约定比例分摊,保险公司付大头,投保人自付小头。牙科的常规维护共保常见在 75–80%(投保人自付 20–25%),而牙冠、桥体这类重建类项目共保常见降到 50%——保险公司对"越贵越难预测"的项目,把自付比例设得越高,这条底层逻辑与免赔额、共保比例的存在理由是同一件事。
3. 牙科费用标准表:不是保险公司拒赔,是费用标准本身设了顶
牙科理赔里最常被误解的一条是费用标准表(fee schedule)。省牙医协会的建议费率表可作为计划依据,但合同可能指定不同年度、百分比或自身限额;应核该计划实际采用的表和版本。如果你的牙医实际收费高于表内金额,超出部分不是保险公司拒赔,是这项费用本身没有被任何一方承诺覆盖——保险公司严格按表付了它该付的那一份。这个区别在客户投诉时极其关键:客户以为"保险公司少赔了",实际情况经常是"牙医收费高于费用标准,差额本来就该自付"。
4. 旅行险的结构性风险:核保在承保时松,判定在理赔时严
个人健康与旅行保险都要区分投保资格、健康问卷、既往病史限制和索赔证据。医疗报销险不能照搬 DI 的收入财务核保;免健康问卷的产品也不等于无条件保障。信用卡附带保险尤其须核持卡状态、年龄、行程期限和付款条件,而单独旅行险的问卷及稳定期同样依产品。投保时的资格检查与索赔时核病历可以同时存在。
⚠️
信用卡附带保险也要读保险证明
附带保险与单独旅行险都可能限制既往病史、行程长度及合资格费用。先取得实际证明,再查本次旅行是否满足条件;问卷少不表示既往病史只在理赔时才有法律意义,交了保费也不保证每类风险获保。
5. 团体套餐制 vs 个人定制制:同一类保障,两种设计哲学
雇主提供的团体扩展医疗计划和个人自购的扩展医疗险,解决的是同一个问题(补 MSP 的缺口),但产品设计的哲学完全相反。团体计划是套餐制:雇主与保险公司谈一份主合同,同一合资格类别按约定条款保障,也可能提供弹性选择或不同员工类别;可选额度依计划——好处是保费低、免核保或免体检额度高;坏处是"一刀切",某些员工的实际需求可能远超或远低于套餐设计。个人计划是定制制:投保人可以自选免赔额、共保比例与年度上限的组合来匹配自己的预算与需求,但几乎总要经过核保,保费也通常更高。
这条区别衍生出本章一个重要的实务判断:团体计划的缺口,要靠个人计划去补,而不是要求团体计划面面俱到。团体计划里最常见的缺口包括:没有意外伤残与身故(AD&D)保障、视力保健额度偏低(如每 24 个月 $100,早已跟不上一副眼镜的实际花费)、牙齿矫正终身上限偏低且共保比例只有 50%、只保半私人病房而非私人病房。代理人的工作不是批评雇主的团体计划"不够好",而是先列出团体计划的具体缺口清单,再用个人险逐项补齐——这正是需求分析(needs analysis)在这条产品线上的具体操作模板。
二、2026 现行政策与数字:MSP 覆盖什么,扩展医疗覆盖什么
1. BC MSP 现行覆盖与不覆盖清单(回官方页核实)
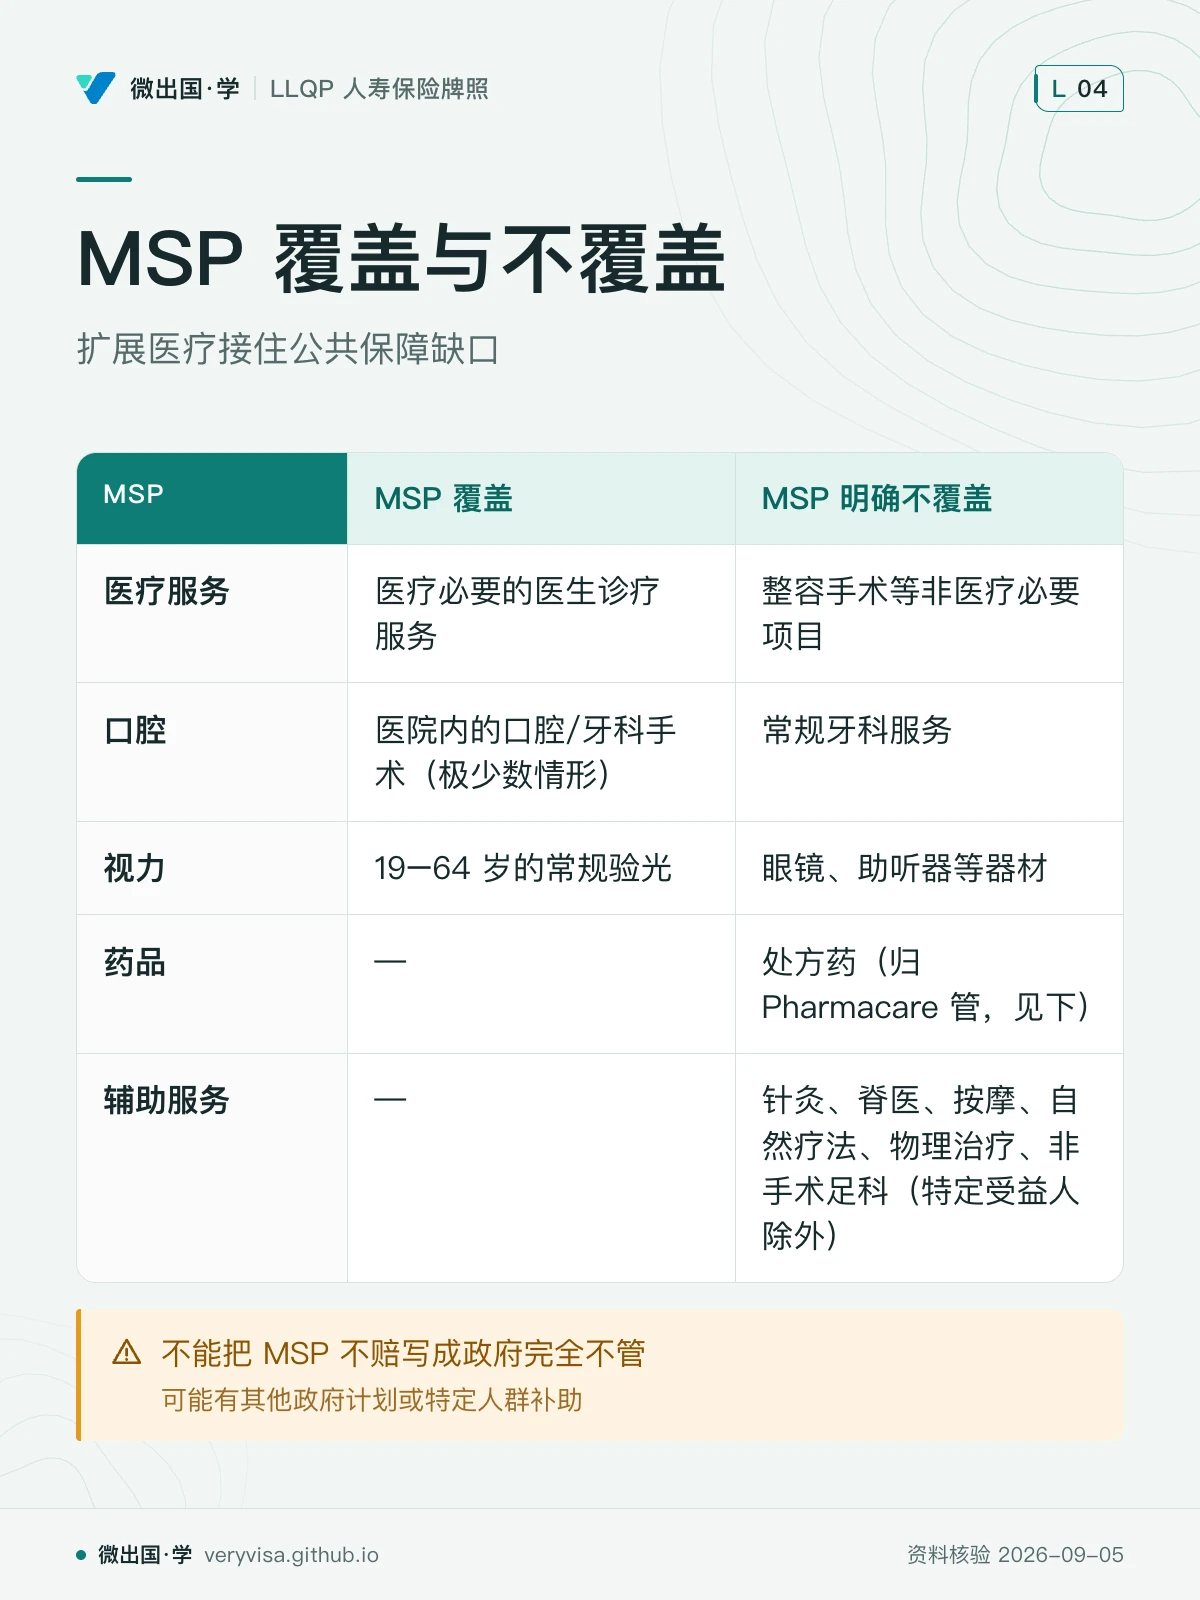
考试口径全书用"provincial health care plans"泛称,从未展开任一省的具体清单;这里回 BC 政府现行页面把清单填实(BC 省政府):
| MSP 覆盖 | MSP 明确不覆盖 |
|---|---|
| 医疗必要的医生诊疗服务 | 整容手术等非医疗必要项目 |
| 医院内的口腔/牙科手术(极少数情形) | 常规牙科服务 |
| — | 19–64 岁的常规验光 |
| — | 眼镜、助听器等器材 |
| — | 处方药(归 Pharmacare 管,见下) |
| — | 针灸、脊医、按摩、自然疗法、物理治疗、非手术足科(特定受益人除外) |
| — | 未获实证支持的筛查项目 |
| — | 心理咨询/心理师服务 |
| — | 各类行政性体检证明(驾照、入职、人寿投保、入学、移民等) |
把这张表和第一节的机制对照着看:右边这一整列,就是扩展医疗险、牙科险与旅行险三类产品分别要接住的账单。
2. 扩展医疗五类典型保障
个人扩展医疗险通常围绕五类做定制:① 处方药——是否按处方集(formulary)限定仿制药,坚持要品牌药需自付差价;② 辅助医疗——按摩、脊医、物理治疗等 MSP 不覆盖的项目;③ 视力——年度或两年一次的验光/配镜津贴;④ 医疗器械——轮椅、血糖仪等;⑤ 住院升级——半私人或私人病房差额。考试口径给出的常见视力保健上限区间是每 24 个月 $100–$350,但这类具体额度逐年被通胀侵蚀,各计划差异很大,记机制比记数字更有用。
3. 牙科三级与三列双口径表
牙科保障通常分三级:常规维护(洁牙、补牙、X 光)、基础修复(根管、拔牙)、重建类(牙冠、桥体、种植体)。考试口径给出的是笼统的共保比例区间,而 2026 现行市场上,主流保险公司已经把产品做成分档套餐而不是单一比例——这是考试口径机制与现行产品形态之间的一处错位:
| 考试口径 2022 说 | 2026 现行(Pacific Blue Cross 为例) | 考场答·柜台做 | |
|---|---|---|---|
| 产品形态 | 笼统给出共保比例区间(常规 75–80%、重建 50%) | 分成 Bronze/Silver/Gold 等档次套餐,各档共保比例与年度上限不同 | 考场按考试口径的比例区间答;柜台必须先确认客户买的是哪一档,不能套用考试口径的通用比例 |
| 免核保产品 | 未单独讨论 | Guaranteed Acceptance 系列免医疗问卷但保费更高、限制更多 | 考场不涉及具体产品名;柜台遇到核保被拒的客户,可比较的路径之一,还应核团体转换、公费项目与自留预算 |
4. 旅行险稳定期:考试口径给区间,现行市场按年龄分层
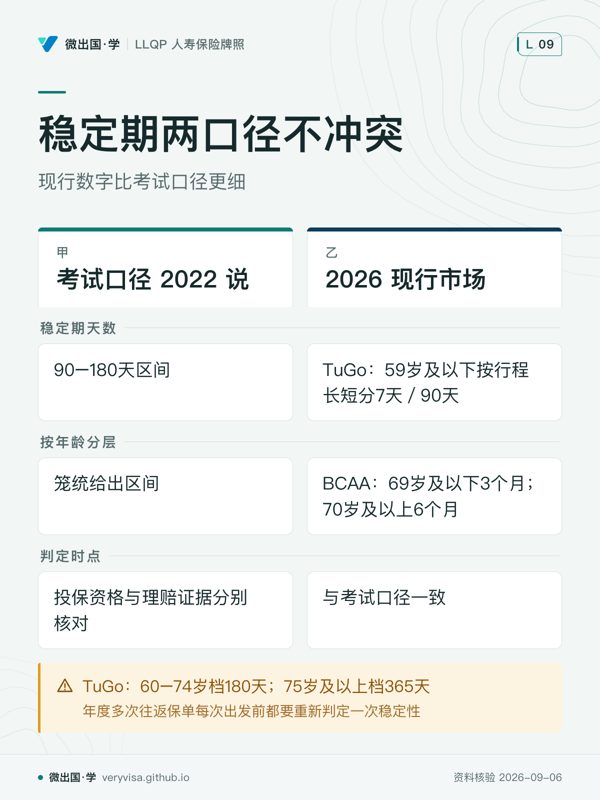
考试口径给出的既往病史回溯期区间是出发前 90–180 天,慢性病需连续无症状满 1 年才可能获全额覆盖——这是一个长青机制,但 2026 现行市场把这条机制做得更精细。以 BCAA 与 TuGo 两家为例(三列表):
| 考试口径 2022 说 | 2026 现行市场 | 考场答·柜台做 | |
|---|---|---|---|
| 稳定期天数 | 笼统给出 90–180 天区间 | BCAA:69 岁及以下 3 个月(约 90 天),70 岁及以上 6 个月(约 180 天);TuGo:59 岁及以下按行程长短分 7 天/90 天,该页所列60–74岁档 180 天,该页所列75岁及以上档 365 天 | 考场按题干给定的天数区间答,不要代入任何一家公司的具体分层;柜台必须先问客户年龄与行程长度,翻这家公司自己的保单条款,两家公司的分层方式并不相同 |
| 判定时点 | 投保资格与理赔证据分别核对 | 与考试口径一致,且年度多次往返保单每次出发前都要重新判定一次稳定性 | 两口径一致,无冲突 |
这张表最容易被读反的一点:现行数字比考试口径更细,不代表考试口径"错了"——考试口径给的是长青的机制性区间,现行产品是这条机制在市场上的具体落地形态,二者不冲突,只是精细度不同。
5. 2024 Pharmacare Act:考试口径的空白,也是 BC 的领先
联邦《药物保险法》(Pharmacare Act)于 2024-10-10 通过,首期覆盖避孕药具与糖尿病用药。考试口径定稿于 2022 年,早于此法,全书未提及"Pharmacare"一词。更正:BC 于 2024-09-12 最早公开宣布与联邦的合作意向,但据加拿大卫生部官方新闻稿,《药物保险法》框架下曼尼托巴省于 2025-02-27 才是第一个正式签约的省份,BC 于 2025-03-06 签约,是第二个(投资 $670M/4 年,覆盖避孕药具与糖尿病用药/器械/耗材,Health Canada)。「BC 最早公开表态」这个判断成立,但「BC 是第一个签约省份」不准确。
ℹ️
药品保障按省份、清单和实施日核对
BC Plan NP 自 2026-03-01 起全额覆盖列明的糖尿病药物、更年期激素治疗和避孕药具。其他处方还可能由 Fair PharmaCare 等项目覆盖部分费用;先核资格及清单,再估扩展医疗缺口,不能把协议首期两类药物写成 BC 全部现行公共药品保障。
6. 意外伤残给付比例表:按严重度分级,不是全有全无
团体计划常见的意外身故与伤残(Accidental Death and Dismemberment,AD&D)附加险,赔付方式不是"出事就赔全额",而是按一张给付比例表(schedule of loss)分级:双肢缺失、双目失明或身故按 100% 保额给付;考试口径举例中,单肢或单眼 75%/67%、单耳 33%、失语 50% 用于说明分级计算;具体比例必须来自题干或合同,不能作为在售 AD&D 的通用表。这张表背后的逻辑与人寿保险完全不同——人寿保险的触发条件只有一个(死亡),而 AD&D 要把"多严重算多少"逐级写清楚,这也是为什么 AD&D 常被误认为"保额虚高、实际赔得少":保额确实是保单上写的那个数字,但具体这次事故赔多少,要先查这张分级表。考试口径还以意外后 365 天内发生指定损失说明时限条件;实务以实际保单的天数、起算点和损失定义为准,RBC Professional Series 的AD&D附加安排就采用事故后六个月内发生指定损失,并以一只手/脚半额、单眼三分之一等条款计算;这说明365天及考试口径比例不能作为全行业统一值。
7. 魁北克是唯一的税务例外,BC 遵循联邦通则
联邦税务上,雇主向符合条件的 private health services plan(PHSP)缴付医疗或牙科保费,一般不构成员工应税福利;直接支付非 PHSP 医疗费用则可能应税。魁北克省税对雇主提供的 PHSP 保障另有应税福利处理,不能据此说其联邦税也反过来征税。BC 个案同样先判断计划是否符合 PHSP 条件,而非只看是否叫团体医疗。
三、实务流程:代理人在这条产品线上做什么
| 时点 | 代理人要做的动作 | 客户要准备的东西 |
|---|---|---|
| 需求分析阶段 | 先问客户有没有雇主团体福利,逐项对照 MSP 不覆盖清单找缺口(牙科/视力/处方药/境外医疗) | 团体福利手册(如有) |
| 产品选择阶段 | 按客户核保状况分流:能通过核保的走定制型个人计划,核保被拒或既往病史复杂的走免核保产品线 | 既往病史清单、现有处方药清单 |
| 牙科投保时 | 提醒客户费用标准表与实际收费可能有差额,差额自付,不是保险公司拒赔 | 牙医诊所的收费标准 |
| 旅行险投保时 | 按客户年龄与行程长度确认稳定期要求,逐条对照出发前的用药/看诊记录是否落在窗口内 | 出发前最近一次调药/看诊的日期 |
| 报销/理赔时 | 区分直接结算(药房/牙医处当场扣款)与报销制(先垫付后凭单据报销),提醒客户保留原始单据 | 处方笺、收据、诊断证明 |
| 既往病史争议理赔时 | 核对拒赔理由是否只针对"与该病症直接相关"的费用,而不是全单作废 | 完整病历、既往用药记录 |
四、2026 市场:谁在卖,产品叫什么,柜台怎么说
以下产品线名称均于 2026-09-05 从各公司官方页回源核实。促销数字、保费与佣金一律不写。
Pacific Blue Cross(BC 本地最大的非营利医疗保险机构之一)——个人产品线包括 Health and Dental(Bronze/Silver/Gold 三档定制套餐)、Guaranteed Acceptance(Essential/Bronze/Silver/Gold 四档,免医疗问卷)、Group Conversion(离职 60 天内从团体计划转投,不设除外)、Retirement(面向退休人士的三档套餐)、Dental Only(单纯牙科),以及 Emergency Medical Insurance/Trip Protection Insurance(境外紧急医疗与行程取消/中断两类旅行险)。它解决考试口径里的哪个概念:官方原话直接把整套产品定位成"补足省级医保不覆盖的部分"——与本章第一节的核心机制逐字对应,其中 Guaranteed Acceptance 系列正是"核保被拒或不愿核保的客户"的退路。
BCAA(BC 汽车协会旗下的保险业务)——个人旅行险主打 Pre-existing Condition Coverage 附加险,按年龄分两档稳定期(69 岁及以下 3 个月、70 岁及以上 6 个月),最高额外提供 $300,000 的既往病史医疗保障,前提是出发前至少 7 天无新症状或未就诊。它解决考试口径里的哪个概念:这正是第二节三列表里"考试口径给区间、现行按年龄分层"的具体产品实现,也是本章案例三"雪鸟族既往病史拒赔"的现实对照物。
TuGo(加拿大专营旅行险的公司之一)——现行稳定期规则是一套"年龄 × 行程长短"矩阵:59 岁及以下按单次行程是否超过 35 天分 7 天/90 天两档,该页所列60–74岁档 180 天,该页所列75岁及以上档 365 天,另有 Reduced Stability Rider 供不满足标准稳定期的旅客加购。它解决考试口径里的哪个概念:把考试口径笼统的"90–180 天"区间拆解成一张精细矩阵,证明考试口径给出的是行业惯例的粗略边界,具体执行因产品而异。
Manulife CoverMe——个人产品线包括 Flexcare(可定制健康+牙科套餐)与 Guaranteed Issue Enhanced Plan(免核保问卷,含既往病史保护,「no medical questions or exams at time of application – even if you have a pre-existing health condition」),另有 CoverMe Travel Insurance(境外紧急医疗、行程取消/中断、航班意外)。它解决考试口径里的哪个概念:Guaranteed Issue 系列是考试口径"个人险按需定制、但既往病史通常需核保"这条机制的例外产品,但官网原文核实后发现,免核保换来的不是统一等待期,而是按项目分别设等待期与限额:处方药报销 80%×$3,125(每年最多付 $2,500);医疗器械分两档——拐杖等 3 个月等待期、每年上限 $200、终身上限 $1,500,非电动轮椅/病床 1 年等待期、每 2 年上限 $1,000、终身上限 $2,500;境外紧急医疗上限 $5,000,000 但每次出行只保 10 天、要求出发前 9 个月病情稳定、每次理赔 $200 免赔额、70 岁停保(Manulife CoverMe)。
Sun Life——官网渲染正文已核实:个人健康险分 Basic/Standard/Enhanced 三档,三档都含牙科,牙科与处方药报销比例分别为 60%/70%/80%;Supplemental healthcare 与 Paramedical 在 Basic 档为 60%,Standard 与 Enhanced 为 100%。处方药年度报销上限:Basic 60% 至 $750/年;Standard 前 $7,000 报 70%、其后 $93,000 报 100%;Enhanced 前 $5,000 报 80%、其后 $245,000 报 100%(Sun Life)。境外紧急医疗的报销比例未取得对应条款,不以二手比例报价,应直接核保险证明。它解决考试口径里的哪个概念:三档分级与"越高档保障越全"的排列,直接对应第一节"共保比例是保险公司控制道德风险的工具"这条底层逻辑。
Allianz Global Assistance 与 GMS(Group Medical Services)——两家均确认在 BC 个人市场持牌销售旅行险/健康险产品(GMS 的整合产品线名为 My Health,含健康/处方药/牙科/旅行紧急医疗;Allianz 提供 BC/AB/ON 三省个人旅行险),但两家官网条款页均未逐条核对具体稳定期天数与保额上限——产品与市场存在性已确认,具体条款数字仍未核,是两件不同的事(Group Medical Services(经 Web…)。
五、历史变革:这条产品线为什么长这个样子
其一,BC 自 2020-01-01 取消 MSP 个人保费;EHT 则已于 2019-01-01 开始征收。EHT 的税基、免税额及分段算法与 MSP 个人资格不同,不能把 1.95% 说成所有工资区间适用的最高边际税率。取消个人保费本身不等于扩大 MSP 服务目录;此后的药品等保障调整须按各项目独立核实。
其二,2024 年 Pharmacare Act 通过,BC 最早公开表态、正式签约是第二个(曼尼托巴 2025-02-27 先签,BC 2025-03-06,Health Canada)。 这是本模块少见的"BC 走在全国前面"的条目(其余多数条目是"BC 落后于考试口径泛称的全国规则")。它的意义不在于取代扩展医疗险的处方药保障——首期覆盖面还很窄——而在于提醒代理人:这条产品线上,法规变化的方向不总是"补漏",有时候是"分省抢跑",柜台谈保障范围时要留意各省进度不一致。
其三,考试口径完全没有点名 BC 的医保机构。 考试口径通篇用"provincial health care plans"这个全国泛称,从未出现"Medical Services Plan"或"MSP"这几个字。这不是考试口径写错了,是它按全国通则写;但一个在 BC 执业的代理人,客户问的永远是"我的 MSP 保不保这个",考试口径本身给不了这个答案,这正是本页存在的理由。
六、案例:三个最容易在柜台上说错的场景
案例 A:免赔额与共保比例联动计算(示例)
素里的会计师 Priya 因牙科治疗产生 $800 账单。她的个人牙科险:年度尚未用掉的免赔额 $100,常规维护共保 80%;假定 $800 全属合资格费用且年度限额足够。
适用规则:先扣免赔额,剩余部分再按共保比例分——两步走,顺序不能反。
计算:$800 − $100(免赔额)= $700;$700 × 80%(保险公司分担)= $560(保险公司报销);Priya 自付 $100 + $700 × 20% = $100 + $140 = $240。
常见错法:直接对 $800 打 80% 算成报销 $640——漏了先扣免赔额这一步;这类账单题只要看到"免赔额 + 共保比例"同时出现,就要记住先减后乘,顺序反了金额一定错。
案例 B:家庭免赔额的连锁触发(示例)
本拿比一家三口:户主 Wei,配偶 Lin,儿子 Colton。团体计划设个人年度免赔额 $50,家庭年度免赔额 $150(即三人合计付满 $150 后,全家当年免赔额清零)。
适用规则:家庭内任一成员先用完自己的 $50 个人免赔额,该成员当年免赔额清零;一旦全家合计付满 $150 的家庭免赔额,即使某个成员的个人额度还没单独用完,全家当年的免赔额也一并清零。
结果演算:假定三笔全为合资格费用。Wei 的 $50 全部计入个人及家庭免赔额;Lin 的 $60 只有 $50 计入免赔额,余 $10 进入共保,家庭累计为 $100。Colton 的 $60 同样先计 $50 免赔额,余 $10 进入共保;家庭累计恰好达到 $150。Lin 与 Colton 的两笔 $10 不是免赔额,不能把家庭累计算成 $170。本例三名成员各 $50 恰与家庭上限相等;若家庭上限更低,才会出现有人尚未用完个人免赔额而全家已达到家庭上限的情形。
常见错法:只用"个人免赔额用完才算"去判断,忽略了家庭免赔额是一个独立的、可以提前触发的第二道开关,两道开关谁先触发就按谁执行。
案例 C:雪鸟族既往病史稳定期拒赔(示例)
列治文退休教师 Grant,72 岁,购买了年度多次往返旅行险(保司条款接近 TuGo 现行的年龄分层:72 岁按 "75 岁以下" 计,稳定期 180 天)。他计划前往亚利桑那州过冬 90 天。出发前 130 天,他的心脏病用药剂量被医生调整过一次。
适用规则:本例假定剂量调整属于合同定义的治疗变更,且不在允许的例外内。这样才可将 130 天与约定 180 天比较;实际合同可能对特定日常调药等设例外,须向保险人取得书面说明。健康问卷和索赔证据两阶段都可能涉及既往病史。
结果:130 天 < 180 天的稳定期要求,Grant 在美国因心脏问题住院,与心脏病直接相关的医疗账单被拒赔;但如果他在同一趟旅行中摔断了腿,这与心脏病无关,在无其他除外或重大误述、并满足其他条件时可申请给付。
常见错法:把与既往病史有关的费用除外、重大误述导致的合同效力问题、以及其他不相关索赔混为一谈。拒赔范围要看实际理由;不能保证任何不相关新伤病必赔,也不能断言所有剂量调整都破坏稳定性。
案例 D:BC 居民核对团体福利缺口,用个人险补齐(示例)
维多利亚的护士 Aarne 有雇主提供的团体扩展医疗计划。代理人帮他逐项核对后发现五处缺口:① 团体计划完全没有意外身故与伤残(AD&D)保障;② 视力保健额度每 24 个月只有 $100,早已不够配一副像样的眼镜;③ 牙齿矫正终身上限只有 $2,500 且共保比例只有 50%(重建类的低共保比例在这里体现得很明显);④ 住院只保半私人病房,私人病房差额需自付;⑤ 团体计划完全不含境外旅行医疗。
适用规则:团体计划是套餐制,不会因为某个员工的需求更高就单独加量;补缺口的正确工具是个人险,而且只补缺口,不重复购买团体计划已经覆盖的部分。
结果:代理人为 Aarne 配置了一份含 AD&D、更高视力与正畸额度的个人扩展医疗附加险,外加一份独立的旅行险——没有换掉团体计划,而是在它之外精确补上五个缺口。
常见错法:① 建议 Aarne 退出团体计划、整体换成个人计划——团体计划的免核保额度与低保费通常是团体计划的优势,不该轻易放弃;② 笼统建议"再买一份差不多的保险"而不逐项列出缺口——这样容易补重复的、漏该补的。
七、考试陷阱与双口径清单
以下每条对应本章常见考点的考点与陷阱形态,按版权边界只写形态,不复述任何官方题干。
-
免赔额与共保比例算反顺序(陷阱形态:漏算一步)。见案例 A。识别方法:题干同时给出免赔额与共保比例时,一律先减后乘,绝不能直接对总额打比例。
-
家庭免赔额被当成"个人免赔额乘以人数"(陷阱形态:概念混淆)。家庭免赔额是一个独立触发的总池子,不是简单加总;一旦触发,全家当年免赔额一并清零,不是只清零触发那个人的。
-
牙科超额收费被误认为"保险公司拒赔"(陷阱形态:责任方混淆)。费用标准表设的是报销上限,不是保险公司的过错;识别方法:题干若出现"牙医收费高于费用标准",答案方向永远是"差额自付",不是"投诉保险公司"。
-
既往病史拒赔被理解成全单作废(陷阱形态:范围扩大)。见案例 C。识别方法:题干若问"是否所有理赔都被拒",不相关新伤病仍须核其他承保条件;重大误述可能影响合同效力。
-
信用卡自带旅行险被当成与专门购买的旅行险保障范围相同(陷阱形态:产品同质化误判)。识别方法:题干提到"信用卡自带"时,要联想到核保时点被推迟到理赔时,风险敞口通常更不确定,而不是默认"反正都是保险,保障应该差不多"。
-
MSP 保费取消被误解为覆盖范围扩大(陷阱形态:因果混淆)。2020 年 BC 取消的是保费缴纳方式,不是覆盖范围;识别方法:题干若把"免保费"和"报销范围变大"挂钩,这是错误的因果关系。
-
旅行险稳定期天数被当成全国统一标准(陷阱形态:以偏概全)。考试口径给的 90–180 天是行业惯例区间,具体天数因公司、年龄、行程长短而异;识别方法:题干没有指名具体公司时,只能用考试口径给的区间答区间,不能代入任何一家现行产品的具体天数。
-
AD&D 意外伤残给付按全额保额计算(陷阱形态:忽略分级)。见第二节第 6 条。识别方法:题干给出具体损失类型(单肢、单眼、单耳等)时,必须先查给付比例表分级,不能默认全额赔付;同时核对合同的损失发生时限;365天只用于题干明确采用的示例。
-
团体计划的缺口被当成"团体保险公司的责任"(陷阱形态:责任方混淆)。见案例 D。识别方法:题干问"雇主团体计划保障不够,该找谁",正确方向是"用个人险补缺口",不是"要求保险公司加保"或"更换雇主计划"。
-
魁北克的税务例外被误套到 BC(陷阱形态:省份混淆)。识别方法:题干如果没有指明魁北克,先核是否合资格PHSP,再分别判断联邦与省税;魁北克的省税处理不能改变联邦PHSP规则。
双口径清单(考场 vs 柜台):① 稳定期天数——考场按考试口径 90–180 天区间答,柜台按具体保单条款分年龄段核实(见第二节三列表);② 牙科共保比例——考场按考试口径通用区间(常规 75–80%、重建 50%)答,柜台按客户购买的具体档次(如 Bronze/Silver/Gold)核实;③ MSP 覆盖范围——考场记考试口径给出的通则机制,柜台一律回官方现行清单核对(BC 省政府)。
边学边测:本章题库共 40,覆盖三层难度与两道情景算数题。
术语双语表
| en | zh | 一句机制 |
|---|---|---|
| extended health insurance | 扩展医疗险 | 补足省级医保不覆盖的处方药/牙科/视力/护理师等费用 |
| Medical Services Plan(MSP) | 医疗服务计划 | BC 省级医保,只覆盖医疗必要的医生诊疗服务 |
| deductible | 免赔额 | 每年先自付的固定金额,用完才进入共保比例分摊 |
| co-insurance factor | 共保比例 | 免赔额用完后按约定比例分摊,重建类项目比例常更低 |
| fee schedule(dental) | 牙科费用标准表 | 省协会建议费率可作参考,合同采用的版本、比例与限额须另核 |
| direct billing | 直接结算 | 在药房/牙医处当场扣除保司应付部分 |
| reimbursement | 报销制 | 先垫付再凭单据报销 |
| individual deductible | 个人免赔额 | 家庭内某成员用完即对其清零 |
| family deductible | 家庭免赔额 | 全家合计用完即对全家当年清零,独立于个人额度触发 |
| formulary(drug plan) | 药品清单/处方集 | 保司列出报销的药品范围,坚持品牌药需自付差价 |
| routine maintenance(dental) | 牙科常规维护 | 洁牙、补牙、X 光等,共保比例通常最高 |
| major restorative(dental) | 牙科重建类 | 牙冠、桥体、种植体,共保比例通常降到约 50% |
| pre-existing condition | 既往病史 | 出发前一定时间内就诊/调药/新症状的病症,理赔常见拒赔理由 |
| stability period | 稳定期 | 既往病史须持续无变化满一定天数才可能获全额覆盖 |
| credit card travel insurance | 信用卡自带旅行险 | 须满足持卡资格、年龄、行程及证明书条件,理赔还核医学证据 |
| emergency medical coverage | 紧急医疗保障 | 旅行险核心条款,覆盖境外突发疾病/意外的医疗费用 |
| trip cancellation/interruption insurance | 行程取消/中断险 | 覆盖出发前取消或旅途中中断产生的损失,非医疗类 |
| guaranteed acceptance/issue plan | 免核保承保计划 | 不问医疗问卷即可投保,代价通常是保费更高、限制更多 |
| Pharmacare Act | 药物保险法 | 2024 年联邦立法,首期仅覆盖避孕药具与糖尿病用药 |
| Employer Health Tax | 雇主健康税 | 2019 年开始征收的雇主端税种;MSP个人保费自2020年取消 |
| accidental death and dismemberment(AD&D) | 意外身故与伤残 | 团体常见附加险,按给付比例表分级赔付,非全有全无 |
| schedule of loss | 给付比例表 | AD&D 按损失严重度分级(如单眼 67%、单耳 33%),损失时限依合同,365天为考试口径示例 |
| taxable benefit(Quebec exception) | 应税福利(魁北克例外) | 魁北克省税对雇主PHSP保障另有处理;联邦仍先核PHSP资格 |
| group package vs individual customization | 团体套餐制 vs 个人定制制 | 团体计划保费低但一刀切,个人计划可定制但通常需核保 |
| needs analysis(group gap) | 需求分析(团体缺口版) | 逐项核对团体计划缺口(AD&D/视力/正畸/病房等级),用个人险精确补齐 |
本页的口径边界
- Allianz Global Assistance、GMS 在 BC 个人市场的具体稳定期天数与保额上限——两家在 BC 个人市场的产品存在性已确认(Group Medical Services(经 Web…),具体条款数字仍未核。
- Manulife CoverMe Guaranteed Issue Enhanced Plan 的具体等待期天数——已官网原文核实,见第四节(Manulife CoverMe)。
- BC 是否第一个正式签约 Pharmacare 的省份——经官方新闻稿核实,答案是否定的:曼尼托巴(2025-02-27)先于 BC(2025-03-06)正式签约,BC 只是最早公开宣布合作意向(2024-09),第二节与第五节已按此更正(Health Canada)。
来源
- MSP 不覆盖清单,Government of British Columbia——BC 省政府,抓取日 2026-09-05
- Personal Health Insurance,Pacific Blue Cross——Pacific Blue Cross,抓取日 2026-09-05
- Travelling with a pre-existing medical condition,BCAA——BCAA,抓取日 2026-09-05
- Travel insurance stability,TuGo——TuGo,抓取日 2026-09-05
- Guaranteed Issue Enhanced Plan,Manulife CoverMe(官网原文已核,2026-09-05)——Manulife CoverMe
- Personal Health Insurance,Sun Life(官网渲染正文已核,2026-09-05)——Sun Life
- MSP premiums eliminated,Government of British Columbia——BC 省政府,抓取日 2026-09-05
- Medical Services Plan(MSP)首页,Government of British Columbia——BC 省政府(此前抓取)
- Pharmacare(二手源,Wikipedia)——Wikipedia(二手源,交叉验证用,非一手)(此前抓取;「BC 第一个签约」结论已被 Health Canada 更正)
- Government of Canada signs pharmacare agreement with British Columbia(官方新闻稿,2025-03-06)——Health Canada
- GMS/Allianz Global Assistance 在 BC 市场存在性确认(WebSearch 摘要)——Group Medical Services(经 Web…
-
TuGo:Everything You Need to Know about Travel Insurance and Stability
- news.gov.bc.ca:BC National Pharmacare launches March 2026
- BCAA:Travelling with a pre-existing medical condition
- BC Laws(Queen's Printer):Insurance Act (RSBC 2012, c 1) Part 4 — Accident and Sickness Insurance, s.101 Statutory Conditions
- canada.ca:FCAC Health insurance
- canada.ca:CRA保险保费应税福利
- Manulife CoverMe:Guaranteed Issue Enhanced Plan / CoverMe 产品线
- Pacific Blue Cross:Personal Health Insurance
- Sun Life:Personal Health Insurance
- www2.gov.bc.ca:BC employer health tax overview
- revenuquebec.ca:Revenu Quebec group insurance contributions
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。