核实日期:2026-09-05|现行数字来源:EI(Government of Canada (ESDC))、CPP-D(Government of Canada (ESDC))、WorkSafeBC(WorkSafeBC)、MSP(BC 省政府);药品保险协议及覆盖范围见Health Canada官方资料(Health Canada)。 复核周期:2027-03-01。政府给付类数字每年调整,本页涉及金额均标注抓取日与出处,具体产品名以「见对应章」标注去向。
0. 这一篇解决什么问题
你要考的是 意外与疾病保险模块(Accident and Sickness Insurance,A&S),本篇对应 CISRO 能力组件 c1「评估客户需求与处境」,占本模块 35%——是全模块权重最大的一块。这一篇是整个模块的地图:讲哪一种产品之前,先把「一辈子会遇到哪几类会动摇财务目标的风险」「A&S 管哪几类、不管哪几类」「政府先赔什么、私人保险补哪里」说清楚。后面各篇专讲一种产品,都是往这张地图上填格子,这里不重复产品细节。
学完这一篇,你应该能做三件事:① 给出一张「财务目标 × 风险类型」矩阵,说清哪类风险威胁哪个目标,以及为什么一般死亡保障与 A&S 的意外身故给付必须分开;② 把 A&S 的四大需求(保收入 / 保储蓄 / 保资产 / 保企业)对应到本模块具体哪一篇;③ 讲清楚政府给付与私人保险谁先赔、谁补空档,而不是把两者当成可以简单相加的两笔钱。
一、制度设计与底层逻辑:为什么"评估需求"要从"风险有几种"讲起
1. A&S 保险管的不是"产品清单",是"财务目标会被什么打断"
监管方把「评估客户需求与处境」定成本模块权重最大的能力组件,逻辑和 A&S 需求分析的起点一致:代理人不是从产品目录出发问客户"要不要买",而是从"有哪些财务目标、会被哪几类事件打断"出发,再看 A&S 能不能补上缺口。所以本章不讲任何产品条款,只建一套分类框架——三大财务目标、四类风险、A&S 接住其中哪几类。
2. 个人与家庭的三大财务目标,遇上四类风险
家庭理财通常追三个目标:财富积累(wealth accumulation)、退休收入(retirement income)、家庭日常需求(family needs,含房贷、教育、生活开销)。而会打断这三个目标的风险可以归成四类:死亡(早逝)、伤残(暂时或永久丧失劳动能力)、疾病(重大疾病冲击或医疗支出)、长寿(活得比资产撑得住的时间更久)。一般早逝造成的遗属收入缺口主要由人寿保险承担;A&S 中的意外身故及肢体损失保险(AD&D)也可给付意外死亡,不能用它替代涵盖更多死亡原因的寿险。长期护理险则针对符合定义的护理需要,并不保证仅因活得久、积蓄耗尽就给付。考试须先识别题干问的是一般死亡风险,还是具体保单的意外死亡责任。
| 财务目标 \ 风险类型 | 死亡(一般早逝主要由寿险承担) | 伤残(暂时/永久丧失劳动能力) | 疾病(重大疾病 / 医疗支出) | 长寿(活得比资产撑得住的时间更久) |
|---|---|---|---|---|
| 财富积累 | 积累计划被迫中断,家人被迫动用本金 | 收入中断迫使停供,甚至倒抽存款 | 自付医疗费侵蚀已积累的储蓄 | 退休后现金流被迫拉长年限,稀释积累成果 |
| 退休收入 | 遗属退休后现金流缺口,尤其配偶年金随之减少 | 提前动用退休储蓄补收入缺口 | 重疾治疗/自付医疗费挤占退休储蓄 | 退休资金在预期寿命之前耗尽——这正是"长寿风险"的定义本身 |
| 家庭日常需求 | 房贷 / 学费 / 日常开销失去主要收入来源 | 同左,但通常是暂时的,取决于等待期与给付期 | 家庭额外背上医疗/照护支出,收入可能同时中断 | 年迈父母的长期护理费用转嫁给下一代的家庭预算 |
⚠️
一般死亡风险与意外身故责任要分开
早逝导致房贷缺口时,先分析寿险需要;若题干写明 AD&D,还须判断死亡原因、除外责任和合同条件。BC《Insurance Act》Part 4 s.124 专门规定意外身故保险金,说明 A&S 可以涉及死亡,但不能据此推断其覆盖所有死亡原因。
3. 企业主的风险是另一套逻辑:系统性 vs 非系统性
企业主的财务目标是盈利能力、顺利传承、以公允市值卖出三件事,威胁它们的风险分两层:系统性风险(systematic risk)与整体市场/经济相关(利率、需求萎缩、行业周期),A&S 管不了,只能靠经营管理应对;非系统性风险(unsystematic risk,企业特有风险)才是 A&S 的地盘,业主本人的健康就是最典型的一种——业主伤残、患重病或身故,企业的房租、工资等固定开支不会跟着停摆,这正是本模块另设一整篇专讲企业保险的原因,这里不重复。企业主应对风险的两条路是自留(self-funding:现金流/借款/变卖资产)与投保,两者应按损失承受能力、资金流动性、保费和合同限制组合取舍,这条底层逻辑贯穿全模块。
二、2026 现行政策与数字:政府给付层先讲清楚,私人保险才补得对地方
1. 三列双口径表:EI 病假福利在"总纲"里的位置
政府给付层的具体数字是本模块考试口径过期密度最高的一块内容,本页只建立框架,逐条数字与推导在后续各篇细讲,这里先给一个贯穿全模块的例子:
| 考试口径 2022(ch02/ch06/ch08 三处一致)说 | 2026 现行 | 考场答 · 柜台做 | |
|---|---|---|---|
| EI 病假给付最长周数 | 15 周(1 周等待期后) | 26 周(2022-12-18 起 Bill C-30 生效,Government of Canada (ESDC)) | 柜台画客户的收入中断时间轴一律用 26 周;考试口径练习保留 15 周口径并服从题干;正式考试以指定参考材料及题干为准,不擅自把现行 26 周当作所有考试的默认答案 |
| 周给付上限 | 2022 年约 $638/周(55% 收入替代) | $729/周(55% 收入替代,Government of Canada (ESDC)) | 具体金额很少单独出题,遇到就用题干给定值;机制(55% 替代比例)比数字本身更该记牢 |
这条 EI 数字之所以放在总纲里而不是留到某一篇专讲,是因为它同时出现在考试口径三处(伤残险、客户画像、团体计划三章),任何一篇忘了更新都会造成"同一本讲义两处口径不一致"——本页作为地图,先把这条最大的错位标出来,后面几篇引用它时不必重新论证。
2. 政府给付层的 2026 现行数字快照
| 项目 | 2026 现行值 | 出处 | 考试口径怎么写 |
|---|---|---|---|
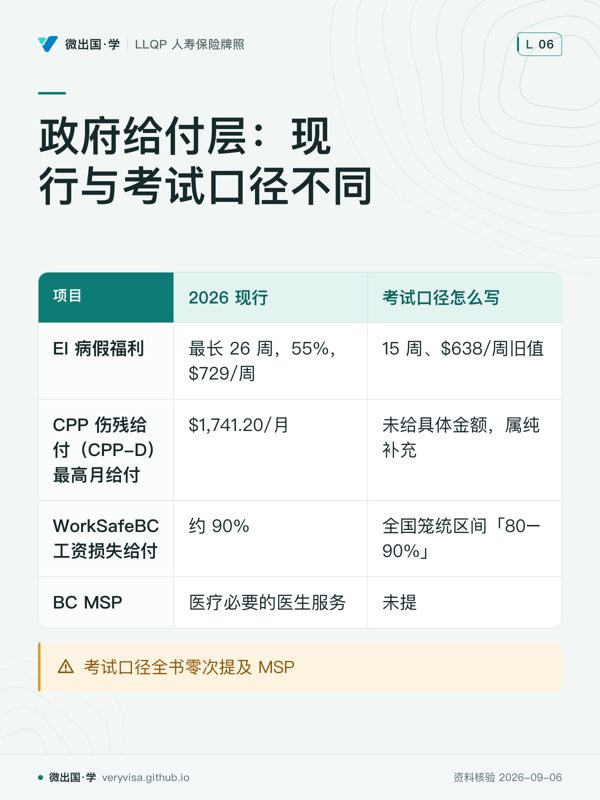
| EI 病假福利 | 最长 26 周,55% 替代,上限 $729/周 | Government of Canada (ESDC)(2026-09-04 抓取) | 三处均写 15 周、$638/周旧值 |
| CPP 伤残给付(CPP-D)最高月给付 | $1,741.20/月 | Government of Canada (ESDC)(2026-09-04 抓取) | 只讲"严重且持久"判定机制,未给具体金额,属纯补充 |
| CPP-D 新受益人平均月给付(2025 年 10 月统计快照) | $1,234.68/月 | Government of Canada (ESDC) | 同上 |
| WorkSafeBC 工资损失给付 | 约为计算后净收入的 90% | WorkSafeBC(2026-09-04 抓取) | 只给全国笼统区间「80–90%」,从未点名任何一省的机构 |
| BC MSP | 覆盖「医疗必要的医生服务」,牙科仅限医院内口腔手术等极少数情形 | BC 省政府(2026-09-04 抓取) | 考试口径全书零次提及 MSP |
CPP-D 需同时满足年龄、缴费及医学条件。通常为 18 岁以上、未满 65 岁,缴费一般要求最近六年中至少四年;有至少 25 年缴费记录时,另有最近六年中三年的路径,其他特别规定仍须核实。「严重」指伤残使人经常不能从事实质有收益的工作;「持久」指长期、期限不确定或很可能致死,并非必须完全不能获得任何报酬。ESDC 通常从认定严重且持久伤残开始的四个月后起付,实际起日看决定书。考试口径的四级定义光谱有助于比较,不能把产品名称当作严格统一的法律等级。
3. 先付人逻辑:政府/团体/个人三层,谁先赔、谁补空档
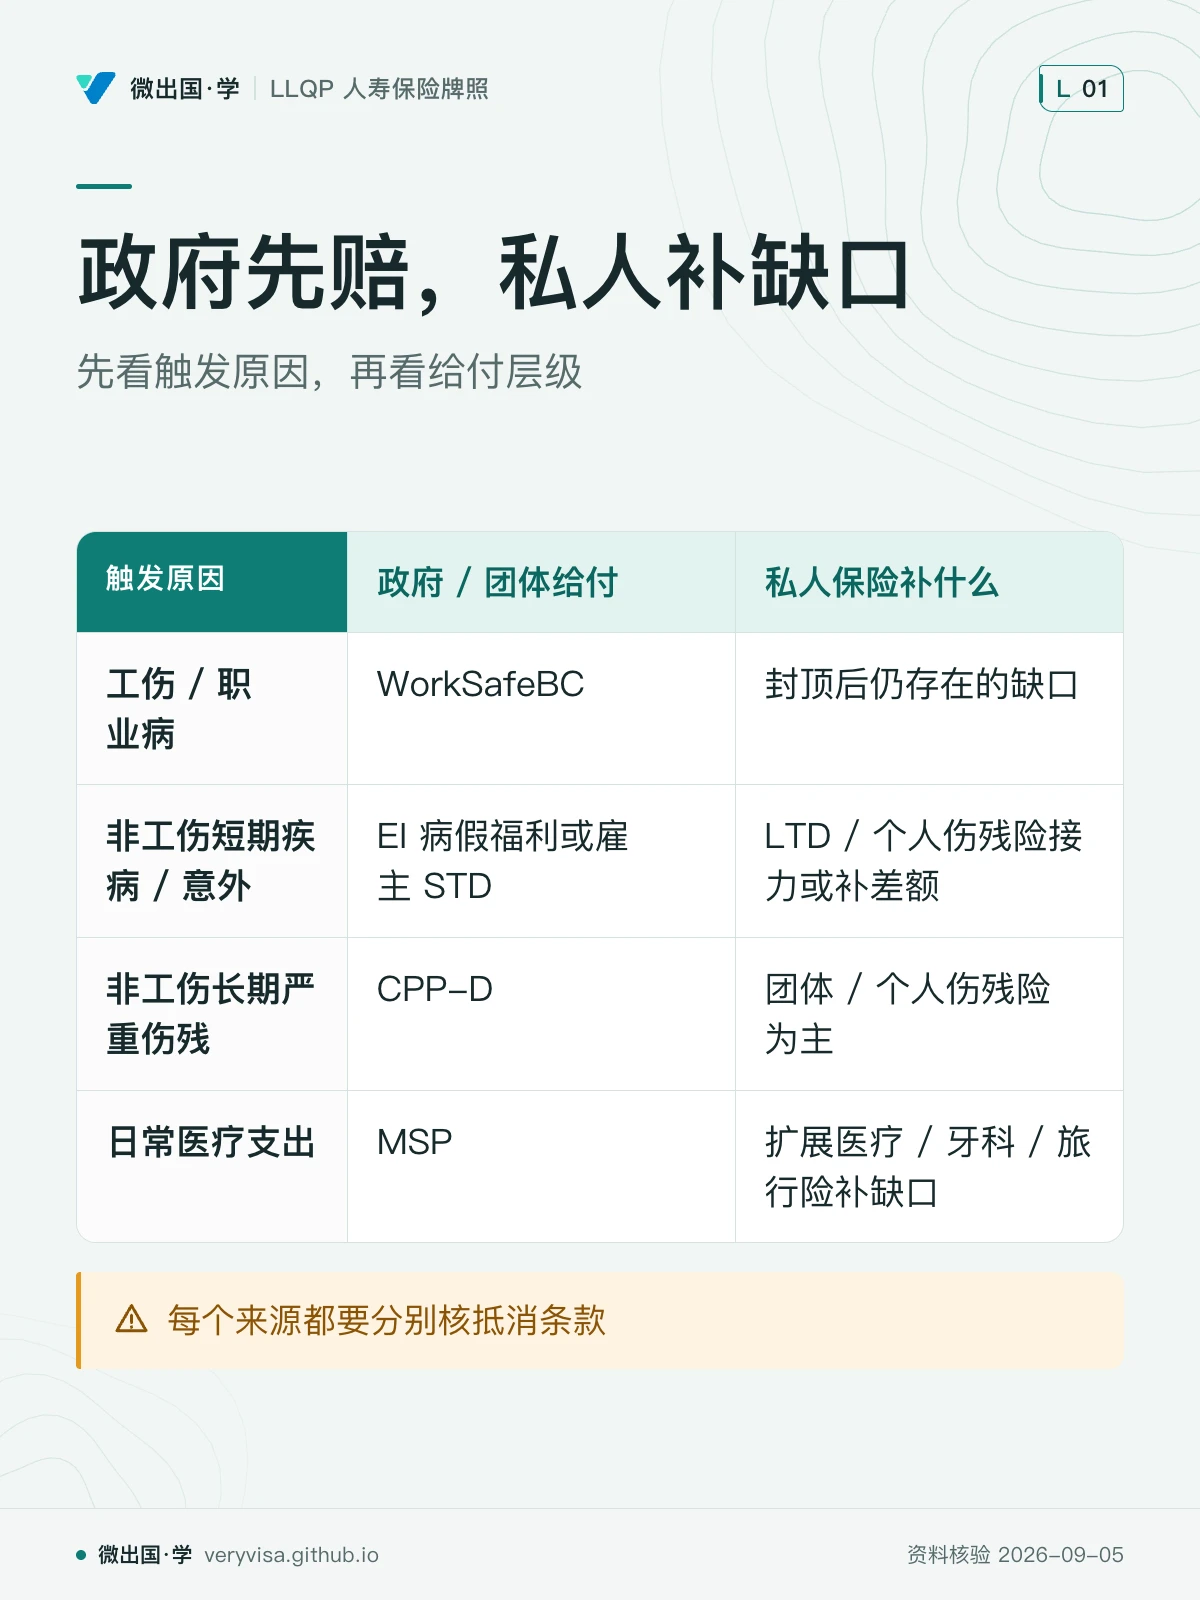
代理人评估需求时最容易犯的错,是把政府给付、团体给付、个人保单当成可以简单相加的三笔钱。实际的逻辑是先看触发原因,再看层级顺序:
| 触发原因 | 第一层:政府/团体给付 | 第二层:私人保险补什么 | 先后逻辑 |
|---|---|---|---|
| 工伤 / 职业病 | WorkSafeBC(约净收入 90%,WorkSafeBC) | 团体/个人伤残险补 WorkSafeBC 封顶后仍存在的缺口 | 工伤优先归 WorkSafeBC,通常不再走 EI |
| 非工伤短期疾病/意外 | EI 病假福利(最长 26 周,55%,上限 $729/周)或雇主 STD | 团体 LTD / 个人伤残险在 EI 结束后接力,或与之同期补差额 | EI/STD 是"过桥",覆盖短期,衔接团体长期给付 |
| 非工伤长期严重伤残 | CPP-D(须"严重且持久",通常在认定伤残开始四个月后起付) | 团体/个人伤残险是主力;CPP-D 通常被计入全来源上限并触发抵消 | CPP-D 门槛最高,获批前的空档只能靠团体/个人险或应急储蓄先扛 |
| 日常医疗支出 | MSP 覆盖医疗必要的医生服务,牙科仅限极少数情形 | 扩展医疗/牙科/旅行险补 MSP 不覆盖的部分 | MSP 是底层安全网,私人险补边界外的缺口——这正是"保储蓄"这条需求的由来 |
✕
每个来源都要分别核抵消条款
EI、CPP-D、WorkSafeBC、团体与个人 DI 的抵消规则不同。个人自费保单可能豁免于某份团体合同的全来源上限,但它自身仍可能抵消工伤或车险收入;Canada Life 官方顾问指南就列有这类条件。申领各项待遇应遵守各自时限,最后再按实际合同和政府规则对账,不能把来源简单相加。
三、实务流程:从风险清单到产品清单,代理人这一步怎么走
1. 风险管理四招,在 A&S 里怎么落地
风险管理的通用框架是避免、减少、自留、转移四招,A&S 保险对应的正是"转移"这一招,但代理人评估需求时要先把前三招过一遍,再判断转移的必要性与额度:
| 招数 | 定义 | 在 A&S 里怎么落地 | 局限 |
|---|---|---|---|
| 避免(avoidance) | 干脆不参与产生风险的活动 | 客户主动放弃高风险运动/职业,从而降低核保加费或除外条款触发的概率 | 疾病与意外多数无法靠"不参与"完全避免 |
| 减少(reduction) | 降低风险发生概率或严重程度 | 健康管理、职业安全培训;企业加强安防/消防投入降低意外发生率 | 只能降低不能消除,无法为已发生的收入中断提供现金 |
| 自留(retention) | 自己承担风险后果 | 应急基金、用更长等待期换更低保费、企业自留的营运储备 | 现金流有限的客户/企业撑不过长期或严重的中断 |
| 转移(transfer) | 把风险后果转给第三方 | 购买 DI / CI / LTC / 扩展医疗 / BOE 等 A&S 产品,以保费转移合同约定的风险 | 需要保费预算,且有核保门槛 |
2. A&S 四大需求 → 对应产品 → 本模块去哪看
| A&S 需求分类 | 保护对象 | 对应产品 | 本模块位置 |
|---|---|---|---|
| 保收入 | 收入现金流 | 个人 / 团体伤残收入保险(DI) | c2,见对应章(伤残保险) |
| 保储蓄 | 已积累的现金储蓄 | 扩展医疗 / 牙科 / 旅行险 | c2,见对应章(医疗、牙科与旅行险) |
| 保资产 | 已积累的资产/遗产 | 重疾险(CI)+ 长期护理险(LTC) | c2,见对应章(重疾与长期护理) |
| 保企业 | 企业存续与传承 | 营运费用险(BOE)、关键人险、买卖协议伤残险 | c2 + c3,见对应章(企业保险) |
| 评估处境(本篇的下一环) | — | 客户画像 / 事实发现面谈 | c1,见"客户画像"篇 |
伤残险这一格还牵出一条长青框架:伤残到什么程度算"不能工作",全模块用一条四级定义光谱衡量(own occupation → regular occupation → any occupation → CPP total disability),从最宽松到最严格,光谱越靠后,获赔门槛越高。这条光谱在伤残险专篇首次系统展开,本篇只需要知道它存在,后面反复用到时不必每次重新解释。
3. 需求分析的起点,不是产品目录
代理人拿到这张地图之后,下一步不是直接翻产品手册,而是走一遍事实发现面谈(fact-find):先问客户的个人、家庭、职业收入、资产负债、既有保障、健康与生活方式、目标这几大板块,再用收入法或支出法算出缺口,最后才对照这张地图去挑产品。这一整套流程、每个字段为什么要问,属于本模块另一篇"客户画像"专讲的内容,这里不重复;本篇要传达的只是一句话:先分清风险类型和需求分类,产品清单才挑得对,跳过这一步直接推荐产品,是代理人执业风险最集中的一类失误。
四、2026 市场:一个 BC 家庭 / 小企业一生会用到的 A&S 产品地图
以下按人生/企业阶段给出一张风险与产品的对照地图,只讲机制与去向,不重复讲具体产品条款:
| 人生 / 企业阶段 | 主要风险 | 对应 A&S 需求 / 产品类别 | 政府给付先后 |
|---|---|---|---|
| 单身刚就业 | 短期意外/疾病中断收入 | 团体 STD/LTD 为主;无团体则靠简化核保款个人 DI(见对应章) | 非工伤走 EI/雇主 STD,工伤走 WorkSafeBC |
| 组建家庭 / 购房 | 主要收入者伤残或重疾,房贷/育儿支出不能中断 | 个人 DI 补团体缺口 + CI 一次性给付应对治疗与生活方式调整(见对应章) | 同上,长期严重的叠加 CPP-D 兜底 |
| 收入高峰 / 转自雇 | 没有团体保障、收入证明不规整 | 个人 DI(非传统/简化核保款)+ 若开公司另配 BOE(见对应章) | 自雇者默认不参加 EI 特别福利,须主动注册,通常需满12个月方可申领特别福利;退出限制另看ESDC(canada.ca(1、2)) |
| 临近退休 / 照顾年迈父母 | 长寿风险、自己或父母的长期护理需求侵蚀资产 | LTC 保险 + 遗产保全(见对应章) | 公费长期护理设施为主,私人险补私人选择或等待期间的缺口 |
| 中小企业主 | 业主本人伤残导致企业停摆、关键员工流失、股权传承 | BOE + 关键人险 + 买卖协议伤残险(见对应章) | 没有政府项目直接覆盖企业固定开支,纯商业保险解决 |
RBC Insurance、Canada Life 与 iA Financial Group 的官方页面提供了不同 DI 与营业费用保障示例。产品名称用来定位合同,不能代替残疾定义、等待期、给付上限和抵消条款。各专篇分别说明已取得的证据及尚需向保险人取得的签发版文件。
背景趋势方面,2024-10-10 通过的 Pharmacare Act(首期覆盖避孕药具与糖尿病用药):BC 于 2024-09-12 最早公开宣布与联邦的合作意向,但据加拿大卫生部官方新闻稿,第一个正式签约的省份是曼尼托巴(2025-02-27),BC 于 2025-03-06 签约、是第二个(Health Canada;早先二手源 Wikipedia(二手源,交叉验证用,非一手) 的「BC 第一个签约」说法已更正)。在实际覆盖层面,BC 的 Plan NP 自 2026-03-01 起为符合资格者全额覆盖列明的糖尿病用药、更年期激素治疗和避孕药具;并非所有处方药,也不能只凭联邦协议日期判断患者何时可用。
五、历史变革:这张地图为什么现在要重画
其一,EI 病假从 15 周延到 26 周(2022-12-18,Bill C-30)。 这是本模块考试口径过期密度最高的一处,且同时出现在三个章节里——旧的 15 周按"短期急病、几个月回岗"设计,但重大手术康复、癌症治疗普遍超过 15 周,延长到 26 周正是补这段空档,直接影响客户画像阶段收入中断时间轴该画多长。
其二,考试口径从未点名任何一个 BC 机构。 考试口径全书用"provincial health care plans""provincial agencies"泛称,从未出现 WorkSafeBC 或 MSP——这是按全国通则写,但 BC 客户问的永远是这两个机构具体覆盖什么。这条差距贯穿全模块,本篇先点出来,各专篇再分别落地。
其三,考试口径定稿早于近两年的联邦立法变化。 2024 年通过的 Pharmacare Act 考试口径全书零提及(考试口径 2022 年成书)——"考试口径写完之后才出现的新制度"和"考试口径数字本身过期"是两种不同性质的缺口,都需要靠回官方现行源补,不能靠猜。
六、案例:三个用错风险框架的场景
案例 A:本拿比的自雇网约车司机,把"没受伤第一个月"想得太简单
本拿比的网约车司机 Farid 未注册 EI 自雇特别福利,一次交通事故导致骨折。代理人先查事故是否发生在平台接单工作过程中:BC 自 2024-09-03 起把应用平台网约车及配送劳动者纳入工伤制度,平台按该制度承担雇主义务,不能因一般税务身份为自雇就排除 WorkSafeBC。若事故符合工作相关条件,应及时申领;是否还有其他事故赔偿、团体或个人保障,须逐项核对。CPP-D 另须满足缴费及严重且持久伤残标准,短期骨折不能保证获批。这个案例的缺口要从实际可领金额与起付时间算,不能预设头几个月完全没有外部收入。
案例 B:素里夫妇看到岳父的长期护理账单,才意识到"长寿"也是风险
素里的 Owen 与太太原本以为"活得久"只是好事,直到岳父因认知障碍住进长期护理机构、每月费用远超预期,才意识到自己退休后也可能面临同样的资产侵蚀。适用规则:长寿风险的核心不是"活得久不好",而是"资产能撑的时间可能短于实际寿命",是矩阵表里唯一看似"好事"却仍要认真对待的风险。结果:这对夫妇把长期护理保险的评估提前排进了未来几年的理财计划。常见错法:把长寿风险和"多活几年多花点钱"的模糊直觉画等号,而不是当成需要提前用产品或储蓄专门应对的财务风险。
案例 C:列治文小餐馆老板把重疾险当成了保企业的方案
列治文小餐馆业主 Mireille 的重疾索赔满足合同定义后,取得约定一次性给付。假设保单没有用途限制,她可以把部分款项用于餐馆房租与工资;问题是同一笔钱还要支付家庭生活及康复安排,可能不足以同时覆盖两边。BOE 按合同报销合资格企业费用,有独立等待期、月限额及最长给付期;企业持有的重疾安排也须核保单所有人及收款人。推荐时应把家庭现金流和企业固定开支分列,再比较保额是否够用,不能说只有 BOE 才能把钱用于企业。
七、考试陷阱与双口径清单
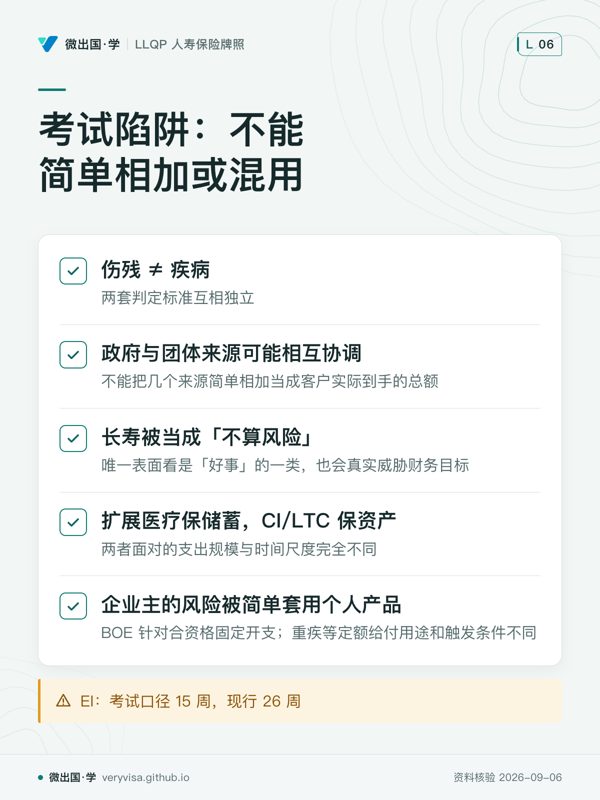
- 一般早逝与意外身故责任混淆。一般死亡缺口主要评估寿险,AD&D 的意外身故给付须另核合同,不能断言 A&S 完全排除死亡。
- 伤残 ≠ 疾病(陷阱形态:定义混淆)。伤残险(DI)看"能不能工作",疾病险(CI)看"是否被诊断为清单内的疾病",两套判定标准互相独立:确诊重大疾病未必导致丧失工作能力,反之亦然。
- 政府/团体给付会自动叠加(陷阱形态:漏抵消)。政府与团体来源可能相互协调;个人保单自身也可能抵消,须分别核规则,不能把几个来源简单相加当成客户实际到手的总额。
- 长寿被当成"不算风险"(陷阱形态:范畴误判)。长寿是四类风险里唯一表面看是"好事"的一类,容易被误以为不需要纳入需求分析,实际它和其余三类一样会真实威胁财务目标。
- 保储蓄与保资产两个分类混用(陷阱形态:类别混淆)。扩展医疗保的是"储蓄不被日常医疗账单侵蚀",CI/LTC 保的是"资产/遗产不被大额或长期支出侵蚀",两者面对的支出规模与时间尺度完全不同。
- 企业主的风险被简单套用个人产品(陷阱形态:产品误用,对应 CISRO 样题考点)。BOE 针对合资格固定开支,重疾等定额给付可能用于企业,但触发条件、用途和持续期不同;必须分账评估,见案例 C。
- EI 用考试口径的 15 周而没意识到现行 26 周(陷阱形态:考试口径过期)。用旧周数估算收入中断时间轴,会把已经缩短的政府给付空档算得过大。
双口径清单(考场 vs 柜台):① EI 病假周数——考场看题干/考试口径 15 周,柜台现行 26 周;② CPP-D 具体金额——考试口径未给(纯机制),柜台用 2026 现行 $1,741.20/月(Government of Canada (ESDC));③ WorkSafeBC 比例——考试口径给全国区间 80–90%,柜台用 BC 现行约 90%;④ MSP 覆盖范围——考试口径全书未提,柜台以官方现行页的具体覆盖/除外清单为准。
边学边测:本章题库共 42。
术语双语表
| en | zh | 一句机制 |
|---|---|---|
| financial goals | 财务目标 | 家庭理财三大方向:财富积累、退休收入、家庭日常需求 |
| financial risk | 财务风险 | 会动摇财务目标达成的意外事件类别,含收入损失、储蓄损失、通胀、长寿、负债等 |
| personal risk | 个人风险 | 特指健康与独立生活能力受损的风险,含伤残概率与长期护理需求 |
| wealth accumulation | 财富积累 | 三大家庭财务目标之一 |
| mortality risk | 死亡风险(早逝风险) | 一般死亡风险主要由寿险覆盖,A&S 可另含意外身故责任 |
| morbidity risk | 罹病/伤残风险 | A&S 保险的核心承保对象,再分伤残(收入)与疾病(储蓄/资产)两条线 |
| longevity risk | 长寿风险 | 活得比预期资产/储蓄能支撑的时间更久的风险 |
| disability income insurance (DI) | 伤残收入保险 | 保收入,等待期后按月给付一定比例月薪 |
| critical illness insurance (CI) | 重疾险 | 保资产,确诊清单内疾病并度过合格期后一次性给付 |
| long-term care insurance (LTC) | 长期护理险 | 保资产/遗产,按月给付以减少变卖资产的幅度 |
| extended health insurance | 扩展医疗险 | 保储蓄,报销省级医保不覆盖的医疗账单 |
| business overhead expense insurance (BOE) | 企业营运费用险 | 保企业,给付覆盖房租/工资等固定开支 |
| self-funding | 自留 | 以现金流、借款或资产承担损失,须与预算及流动性比较 |
| systematic risk | 系统性风险 | 与整体市场/经济相关的风险,非 A&S 承保对象 |
| unsystematic risk (business risk) | 非系统性风险(企业特有风险) | 业主健康即属此类,是 A&S 企业保险专治的对象 |
| risk avoidance / reduction / retention / transfer | 风险的避免 / 减少 / 自留 / 转移 | 风险管理四招,A&S 产品对应"转移"这一招 |
| first payor rule | 先付人规则 | 多来源给付叠加时,先判断是否工伤,再看团体/政府/个人的先后顺序 |
| Employment Insurance (EI) sickness benefits | EI 病假福利 | 非工伤短期收入中断的联邦项目,2026 现行最长 26 周 |
| CPP/QPP disability benefit (CPP-D) | CPP/QPP 伤残给付 | CPP 须过年龄、缴费及严重且持久判定,通常四个月后起付;QPP 另核 |
| Workers' Compensation (WorkSafeBC in BC) | 工伤补偿(BC 为 WorkSafeBC) | 只赔工作相关伤病,BC 现行约净收入 90% |
| Medical Services Plan (MSP) | 医疗服务计划 | BC 省级医保,覆盖医疗必要的医生服务 |
| fact-find (needs analysis) | 事实发现面谈 / 需求分析 | 客户画像篇细讲的采集流程,本篇只给风险与需求的分类框架 |
| all-source maximum | 全来源上限 | 判断多来源给付是否重叠超限的门槛,伤残险专篇细讲 |
来源
- EI sickness benefits,Government of Canada(ESDC)——Government of Canada (ESDC),抓取日 2026-09-04
- CPP disability benefit amount,Government of Canada(ESDC)——Government of Canada (ESDC),抓取日 2026-09-04
- Wage-loss benefits,WorkSafeBC——WorkSafeBC,抓取日 2026-09-04
- Medical Services Plan(MSP),Government of British Columbia——BC 省政府,抓取日 2026-09-04
- Pharmacare 协议与 BC 实施分别以 Health Canada(Health Canada)及 BC Plan NP 官方页为准。
-
engage.worksafebc.com:WorkSafeBC app-based ride-hail and delivery workers
- news.gov.bc.ca:BC National Pharmacare launches March 2026
- acp.canadalife.com:Disability insurance Advisor guide — November 2024
- BC Laws(Queen's Printer):Insurance Act (RSBC 2012, c 1) Part 4 — Accident and Sickness Insurance, s.101 Statutory Conditions
- BMO Insurance:Critical Illness Insurance Canada — BMO Insurance(Living Benefit)
- canada.ca:CPP disability: Do you qualify
- canada.ca:CPP disability: Receiving your benefit
- Government of Canada (ESDC):CPP disability benefit amount
- Insurance Council of BC:In-Person Harmonized LLQP Examinee Information Guide
- RBC Insurance:Compare Disability Insurance Plans | RBC Insurance
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。