微出国 · 学

微出国 · 学

路线 › 知识卡

知识卡:不看正文也能拿到核心内容

全站 65 张知识卡,按页面分组。一张卡只画正文里的一段——一个判断、一条算法、一份清单;卡上每个字都能在对应页面的正文里找到(资料核验 2026-07-13)。

路线(首页)
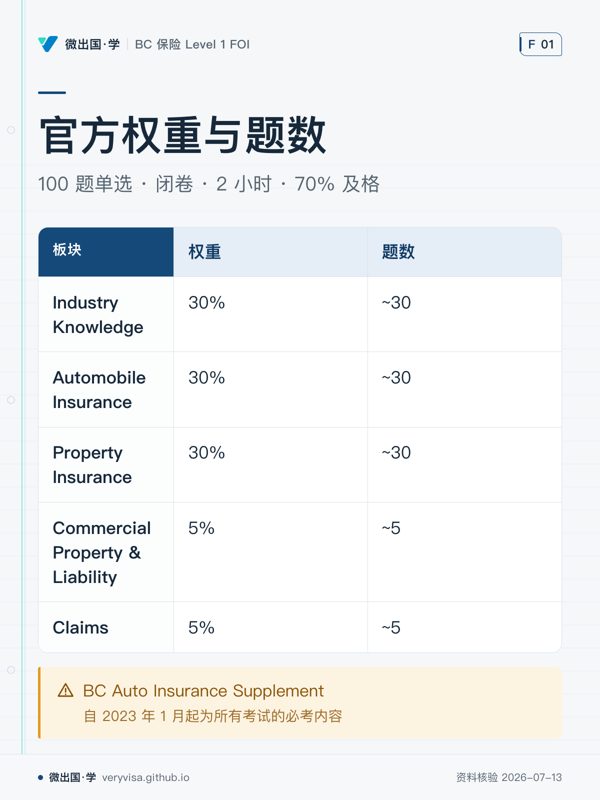
官方权重与题数;100 题单选 · 闭卷 · 2 小时 · 70% 及格;权重;题数;Industry Knowledge;30%;~30;Automobile Insurance;30%;~30;Property Insurance;30%;~30;Commercial Property & Liability;5%;~5;Claims;5%;~5;BC Auto Insurance Supplement
Industry、Auto、Property 权重相同。
  • 先看先看权重栏,再对应题数栏,分清卷面重心。
  • 易漏Auto 还覆盖消费者保护、共享出行、Enhanced Care 等子项。
  • 下一步去讲义核对子项,再到练习按权重分配复习。
详情与分享 →

→ 去这一页读正文

考纲权重:一切学习计划的地基

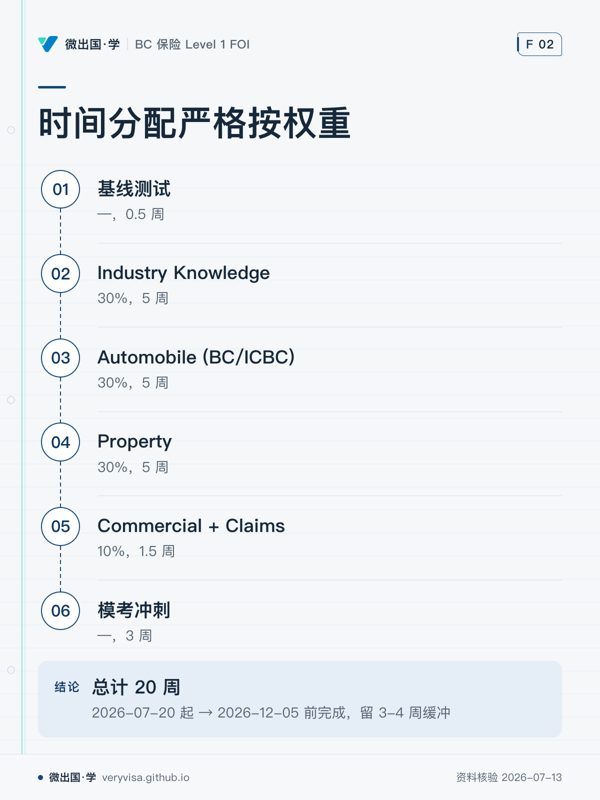
时间分配严格按权重;基线测试;Industry Knowledge;Automobile (BC/ICBC);Property;Commercial + Claims;模考冲刺;总计 20 周
模考冲刺放在核心板块之后。
  • 先看沿主线看各阶段周数,旁路任务不挤占备考时间。
  • 易漏英语、面试、Council Rules Course、找 sponsorship 全程并行。
  • 下一步去进度检查当前阶段,再到练习处理错题。
详情与分享 →
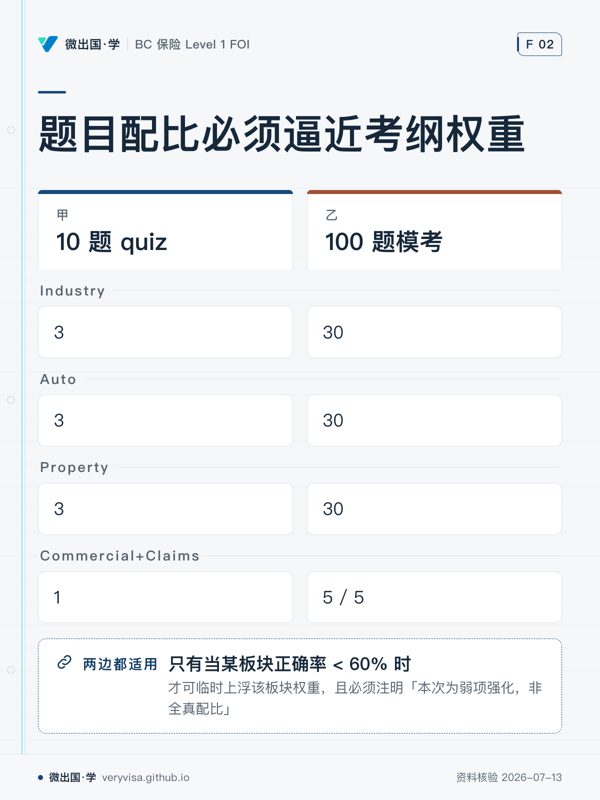
题目配比必须逼近考纲权重;10 题 quiz;100 题模考;Industry;3;30;Auto;3;30;Property;3;30;Commercial+Claims;1;5 / 5;只有当某板块正确率 < 60% 时
常规出题服从考纲,弱项调整只是临时偏离。
  • 先看横向看同一板块在 quiz 与模考中的分配。
  • 易漏不能因为话题「有意思」或「AI 熟」就多出题。
  • 下一步去练习检查题目分布,再用模考验证全真配比。
详情与分享 →

→ 去这一页读正文

四条持牌路径全对比

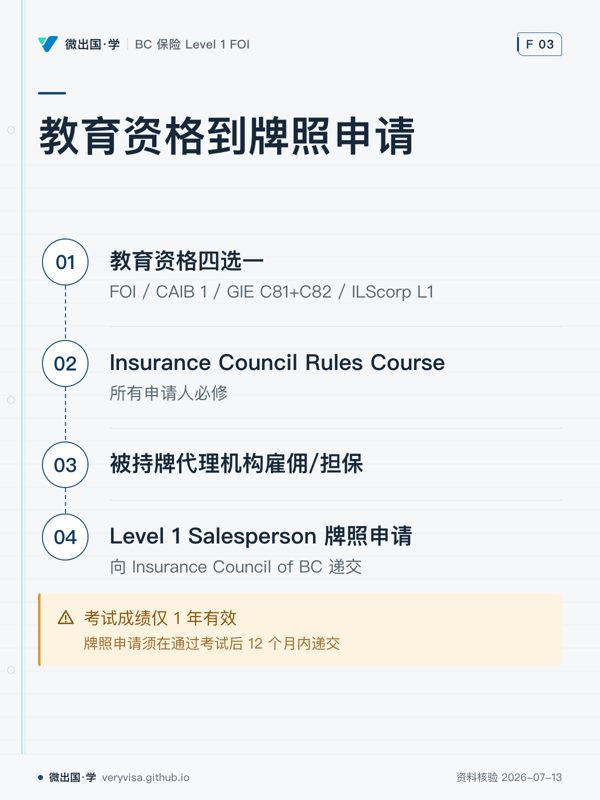
教育资格到牌照申请;教育资格四选一;Insurance Council Rules Course;被持牌代理机构雇佣/担保;Level 1 Salesperson 牌照申请;考试成绩仅 1 年有效
通过教育资格不等于已经拿牌。
  • 先看沿箭头看考试之后还缺哪些拿牌环节。
  • 易漏必须有雇主 sponsorship 才能申请牌照;没工作,考了也拿不到牌。
  • 下一步去路线检查当前环节,再带申请时限问题找持牌专业人士。
详情与分享 →
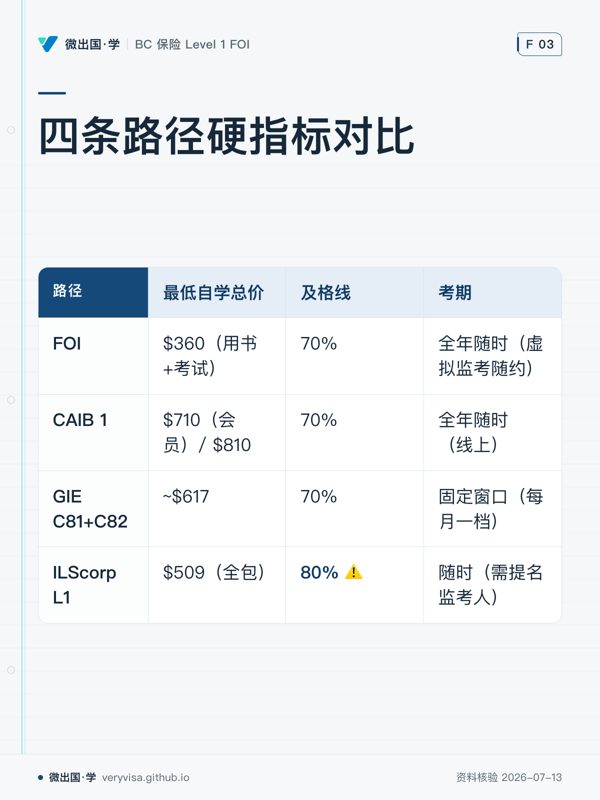
四条路径硬指标对比;最低自学总价;及格线;考期;FOI;$360(用书+考试);70%;全年随时(虚拟监考随约);CAIB 1;$710(会员)/ $810;70%;全年随时(线上);GIE C81+C82;~$617;70%;固定窗口(每月一档);ILScorp L1;$509(全包);80% ⚠️;随时(需提名监考人)
ILScorp 的及格线高于其余三条路径。
  • 先看先看最低自学总价,再横向核对及格线和考期。
  • 易漏GIE 最低价是理论值;报名前要向 IIBC 确认确切价格。
  • 下一步去讲义核对考试形式,再到模考按对应题型准备。
详情与分享 →

→ 去这一页读正文

两本书说法不一致时该信哪个

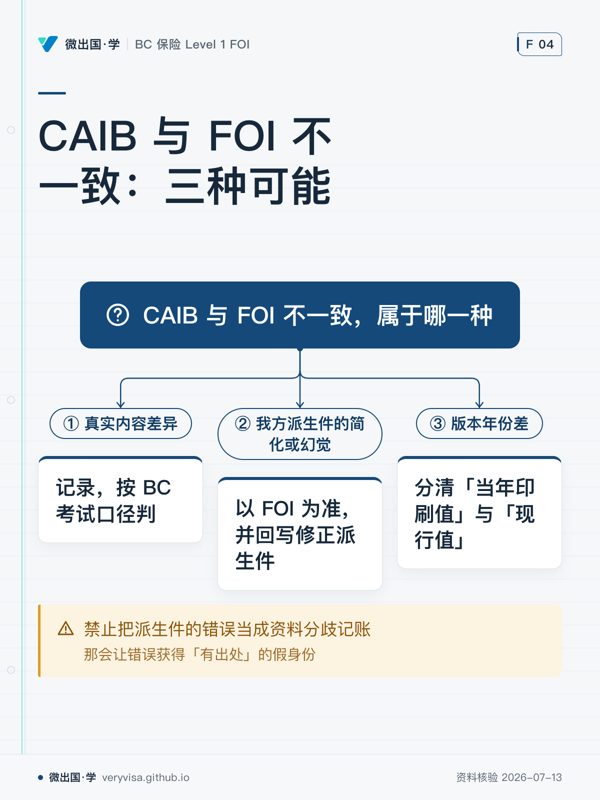
CAIB 与 FOI 不一致:三种可能;CAIB 与 FOI 不一致,属于哪一种;① 真实内容差异;记录,按 BC 考试口径判;② 我方派生件的简化或幻觉;以 FOI 为准,并回写修正派生件;③ 版本年份差;分清「当年印刷值」与「现行值」;禁止把派生件的错误当成资料分歧记账
先识别差异来源,再决定记录、更正还是区分版本。
  • 先看先看根问题,再看哪类特征与眼前冲突相符。
  • 易漏大部分矛盾来自二手资料把话说漏了,不是两位专家吵架。
  • 下一步去讲义对回 FOI 原文,再带具体冲突找持牌专业人士。
详情与分享 →
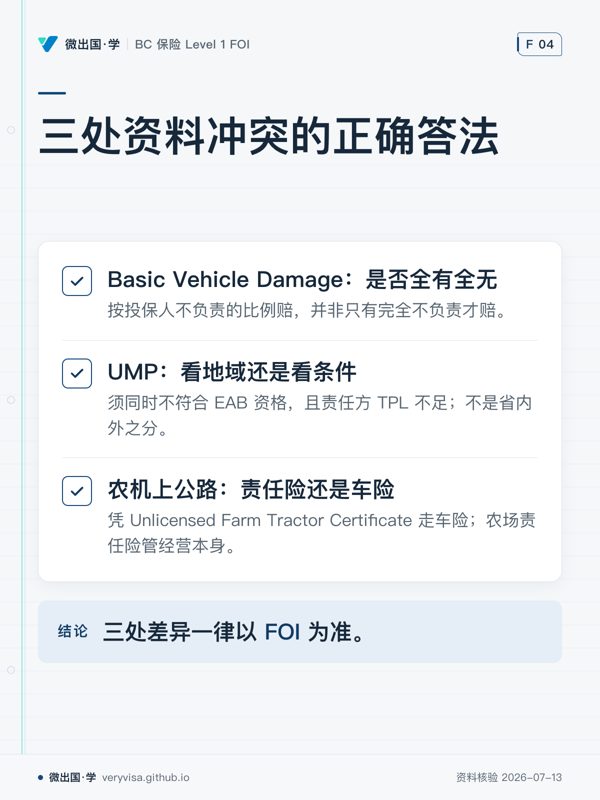
三处资料冲突的正确答法;Basic Vehicle Damage:是否全有全无;UMP:看地域还是看条件;农机上公路:责任险还是车险;三处差异一律以 FOI 为准。
把判断条件记准,不要把派生件的简化当成另一套规则。
  • 先看先看题目究竟在问赔付算法、适用门槛,还是道路使用场景。
  • 易漏最易混的是把二手资料里的绝对化表述直接当答案。
  • 下一步碰到说法打架,回讲解页按采信规程判,再定作答。
详情与分享 →

→ 去这一页读正文

法律责任与责任险

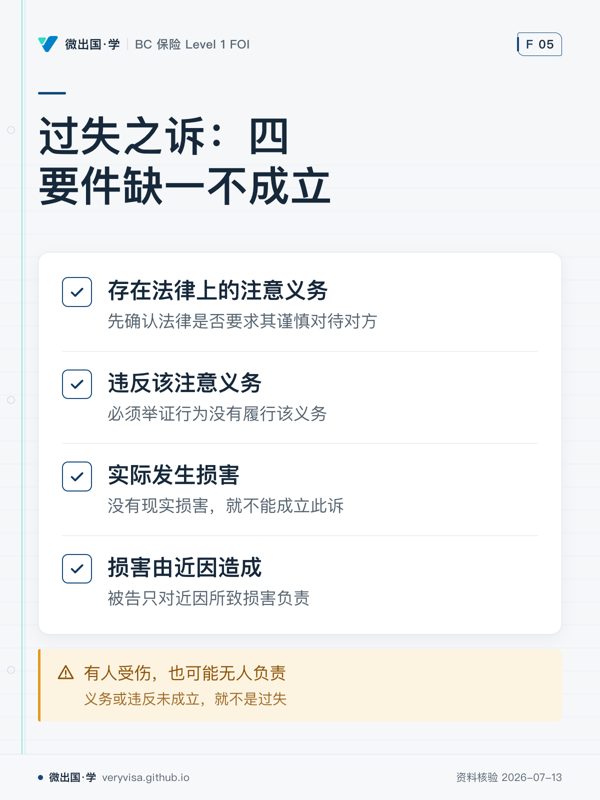
过失之诉:四要件缺一不成立;存在法律上的注意义务;违反该注意义务;实际发生损害;损害由近因造成;有人受伤,也可能无人负责
事故本身不能代替举证。
  • 先看先按四关顺序浏览。
  • 易漏最易错是见到伤情就选承担者。
  • 下一步作答时逐关验证,不够就停。
详情与分享 →
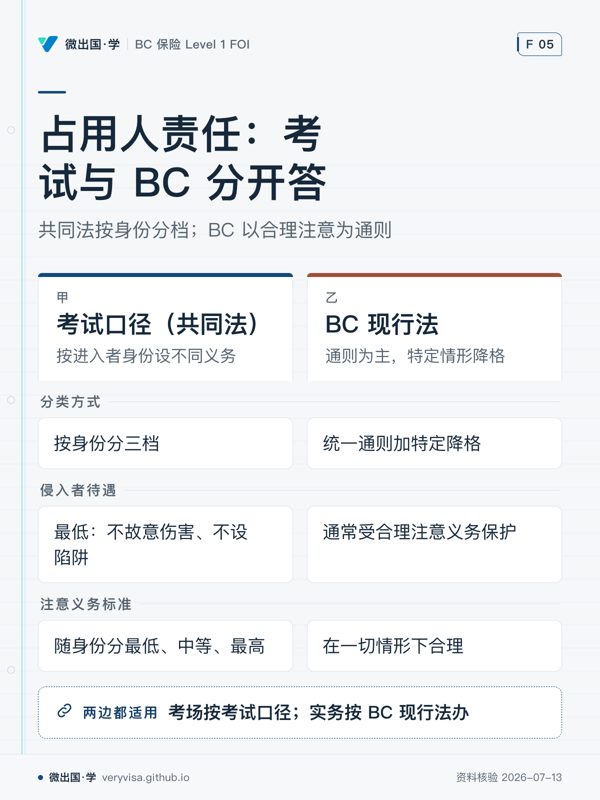
占用人责任:考试与 BC 分开答;共同法按身份分档;BC 以合理注意为通则;考试口径(共同法);BC 现行法;分类方式;按身份分三档;统一通则加特定降格;侵入者待遇;最低:不故意伤害、不设陷阱;通常受合理注意义务保护;注意义务标准;随身份分最低、中等、最高;在一切情形下合理;考场按考试口径;实务按 BC 现行法办
别把共同法三分法直接套进 BC 实务。
  • 先看先辨场景:试题还是客户咨询。
  • 易漏最易混淆的是旧框架不能直接代替本省成文法。
  • 下一步落笔前先选适用体系,再判断待遇。
详情与分享 →

→ 去这一页读正文

违反保障条件:法条口径和考试口径不一样的三处

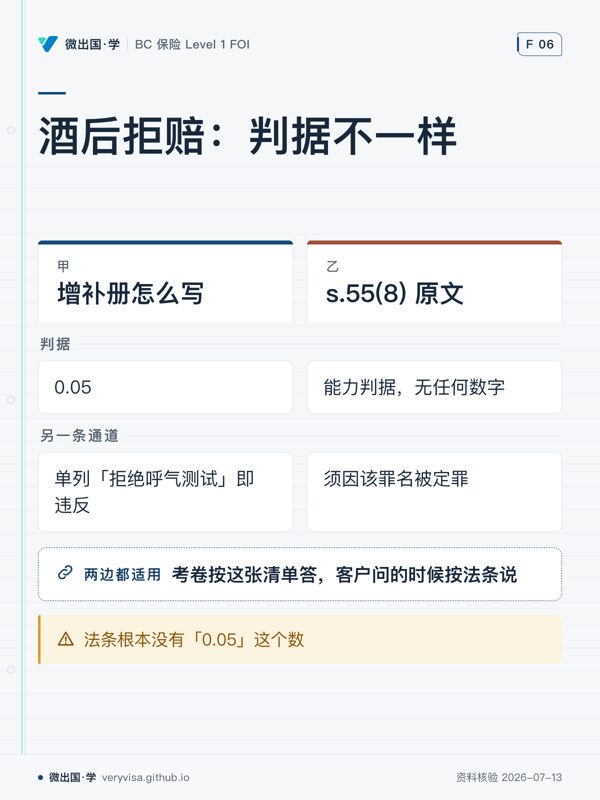
酒后拒赔:判据不一样;增补册怎么写;s.55(8) 原文;判据;0.05;能力判据,无任何数字;另一条通道;单列「拒绝呼气测试」即违反;须因该罪名被定罪;考卷按这张清单答,客户问的时候按法条说;法条根本没有「0.05」这个数
清单看数值与单列项,法条看驾驶能力与定罪。
  • 先看先横看第一行:左侧靠数值,右侧看能否正确控制车辆。
  • 易漏最易混淆的是呼气测试:清单列入不等于法条直接成立,还要留意定罪条件。
  • 下一步去练习,分别模拟考题回答和客户说明。
详情与分享 →
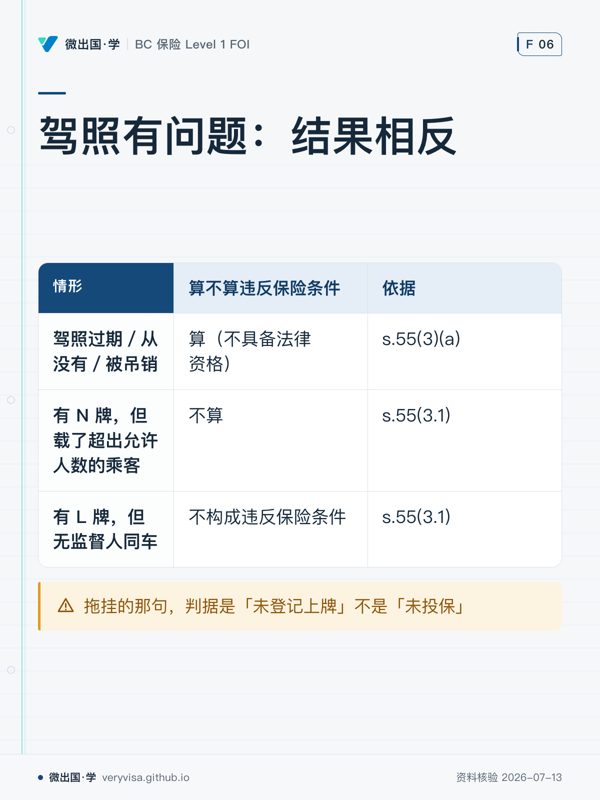
驾照有问题:结果相反;算不算违反保险条件;依据;驾照过期/从没有/被吊销;算(不具备法律资格);s.55(3)(a);有 N 牌,但载了超出允许人数的乘客;不算;s.55(3.1);有 L 牌,但无监督人同车;不构成违反保险条件;s.55(3.1);拖挂的那句,判据是「未登记上牌」不是「未投保」
资格缺失与驾照限制违规,保险结果可能相反。
  • 先看先纵看三行结论:关键是区分资格缺失与限制违规。
  • 易漏N/L 违规仍可有交通法罚单,这张表只判断保险条件。
  • 下一步去练习,遇到类似场景先判资格,再判限制。
详情与分享 →

→ 去这一页读正文

Enhanced Care:谁先掏钱,收入替代怎么算

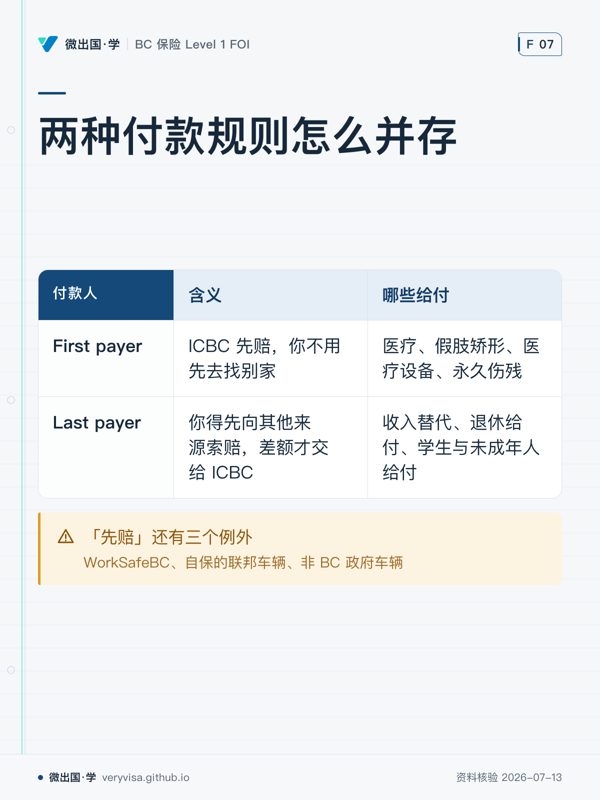
两种付款规则怎么并存;含义;哪些给付;First payer;ICBC 先赔,你不用先去找别家;医疗、假肢矫形、医疗设备、永久伤残;Last payer;你得先向其他来源索赔,差额才交给 ICBC;收入替代、退休给付、学生与未成年人给付;「先赔」还有三个例外
医疗侧先赔,收入侧后赔;三个例外会改变顺序。
  • 先看先把医疗场景和收入场景分开看,别把整套规则记成一个顺序。
  • 易漏工作中出车祸时,WorkSafeBC 与 ICBC 会同时在场;两边都要走,后者只补高出来的一截。
  • 下一步去讲解,用医疗费与工资损失各做一次判断。
详情与分享 →
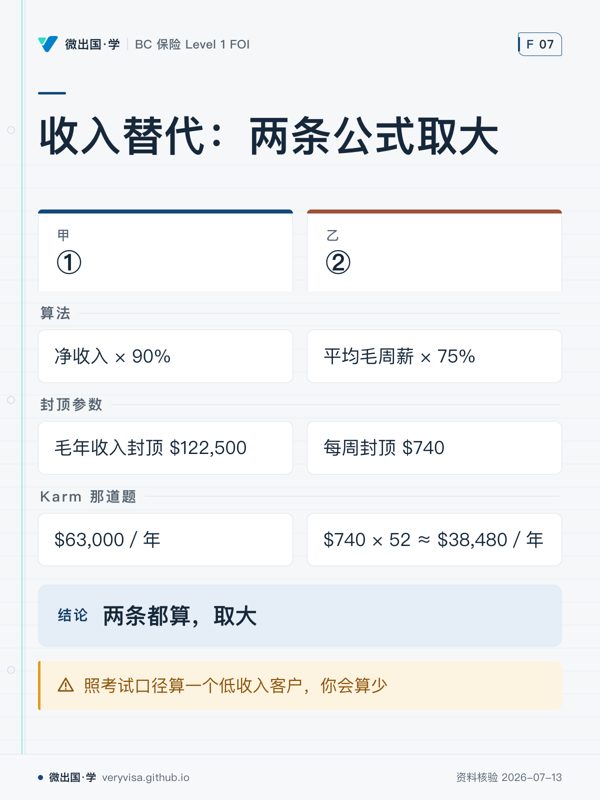
收入替代:两条公式取大;①;②;算法;净收入 × 90%;平均毛周薪 × 75%;封顶参数;毛年收入封顶 $122,500;每周封顶 $740;Karm 那道题;$63,000/年;$740 × 52 ≈ $38,480/年;两条都算,取大;照考试口径算一个低收入客户,你会算少
实务要比较两式,考场按单一算法作答。
  • 先看先看中间一行的上限,再看两种算法在示例中的差距。
  • 易漏Karm 只是一个算例;换收入水平后,较大的一式可能改变,考场与柜台口径也不同。
  • 下一步去练习,拿另一组收入资料各算一遍后再比大小。
详情与分享 →

→ 去这一页读正文

保费:里程折扣两个口径,驾驶员系数四个参数

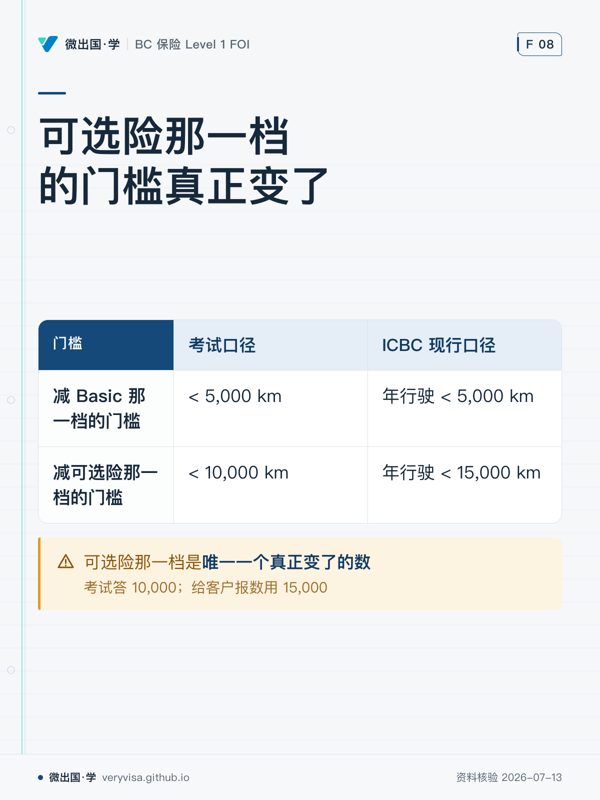
可选险那一档的门槛真正变了;考试口径;ICBC 现行口径;减 Basic 那一档的门槛;< 5,000 km;年行驶 < 5,000 km;减可选险那一档的门槛;< 10,000 km;年行驶 < 15,000 km;可选险那一档是唯一一个真正变了的数
Basic 门槛不变;可选险门槛按使用场景区分。
  • 先看先看第二行的左右差异;它决定考场与柜台用哪个门槛。
  • 易漏Basic 那一档两边相同,现行指南只是没有写百分比。
  • 下一步去练习,分别按考试场景与客户场景判断。
详情与分享 →
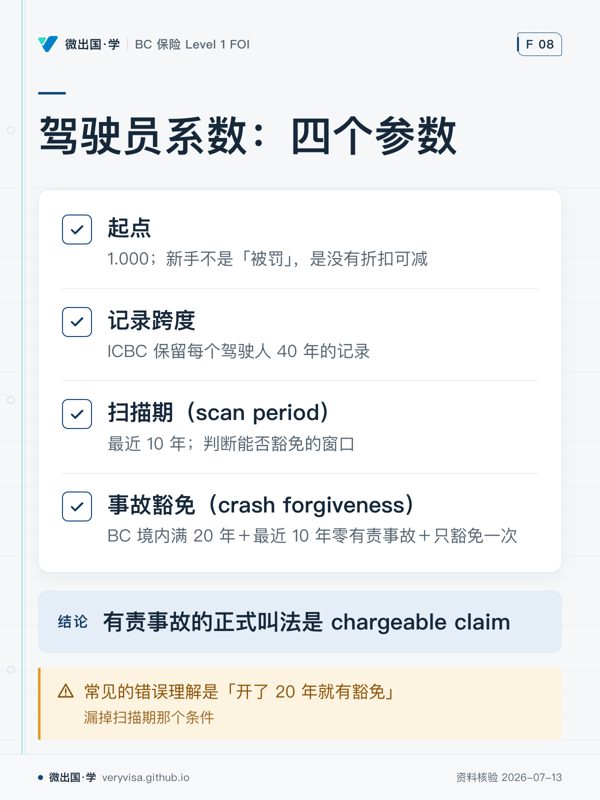
驾驶员系数:四个参数;起点;记录跨度;扫描期(scan period);事故豁免(crash forgiveness);常见的错误理解是「开了 20 年就有豁免」;有责事故的正式叫法是 chargeable claim
豁免判断要同时看驾龄、扫描窗口与一次限制。
  • 先看先看事故豁免这一项:它同时绑住驾驶年限、近期记录和次数。
  • 易漏起点只是没有折扣;不能只凭驾龄判断豁免,近年记录同样参与。
  • 下一步去练习,把四个参数分别套进新手和事故场景。
详情与分享 →

→ 去这一页读正文

理赔:期限表与理赔人的三种身份

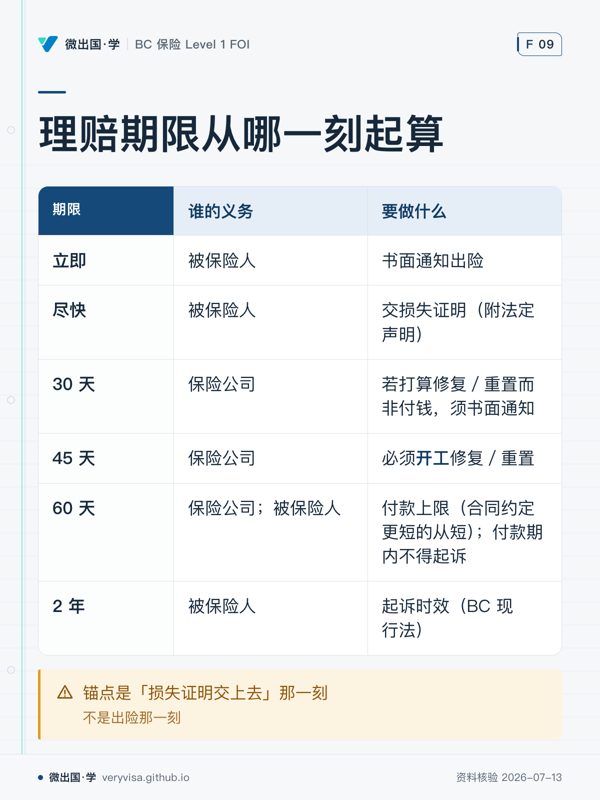
理赔期限从哪一刻起算;谁的义务;要做什么;立即;被保险人;书面通知出险;尽快;被保险人;交损失证明(附法定声明);30 天;保险公司;若打算修复/重置而非付钱,须书面通知;45 天;保险公司;必须开工修复/重置;60 天;保险公司;被保险人;付款上限(合同约定更短的从短);付款期内不得起诉;2 年;被保险人;起诉时效(BC 现行法);锚点是「损失证明交上去」那一刻
损失证明交上去才是这组期限的统一锚点。
  • 先看先找同一期限同时落到两方的那行,别把付款和起诉混成同一义务。
  • 易漏容易把付款上限误读成被保险人的动作;同一期限里其实分属两方。
  • 下一步去练习,按「期限—义务人—动作」逐行自测。
详情与分享 →
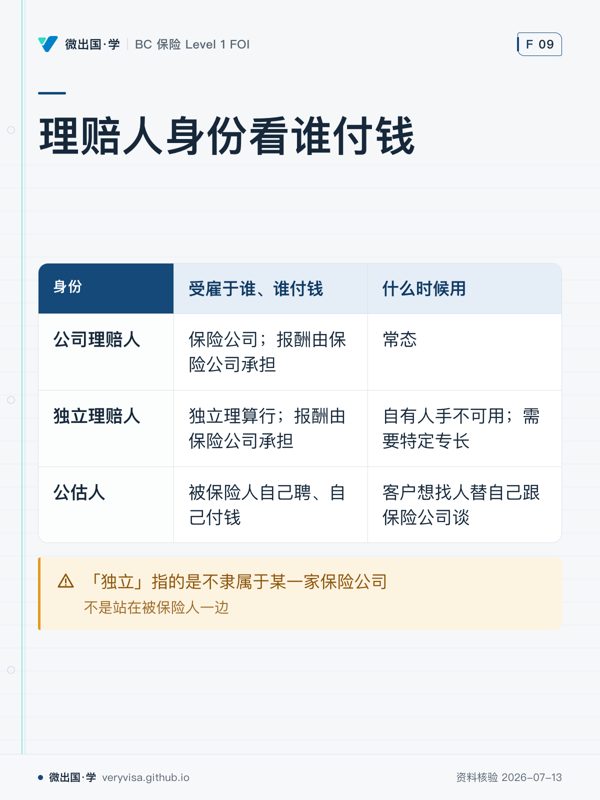
理赔人身份看谁付钱;受雇于谁、谁付钱;什么时候用;公司理赔人;保险公司;报酬由保险公司承担;常态;独立理赔人;独立理算行;报酬由保险公司承担;自有人手不可用;需要特定专长;公估人;被保险人自己聘、自己付钱;客户想找人替自己跟保险公司谈;「独立」指的是不隶属于某一家保险公司
被保险人自己聘公估人,费用自理。
  • 先看先从付款关系入手,再看每类人出现的场景。
  • 易漏公估人是行业里真实存在的第三种,但考试口径没把它当已知事实考。
  • 下一步去模考,遇到「独立」先追谁委托、谁承担报酬。
详情与分享 →

→ 去这一页读正文

共保首页警示与 CGL 的四格

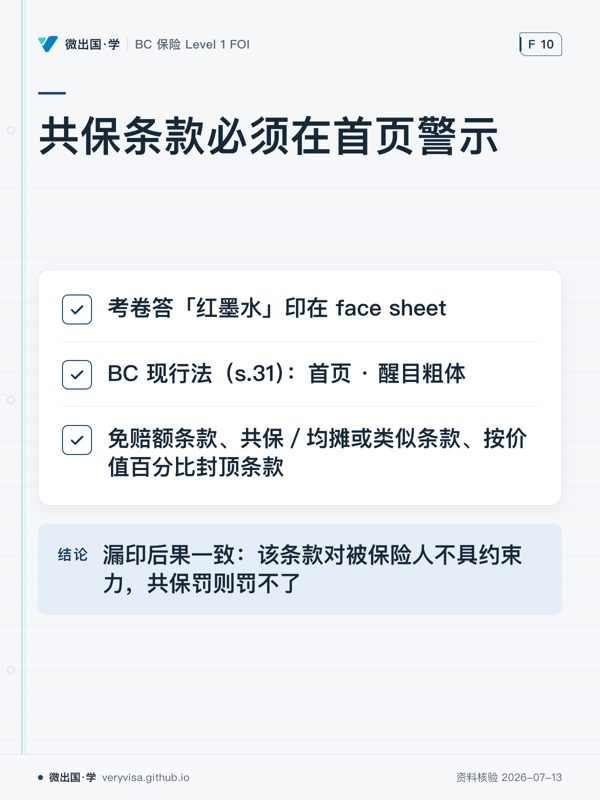
共保条款必须在首页警示;考卷答「红墨水」印在 face sheet;BC 现行法(s.31):首页 · 醒目粗体;免赔额条款、共保/均摊或类似条款、按价值百分比封顶条款;漏印后果一致:该条款对被保险人不具约束力,共保罚则罚不了
形式描述不同,漏印后果一致
  • 先看先分考场与柜台两个场景,形式要求别混用。
  • 易漏真正要盯的是首页有没有那句话,它决定罚则能否落地。
  • 下一步去练习,分别用考试口径和现行法判断一道题。
详情与分享 →
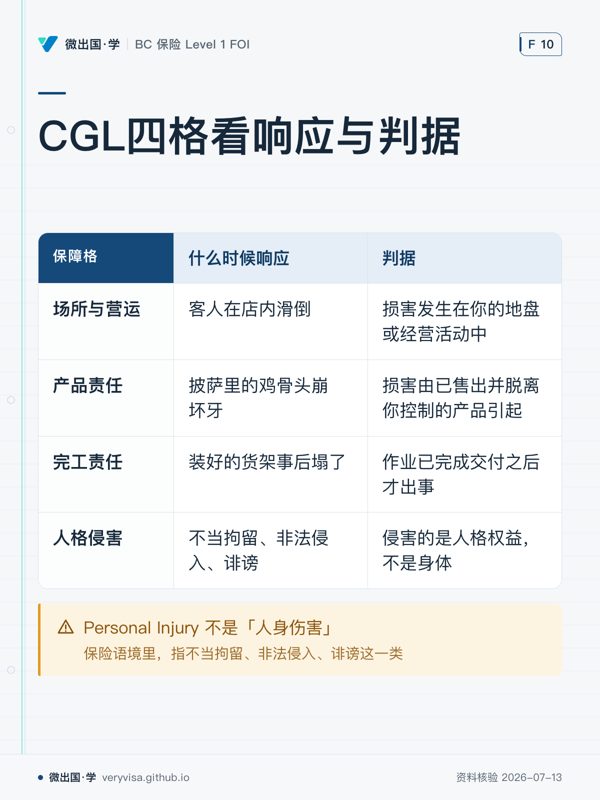
CGL四格看响应与判据;什么时候响应;判据;场所与营运;客人在店内滑倒;损害发生在你的地盘或经营活动中;产品责任;披萨里的鸡骨头崩坏牙;损害由已售出并脱离你控制的产品引起;完工责任;装好的货架事后塌了;作业已完成交付之后才出事;人格侵害;不当拘留、非法侵入、诽谤;侵害的是人格权益,不是身体;Personal Injury 不是「人身伤害」
人格侵害看人格权益,不是身体伤害
  • 先看先用右列识别责任场景,再用左列例子校验。
  • 易漏展示椅塌了摔断髋骨,是身体伤害,走场所责任。
  • 下一步去练习,先按情境归类,再核对术语含义。
详情与分享 →

→ 去这一页读正文

谁能把赔款减下去,损失证明搞砸了还有没有救

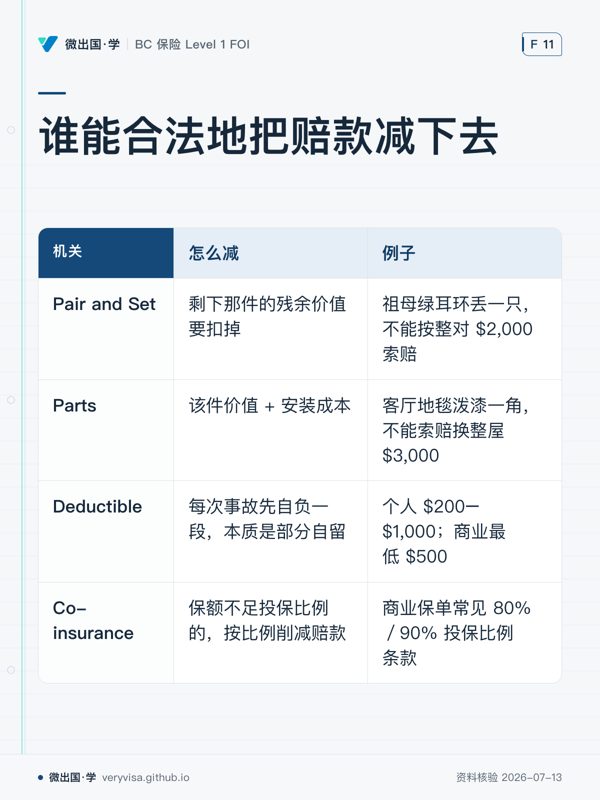
谁能合法地把赔款减下去;怎么减;例子;Pair and Set;剩下那件的残余价值要扣掉;祖母绿耳环丢一只,不能按整对 $2,000 索赔;Parts;该件价值 + 安装成本;客厅地毯泼漆一角,不能索赔换整屋 $3,000;Deductible;每次事故先自负一段,本质是部分自留;个人 $200–$1,000;商业最低 $500;Co-insurance;保额不足投保比例的,按比例削减赔款;商业保单常见 80%/90% 投保比例条款
四个表内机关的减法不同,不能只凭损失金额判断。
  • 先看先看「怎么减」一栏;四行真正不同的是赔款被削减的方式。
  • 易漏正文开头还列「按价值百分比封顶」;下表四行没有展开这一机关。
  • 下一步去练习,看到例子先判断减赔机关,再选对应做法。
详情与分享 →
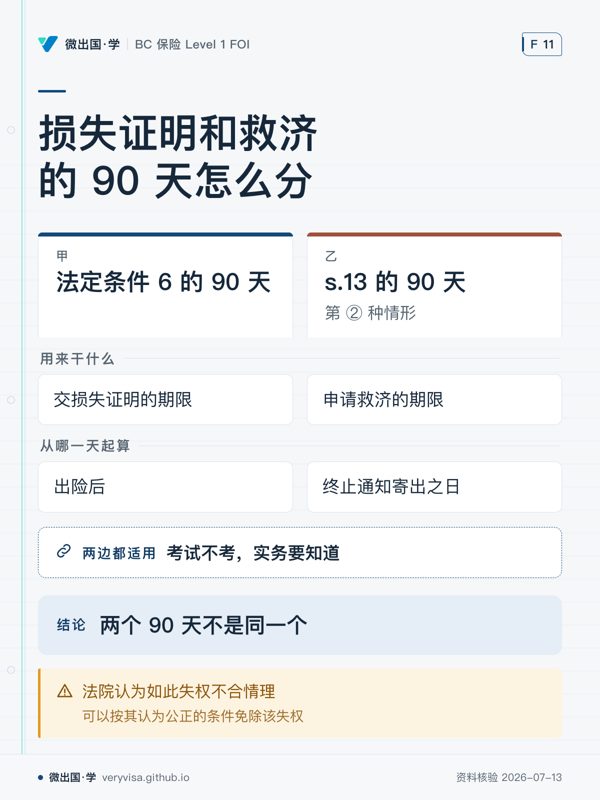
损失证明和救济的 90 天怎么分;法定条件 6 的 90 天;s.13 的 90 天;用来干什么;交损失证明的期限;申请救济的期限;从哪一天起算;出险后;终止通知寄出之日;考试不考,实务要知道;两个 90 天不是同一个;法院认为如此失权不合情理
一个管交损失证明,一个管申请免除失权
  • 先看先比用途,再比起点;两栏看起来同长,法律动作完全不同。
  • 易漏法院救济的时限只针对通知未收到的那种情形,不是所有失权救济都同一起点。
  • 下一步去练习,先判断题目是在交证明还是在申请救济。
详情与分享 →

→ 去这一页读正文

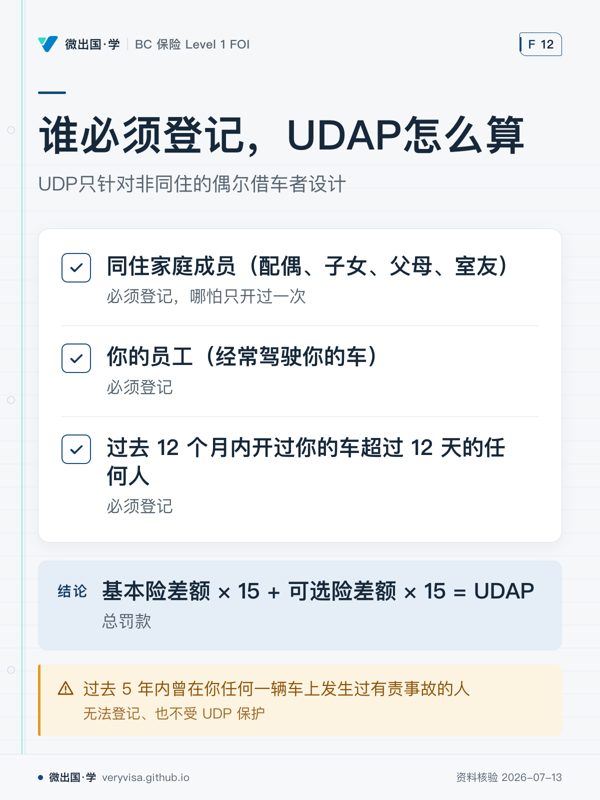
UDP 与 UDAP:谁必须登记,罚款怎么算

谁必须登记,UDAP怎么算;UDP只针对非同住的偶尔借车者设计;同住家庭成员(配偶、子女、父母、室友);你的员工(经常驾驶你的车);过去 12 个月内开过你的车超过 12 天的任何人;基本险差额 × 15 + 可选险差额 × 15 = UDAP;过去 5 年内曾在你任何一辆车上发生过有责事故的人
该登记的人未登记,UDP不保护
  • 先看先区分哪些驾驶人要登记,再看事故后怎样计费。
  • 易漏保费差额为零时,UDAP = $0,无需缴纳任何罚款。
  • 下一步去练习,先判人员关系,再代入保费差额。
详情与分享 →
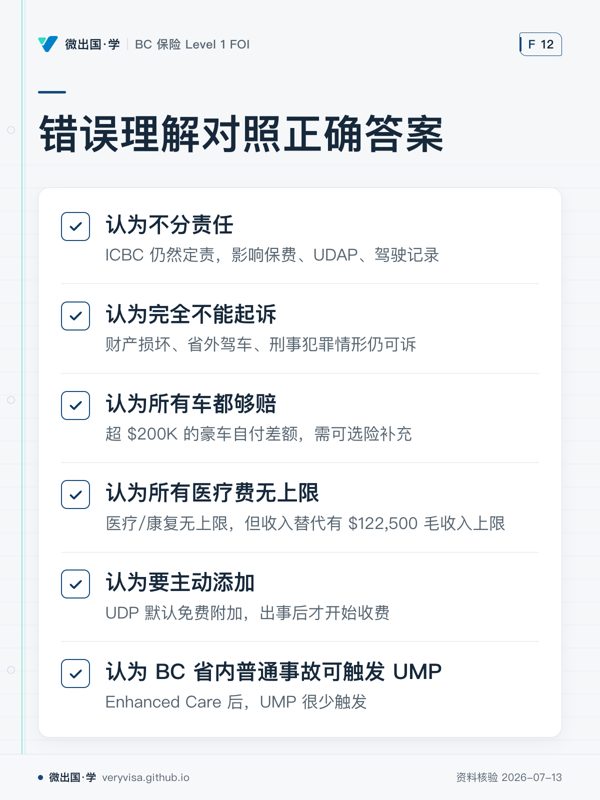
错误理解对照正确答案;认为不分责任;认为完全不能起诉;认为所有车都够赔;认为所有医疗费无上限;认为要主动添加;认为 BC 省内普通事故可触发 UMP
ICBC仍然定责,「No-Fault」不等于不分责任
  • 先看第一条先纠正责任认定;其余误解要逐条拆开。
  • 易漏起诉、车损、医疗、UDP、UMP 各有自己的适用条件,不能互换。
  • 下一步去模考,看到绝对化说法先找对应限制条件。
详情与分享 →

→ 去这一页读正文

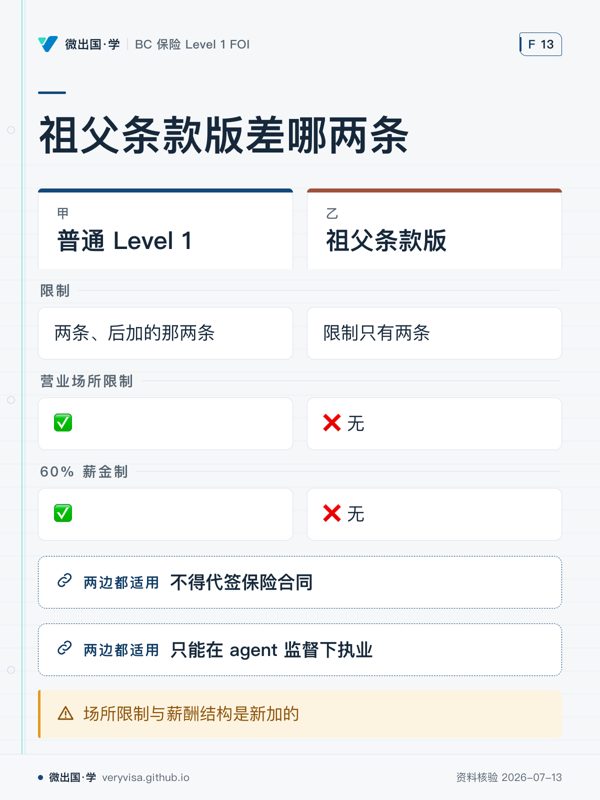
牌照边界:祖父条款差哪两条,数字先看单位

祖父条款版差哪两条;普通 Level 1;祖父条款版;限制;两条、后加的那两条;限制只有两条;营业场所限制;✅;❌ 无;60% 薪金制;✅;❌ 无;不得代签保险合同;只能在 agent 监督下执业;场所限制与薪酬结构是新加的
祖父条款版没有场所限制与60%薪金制
  • 先看先看两条差异行;共同约束在两栏都存在。
  • 易漏祖父条款指规则变严之前已持牌的人不受新增限制约束。
  • 下一步去练习,把新增限制和原有约束分开判断。
详情与分享 →
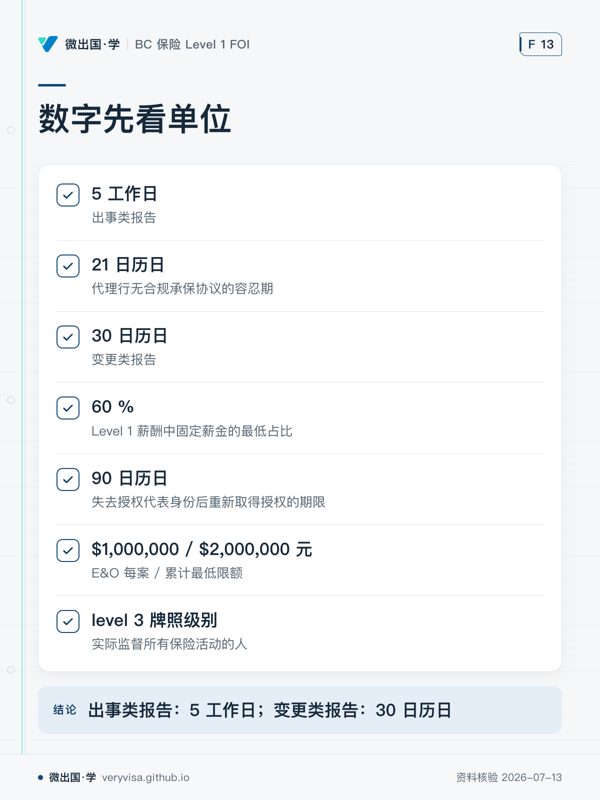
数字先看单位;5 工作日;21 日历日;30 日历日;60 %;90 日历日;$1,000,000 / $2,000,000 元;level 3 牌照级别;出事类报告:5 工作日;变更类报告:30 日历日
出事类报告用工作日,变更类报告用日历日
  • 先看第一眼先认单位,别只盯数值大小。
  • 易漏E&O 那组金额说的是最低限额,不是通知期限。
  • 下一步去练习,答题时先报单位,再说对应事项。
详情与分享 →

→ 去这一页读正文

MGA 一词两义,以及 BC 为什么没有这张牌

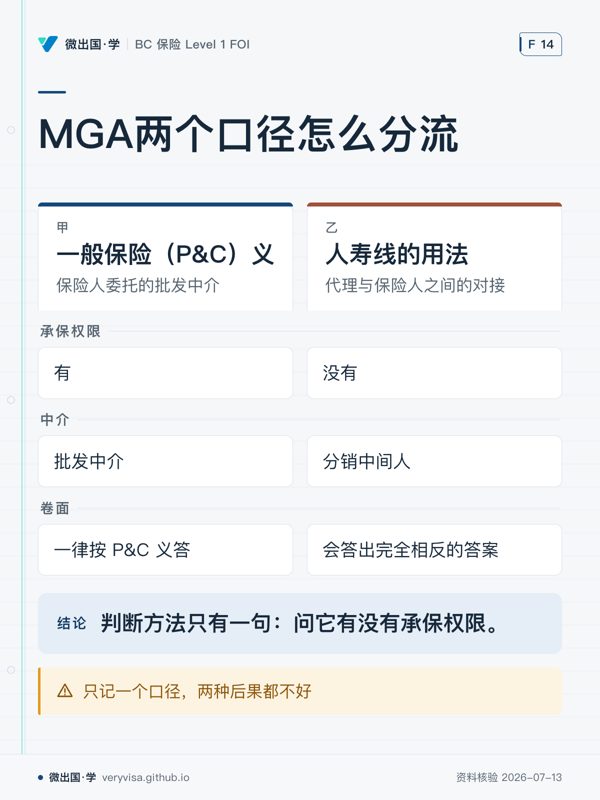
MGA两个口径怎么分流;一般保险(P&C)义;人寿线的用法;承保权限;有;没有;中介;批发中介;分销中间人;卷面;一律按 P&C 义答;会答出完全相反的答案;判断方法只有一句:问它有没有承保权限。;只记一个口径,两种后果都不好
有承保权限是P&C义;没有是人寿侧用法
  • 先看先抓唯一分界,再看两种行业用法各自落在哪边。
  • 易漏行业沟通时,对面说的 MGA 可能不是卷面那个意思。
  • 下一步去练习,先识别语境,再选对应口径。
详情与分享 →
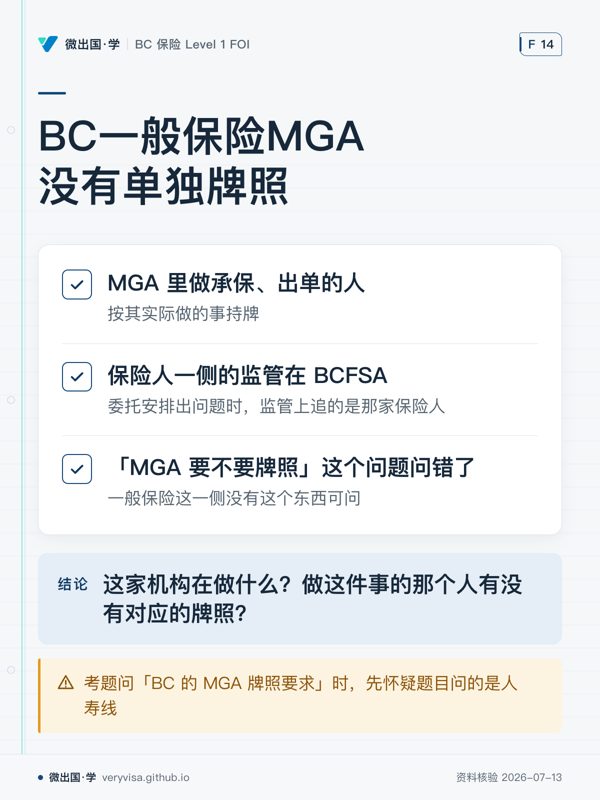
BC一般保险MGA没有单独牌照;MGA 里做承保、出单的人;保险人一侧的监管在 BCFSA;「MGA 要不要牌照」这个问题问错了;这家机构在做什么?做这件事的那个人有没有对应的牌照?;考题问「BC 的 MGA 牌照要求」时,先怀疑题目问的是人寿线
看实际做的事,再看有没有对应的牌照
  • 先看先把机构监管和个人持牌拆开看,别混成一个问题。
  • 易漏受雇于 MGA 还是零售经纪行,与牌照规则无关。
  • 下一步去练习,先问行为,再核对执行者的资格。
详情与分享 →

→ 去这一页读正文

你和客户之间还站着谁,各自受谁管

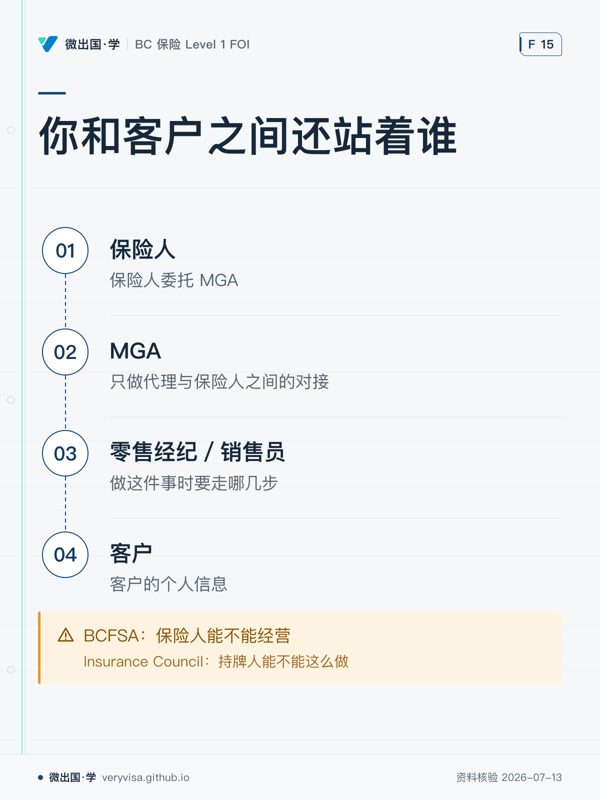
你和客户之间还站着谁;保险人;MGA;零售经纪/销售员;客户;BCFSA:保险人能不能经营
保险人一侧与持牌人一侧由不同机构监管。
  • 先看先沿箭头读角色位置,再看右上的两种监管对象。
  • 易漏MGA 在不同业务线里的含义并不固定;这条链主要交代参与者与监管范围。
  • 下一步去讲解,带着「谁被谁管」再读后面的三条边界。
详情与分享 →
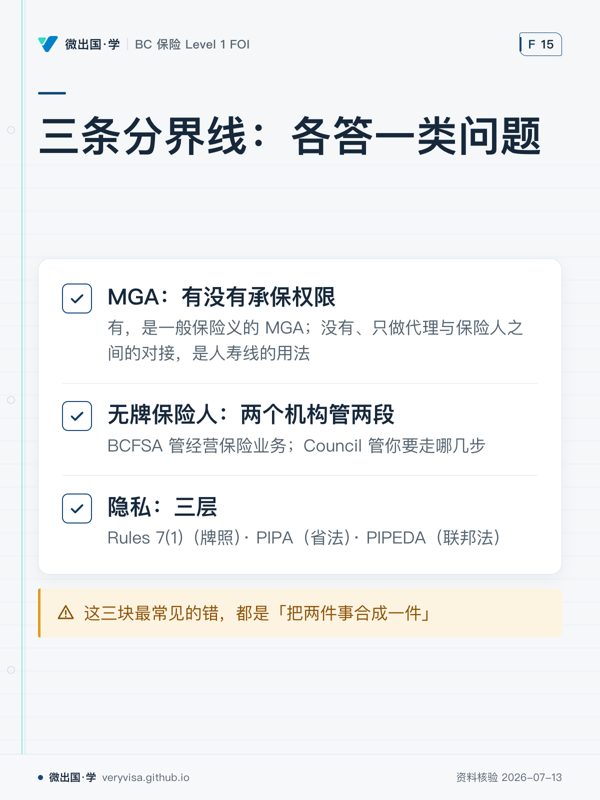
三条分界线:各答一类问题;MGA:有没有承保权限;无牌保险人:两个机构管两段;隐私:三层;这三块最常见的错,都是「把两件事合成一件」
三条线分别判断权限、监管分工与隐私层次。
  • 先看先逐条看分界到底区分哪类问题,别从机构名称开始背。
  • 易漏无牌并不自动等于非法;MGA 也不能只按一个固定含义理解。
  • 下一步去练习,把每个场景先归到对应边界再作答。
详情与分享 →

→ 去这一页读正文

隐私三层各管谁,PIPA 与 PIPEDA 怎么分

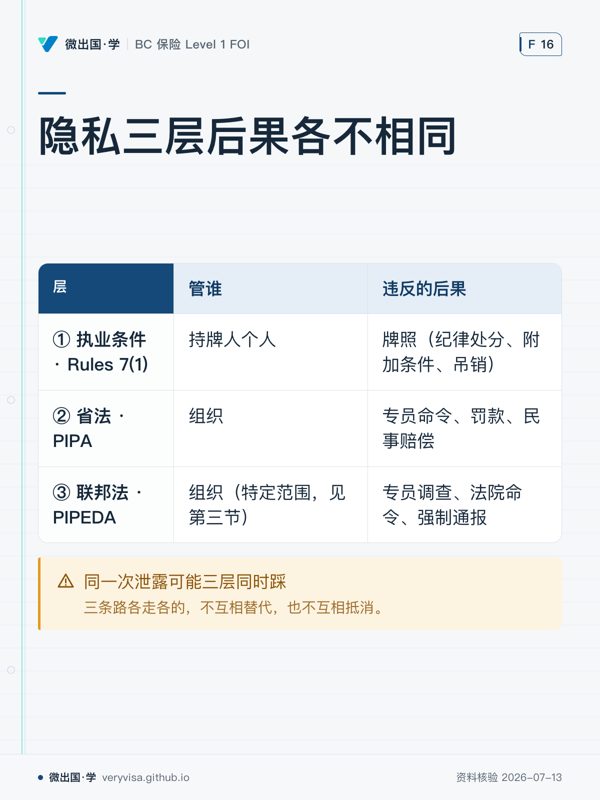
隐私三层后果各不相同;管谁;违反的后果;① 执业条件 · Rules 7(1);持牌人个人;牌照(纪律处分、附加条件、吊销);② 省法 · PIPA;组织;专员命令、罚款、民事赔偿;③ 联邦法 · PIPEDA;组织(特定范围,见第三节);专员调查、法院命令、强制通报;同一次泄露可能三层同时踩
一次泄露可能同时引发牌照和法律后果。
  • 先看先横看后果这一列,分清个人执业与组织责任不是一回事。
  • 易漏同一事件可同时进入多套处理路径,任何一条都不会自动替代其他路径。
  • 下一步去知识卡,用一个泄露场景逐层判断会落到哪里。
详情与分享 →
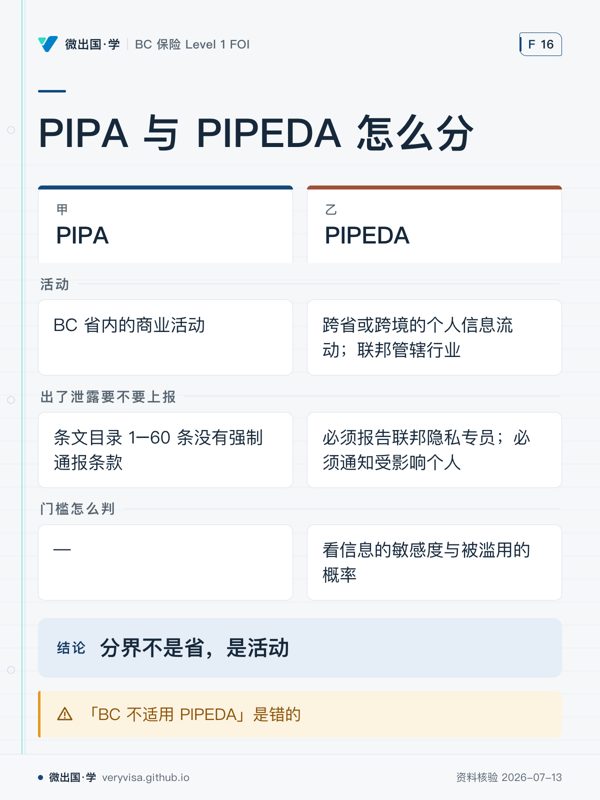
PIPA 与 PIPEDA 怎么分;PIPA;PIPEDA;活动;BC 省内的商业活动;跨省或跨境的个人信息流动;联邦管辖行业;出了泄露要不要上报;条文目录 1–60 条没有强制通报条款;必须报告联邦隐私专员;必须通知受影响个人;门槛怎么判;—;看信息的敏感度与被滥用的概率;分界不是省,是活动;「BC 不适用 PIPEDA」是错的
适用法看活动,而不是只看地点标签。
  • 先看先看活动范围这一行,适用哪部法先由信息流动方式决定。
  • 易漏信息留在 BC 并不能排除所有联邦情形,联邦管辖行业还有单独入口。
  • 下一步去练习,先判活动范围,再回答通报问题。
详情与分享 →

→ 去这一页读正文

无牌保险人:三层规则与逐笔四步

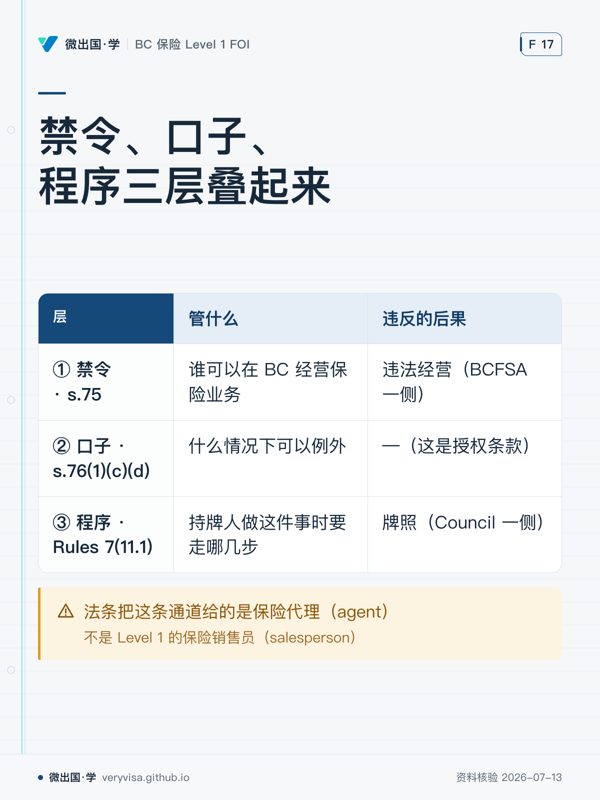
禁令、口子、程序三层叠起来;管什么;违反的后果;① 禁令 · s.75;谁可以在 BC 经营保险业务;违法经营(BCFSA 一侧);② 口子 · s.76(1)(c)(d);什么情况下可以例外;—(这是授权条款);③ 程序 · Rules 7(11.1);持牌人做这件事时要走哪几步;牌照(Council 一侧);法条把这条通道给的是保险代理(agent)
这套规则是禁令、例外授权与执业程序叠加。
  • 先看先按三行看规则性质,再对照右栏判断后果落在哪一侧。
  • 易漏法条授权对象与 Level 1 销售员不是同一主体,参与还要看代理行授权。
  • 下一步去讲解,带着「谁有通道」重读逐笔程序。
详情与分享 →
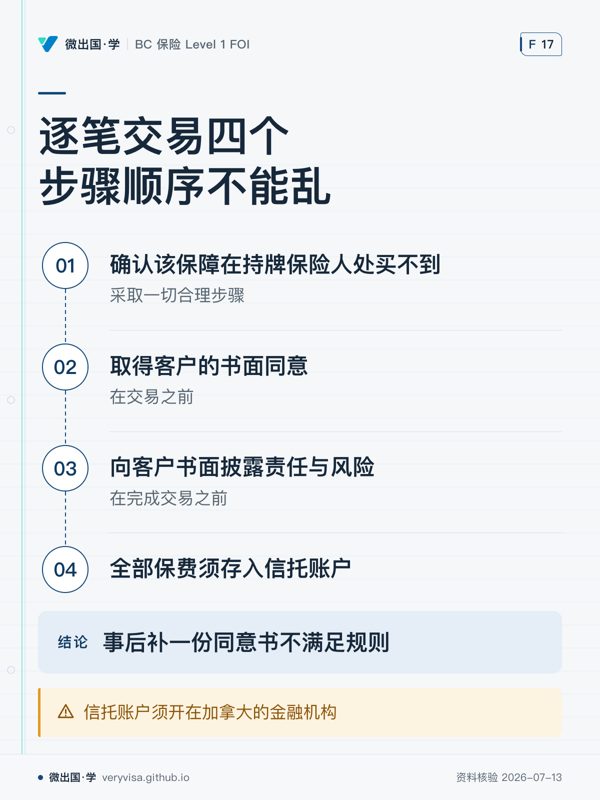
逐笔交易四个步骤顺序不能乱;确认该保障在持牌保险人处买不到;取得客户的书面同意;向客户书面披露责任与风险;全部保费须存入信托账户;事后补一份同意书不满足规则;信托账户须开在加拿大的金融机构
这条程序先确认渠道,再取得同意并披露,最后处理保费。
  • 先看先看中间两步的时间点,最容易把前后次序写反。
  • 易漏另一个常见干扰项是保费税:由客户自行承担,不是代理行代缴。
  • 下一步去练习,用时间点重排整条交易路径。
详情与分享 →

→ 去这一页读正文

事实层怎么用:不联网、90 天、先对更正台账

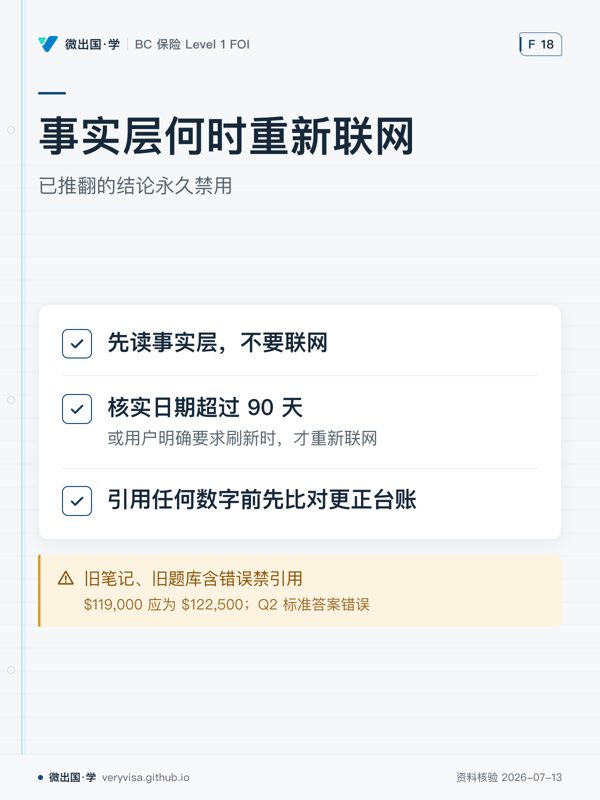
事实层何时重新联网;已推翻的结论永久禁用;先读事实层,不要联网;核实日期超过 90 天;引用任何数字前先比对更正台账;旧笔记、旧题库含错误禁引用
过期或明确刷新才联网,数字还要先对台账。
  • 先看先看重新联网的触发点,核实日期不是长期有效。
  • 易漏禁引用的不只旧值,旧题库的标准答案也有错误。
  • 下一步去知识卡查数字台账,再到讲解确认核实日期。
详情与分享 →
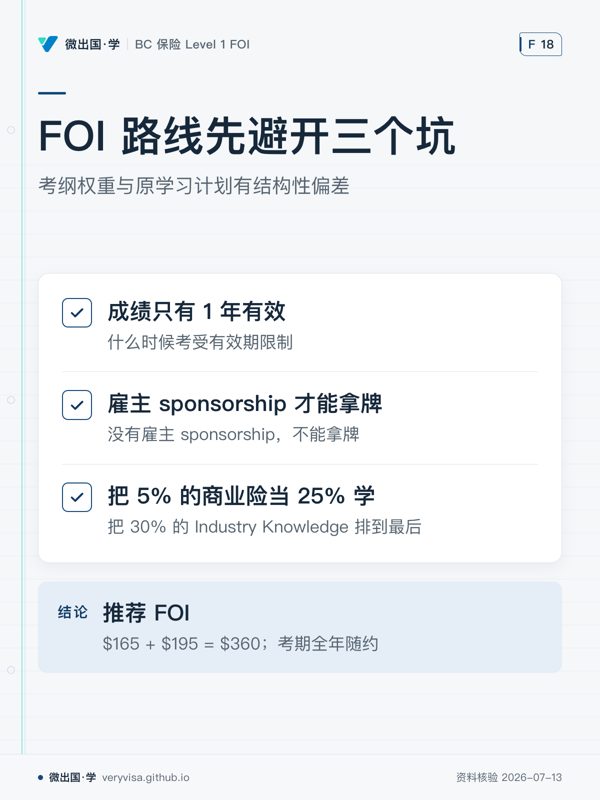
FOI 路线先避开三个坑;考纲权重与原学习计划有结构性偏差;成绩只有 1 年有效;雇主 sponsorship 才能拿牌;把 5% 的商业险当 25% 学;推荐 FOI
路线选 FOI 后,仍要处理成绩时限和雇主条件。
  • 先看先看学习计划那项,它和考纲权重有结构性偏差。
  • 易漏FOI 是推荐路线,但拿牌还需要雇主 sponsorship;两件事不要混为一谈。
  • 下一步去路线确认拿牌条件,再到练习按考纲权重复习。
详情与分享 →

→ 去这一页读正文

FOI 这条路的钱与时限,折扣真相

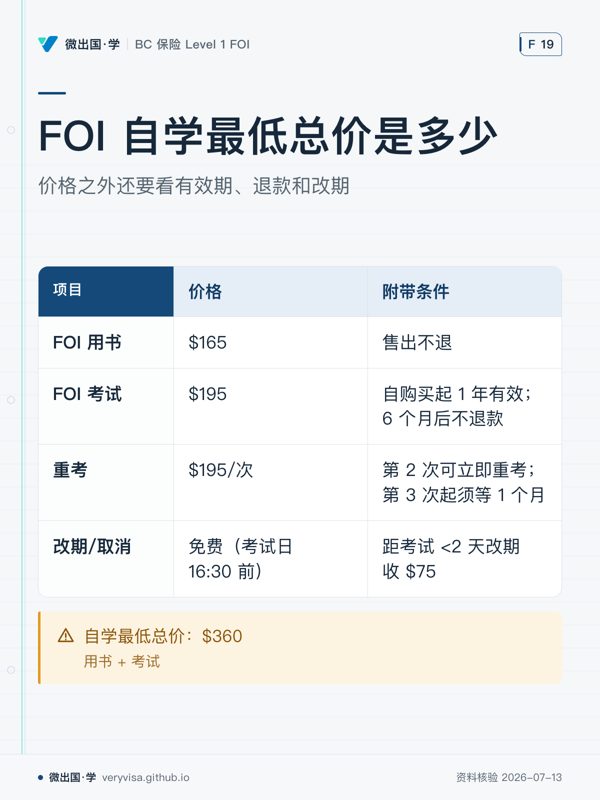
FOI 自学最低总价是多少;价格之外还要看有效期、退款和改期;价格;附带条件;FOI 用书;$165;售出不退;FOI 考试;$195;自购买起 1 年有效;6 个月后不退款;重考;$195/次;第 2 次可立即重考;第 3 次起须等 1 个月;改期/取消;免费(考试日 16:30 前);距考试 <2 天改期收 $75;自学最低总价:$360
自学最低总价只含用书和考试。
  • 先看先看重考与改期两行,两项都可能再收费。
  • 易漏考试购买后还有有效期和退款时点;改期收费另看离考试的天数。
  • 下一步去路线确认是否自学,再到进度安排报名时点。
详情与分享 →
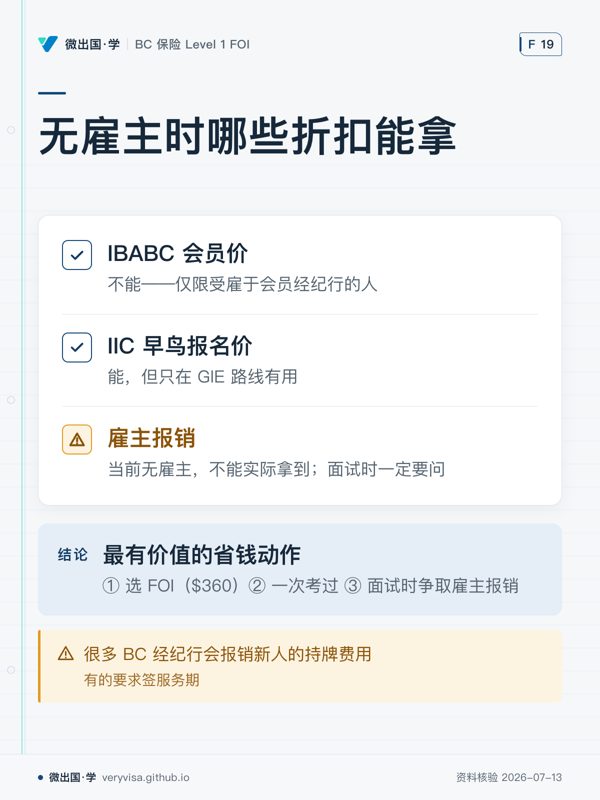
无雇主时哪些折扣能拿;IBABC 会员价;IIC 早鸟报名价;雇主报销;最有价值的省钱动作;很多 BC 经纪行会报销新人的持牌费用
当前无雇主,实际能拿到的只有 GIE 早鸟。
  • 先看先看会员价和早鸟价的适用路线,别把能拿到和适合当前路线混在一起。
  • 易漏雇主报销常见,但有的要求签服务期;当前无雇主时不能实际拿到。
  • 下一步去路线确认 FOI 与 GIE,再到讲解核对会员价条件。
详情与分享 →

→ 去这一页读正文

源分六级:哪一级能答题,哪一级不能进语料

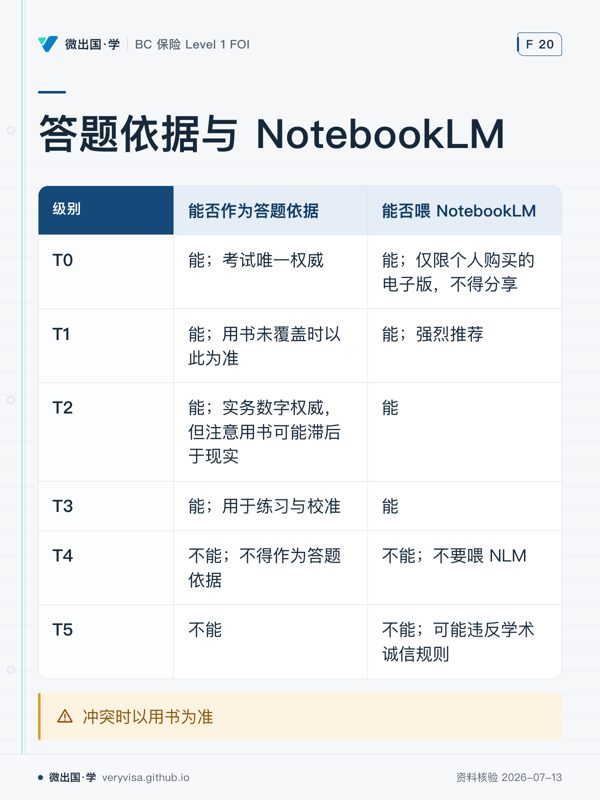
答题依据与 NotebookLM;能否作为答题依据;能否喂 NotebookLM;T0;能;考试唯一权威;能;仅限个人购买的电子版,不得分享;T1;能;用书未覆盖时以此为准;能;强烈推荐;T2;能;实务数字权威,但注意用书可能滞后于现实;能;T3;能;用于练习与校准;能;T4;不能;不得作为答题依据;不能;不要喂 NLM;T5;不能;不能;可能违反学术诚信规则;冲突时以用书为准
来源等级不同,答题与入库资格会分开判断。
  • 先看先横向对照两列,抓住引用与入库并非同一判断。
  • 易漏最容易误把官网页面都当成可引用来源;来源冲突还要按层级处理。
  • 下一步去练习,用一道题检查自己能否正确选源。
详情与分享 →
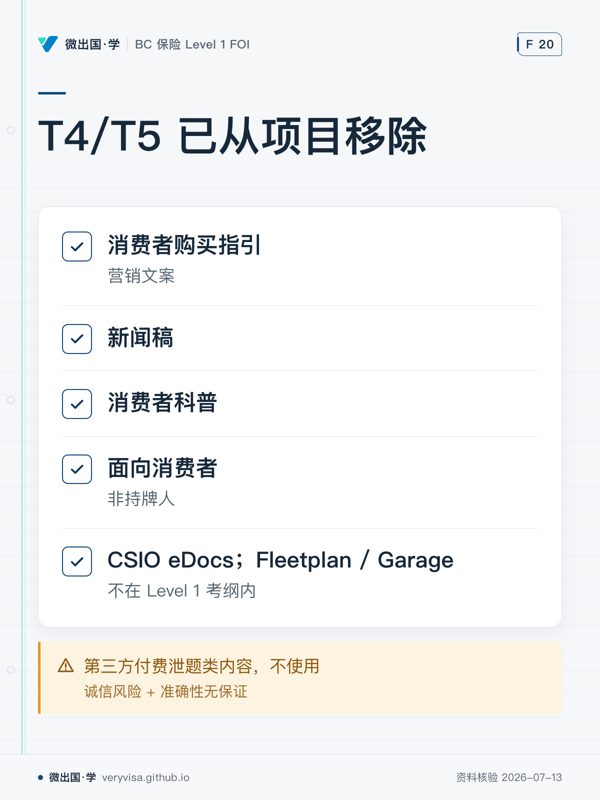
T4/T5 已从项目移除;消费者购买指引;新闻稿;消费者科普;面向消费者;CSIO eDocs;Fleetplan / Garage;第三方付费泄题类内容,不使用
被剔除的来源不宜进入答题与检索链路。
  • 先看先看各类页面为何被排除,别只凭域名判断可用性。
  • 易漏行业工具与车险商业页面也会越出本级考试范围,官方站点不等于考试来源。
  • 下一步去讲解,带着「哪些页面会污染检索」再核一遍。
详情与分享 →

→ 去这一页读正文

数字台账:旧值与现行值,ICBC 的关键数

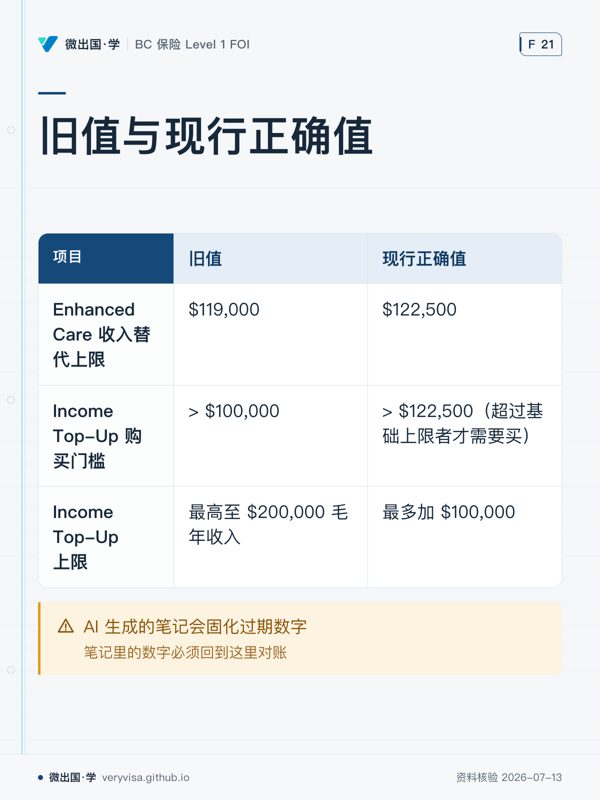
旧值与现行正确值;旧值;现行正确值;Enhanced Care 收入替代上限;$119,000;$122,500;Income Top-Up 购买门槛;> $100,000;> $122,500(超过基础上限者才需要买);Income Top-Up 上限;最高至 $200,000 毛年收入;最多加 $100,000;AI 生成的笔记会固化过期数字
三处冲突都应按台账的现行口径处理。
  • 先看先盯购买门槛这一行,它直接改变谁需要考虑加购。
  • 易漏旧笔记里的数不能直接沿用;金额要回台账核对更新时间与版本。
  • 下一步去知识卡,拿手头笔记逐项做一次数字核对。
详情与分享 →
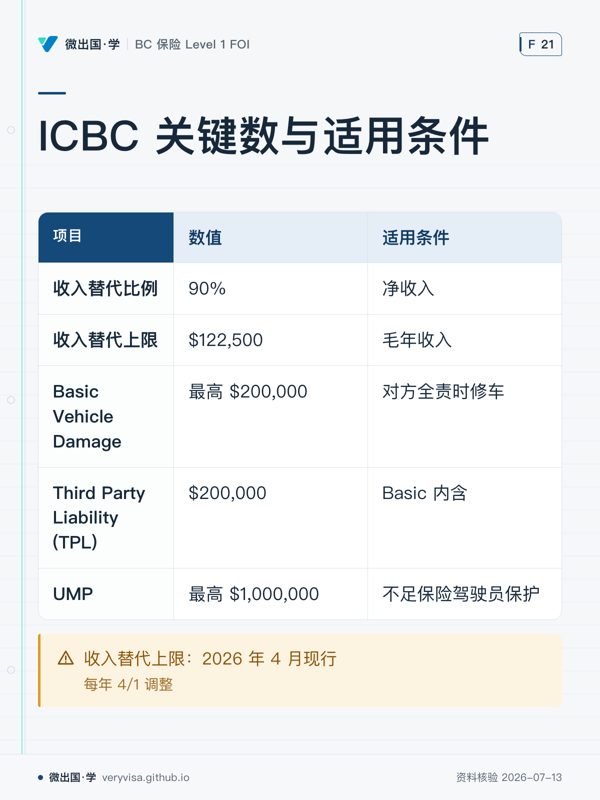
ICBC 关键数与适用条件;数值;适用条件;收入替代比例;90%;净收入;收入替代上限;$122,500;毛年收入;Basic Vehicle Damage;最高 $200,000;对方全责时修车;Third Party Liability (TPL);$200,000;Basic 内含;UMP;最高 $1,000,000;不足保险驾驶员保护;收入替代上限:2026 年 4 月现行
同样的金额可能对应不同保障,要连条件一起看。
  • 先看先找两个同额的责任类项目,再看它们各自对应什么场景。
  • 易漏收入项和车辆损失项不是同一口径;金额旁的适用场景不能互换。
  • 下一步去练习,把每个金额反向问成「它对应哪种保障」。
详情与分享 →

→ 去这一页读正文

自测一:三个监管者与 PACICC 的 BC 分叉

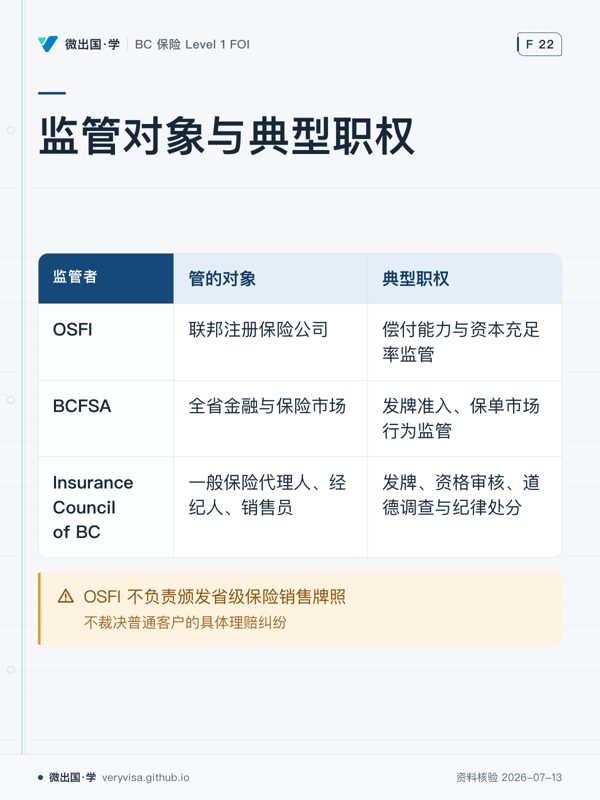
监管对象与典型职权;管的对象;典型职权;OSFI;联邦注册保险公司;偿付能力与资本充足率监管;BCFSA;全省金融与保险市场;发牌准入、保单市场行为监管;Insurance Council of BC;一般保险代理人、经纪人、销售员;发牌、资格审核、道德调查与纪律处分;OSFI 不负责颁发省级保险销售牌照
判断监管归属,要同时看对象和具体职权。
  • 先看先按「管谁」定位,再读右栏,能最快排除职权混淆。
  • 易漏联邦层面的机构并不包办省内销售牌照与个案理赔;层级不同,职责也不同。
  • 下一步去练习,专做「给情境选机构」这类题。
详情与分享 →
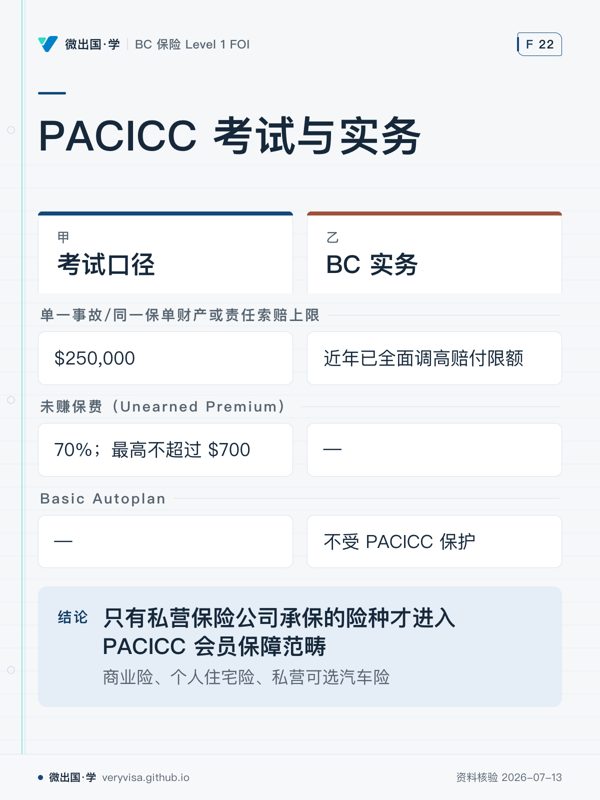
PACICC 考试与实务;考试口径;BC 实务;单一事故/同一保单财产或责任索赔上限;$250,000;近年已全面调高赔付限额;未赚保费(Unearned Premium);70%;最高不超过 $700;—;Basic Autoplan;—;不受 PACICC 保护;只有私营保险公司承保的险种才进入 PACICC 会员保障范畴
考试数字与 BC 险种分流要分开使用。
  • 先看先看哪几行只有一侧有值;这正是考试记忆与省内实务不能硬套的地方。
  • 易漏正文没有给出现行未赚保费退款数字,也没有给出考试对 Basic Autoplan 的单独规则。
  • 下一步去讲解,带着「这条规则对应考试还是客户实务」再核对。
详情与分享 →

→ 去这一页读正文

自测二:三处口径错位与火险三道天花板

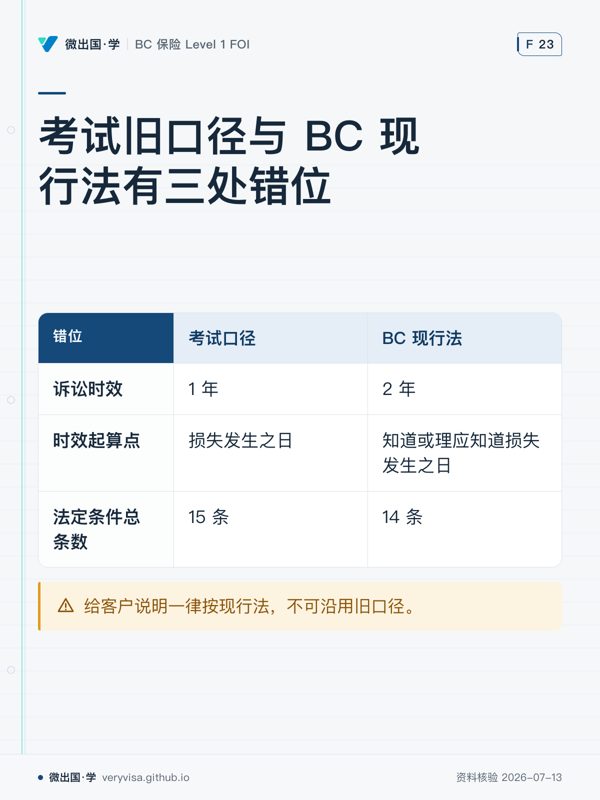
考试旧口径与 BC 现行法有三处错位;考试口径;BC 现行法;诉讼时效;1 年;2 年;时效起算点;损失发生之日;知道或理应知道损失发生之日;法定条件总条数;15 条;14 条;给客户说明一律按现行法,不可沿用旧口径。
测验答法与对外说明要分开:后者只认现行法。
  • 先看横向读两栏,逐行找变化。
  • 易漏最容易混的是起点与期限,不只是数值。
  • 下一步真实场景先核省内有效规则。
详情与分享 →
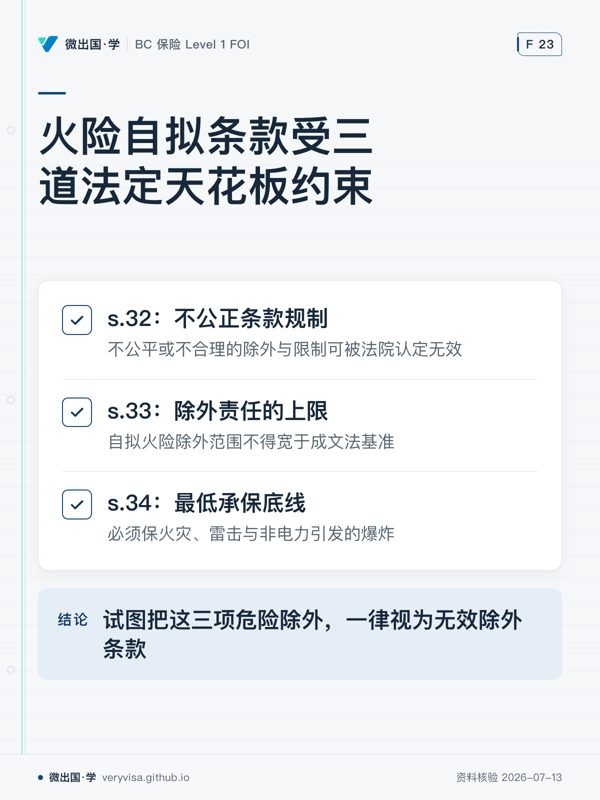
火险自拟条款受三道法定天花板约束;s.32:不公正条款规制;s.33:除外责任的上限;s.34:最低承保底线;试图把这三项危险除外,一律视为无效除外条款
自拟保单不能突破这三层强制边界。
  • 先看按三个法条分层定位争点。
  • 易漏别把约定范围当成没有边界。
  • 下一步最后判断争议约定还能否生效。
详情与分享 →

→ 去这一页读正文

自测三:四条学历通道与 Binder 的两义

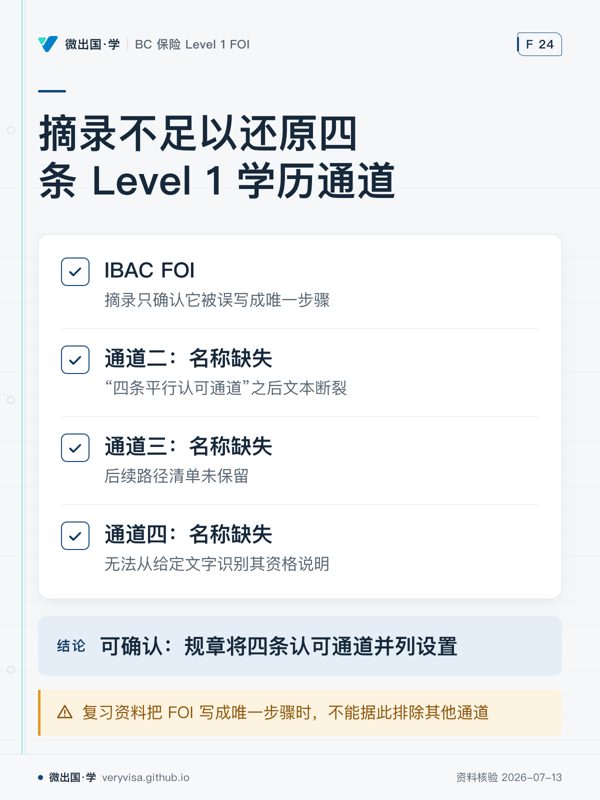
摘录不足以还原四条 Level 1 学历通道;IBAC FOI;通道二:名称缺失;通道三:名称缺失;通道四:名称缺失;可确认:规章将四条认可通道并列设置;复习资料把 FOI 写成唯一步骤时,不能据此排除其他通道
并列关系可确定,完整清单不能由当前摘录恢复。
  • 先看先区分已知信息和缺失信息。
  • 易漏别把断裂文本补成猜测。
  • 下一步补齐原段后再替换占位项。
详情与分享 →
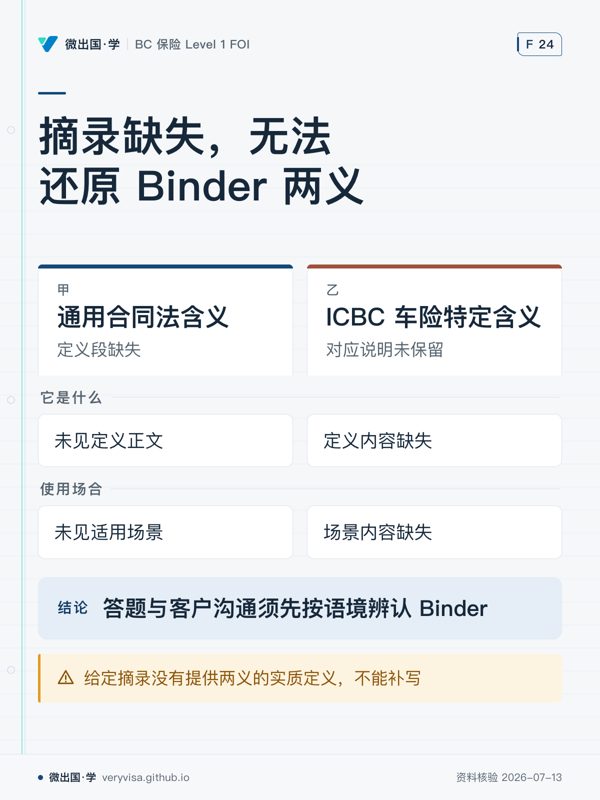
摘录缺失,无法还原 Binder 两义;通用合同法含义;ICBC 车险特定含义;它是什么;未见定义正文;定义内容缺失;使用场合;未见适用场景;场景内容缺失;答题与客户沟通须先按语境辨认 Binder;给定摘录没有提供两义的实质定义,不能补写
目前只能保留比较框架,不能填入定义细节。
  • 先看先看两栏是否都有可靠依据。
  • 易漏本段的问题不是难记,而是信息断裂。
  • 下一步补齐对应摘录后再做正式对照。
详情与分享 →

→ 去这一页读正文

自测四:举证责任反转与委付要谁同意

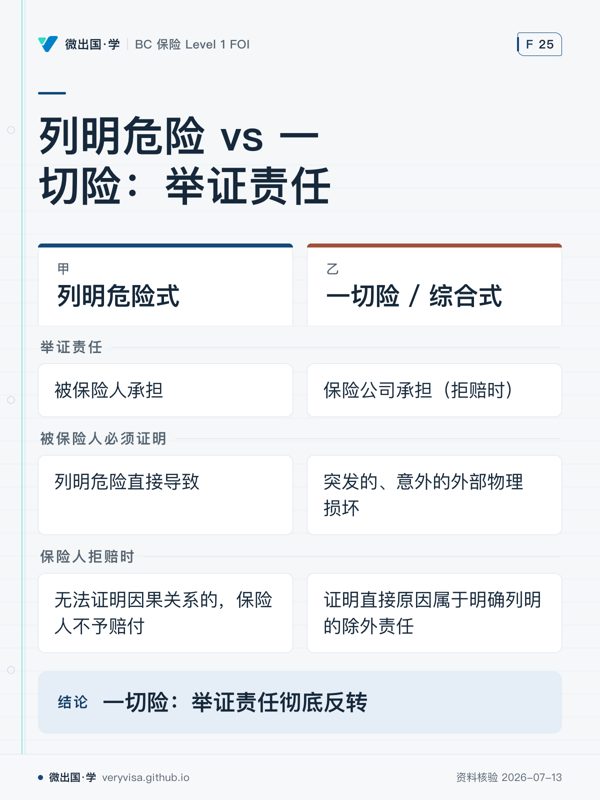
列明危险 vs 一切险:举证责任;列明危险式;一切险 / 综合式;举证责任;被保险人承担;保险公司承担(拒赔时);被保险人必须证明;列明危险直接导致;突发的、意外的外部物理损坏;保险人拒赔时;无法证明因果关系的,保险人不予赔付;证明直接原因属于明确列明的除外责任;一切险:举证责任彻底反转
列明危险由被保险人举证,一切险拒赔由保险公司举证。
  • 先看先对照第一行的承担方,位置一换,后两行就好读。
  • 易漏综合式仍有起始证明要求;反转发生在保险公司主张除外时。
  • 下一步去练习,把损失事实与除外原因分别放到对应一方。
详情与分享 →
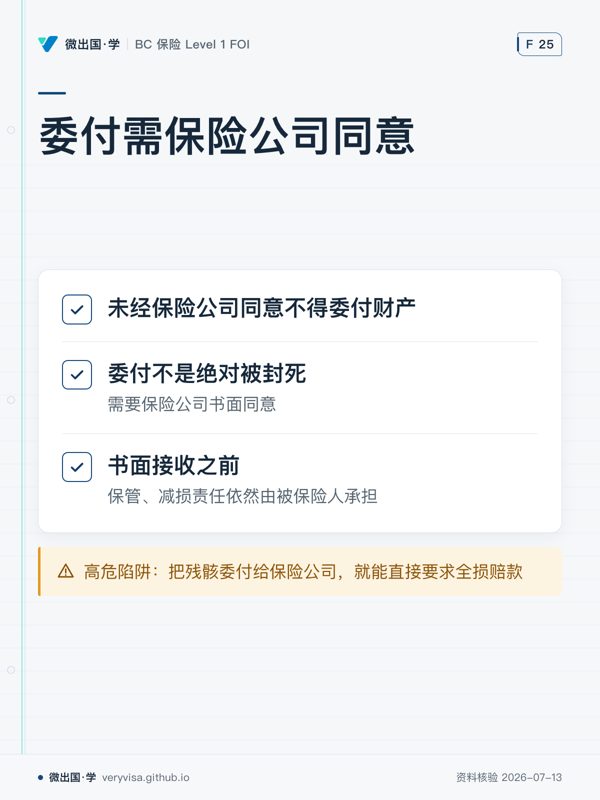
委付需保险公司同意;未经保险公司同意不得委付财产;委付不是绝对被封死;书面接收之前;高危陷阱:把残骸委付给保险公司,就能直接要求全损赔款
委付要有书面同意,接收前责任仍在被保险人。
  • 先看先看同意方式,再看残骸交接前谁还负担责任。
  • 易漏能谈推定全损,不等于客户可单方面把财产交出去。
  • 下一步去练习,遇到委付题先找保险公司的书面接收。
详情与分享 →

→ 去这一页读正文

自测五:动产特别限额与空置的天数门槛

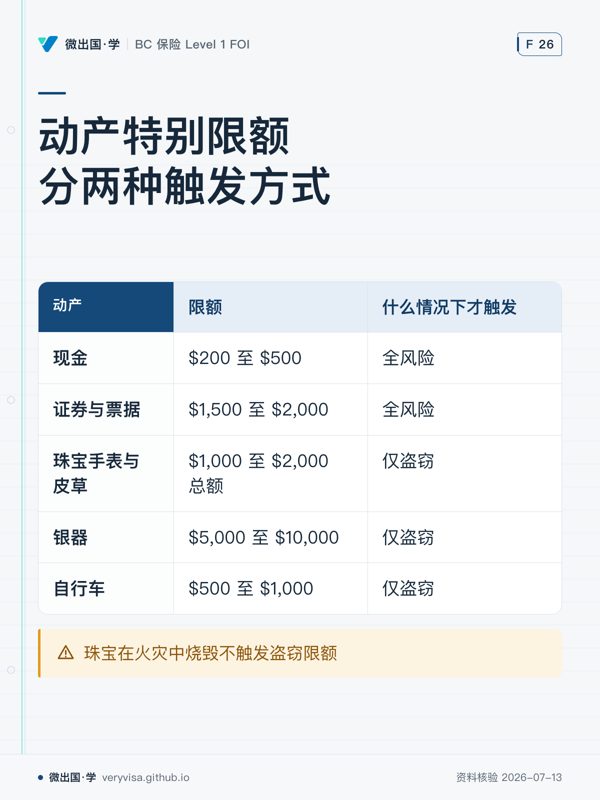
动产特别限额分两种触发方式;限额;什么情况下才触发;现金;$200 至 $500;全风险;证券与票据;$1,500 至 $2,000;全风险;珠宝手表与皮草;$1,000 至 $2,000 总额;仅盗窃;银器;$5,000 至 $10,000;仅盗窃;自行车;$500 至 $1,000;仅盗窃;珠宝在火灾中烧毁不触发盗窃限额
不同类别要先判适用条件,不能只盯金额。
  • 先看先读右栏,再回看左侧数值。
  • 易漏同类贵重物并不一定按同一规则处理。
  • 下一步处理索赔时先定事故成因,再查该项封顶方式。
详情与分享 →
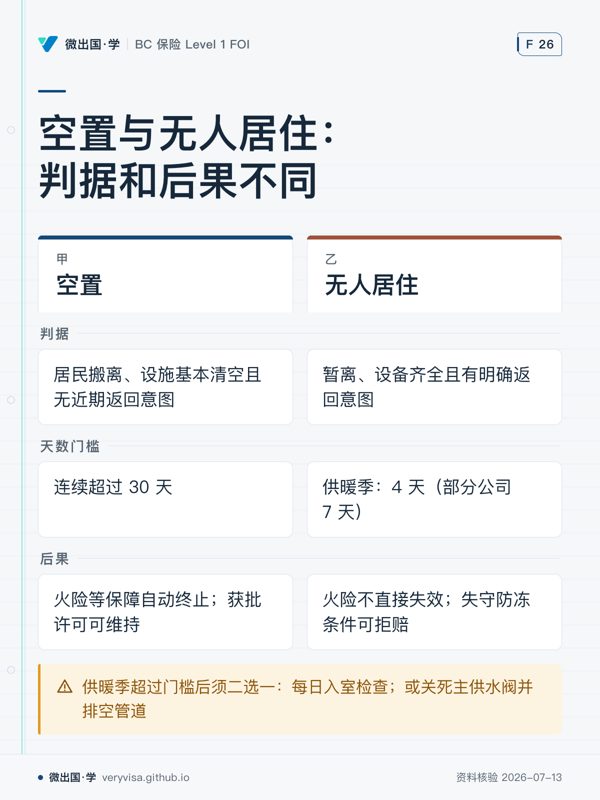
空置与无人居住:判据和后果不同;空置;无人居住;判据;居民搬离、设施基本清空且无近期返回意图;暂离、设备齐全且有明确返回意图;天数门槛;连续超过 30 天;供暖季:4 天(部分公司 7 天);后果;火险等保障自动终止;获批许可可维持;火险不直接失效;失守防冻条件可拒赔;供暖季超过门槛后须二选一:每日入室检查;或关死主供水阀并排空管道
关键不是短暂离家本身,而是住宅状态与返回意图。
  • 先看先看居住事实,再判断属于哪一类。
  • 易漏容易混的是暂离和彻底搬走的差别。
  • 下一步确定类别后,再核对应承担的保全动作。
详情与分享 →

→ 去这一页读正文

自测六:农场保险的缺口与商业一切险的除外

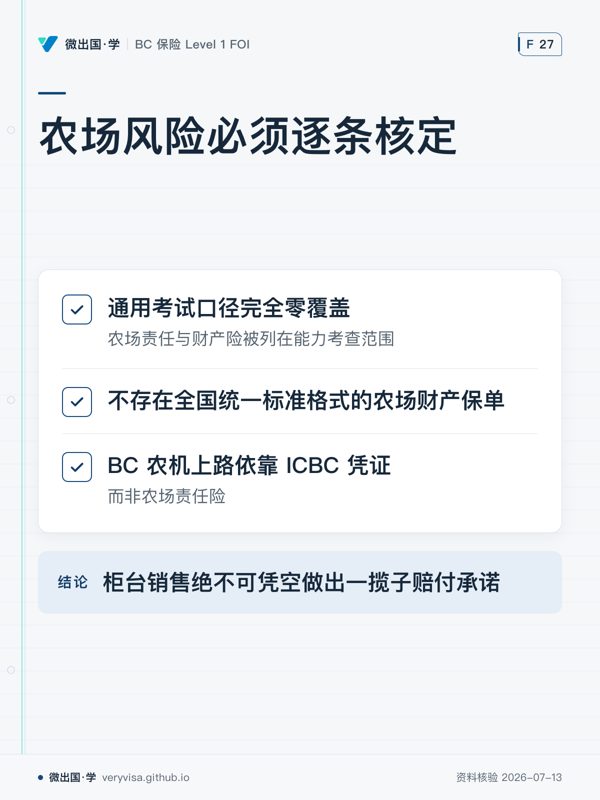
农场风险必须逐条核定;通用考试口径完全零覆盖;不存在全国统一标准格式的农场财产保单;BC 农机上路依靠 ICBC 凭证;柜台销售绝不可凭空做出一揽子赔付承诺
农场风险要按专有保单逐条核定,不能一揽子承诺。
  • 先看先看第二项,它决定为什么不能拿通用清单处理农场风险。
  • 易漏考查范围与复习内容覆盖并不一致,别把范围名单当成现成答案。
  • 下一步去讲义,带具体风险逐条核定承保方式。
详情与分享 →
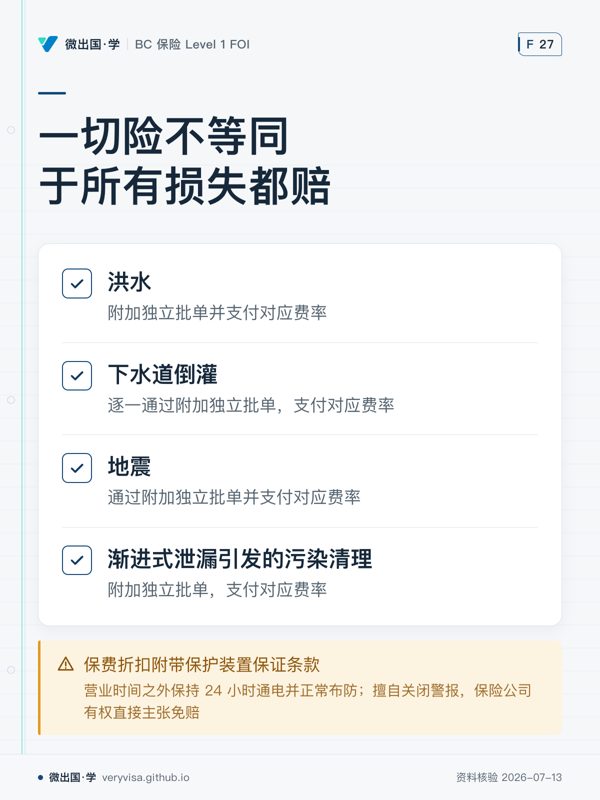
一切险不等同于所有损失都赔;洪水;下水道倒灌;地震;渐进式泄漏引发的污染清理;保费折扣附带保护装置保证条款
主险排除要逐项加批单;保护装置违约可免赔。
  • 先看先扫四个排除项,再统一看各自怎样补上缺口。
  • 易漏报警折扣和主险除外是两件事;前者还带持续布防义务。
  • 下一步去练习,先判主险是否排除,再查附加保障。
详情与分享 →

→ 去这一页读正文

自测七:过失分析的五个问题与省别边界

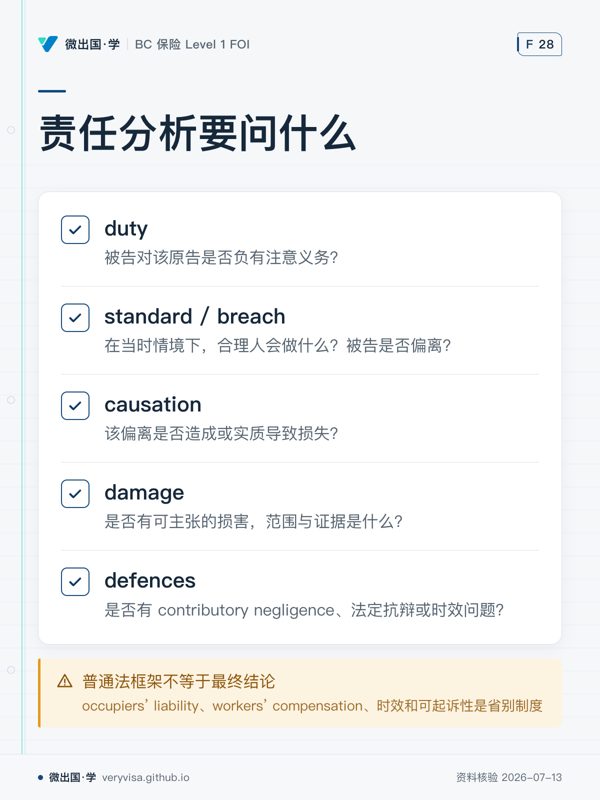
责任分析要问什么;duty;standard / breach;causation;damage;defences;普通法框架不等于最终结论
五个要素都要问,省别制度另行决定边界。
  • 先看先从 duty 开始,沿着责任成立链条逐项问。
  • 易漏框架问完仍不能直接收尾,另有属地规则会影响案件能否继续。
  • 下一步去练习,用一个事实场景把五问依次写完整。
详情与分享 →
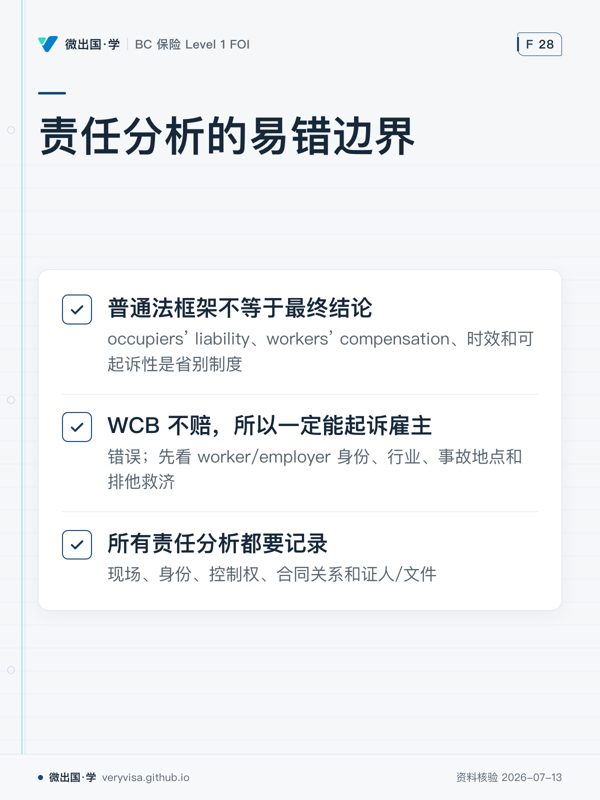
责任分析的易错边界;普通法框架不等于最终结论;WCB 不赔,所以一定能起诉雇主;所有责任分析都要记录
普通法结论不能替代省别制度,也不能只凭 WCB 结果判断诉权。
  • 先看先看中间那条,最容易把赔偿渠道直接推成诉权。
  • 易漏一个赔偿渠道失效,并不会自动打开另一条;资格和属地仍要先核。
  • 下一步去练习,把现场关系和文件证据列成核查表。
详情与分享 →

→ 去这一页读正文

自测八:读责任保单的五步与三条缺口

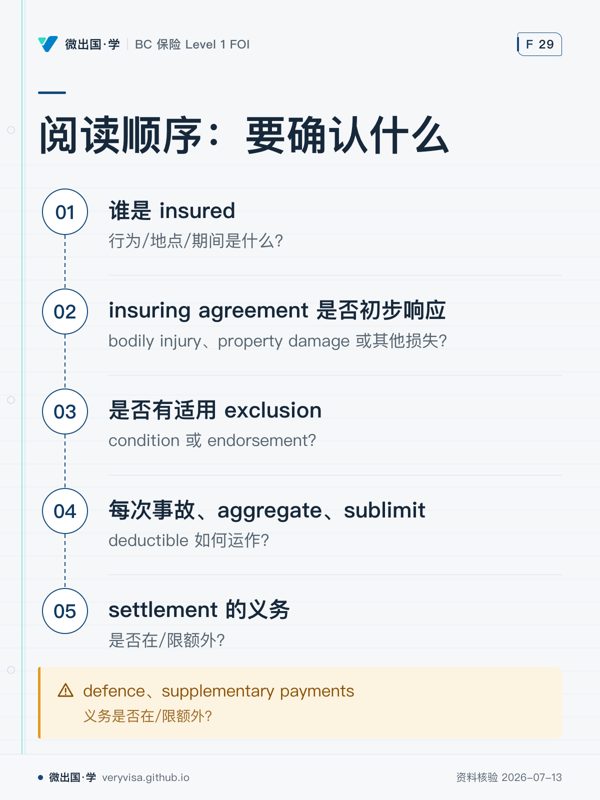
阅读顺序:要确认什么;谁是 insured;insuring agreement 是否初步响应;是否有适用 exclusion;每次事故、aggregate、sublimit;settlement 的义务;defence、supplementary payments
先认人和触发,再查除外、限额与抗辩义务。
  • 先看先按表中先后走,不要一看到损失就直接跳去限额。
  • 易漏最后要把抗辩与补充给付的限额位置单独核清,不能漏在赔偿责任之后。
  • 下一步去练习,拿一张条款按同一顺序逐格核对。
详情与分享 →
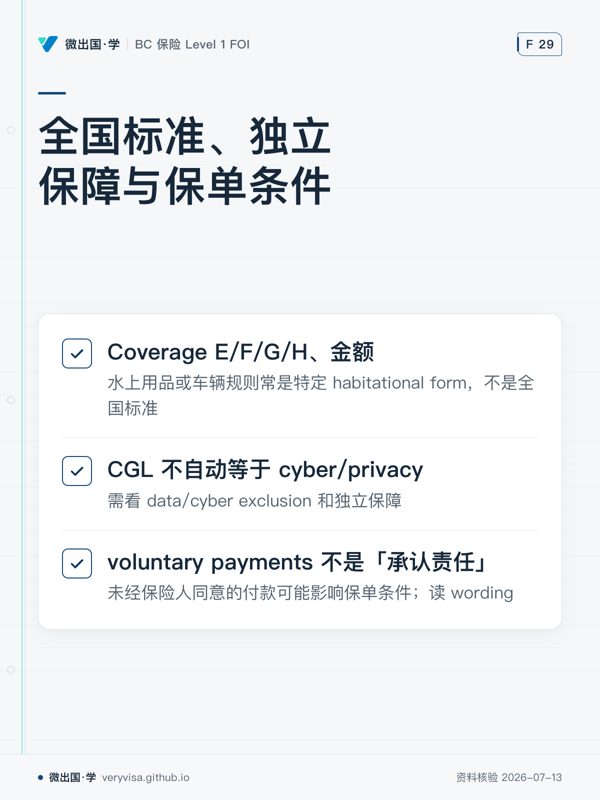
全国标准、独立保障与保单条件;Coverage E/F/G/H、金额;CGL 不自动等于 cyber/privacy;voluntary payments 不是「承认责任」
特定表格不是全国标准;网络保障与付款条件要另查。
  • 先看先看第一条,字母编号和金额最容易被误当成普遍规则。
  • 易漏网络风险与自愿付款分属不同问题:一个看保障范围,一个看条件后果。
  • 下一步去练习,每遇到缩写或固定金额先回到具体 wording。
详情与分享 →

→ 去这一页读正文

自测九:农场核保按五个风险域建图

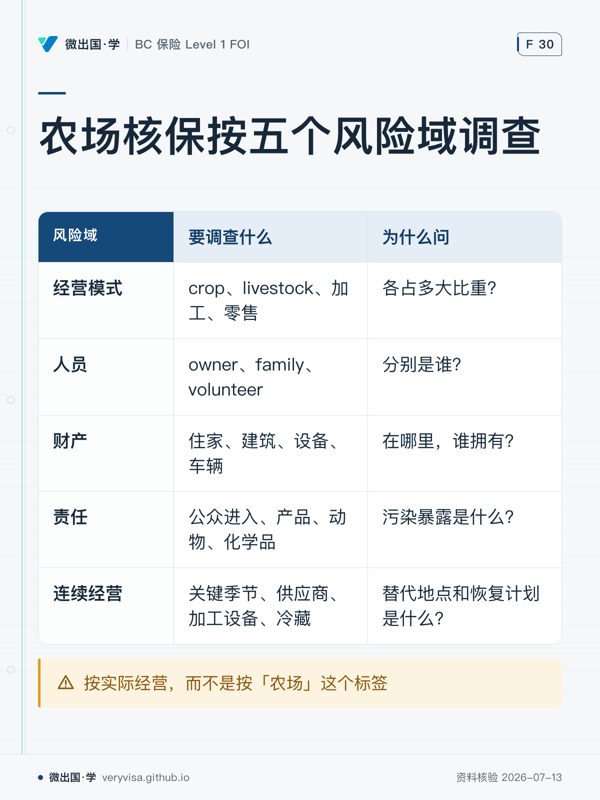
农场核保按五个风险域调查;要调查什么;为什么问;经营模式;crop、livestock、加工、零售;各占多大比重?;人员;owner、family、volunteer;分别是谁?;财产;住家、建筑、设备、车辆;在哪里,谁拥有?;责任;公众进入、产品、动物、化学品;污染暴露是什么?;连续经营;关键季节、供应商、加工设备、冷藏;替代地点和恢复计划是什么?;按实际经营,而不是按「农场」这个标签
农场核保要按实际经营建图
  • 先看先横看五行,确认调查不是只围着财产展开。
  • 易漏同一经营主体可能同时涉及加工、零售、公众进入或合同作业,核保范围会随经营内容变化。
  • 下一步去练习,检验自己能否按风险域逐项追问。
详情与分享 →
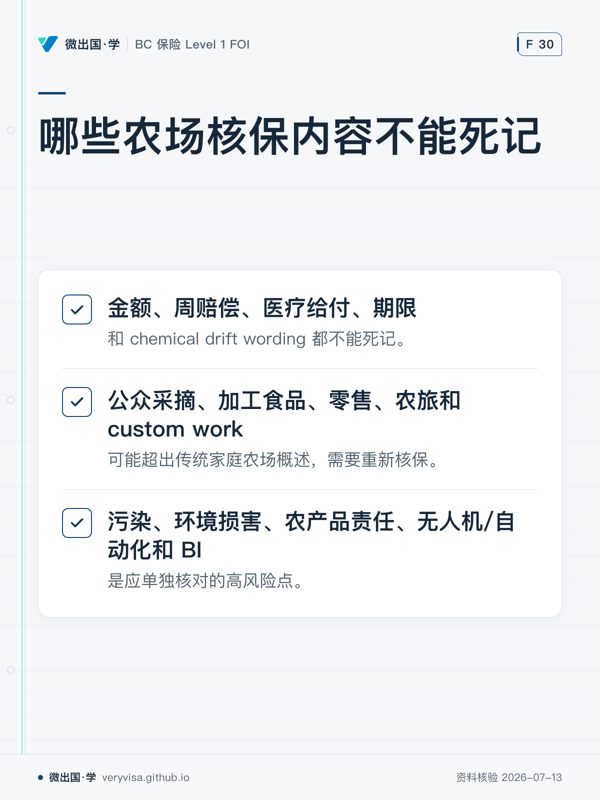
哪些农场核保内容不能死记;金额、周赔偿、医疗给付、期限;公众采摘、加工食品、零售、农旅和 custom work;污染、环境损害、农产品责任、无人机/自动化和 BI
金额、经营活动和高风险点都要重新核对
  • 先看先看哪些项目不能直接套用旧记忆,再看哪些活动会触发重审。
  • 易漏传统家庭农场的概述不能自动覆盖新增经营活动;高风险点还要单独核对。
  • 下一步去练习,遇到具体农场先判断哪些内容要重新核保。
详情与分享 →

→ 去这一页读正文

自测十:四类意外疾病与旅行产品的首要分析点

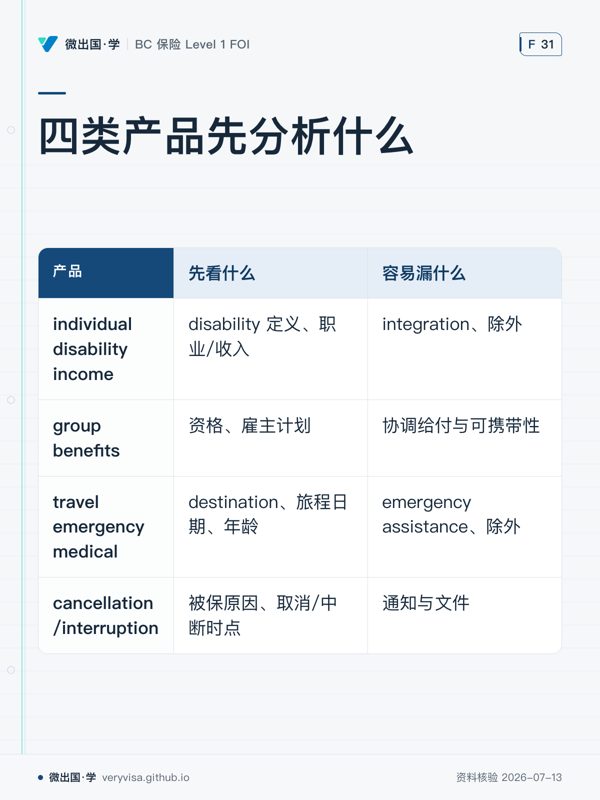
四类产品先分析什么;先看什么;容易漏什么;individual disability income;disability 定义、职业/收入;integration、除外;group benefits;资格、雇主计划;协调给付与可携带性;travel emergency medical;destination、旅程日期、年龄;emergency assistance、除外;cancellation/interruption;被保原因、取消/中断时点;通知与文件
不同产品的首要分析点不同
  • 先看先按产品分行,不要把旅行、团体与失能的判断入口混在一起。
  • 易漏每类产品后半段常藏着除外、协调、文件或可携带性,不能只看触发原因。
  • 下一步去练习,先辨产品,再列首要分析点。
详情与分享 →
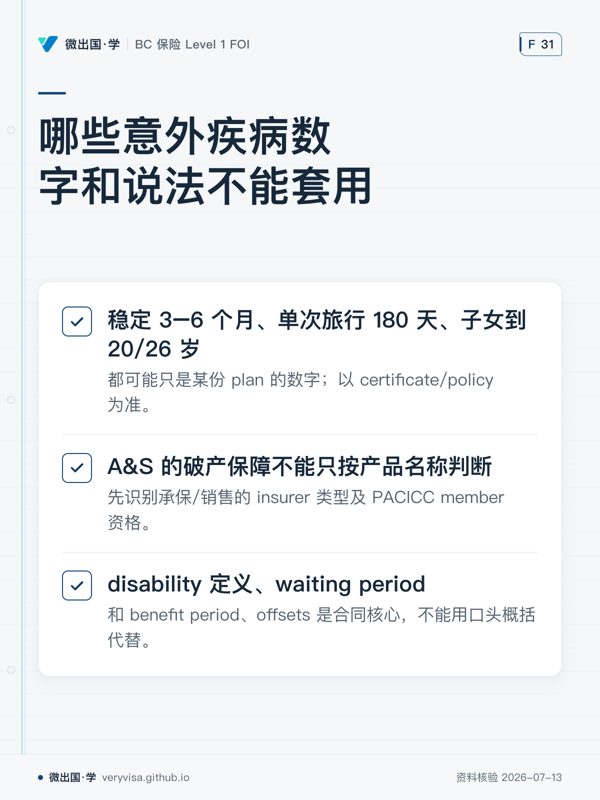
哪些意外疾病数字和说法不能套用;稳定 3–6 个月、单次旅行 180 天、子女到 20/26 岁;A&S 的破产保障不能只按产品名称判断;disability 定义、waiting period
计划数字与合同核心都不能靠口头概括
  • 先看先找看似好记的数字,因为它们最容易被误当成统一规则。
  • 易漏破产保障要先看保险人类型与会员资格;失能条款则要回到合同本身。
  • 下一步去讲义,核对数字出处和合同字段。
详情与分享 →

→ 去这一页读正文

自测十一:牌照与监管按法域读,2026 的几个日期

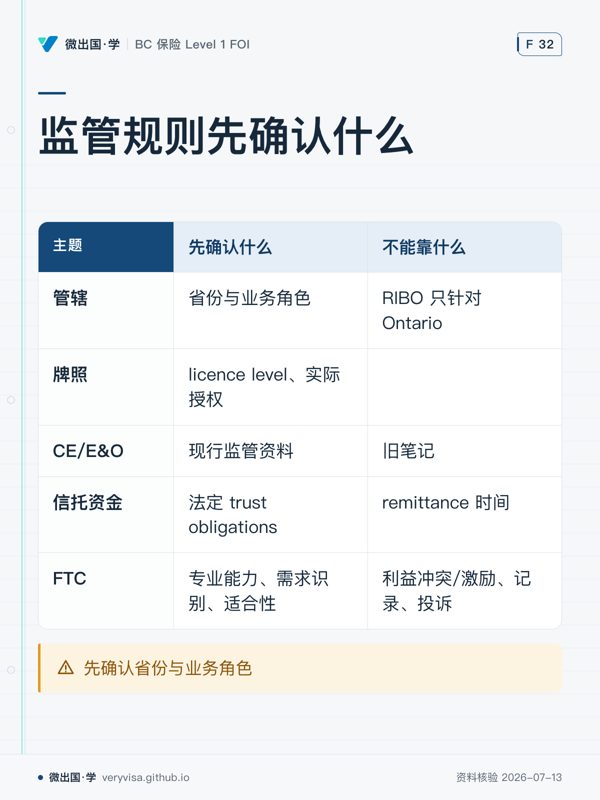
监管规则先确认什么;先确认什么;不能靠什么;管辖;省份与业务角色;RIBO 只针对 Ontario;牌照;licence level、实际授权;CE/E&O;现行监管资料;旧笔记;信托资金;法定 trust obligations;remittance 时间;FTC;专业能力、需求识别、适合性;利益冲突/激励、记录、投诉;先确认省份与业务角色
监管规则要先按省份和业务角色定位
  • 先看先从管辖与牌照两行读起,它们决定后面的监管资料该去哪里核对。
  • 易漏信托义务与向保险人汇款的约定不是一回事;继续教育也不能依赖旧笔记。
  • 下一步去讲义,按省份和业务角色整理监管资料。
详情与分享 →
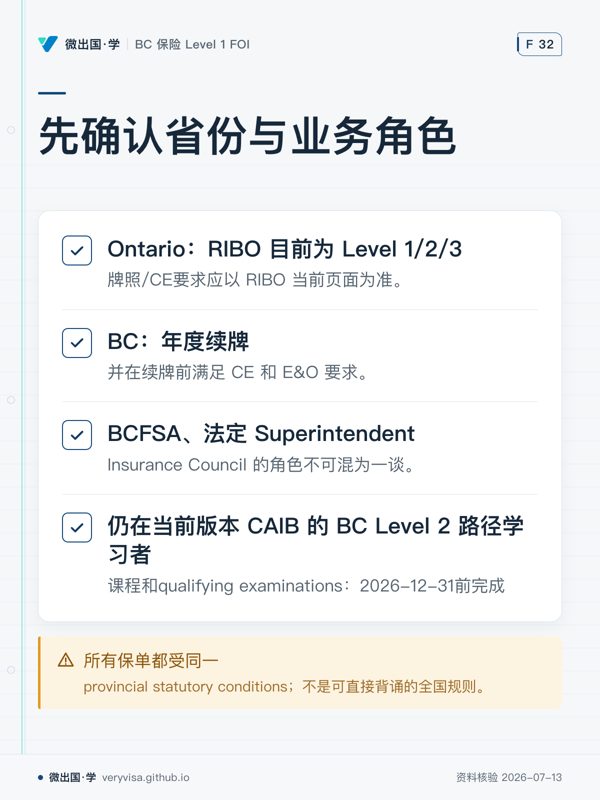
先确认省份与业务角色;Ontario:RIBO 目前为 Level 1/2/3;BC:年度续牌;BCFSA、法定 Superintendent;仍在当前版本 CAIB 的 BC Level 2 路径学习者;所有保单都受同一
牌照、继续教育和监管角色都要按法域与当前要求读。
  • 先看先分省份:Ontario 看 RIBO,BC 看续牌与角色。
  • 易漏当前页面、续牌时点与版本截止分别限定不同规则,不能混读。
  • 下一步去练习,先标出法域、时点和监管角色。
详情与分享 →

→ 去这一页读正文

自测十二:车险先问哪个省、哪一天

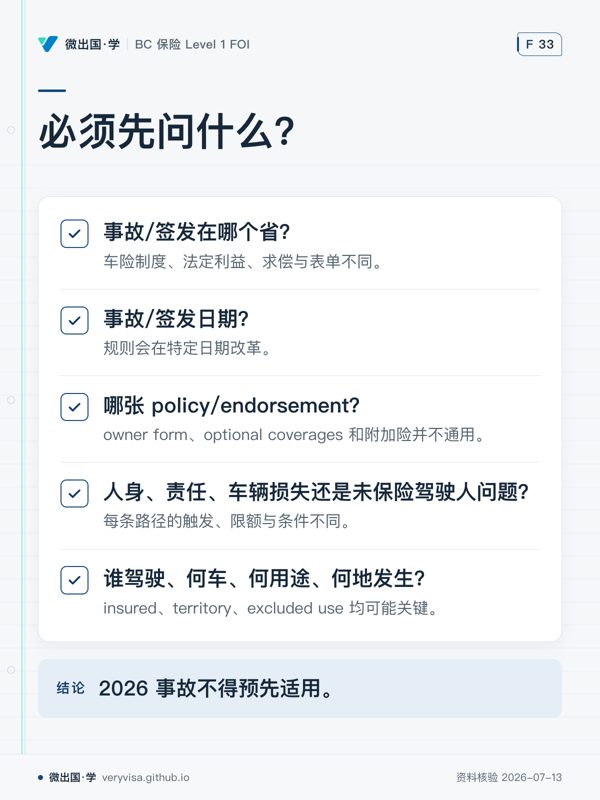
必须先问什么?;事故/签发在哪个省?;事故/签发日期?;哪张 policy/endorsement?;人身、责任、车辆损失还是未保险驾驶人问题?;谁驾驶、何车、何用途、何地发生?;2026 事故不得预先适用。
省份、日期、表单与案情路径要先定,再谈适用规则。
  • 先看先看省份和日期,它们先决定适用哪套车险规则。
  • 易漏同名保障、表单和附加险并不通用,还要核对驾驶人、车辆用途与发生地。
  • 下一步去练习,逐项检查后再进具体保障路径。
详情与分享 →
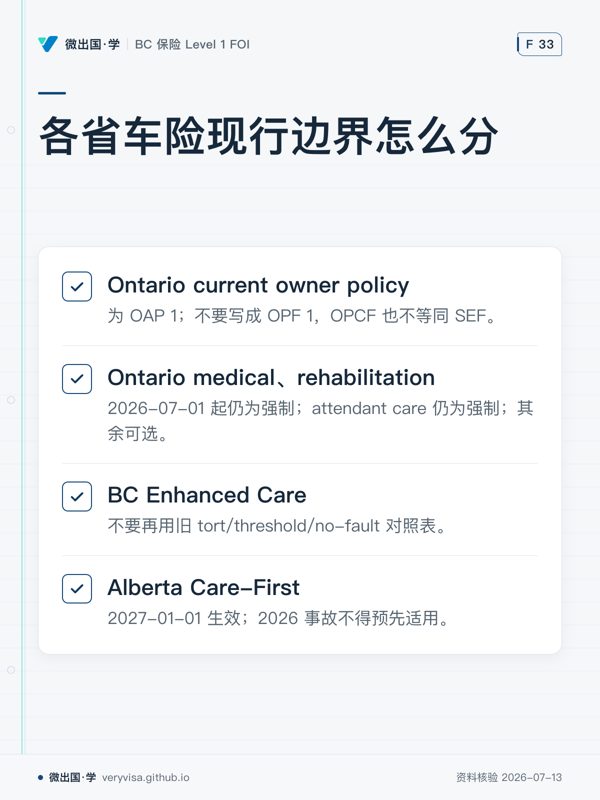
各省车险现行边界怎么分;Ontario current owner policy;Ontario medical、rehabilitation;BC Enhanced Care;Alberta Care-First
省份与生效日期决定车险规则能否适用
  • 先看先按省份拆开看,Ontario、BC、Alberta 的制度名称和生效时点不同。
  • 易漏Ontario 还要分车主保单表单与附加险代号;BC 不能沿用旧对照表。
  • 下一步去练习,先写省份和事故日期再选规则。
详情与分享 →

→ 去这一页读正文