先用资料采信与版本边界核对结论。本章是保险法法理与法定条件(Statutory Conditions)的核心考区,务必掌握两套口径的分流。
一、温习目标与核心脉络
本章考核民商法与保险合同法的底层交汇,重点建立以下知识体系: 1. 合同有效性的五大通用要素:要约与承诺(Agreement / Offer & Acceptance)、对价(Consideration)、缔约能力(Legal Capacity)、合法目的(Legality of Object)与真实合意(Genuine Intention)。 2. 保险合同专属性三大原则:最高诚信原则(Utmost Good Faith)、重大事实如实告知义务(Disclosure of Material Facts)与损失补偿原则(Indemnity)。 3. 风险管理 CART 模型:控制(Control)、规避(Avoidance)、自留(Retention)、转移(Transfer)的适用边界与组合策略。 4. 法定条件(Statutory Conditions)与法条演进:透彻掌握火险法定条件的法律效力,熟记重大事实虚报(Misrepresentation)、产权变动(Property of Others)、重大危险变更(Material Change in Risk)、终止(Termination)、救助减损(Salvage)与通知送达规则。
| 核心法理概念 | 法律定义与内涵 | 考点与失分陷阱 |
|---|---|---|
| Utmost Good Faith | 双方负有超越普通商业交易的极高诚信互信义务(Uberrimae Fidei)。 | 不仅约束投保人如实申报,同样严格约束保险人核保、定损与理赔的公平对待。 |
| Material Fact | 任何会影响谨慎核保人决定是否承保、按何种费率或何种附加条件承保的事实。 | 是客观核保标准,而非投保人主观认为“是否重要”。 |
| Material Misrepresentation | 投保人在申请时陈述虚假重大事实,或故意隐瞒欺骗。 | 后果是导致保单自始无效(Void ab initio),出险时保险人有权拒赔。 |
| CART 风险模型 | 识别、评估后对纯粹风险的四大处理技术手段。 | 安装防盗锁是 Control;关停危险产线是 Avoid;免赔额是 Retain;买保险是 Transfer。 |
二、底层机制:合同法要件与法定条件体系
1. 普通法有效合同五大要素在保险中的应用
- 要约与承诺(Offer & Acceptance):投保人填写并递交投保申请书(Application)通常构成要约;保险人核保通过、出具临时承保单(Binder)或签发正式保单构成承诺。
- 对价(Consideration):双方必须互有法律价值的对价交换。投保人的对价是承诺并缴付保费(Premium)及遵守合同保证;保险人的对价是在约定意外事故发生时代为赔付的具有法律约束力的承诺。
- 缔约能力(Legal Capacity):
- 未成年人:在普通法历史口径中成年年龄为 21 岁,但在卑诗省依据《成年年龄法》(Age of Majority Act, RSBC 1996 c.7 s.1),自 1970 年起法定成年年龄一律确立为 19 岁。未成年人签署的生活必需品合同有效,其他合同未成年人享有抗辩权。
- 精神心智不健全者或处于严重醉酒状态者:缺乏真实缔约能力,合同可撤销。
- 合法目的(Legality of Purpose):合同目的与承保风险不得违反公共秩序或强行法规定(如承保走私、非法毒品或故意犯罪行为一律无效)。
- 真实意图(Genuine Intention):双方意思表示真实,不存在受胁迫(Duress)、不当影响(Undue Influence)或重大共同错误。
2. 现行法定条件(Statutory Conditions)的核心条款解析
法定条件依法强制成为每一份卑诗省火险及包含火险的财产保单的一部分,任何人不得以个别约定削弱其对消费者的基本保护。重点法理机制如下: - 法定条件 1:重大事实虚报(Misrepresentation) 若投保人对重大事实作虚假陈述、虚报或在知情情况下欺诈性隐瞒(fraudulently omits to communicate any circumstance that is material to be made known),保险人有权主张该项财产保单无效。 - 法定条件 2:他人财产(Property of Others) 除非在保单特别列明被保险人对其负有保险利益或合同责任,否则保险人不对除被保险人以外的他人所有财产承担赔偿责任。 - 法定条件 3:重大危险变更(Change of Interest / Material Change) - 因所有权转移(Change of Interest):因破产法转移、受托人接管、被保险人死亡移交法定继承人等法律程序变动除外,未经保险人书面同意擅自转让财产,保单终止。 - 重大变更通知义务(Material Change in Risk):在保单有效期内,凡发生属于被保险人知情且控制范围内(within the control and knowledge of the insured)的重大风险实质性增加,被保险人必须立即书面通知保险人。法理关键在于:重大变更导致保单失效不要求与最终发生的损失具有直接因果关系,只要风险实质且持续增加且未通报,即便损失是由其他偶然原因引起,保单在法律上已失效。 - 法定条件 4:终止合同(Termination) - 被保险人解约:随时提出申请,享有立即可解约权;保费按短期费率(Short Rate)退还(扣除保险人合理的出单行政成本)。 - 保险人解约:必须严格履行法定书面通知程序。亲自送达(Personal Delivery)需提前 5 天;双挂号邮寄送达(Registered Mail)在现行法律下需在送达至收件人邮局次日起算满 15 天方告生效。保费必须按未赚保费日比例(Pro Rata)全额退还,且退费支票必须连同通知一并送达。 - 法定条件 5:救助与防灾减损(Requirements After Loss & Salvage) 出险后被保险人负有采取合理必要措施保护财产、防止损失进一步扩大的法定义务。保险人分摊合理的抢救与保护支出。 - 委付规则(Abandonment): 受损财产绝非经被保险人单方面放弃即可要求按全损赔偿。法定条件明确规定:未经保险公司明确书面同意,不得委付财产(There can be no abandonment of the insured property to the insurer without the insurer's consent)。
三、实务口径与 2026 易错边界(R16 考试 vs 实务分流)
在准备卑诗省一级保险执业考试与真实柜台客户服务时,必须严格区分以下重大法律与版本分流:
1. 诉讼时效期限(Limitation Period)分流
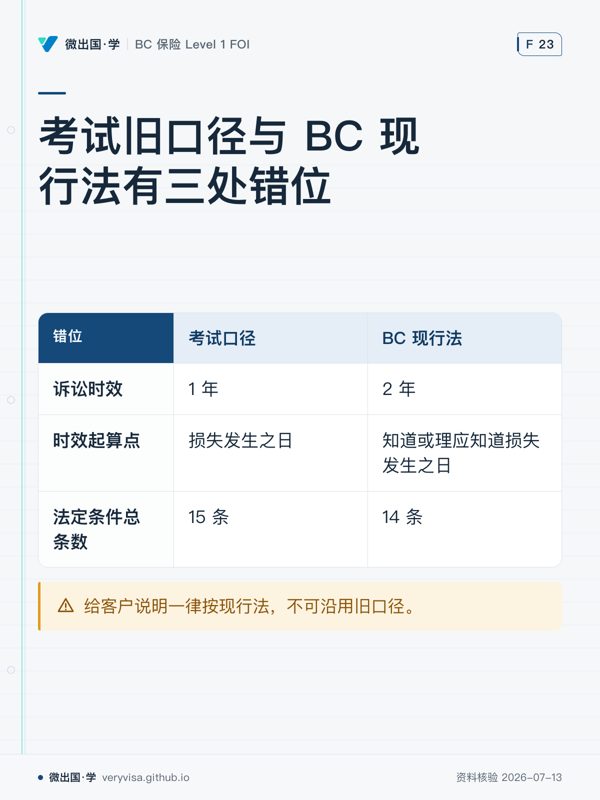
- 考试口径:考试沿用传统示范条款,写明被保险人向保险公司提起诉讼的期限为“损失发生之日起 1 年内(1 year after loss)”。如果在考场考卷上考核这一字面口径,按 1 年作答。
- 实务口径与现行法:在卑诗省真实法律实践中,依据《卑诗省诉讼时效法》(Limitation Act, SBC 2012 c.13)以及现行《保险法》(Insurance Act s.23),法定普通民事与保险起诉期限为 2 年(2 years),且诉讼时效自被保险人“知道或理应知道(discovered or ought reasonably to have discovered)损失发生”之日起算,而非绝对僵化的灾害发生当日。给客户解答时必须以 2 年现行法为准,绝不可告知 1 年而误导客户丧失法定诉权。
2. 法定条件总条数与条号错位
- 考试口径:传统加拿大全国统一火险示范法规定了 15 条法定条件,第 14 条为诉讼时效(Action),第 15 条为通知送达(Notice)。
- 实务口径与现行法:卑诗省新《保险法》(BC Insurance Act s.29)对法定条件进行了现代化修订,将原本的第 14 条诉讼时效直接移入成文法总则编排(s.23),因此卑诗省现行火险法定条件只有 14 条!原第 15 条通知送达顺移为现行第 14 条。在 BC 柜台执业核对保单条款时,必须以省内现行 14 条版本为准。
3. 限额条款首页警示提示格式
- 考试口径:按考试沿用的旧版示范条款,当保单包含共同保险比例条款(Coinsurance)等限制赔偿总额的特别条款时,保单首页必须使用“红墨水印制(stamped in red ink)”警示字样。
- 实务口径与现行法:现行《卑诗省保险法》已技术中立化,法条要求此类限制条款必须以“醒目粗体字(conspicuous bold type)”在保单首页清晰标明。若保险人出单时漏印该醒目标识,法律后果在两套口径下一致:该限制条款对被保险人不发生法律效力,但实务上印刷形式已不再强求物理红墨水。
4. 损失证明轻微瑕疵与免除失权
- 很多考生误以为一旦出险通知稍有迟报,或者递交损失证明(Proof of Loss)超过了严格期限,保单就自动作废拒赔。
- 实务口径下,现行《卑诗省保险法》第 13 条明文赋予法庭“免除失权(Relief Against Forfeiture)”的自由裁量权:若被保险人迟延提供资料是由于不可抗力或善意疏忽,且未对保险人的调查核实造成实质性实质损害(Substantial Prejudice),法庭有权裁定保险人不得拒赔;同时衡平法准则(Equity)与弃权禁反言原则(Waiver and Estoppel)亦保护被保险人不被技术性刁难剥夺合法权利。
5. 卑诗省火险三道法定天花板
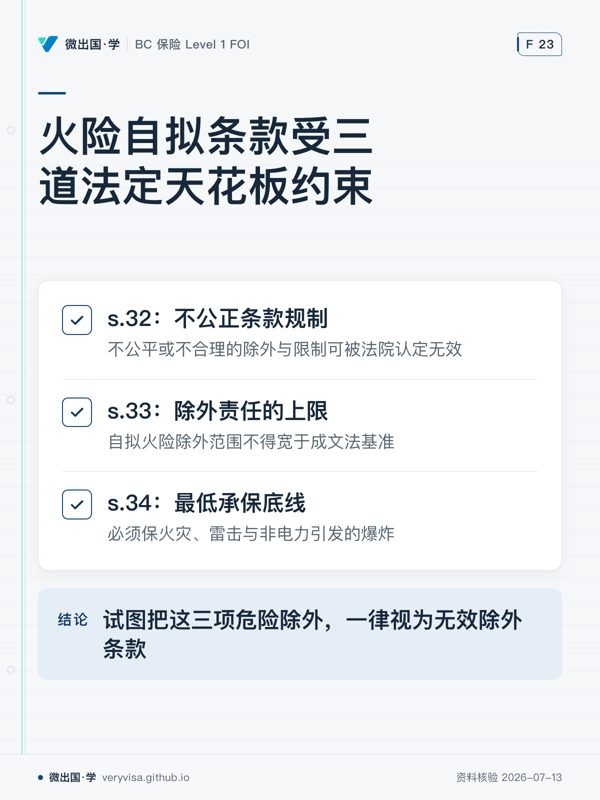
卑诗省立法对火险保单设立了三道不可逾越的强行法防线: - s.32 不公正条款规制:任何对被保险人不公平或不合理的除外与限制,法院可认定无效; - s.33 除外责任法定天花板:保险公司自拟保单中设立的火险除外范围,不得宽于成文法规定的基准; - s.34 最低承保底线:火险保单无论如何自拟,必须无条件保火灾(Fire)、雷击(Lightning)与非电力引发的爆炸(Explosion of natural, coal or manufactured gas)。
四、开放式场景闭卷自测
请根据上述法理与现行规则,合上讲义完成以下 5 道场景案例分析:
-
有效合同要素与法定成年年龄: 一名 18 岁的高中毕业生在温哥华开办了一家小型网店,租赁了一处独立仓库并向保险经纪行全额缴费购买了一年期商业财产保险。半年后仓库遭遇邻近火灾损毁,保险公司在理赔调查时发现其签约时年仅 18 岁,遂主张:“依据普通法,未满 21 岁属于未成年人,不具备完全民商事缔约能力(Legal Capacity),因此该保单从一开始即属无效合同,保险公司仅退还保费而不予赔偿。”请依据卑诗省现行法对保险公司的抗辩进行法律反驳。
-
重大变更与因果关系判定: 客户张先生为其独立住宅购买了标准屋主保单。投保三个月后,张先生将地下室改造为商业油炸食品加工作坊,加装了多台大型商用液化气炸锅和排烟管道,但未将此重大改变通知保险公司。又过了四个月,该住宅阁楼因雷击引发屋顶大火并全栋烧毁。消防部门出具正式报告证明:地下室炸锅及燃气设备未发生泄漏,起火点纯粹在屋顶雷击,两者毫无因果关联。张先生据此要求全额赔付。保险人应否赔付?请详述法理依据。
-
委付原则与全损主张: 李女士的豪华游艇遭遇暴风雨搁浅在礁石滩,船底破裂且机舱进水。专业拖航打捞公司评估打捞拖运费用约为 8 万加元,船舶残值修复需 10 万加元,而该船保额为 15 万加元。李女士感到身心俱疲,遂致信保险公司:“我决定单方面放弃这艘船的全部产权(Abandonment),把残骸全权交给你们处理,请直接全额支付我 15 万保额支票。”保险公司是否有权拒绝李女士的要求?李女士混淆了什么法律概念?
-
诉讼时效与两套口径辨析: 客户王先生的商业店铺于 2024 年 3 月 1 日遭遇水管爆裂受损。王先生于当日报案,但由于定损清单争议与承保范围纠纷,双方反复沟通谈判。至 2025 年 5 月 1 日(事故发生后 14 个月),保险公司正式出具拒赔书。王先生拟委托律师提起民事诉讼。助理销售员小赵查阅备考资料后对王先生说:“考试口径明写诉讼时效只有 1 年,你现在起诉必定被法院驳回。”请指出小赵在考试口径与实务口径认知上的重大偏差,并给出正确的法律建议。
-
CART 风险管理模型综合应用: 某高科技精密仪器制造公司拟在低洼河谷平原新建一座组装车间。该区域过去五十年内曾发生过两次重大暴雨洪涝灾害,且组装车间内有一台价值 200 万加元的进口激光光刻机。请根据风险管理 CART(控制、规避、自留、转移)四大手段,为该公司设计一套全面综合的风险应对方案。
五、参考答案与判分基准
1. 案例一判分基准(满分 10 分)
- 引用正确法律法规:指出普通法 21 岁成年的规则在卑诗省早在 1970 年就被《成年年龄法》(Age of Majority Act, RSBC 1996 c.7 s.1)废止,卑诗省现行法定完全民事行为能力年龄为 19 岁。(3分)
- 未成年人合同效力性质:即便签约时 18 岁未满 19 岁,在合同法中该合同属于“可撤销(Voidable)”而非“自始绝对无效(Void ab initio)”,撤销权完全属于未成年人一方;未成年人有权选择追认合同或主张履行,成年方(保险人)无权以相对方未成年为由主动单方主张保单无效。(4分)
- 对价与善意履行:保费已全额缴纳,保险人已出单并接受风险对价,理赔阶段恶意主张无效违反最高诚信原则,法院绝不支持保险公司的免赔主张。(3分)
2. 案例二判分基准(满分 10 分)
- 法定理赔结论:保险人有权完全拒赔并主张保单失效。(2分)
- 重大变更构成要件:张先生加装大型商用油炸设备使居民住宅变更为高危商业厨房,属于典型的实质性重大风险增加(Material Change in Risk),且这一变更完全在张先生的知情与控制之下(within his control and knowledge)。(3分)
- 因果关系之法律否定:根据法定条件 3 的核心法理,重大风险变更导致的合同失效不以因果关系为前提。一旦发生重大风险增加而未及时书面通知保险人,合同效力已处于终止或中止状态;即便本次火灾系独立雷击引起,保险人仍享有拒赔抗辩权。(5分)
3. 案例三判分基准(满分 10 分)
- 法定结论:保险公司完全有权拒绝李女士单方面的委付主张。(2分)
- 委付规则法理解析:法定条件明确规定“未经保险人同意不得委付(No abandonment without consent)”。受损财产的法定所有权和保管减损责任仍属于被保险人,单方面通知不产生产权转移效力。(4分)
- 混淆推定全损与实际全损:李女士混淆了单方弃权与推定全损(Constructive Total Loss)的定损程序。是否构成推定全损需计算修复与打捞总成本是否超过修复后价值,且残值处置权与赔偿方式选择权(代位或折旧结算)在法律上归保险人保留,被保险人无权强推全额赔付。(4分)
4. 案例四判分基准(满分 10 分)
- 小赵的错误分析:小赵生搬硬套考试口径,忽视了卑诗省现行法律的效力位阶。考试口径记载的 1 年属于旧版示范法历史口径,不可直接用于指导实务执业。(3分)
- 说明实务现行法:依据《卑诗省诉讼时效法》(Limitation Act SBC 2012 c.13)及《保险法》s.23,现行法定起诉期限为 2 年(2 years),发生于 14 个月前的索赔起诉完全在法定 2 年时效窗口之内。(4分)
- 可发现性规则(Discoverability):在实务中时效起算点通常从被保险人知道或应当知道索赔受阻或遭拒之日起算。王先生在正式收到拒赔书后应立即聘请律师在 2 年期限内立案,其合法诉权完全受法律保护。(3分)
5. 案例五判分基准(满分 10 分)
- Avoidance(规避):重新评估选址,放弃在易遭洪水淹没的低洼河谷平原建厂,将高科技装配车间改建在高地无洪水风险区域,从源头彻底消灭该特定风险暴露。(2.5分)
- Control(控制):若选址无法更改,则采取强力物理减损措施:将车间地基抬高至百年一遇洪水位以上;修筑防水防洪堤与独立排涝泵站;将价值 200 万光刻机安置于二楼以上或密闭防水舱内;安装早期水浸传感器与应急响应警报。(2.5分)
- Retention(自留):对于小额暴雨渗漏或日常损耗风险,企业在保单中设定适当额度的自留免赔额(如 $25,000 Deductible),或者设立企业内部防灾应急自留准备金,降低保费开支。(2.5分)
- Transfer(转移):与商业保险公司接洽购买商业财产一切险(Commercial Property All-Risks)并特别附加洪水(Flood Endorsement)与营业中断险(Business Interruption);在设备采购与安装合同中约定由供应商承担运输与调试期间的风险保障。(2.5分)
六、错题复盘与追问清单
在完成闭卷温习与答卷后,逐项对照下表审查法律知识漏洞:
| 典型混淆点 | 常见错误表现 | 法律与实务正确准绳 | 复盘自查追问 |
|---|---|---|---|
| 诉讼时效期限 | 面对真客户答复“损失后满 1 年即丧失诉权”。 | 考试考卷依考试口径答 1 年;卑诗省现行实务法条为 2 年(自知情起算)。 | “此题考核的是考场历史字面题,还是柜台实务法律建议?” |
| 法定条件条数 | 误以为卑诗省火险法条与各省完全一样也是 15 条。 | 卑诗省将诉讼时效移入总则 s.23,现行火险法定条件为 14 条。 | “在 BC 省的 Insurance Act 体系下,法定条文到底有几条?” |
| 重大变更因果关系 | 认为起火原因与私自改装无关,保险公司就必须赔。 | 重大风险变更(Material Change)不要求因果关系,违规即致合同失效。 | “该重大改变是否在客户知情与控制之下?是否构成风险实质性递增?” |
| 委付(Abandonment) | 误以为被保险人出险后有权把破损财产扔给保险公司拿全款。 | 委付必须经保险人书面同意;被保险人仍负有法定减损保护义务。 | “保险人是否出具了书面接受委付通知?减损义务是否履行?” |
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。