监管方的 Level 1 通用保险胜任力框架(GICF)在三个地方点名 MGA: 保险人与 MGA 之间的合同义务、MGA 的委托权限(delegated authority)、 以及代理与 MGA 同其他相关方的关系。考试口径几乎没讲这块—— 它讲的是「保险人 → 代理/经纪 → 客户」这条三段链, 而 MGA 是插在保险人与零售经纪之间的那一段。
这一讲把这段补上。它不难,但有一个极容易掉进去的坑: 同样三个字母,在一般保险和人寿险里指的是两种不同的机构, 而且两边在「能不能承保」这件事上说的话正好相反。
✕
先记住这一条,后面所有内容都挂在它上面
一般保险(P&C)的 MGA,定义特征就是「获保险人授权承保并出单」。 BC 人寿侧口径的 MGA,恰恰被明令「不得承担承保」。 看到 MGA 三个字母,第一件事不是回忆定义,是问它属于哪条线。
一 · 制度设计:委托的是执行,不是责任
保险人手里有两样东西:承保的权力(决定要不要接这个风险、什么条件接) 和对保单持有人的最终责任。MGA 制度做的事情是: 把第一样按合同划出一块交给一个专精的中介,第二样一点都不动。
保险人  ──委托(合同界定范围与限额)──▶  MGA  ──▶  零售经纪  ──▶  客户
   ▲                                                              │
   └──────────────  对外的最终责任仍在保险人  ◀──────────────────┘
三件事一起记:
- 权限是委托来的,不是天生的。 MGA 能接哪些风险类别、能签多大的单、 能给多少折扣、能不能定损理赔,全部由它与保险人之间的合同界定。 超出合同范围的动作,不叫「MGA 的权限」,叫越权。
- 委托出去的是执行,不是责任。 客户拿的保单上写的是保险人的名字, 赔不赔、赔多少,最终对客户负责的是保险人。MGA 出了错, 保险人先对客户负责,再回头按合同找 MGA。
- MGA 与零售经纪的分界线只有一条:有没有承保权限。 不在规模,不在客户数量,不在办公室有多大。 零售经纪代表客户去市场上找保障;MGA 代表保险人决定要不要承保。
⚠️
「批发」这个词容易让人抓错重点
MGA 常被叫作「批发中介」(wholesale intermediary), 于是很多人以为区别在量——它做的单子多、面对的是同业不是公众。 量只是结果,不是定义。 一个只服务三家小经纪行、一年出两百张单的机构, 只要它握着保险人给的 binding authority,它就是 MGA; 一个规模大十倍、但每一张单都要报回保险人核保的经纪行,不是。
二 · 底层逻辑:为什么保险人愿意把「说了算」交出去
一个保险人自己养核保团队,最划算的是量大且同质的业务—— 标准家财、标准私家车。这类风险有海量数据,规则可以写成手册,甚至写成代码。
难做的是另一头:小众、专业、量少的风险。 拖车公司的责任险、艺术品运输、无人机作业、旧木结构公寓、 高价值收藏、影视制作、某个特定行业的职业责任。 这些风险要接得对,需要懂那个行业的人;而它们的保费总量又撑不起 保险人内部专门养一支队伍。
于是出现一个交换:
| 保险人给出 | 换回来 |
|---|---|
| 一个划定好边界的承保权限(哪些类别、多大限额、什么条件) | 一支它自己养不起的专业核保能力 |
| 一部分佣金/手续费 | 一条它自己够不到的分销渠道 |
理解了这个交换,就理解了为什么合同里「范围与限额」是核心条款—— 那不是法务的套话,那是整个安排的定价基础。范围越宽,保险人让渡的风险越大。
🔧
从客户那一侧看,MGA 通常是隐形的
客户找的是他熟悉的零售经纪;经纪把这个难做的风险递给 MGA; MGA 用保险人给的权限当场出单。客户拿到的保单抬头是保险人。 所以「我的保单是不是 MGA 出的」这个问题,客户通常答不上来,也不需要答。 但你要能答上来——因为出问题时,找谁改批单、找谁谈理赔, 走的是 MGA 那条线还是保险人那条线,差别很大。
三 · 历史变革:这个词为什么在两条线上分了岔
这三个字母在加拿大的两条业务线上,各自独立长成了不同的东西, 而且都合法地叫 MGA。
一般保险这一侧,MGA 是从「专业核保」这个需求里长出来的。 2017 年成立的 CAMGA(Canadian Association of Managing General Agents) 是这一侧的行业组织,代表数十家 P&C MGA; 它也是通用保险胜任力框架的贡献机构之一—— 所以框架里那个 MGA,说的是 P&C 义。
人寿险这一侧,MGA 是从「分销」这个需求里长出来的: 一名持牌人寿代理与保险人直接签约,然后去组织和支持一批下线人寿代理, 促成代理与保险人之间的交易。它「rarely deal with the public」—— 它的客户是代理和保险人,不是消费者。
两条线互不知情地用了同一个缩写,然后在几十年后撞在一起。
⚠️
这条搜索陷阱已经害过本库两轮,写在这里免得你再踩
用「Insurance Council of BC MGA」去搜,返回的几乎全是人寿侧材料 (典型特征:出现 life agent、nominee 须持人寿代理牌照满五年这类字样)。 看到 life agent 字样立刻停手——你搜到的不是你要的那条线。
而且 BC Insurance Council 那份 MGA 通知还有第二个问题: 文件顶部红字写着 This notice is no longer in effect. 它对一般保险双重不适用——线错了,而且已经失效。 本讲引用它,只是为了说明「一词两义」这件事本身。
四 · 现行政策:BC 对一般保险的 MGA 没有单独的牌照类别
这是本讲最需要说清楚、也最容易被想当然的一句:
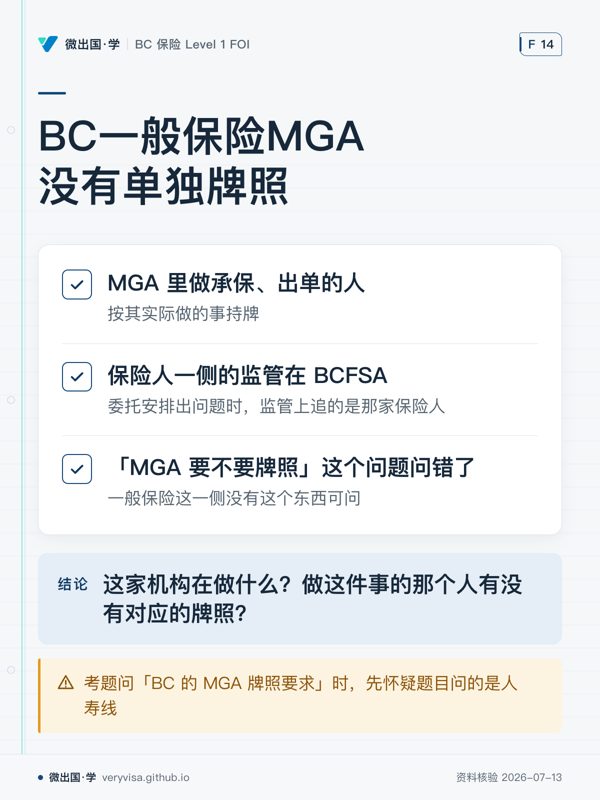
BC Insurance Council 的规则体系里,没有一般保险 MGA 的监管定义, 也没有对应的牌照类别。
不是「我们没查到」,是它不存在。落到实处是三条:
- MGA 里做承保、出单的人,按其实际做的事持牌—— 在 BC 卖保险、为客户安排保险的人,走的是 general insurance salesperson/agent 那一套牌照与规则,与他受雇于 MGA 还是零售经纪行无关。
- 保险人一侧的监管在 BCFSA:谁有资格在 BC 经营保险业务、 偿付能力与市场行为,归 BC Financial Services Authority 管。 委托安排出问题时,监管上追的是那家保险人。
- 所以「MGA 要不要牌照」这个问题问错了。要问的是两句: 这家机构在做什么? 和 做这件事的那个人有没有对应的牌照?
ℹ️
如果考题问「BC 的 MGA 牌照要求是什么」
先怀疑题目问的是人寿线。 一般保险这一侧没有这个东西可问。
五 · 实务指导:拿到一份委托安排,按顺序问这六件事
Level 1 阶段你不会去谈这类合同,但你会在这条链上工作—— 你递出去的单子由 MGA 核保,你的客户拿的是委托权限下出的保单。 所以要会读这条链。
- 权限的范围:哪些险类、哪些行业、哪些地区。范围之外的单子, MGA 当场答应也不算数。
- 权限的限额:单笔最高多少、总账口多少。超限的单必须报回保险人。
- 含不含理赔:很多委托安排把定损与小额赔付一并交出去, 也有很多只给承保。这决定了出险后第一个电话打给谁。
- 出单以谁的名义:保单抬头是保险人,这一点不能含糊; 若一份文件让客户以为自己买的是「MGA 的保险」,那是个问题。
- 保费怎么流:客户 → 经纪 → MGA → 保险人,中间每一段的 信托与结算义务分别是谁的。
- 权限终止后怎么办:委托合同终止时,已出的保单继续有效 (对客户的责任在保险人),但续保权限没了—— 这是客户会真实感受到的一件事。
🔧
一句能直接用在客户面前的话
「这张保单的承保人是 X 保险公司,出单是通过它授权的 Y 承办; 无论中间是谁经手,对您负责的是 X。」 这句话既准确,又不会把客户绕进他不需要知道的链条里。
六 · 案例:同一个风险,两条路走出来的差别
场景:你的客户经营一家小型无人机航拍公司, 需要一份含空中作业责任的商业保单。你把资料递给平时合作的保险公司, 两周后回来一句「这个类别我们不做」。
走 MGA 那条路会发生什么: 你把同一份资料递给一家专做航空与新兴风险的 MGA。 对方的核保人当天回话——因为他手上有保险人给的 binding authority, 在合同划定的范围与限额内,他自己就能拍板。 条件谈定,保单当周出,抬头是那家保险人。
这里面有三件事值得你记住:
- 快,来自「不必层层上报」,不是来自谁更宽松。 如果这单超出了委托限额,MGA 一样要报回保险人,一样慢。
- 专业,来自那个人真的懂无人机——他知道该问什么 (夜航吗?超视距吗?飞行员执照?作业半径?), 所以他敢在授权范围内接。你递资料时把这些提前备齐, 谈判会顺很多。
- 出险后打给谁,取决于委托含不含理赔。 含,就打给 MGA;不含,直接进保险人的理赔系统。 投保时就问清楚,别等出险再找。
✕
如果对方说的 MGA 是人寿义,这个案例整个不成立
人寿侧口径下的 MGA 不承保——它促成代理与保险人之间的交易, 没有当场拍板的权限。所以你把商业风险递给它,它只能替你转交。 判断方法就一句:问它有没有承保权限。
七 · 两个口径怎么分流
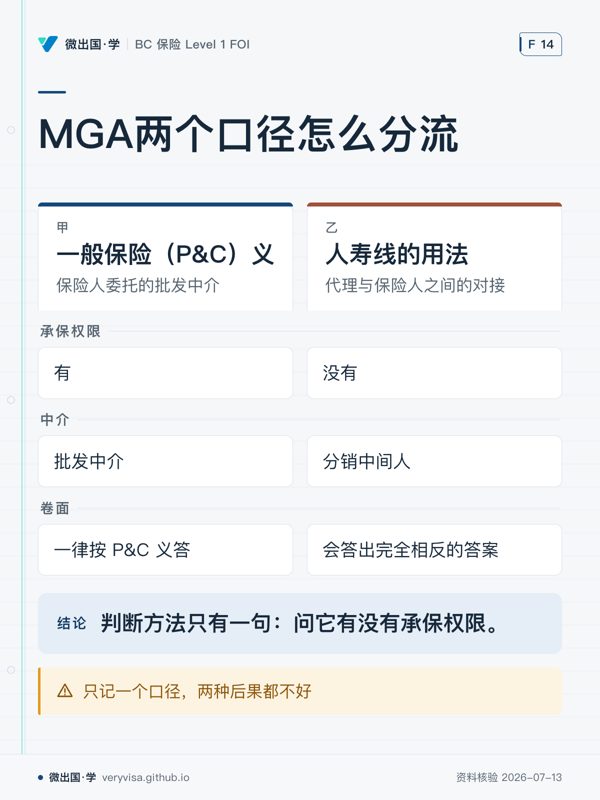
考试口径:这是一般保险 Level 1 的考纲,框架由 CAMGA 等 P&C 机构参与制定, 所以卷面上的 MGA 一律按 P&C 义答——持有保险人委托的承保出单权限的批发中介。 要答的是委托关系:权限从哪来、合同界定什么、责任落在谁身上。
实务口径:真到了行业里,对面嘴里的「MGA」可能是人寿线那种分销中间人。 判断方法只有一句:问它有没有承保权限。 有,是 P&C 义; 没有、只做代理与保险人之间的对接,那是人寿侧的用法, 那套规则与你手上这张一般保险牌照无关。
只记一个口径,两种后果都不好: 只记 P&C 义 → 跟人寿线同事沟通时对不上; 只记人寿义 → 考场上会答出完全相反的答案。
术语对照
| 中文 | 英文 | 缩写/读音 | 一句话 |
|---|---|---|---|
| 管理总代理 | Managing General Agent | MGA | /ˈmænɪdʒɪŋ ˈdʒenrəl ˈeɪdʒənt/ 一词两义,先问哪条线 |
| 委托权限 | delegated authority | — | 保险人按合同划给 MGA 的那一块权力 |
| 承保出单权 | binding authority | — | P&C MGA 的定义特征:能当场把保障绑上 |
| 批发中介 | wholesale intermediary | — | 面向经纪不面向公众;「批发」说的是位置不是量 |
| 零售经纪 | retail broker | — | 代表客户去找保障 |
| 越权 | acting outside authority | — | 超出合同范围的动作,不受委托保护 |
| 加拿大管理总代理协会 | Canadian Association of Managing General Agents | CAMGA | P&C 侧行业组织,2017 年成立 |
| 分销中间人 | distribution intermediary | — | 人寿侧 MGA 的角色,不承保 |
自查五问
- MGA 和零售经纪的根本区别是什么? 为什么「规模大」不是答案?
- 保险人把承保权委托出去之后,谁对客户负最终责任?
- 一份委托安排里,为什么「范围与限额」是核心条款?
- 为什么搜「BC 的 MGA 规则」几乎搜不到一般保险的材料? 看到什么字样该立刻停手?
- 有人跟你说「我们公司是 MGA」,你用哪一句话判断他说的是哪条线?
本板块题库现有 110 题,其中练习池 50 题、模考专属池 60 题。
延伸:客户信息归谁管、中间还站着谁 是这块内容的早期合并简版; MGA 部分以本页为准。牌照本身的边界见 你这张牌照的边界。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。