商业险占 BC Level 1 考纲只有 5%,但在 FoI 那套通用卷里它吃掉 20%—— 说明这块的知识密度远高于它的分值。而且它是实务里最容易出错漏险索赔的地方: 住宅险赔错顶多赔少了,商业险赔错是客户的公司停摆。
这一篇只回答一个问题:一笔商业损失进来,它该从哪一格出钱。
一、先分格:商业财产的三类
商业财产保单把标的分成三类,分类错了保额就挂错了格:
| 类 | 装什么 | 最容易判错的 |
|---|---|---|
| 建筑 Building | 建筑本体 + 永久附着物 | 屋顶空调机组、霓虹招牌、门厅里永久安装的景观植物——都算建筑 |
| 设备 Equipment | 家具、机器、工具、租户装修 | 见下 §1.1 |
| 存货 Stock | 待售商品、原料、半成品 | 为新建工程备的建材不算存货,那是 Builder's Risk 的事 |
⚠️
永久附着 ≠ 贵重 ≠ 可移动
判据是拆下来会不会损坏建筑或失去功能,不是价格、不是体积。 一棵种在门厅正中、带永久花池的棕榈算建筑;一盆搬得动的绿植算设备。
1.1 租户装修:谁出钱装的,和谁来保,是两件事
客户租下商场铺位,自费装了地板、墙板、灯具、接入大楼电路的安防系统。 装上之后,它们在法律上成了建筑的一部分——但保险利益仍在租户身上。
结论:计入她自己保单的设备保额里投保。指望房东的建筑险是错的, 房东保的是他自己的财产利益,赔了也不会给她。
✕
这是错漏险索赔的高发点
「装修算建筑,所以房东的保险会赔」——这句话半对半错,而错的那一半让客户全损。 经纪的动作只有一个:问清楚装修花了多少,加进设备保额。
二、共保条款:目的、算法,以及 BC 的那道额外要求
2.1 它要解决什么
大多数损失是部分损失。如果按实际损失赔,理性的投保人会只买一部分保额—— 反正烧不光。共保条款就是对付这个的:低保就在部分损失时按比例罚。
ℹ️
全损时共保条款不适用
罚则的意义在于「你少交的保费对应你少买的那部分保障」。 全损时保额本来就赔满,没有比例可罚。
2.2 算法,以及那个最常见的读题陷阱
赔付 = 损失 × (实际保额 ÷ 应保保额)
应保保额 = 损失时的价值 × 共保比例
例:建筑价值 $500,000,共保 80%,实保 $300,000,损失 $50,000。
- 应保 = 500,000 × 80% = $400,000
- 赔付 = 50,000 × (300,000 ÷ 400,000) = $37,500
- 被保险人自己承担 = 50,000 − 37,500 = $12,500
⚠️
题目问的是「赔多少」还是「自己吸收多少」
这两个数在同一道题里都会出现在选项中。算对了公式、看错了问题,一样是零分。 做完回头再读一遍题干最后半句——这是全卷性价比最高的一个习惯。
2.3 BC 独有的一层:共保条款必须在首页警示
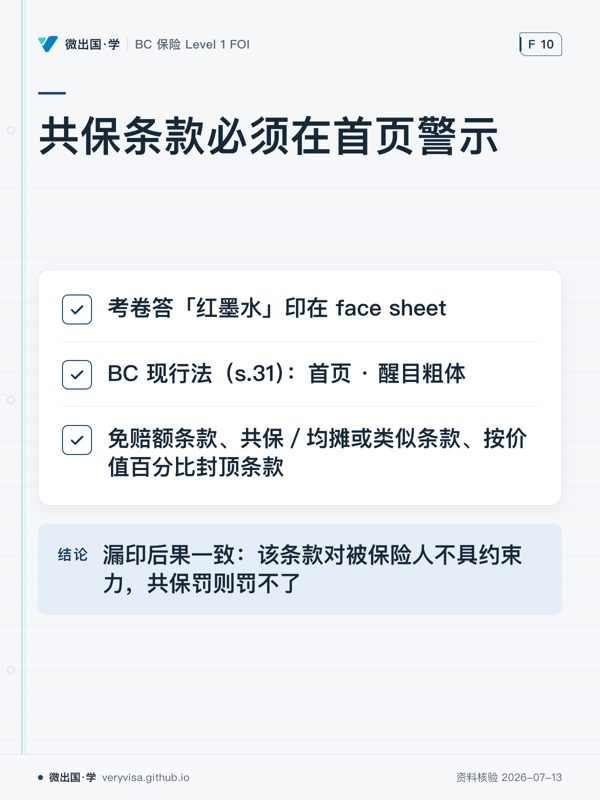
考试口径讲共保只讲算法。但 BC《Insurance Act》s.31 明文规定: 含免赔额条款、共保/均摊或类似条款、或按价值百分比封顶条款的合同, 必须在首页以醒目方式印出一句「本合同含可能限制赔付金额的条款」的警示。
漏印的后果:该条款对被保险人不具约束力——也就是共保罚则罚不了。
| 考试口径 | BC 现行法(s.31) | |
|---|---|---|
| 警示形式 | 「红墨水」印在 face sheet | 首页 · 醒目粗体(conspicuous bold type) |
| 漏印的后果 | 该条款不具约束力 | 一致 |
🔧
考场答哪个、柜台答哪个
考卷答「红墨水」(考试口径)。柜台看的是有没有印、印得够不够醒目—— 形式描述两边不同,但「漏印即不具约束力」这个后果两版一致,可以放心讲给客户。
这条在商业险里比在住宅险里值钱得多:共保罚则动辄几万几十万, 而首页有没有那句话,决定它罚不罚得成。
三、营业中断:赔的是"没赚到的",不是"被烧掉的"
财产险赔被毁的东西;营业中断险赔因为东西被毁而没能赚到的钱。 两者的触发点是同一个:必须先有一笔财产保单承保的损失。
⚠️
重新订购设备物料的钱,不走营业中断
那是财产险(重置)或额外费用险的事。营业中断只管收入与利润。
3.1 两张表,差别就在赔到什么时候
| 盈利式 Earnings Form | 利润式 Profits Form | |
|---|---|---|
| 起点 | 损失日 | 损失日 |
| 终点 | 财产恢复原状为止,但不超过 12 个月 | 赔到营业回到损失前的水平 |
| 适合谁 | 复业即恢复客流的(零售、餐饮) | 客户要慢慢回流的(制造、B2B) |
ℹ️
两式都不受保单到期日限制****
保单 3 个月后到期,不影响赔付期继续跑。这是很多人直觉相反的一点。
3.2 额外费用险:只赔"多出来的"
为尽快复业而额外产生的开销:临时场地租金、赶工奖金、员工加班费。
不赔本来就要付的——比如按揭还款。房子烧不烧,这笔月供都得付, 它不是"因灾多出来的"。
ℹ️
这条判据和住宅险的附加生活费(Coverage D)完全一样****
附加生活费也不赔按揭。两个险种、同一条原理:只赔增量,不赔存量。 把它们放在一起记,比分开记牢得多。
四、犯罪险与几条容易背反的通用条款
4.1 保险柜盗窃:要有强行侵入的可见痕迹
保险柜盗窃险不是"柜里东西没了就赔"。判据是:
- 保险柜当时是锁着的,且
- 有强行侵入的可见痕迹,或整个保险柜被搬走
⚠️
证明得了价值 ≠ 赔得了
客户能证明柜里原本有多少钱,不构成赔付理由。盗抢类保单一贯的判据是 有没有暴力痕迹——因为没有痕迹的"失窃"与内部人监守自盗无法区分。
4.2 车辆上锁保证:三个动作缺一不可
保证要求:财物放在全封闭金属车厢内 + 关窗 + 锁门, 且仅在车辆无人看管时适用。
✕
保证(warranty)与条件(condition)的后果不同
违反保证 → 只有当该违反直接导致损失时才拒赔。 违反条件 → 违反本身即可能导致拒赔,不以因果为前提。 考卷最爱把这两者的后果对调。
4.3 恢复原额条款
赔付后保额自动恢复原数,且不另收保费。这是现代保单的默认做法。 早期保单是逐次递减的,所以这一条会被拿来当"以为还是老规矩"的陷阱。
4.4 临时地点:判据是"控不控制"
临时地点=非被保险人自有、承租或控制的地点。 所以自家车库不算、运输途中的车不算(那走运输险)、 展会摊位——算,因为那个空间不受他控制。
4.5 建筑工程险 Builder's Risk
保:构成完工项目的材料与用品(不论谁所有)· 合同内的景观树木 · 临时建筑、脚手架、围挡。
不保:承包商自己的工具与设备(那是工具险)。
何时终止:工程完工且建筑物被占用——两个条件同时满足才自动终止, 不是到期日、也不是完工后 30 天。
五、商业责任:分格比住宅险细
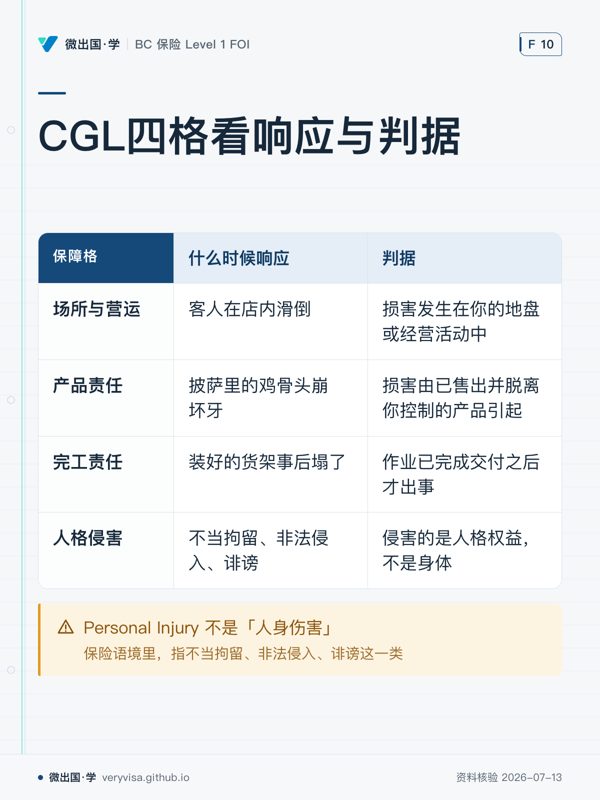
5.1 CGL 的四格
| 格 | 什么时候响应 | 判据 |
|---|---|---|
| 场所与营运 Premises & Operations | 客人在店内滑倒 | 损害发生在你的地盘或经营活动中 |
| 产品责任 Products | 披萨里的鸡骨头崩坏牙 | 损害由已售出并脱离你控制的产品引起 |
| 完工责任 Completed Operations | 装好的货架事后塌了 | 作业已完成交付之后才出事 |
| 人格侵害 Personal Injury | 不当拘留、非法侵入、诽谤 | 侵害的是人格权益,不是身体 |
⚠️
展示椅塌了摔断髋骨,是身体伤害不是"人格侵害"
"Personal Injury" 这个词组在保险语境里不是"人身伤害"的意思。 它指的是不当拘留、非法侵入、诽谤这一类。身体伤害是 bodily injury,走场所责任。 术语的字面直觉在这里完全是反的,是全卷最经典的陷阱之一。
5.2 职业责任分两档,名字不同
- 医疗执业者 → Malpractice(医疗事故责任险)
- 经纪、会计、顾问等非医疗专业 → E&O(错漏险)
两者都是职业责任,但考卷会用职业身份来问你要哪一张。
5.3 惩罚性赔偿通常不赔
责任险赔补偿性赔偿。惩罚性/示范性赔偿(punitive / exemplary)一般不在赔付范围内—— 赔了就等于让保险替人承担惩罚,违背公共政策。
ℹ️
补充给付(Supplementary Payments)不是"补上超限的部分"
它管的是保额之外另付的抗辩费用、判决后利息等。 超出保额的判赔本金仍然是被保险人自己的事——这是最常被误解的一条。
术语对照
| 中文 | English | 记忆锚 |
|---|---|---|
| 共保条款 | co-insurance clause | 罚的是部分损失时的低保;BC 还要首页警示 |
| 恢复原额 | reinstatement clause | 赔完自动补满、不另收保费 |
| 租户装修 | tenant's improvements and betterments | 成了建筑的一部分,但保险利益在租户 |
| 盈利式 / 利润式 | Earnings Form / Profits Form | 恢复原状 12 个月封顶 / 赔到营业回到原水平 |
| 额外费用险 | Extra Expense insurance | 只赔增量,按揭这类存量不赔 |
| 建筑工程险 | Builder's Risk | 完工且被占用才终止 |
| 人格侵害 | personal injury | 不是"人身伤害"——是拘留、侵入、诽谤那一类 |
| 医疗事故责任 | malpractice | 医生用这张;经纪会计用 E&O |
| 补充给付 | supplementary payments | 保额之外另付抗辩费,不补超限本金 |
自查四问
- 客户装修了租来的铺位,你要把这笔钱加进哪一格保额?为什么不能靠房东的保单?
- 共保题给你四个数,你先算哪一个?题干最后半句问的是"赔多少"还是"自己承担多少"?
- 客户保单里有共保条款,但首页没印那句警示。罚则还罚得成吗?依据是哪一条?
- 客人在店里被展示椅摔伤,走 CGL 的哪一格?如果是吃了你卖的东西崩了牙呢?
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。