适用版本:2026年6月 | 备考版 + 实务版
⚡ 数据说明:本文核心数字已核实至 ICBC 官方一手源。收入替代毛收入上限以 $122,500 为准—— 这是 2026 年 4 月 1 日起的值(ICBC《Your guide to Enhanced Accident Benefits》p.16,ICBC); 2025 年的值是 $119,000(APG20Q (032026),ICBC)。每年 4 月 1 日按 B.C. Reg 60/2021 s.2 指数化调整。 Basic 险费率冻结至 2027 年春,连续 7 年不涨(BC 省政府新闻稿 2025-10-28,Government of British Columb…—— 注意这是新闻稿不是法规,证据等级)。
目录
- 制度背景:为什么 BC 省这么特殊
- Basic Autoplan 默认保障全图
- Enhanced Accident Benefits 深度讲解
- TPL 第三方责任险:Enhanced Care 下为什么还重要
- UMP 不足保险驾驶员保护:完整机制
- UDP 未登记驾驶员保护:最容易踩坑的机制
- 有责事故后的保费逻辑
- 车辆用途与费率分类(常被忽视的陷阱)
- 可选险:填补强制险的缺口
- 考试高频陷阱总结
- 华人客群的专属沟通话术
一、制度背景:为什么 BC 省这么特殊
1.1 三层制度结构
BC 省汽车保险是全加拿大最特殊的混合体制:
层次一:Basic Autoplan(强制,仅 ICBC 提供)
  → 保证法定最低保障,相当于"操作系统",不买无法上路

层次二:Enhanced Care(2021年5月1日启动的伤亡体系)
  → 取代侵权诉讼,覆盖所有交通事故伤亡,无论谁的责任

层次三:Optional Autoplan(可选,ICBC + 私人保险公司均可提供)
  → 填补 Basic 的缺口(自身有责时修车、盗抢、出省高额赔偿等)
1.2 "No-Fault"的正确理解
BC 省经常被叫做"无过失保险(no-fault)",这个叫法容易误导人:
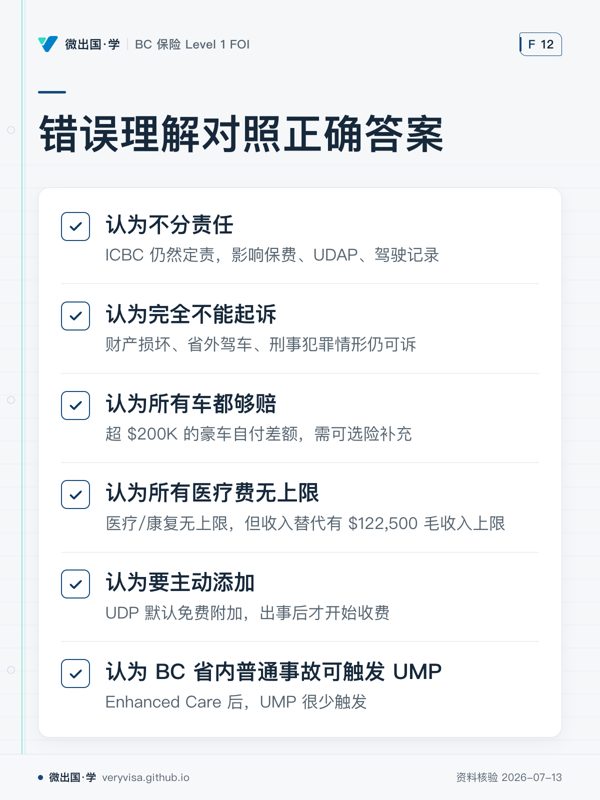
| 误解 | 正确理解 |
|---|---|
| "无过失"意味着不认责任 | ICBC 仍然认定事故责任,影响保费、UDAP、驾驶记录 |
| 不能起诉任何人 | BC 省内大多数情况不能就人身伤亡起诉,但财产损坏可以起诉,省外可以起诉 |
| 责任认定没有意义 | 有责事故影响保费长达 10 年,且有 UDAP 等财务后果 |
1.3 Enhanced Care 的历史意义(2021年5月1日)
之前:侵权诉讼制。受伤可以起诉对方司机索赔痛苦和精神损失,律师费高昂,ICBC 每年打官司花超过 10 亿元。
之后:受伤直接从自己的 ICBC 保单拿医疗赔付和收入补偿,不需要打官司。但对应地,无论受伤多严重,几乎不能再通过诉讼获得"痛苦与精神损失"赔偿,也没有替代机制——这是制度批评者最大的质疑点。
2026年立法评估:2021年启动时承诺 5 年后独立审查。2026年,BC 省议会特别委员会已于 2026 年 2 月成立,ICBC 于 2026 年 5 月 8 日向委员会提交了 Enhanced Care 概况汇报,结果尚未公布。
二、Basic Autoplan 默认保障全图
所有 Basic Autoplan 自动包含的保障(无需额外申请):
| 保障名称 | 是否默认? | 关键上限 | 解决什么问题 |
|---|---|---|---|
| Enhanced Accident Benefits | ✅ 自动 | 医疗无上限;收入替代毛收入上限 $122,500 | 任何人在事故中受伤的医疗和收入保护 |
| Basic Vehicle Damage (BVD) | ✅ 自动 | $200,000 | 对方有责时修你的车 |
| Third-Party Liability (TPL) | ✅ 自动 | $200,000 | 你撞坏别人财产 / 出省被起诉 |
| Underinsured Motorist Protection (UMP) | ✅ 自动 | $1,000,000/人 | 肇事方保险不够赔 |
| Inverse Liability Protection (ILP) | ✅ 自动 | 最高100%车损 | 在不能向对方索赔的司法区受损 |
| 肇事逃逸 非车辆财产赔付 | ✅ 自动 | $200,000($750 免赔) | 逃逸方撞坏你的围栏、自行车、车内财物等 |
| Unlisted Driver Protection (UDP) | ✅ 自动免费 | 豁免 UDAP 罚款 | 偶尔借车给外人 |
✕
肇事逃逸这一行 2026-08-20 更正过,旧版把它写成「车损自动保 $200,000」——那是错的
回 ICBC 现行页核定,肇事逃逸要分成两半看:
| 损失类型 | 靠什么保 | 免赔 |
|---|---|---|
| 你的车本身被逃逸方撞坏 | 必须有 Collision 或可选的 Hit and Run 险 | Collision 按你选的档(最低可到 $300);Hit and Run 固定 $750 |
| 非车辆财产(围栏、自行车、车内财物、行人/骑车人随身物品) | 全体 BC 居民自动有,上限 $200,000 | $750 |
| 人身伤害 | Enhanced Accident Benefits,无论有没有可选险 | 无免赔,且不影响保费 |
ICBC 页面原话:「If you have ICBC optional Hit and Run coverage you will have to pay a $750 deductible.」 ——Hit and Run 是可选险,不在 Basic 里。 没买 Collision 也没买 Hit and Run,车损自付。
还有一条边界容易漏:Hit and Run 险只保发生在《Motor Vehicle Act》定义的「highway」上的逃逸; 私人停车场里被蹭走,Hit and Run 险不赔,Collision 才赔。 报案期限:不迟于事故后 6 个月(与《Insurance (Vehicle) Act》s.24(2) 的通知期一致)。
需要额外购买的(不默认):
| 可选险 | 解决什么 |
|---|---|
| Collision 碰撞险 | 你有责任时修自己的车 |
| Comprehensive 综合险 | 盗窃、天灾、破坏、停车场刮碰、撞动物 |
| Extended TPL | 省外高额诉讼风险(最高扩展至 $500 万) |
| Income Top-Up | 年毛收入超 $122,500 的收入缺口 |
| Excess UMP | 把 UMP 从 $100 万扩展(最高可到 $500 万) |
三、Enhanced Accident Benefits 深度讲解
3.1 谁受保护?
Enhanced Care 保护所有在 BC 省交通事故中受伤的人,无论是否有责任:
- 驾驶员(含有责方)
- 乘客
- 骑行者
- 行人
覆盖地理范围:加拿大和美国全境(不限于 BC 省内)。
3.2 医疗/康复福利
- 总上限:无上限(Enhanced Care 相较旧制度 $300,000 上限的最大升级)
- 前 12 周免预批:事故后头 12 周,以下治疗自动预批,无需转介或事先批准:
- 针灸、脊椎指压治疗(Chiropractic)、运动机能学(Kinesiology)
- 按摩治疗(Massage Therapy)、物理治疗(Physiotherapy)
- 心理咨询(Counselling & Psychology)
- 12 周后:ICBC 与伤者的医疗团队协作,继续提供恢复所需服务
2025年5月1日更新:已提高针灸、脊椎、心理、按摩、职业治疗、医生及心理学等费率(每 5 年监管审查一次)。
2025年新增:严重伤亡时,家庭成员可获最高 $4,440 的一对一心理咨询补偿。
3.3 收入替代(Income Replacement)
- 替代比率:净收入的 90%(这是考试口径,柜台实务与此一致)
- 计算基础上限:毛年收入 $122,500(2026年4月1日起的值,每年4月1日调整)
| 情况 | 赔付基础 |
|---|---|
| 年薪 $80,000 | 按实际净收入 × 90% |
| 年薪 $140,000 | 仅按 $122,500 毛收入计算,超出部分不赔 |
⚠️ 2026-07-30 更正两处: ① 上限那一行原写「2025年4月后」,年份错了——$122,500 是 2026-04-01 起的值; 2025 年的值是 $119,000(ICBC 指南 APG20Q)。指数化的数字必须带对年份。 ② 「净收入 × 90%」是考试口径给的唯一公式,但 ICBC 现行制度有两条公式取大: 净收入 × 90%,或平均毛周薪 × 75%(每周封顶 $740)。净年收入低于约 $42,756 的客户才有可能 由第二条胜出(还要看毛周薪 × 75% 是否高于净收入 × 90%)——照考试口径只算一条,就可能算少。 完整对照见 Enhanced Care 给付全图 第三节。
🚨 考试/实务重点:年毛收入超过 $122,500 的客户,必须购买 Income Top-Up 可选险,否则受伤后收入损失无法完全弥补。
3.4 永久伤残补偿
- 灾难性伤害(Catastrophic Injury):最高约 $313,918(2026年4月数字,每年4月1日调整)
- 严重非灾难性永久伤害:可获部分补偿
3.5 死亡福利
涵盖: - 丧亲咨询费用 - 死亡抚恤金(Death Benefits) - 丧葬费用(Funeral Expenses)
四、TPL 第三方责任险
4.1 基本参数
- 强制保额:$200,000(基础 Basic Autoplan 包含)
- 可选扩展:最高 $500 万(Extended TPL)
4.2 Enhanced Care 下 TPL 为什么还存在?
Enhanced Care 的"诉讼禁令"只禁止 BC 省内因人身伤亡提起的诉讼,以下三类情形 TPL 仍然至关重要:
场景一:BC 省内非车辆财产损坏(必须用 TPL)
| 事故类型 | TPL 是否介入 |
|---|---|
| 你撞了对方的车(人身伤亡) | ❌ Enhanced Care 直接处理,TPL 不介入 |
| 你撞倒路边砖墙/围栏 | ✅ 财产损坏,对方可索赔你的 TPL |
| 你失控撞进商家橱窗 | ✅ 可能高达数十万元,严重消耗 $200K 上限 |
| 你撞倒一根电线杆 | ✅ BC Hydro/市政索赔,更换+停电损失轻易超 $200K |
| 停车溜车砸了别人车库门 | ✅ 非行车中事故,BVD 不适用,走 TPL |
⚠️ 一根电线杆的实际成本:更换费用加停电损失,一次索赔轻松超过 $200,000。$200K 基础上限在现实中相当有限。
场景二:出省驾车(最重要的 TPL 应用场景)
BC 省外采用各自的保险制度,对方可以起诉你:
| 目的地 | 法律制度 | 风险说明 |
|---|---|---|
| 华盛顿州 (WA) | 侵权诉讼制(无上限) | 美国医疗诉讼判赔动辄百万美元,$200K 严重不足 |
| 阿尔伯塔 (AB) | 有限诉讼制(轻伤有上限) | 仍可对你提起诉讼,$200K 可能不够 |
| 安大略 (ON) | 混合制度 | 部分情况可诉讼 |
对华人客群的切入点:温哥华岛自驾、洛基山旅行、自驾去西雅图/拉斯维加斯,出发前没有扩展 TPL,一旦在美国出事,$200K 的赔偿规模远远不够应对美国司法体系。这是一个真实且高频的销售场景。
场景三:刑事犯罪例外
在极少数情况下,BC 省内仍可提起诉讼,例如肇事司机被裁定构成《刑法典》罪行(如酒驾)。此时对方司机需要自己的 TPL 来应对诉讼。
⚠️ 重要区分:如果你因酒驾肇事被起诉,TPL 不保护你——保险不涵盖违法行为导致的故意/犯罪行为。
4.3 TPL 行动地图
BC 省内
  ├── 车对车(人身伤亡)  → ❌ TPL 不介入,Enhanced Care 直接赔
  ├── 撞坏非车辆财产      → ✅ TPL 介入(围栏、电线杆、橱窗)
  └── 刑事醉驾被起诉      → ✅ 对方可诉你,TPL 介入(但醉驾不保你自己)

省外/美国
  ├── 任何事故(人身伤亡)→ ✅ TPL 介入,当地法律允许对方起诉
  └── 财产损坏            → ✅ TPL 介入

$200,000 够不够?
  ├── BC 省内财产损坏:大多数情况够,电线杆/大型财产可能不够
  └── 美国人身伤害诉讼:几乎肯定不够 → 建议购买 Extended TPL
五、UMP 不足保险驾驶员保护
5.1 UMP vs UDP 概念区分
这两个缩写首字母太接近,是最高频的混淆点:
| 缩写 | 全称 | 保护对象 | 解决什么问题 |
|---|---|---|---|
| UMP | Underinsured Motorist Protection | 你和家庭成员 | 肇事方保险不够赔 |
| UDP | Unlisted Driver Protection | 车主本人 | 未登记驾驶员借车出事故 |
5.2 UMP 解决什么问题?
BC 省虽然强制所有驾驶员买保险,但现实中:
- 外省车(如 AB 省)最低只需 $200,000 TPL,不保证够赔
- 美国驾驶员(如华盛顿州)许多只持 $25,000 的第三方责任险
- 无保险、无证驾驶员客观存在于道路上
当严重事故赔偿需求超过肇事方的保险上限,差额由 UMP 填补。
5.3 谁受 UMP 保护?(范围比想象的宽)
- 你在自己车里受伤 ✅
- 你的家庭成员在任何车里受伤 ✅(包括坐他人的车)
- 你持有 BC 驾照或有 ICBC 保单,作为行人或骑行者被撞 ✅
- 未登记驾驶员借你的车时受伤 ✅(车辆 UMP 延伸保护)
5.4 Enhanced Care 后 UMP 的触发条件变化
这是一个重要的制度细节——Enhanced Care 下,UMP 只在"无法享受 Enhanced Accident Benefits"的罕见情形才启动:
| 情形 | UMP 是否触发 |
|---|---|
| BC 省内普通两车事故(人身伤亡) | ❌ 直接走 Enhanced Care,UMP 通常不启动 |
| 出省遭遇保额不足的驾驶员 | ✅ 触发(出省 Enhanced Care 覆盖不适用诉讼损失部分) |
| 对方完全无保险(且处于法律允许诉讼的场景) | ✅ 触发 |
| 肇事逃逸(无法确认对方保险状况) | ✅ 触发 |
UMP 是"最后防线":它是人身伤害索赔中最后才动用的保障。工伤赔偿、就业保险、其他私人保险都会先扣除,再计算可用的 UMP 额度。
5.5 UMP 额度与扩展选项
| 覆盖档次 | 说明 |
|---|---|
| $1,000,000/人 | Basic Autoplan 强制包含,无需额外付费 |
| $2,000,000/人 | 购买 Excess UMP 第一档(~$25/年) |
| $3,000,000 / $4,000,000 / $5,000,000 | 进一步扩展档次可选 |
最新法规:根据 BC 省《Insurance (Vehicle) Regulation》第 148.1 条,ICBC 支付的 UMP 总上限最高可达 $5,000,000(可通过叠加可选险达到)。
六、UDP 未登记驾驶员保护
6.1 UDP 存在的背景:驾驶员挂钩保费制(2019年9月)
2019 年 9 月,ICBC 引入驾驶员挂钩保费:保费由驾驶员的驾驶记录决定,同住的所有驾驶员必须列在保单上,ICBC 才能正确定价。UDP 是为了解决"无法把每个偶尔借车的人都登记上去"这个现实问题而设计的缓冲机制。
6.2 谁必须登记?谁不必须?
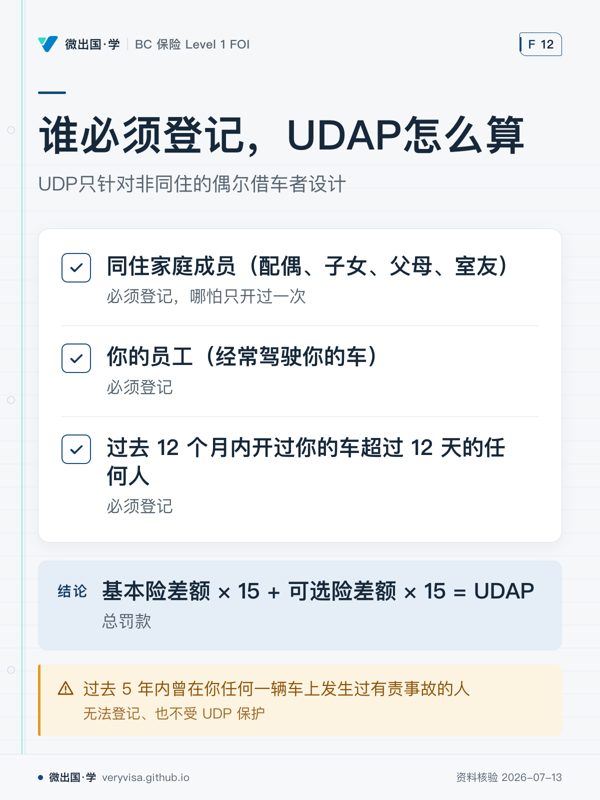
| 人员类型 | 是否必须登记 |
|---|---|
| 同住家庭成员(配偶、子女、父母、室友) | ✅ 必须登记,哪怕只开过一次 |
| 你的员工(经常驾驶你的车) | ✅ 必须登记 |
| 过去 12 个月内开过你的车超过 12 天的任何人 | ✅ 必须登记 |
| 偶尔借车的朋友(一年 ≤ 12 天,非同住) | ❌ 不需要,UDP 覆盖 |
| 外省来访亲戚偶尔开车 | ❌ 不需要,UDP 覆盖 |
🔑 实务重要性:如果你让同住家庭成员开车却不登记,出事后不仅有 UDAP 罚款,且UDP 完全不保护——UDP 只针对"非同住的偶尔借车者"设计。
6.3 UDP 的分阶段工作机制
阶段一:事故发生前——默认免费存在
UDP 自动附加在所有保单上,完全免费。只要未登记驾驶员没有造成有责事故,UDP 持续有效且不收费。
阶段二:未登记驾驶员出了有责事故
事故赔偿本身不受影响——ICBC 照常处理赔付。
但同时触发 UDAP(Unlisted Driver Accident Premium) 评估:
UDAP 计算公式:
如果当初把这个驾驶员登记在保单上,保费会涨多少?
基本险差额 × 15 + 可选险差额 × 15 = UDAP 总罚款
上限约束: - 基本险部分:最高 $5,000 - 可选险部分:最高为可选险保费的 2 倍
ICBC 官方举例(Jennifer & Mike):
Jennifer 年保费 $1,800(基本险 $1,200 + 可选险 $600)。如果她当初把 Mike(高风险驾驶员)列上,保费会变为 $2,100,差额 $300。 UDAP = $300 × 15 = $4,500,30 天内不还还会产生利息。
关键结论:如果保费差额为零(即该驾驶员驾驶记录很好,列上去也不涨保费),则 UDAP = $0,无需缴纳任何罚款。
阶段三:出事后续保——UDP 开始收费
| 第几次未登记驾驶员有责事故 | 续保时 UDP 年费 |
|---|---|
| 第 1 次后 | $50/年 |
| 第 2 次后 | $250/年 |
| 第 3 次后 | $500/年 |
| 第 4 次后 | $1,000/年 |
| 第 5 次及以上 | $1,500/年 |
注意:这个年费是维持 UDP 保障的费用,不是 UDAP 罚款本身。
6.4 UDP 的重要排除(这些人不受 UDP 保护)
即使这些人借了你的车出了有责事故,车主仍面临 UDAP 全额罚款,UDP 完全不保护:
- 同住家庭成员(应被登记)
- 你的员工
- 过去 12 个月内开过你任何一辆车超过 12 天的人
- 过去 5 年内曾在你任何一辆车上发生过有责事故的人 ← 这条最容易被忽视
- 无有效驾照的人
重要推论:朋友借你的车出了有责事故,接下来 5 年内,这个朋友对你来说处于"无法登记、也不受 UDP 保护"的灰色状态。如果在这 5 年内他再次借车出事,你面临的是无法豁免的 UDAP 全额罚款。这是应该主动告知客户的隐形陷阱。
6.5 "把人加到保单上"的实际操作
不是复杂的合同流程,随时都可以在 Autoplan 经纪人处办理: - 提供:姓名、BC 驾照号、出生日期 - 几分钟完成,可随时添加或移除 - 添加驾驶记录优良者,保费可能一分钱不涨 - 添加有多次事故记录者,保费可能显著上涨(这个涨幅正是 UDAP 的计算基础)
6.6 对方有责时 UDP 如何工作?
UDAP 只在"未登记驾驶员有责任"时才触发。
| 情形 | UDAP 触发? |
|---|---|
| 朋友开你的车,对方有责 | ❌ 不触发,BVDC/Enhanced Care 正常处理 |
| 朋友开你的车,朋友有责 | ✅ 触发,按差额 × 15 计算罚款 |
| 朋友开你的车,双方各有责任 | ✅ 按朋友有责比例触发 |
6.7 完整决策流程图
朋友借你的车(一年 ≤ 12 天,非同住,非员工)
     ↓
   没出事故:UDP 免费,无需任何操作
     ↓
   出了有责事故:
     ├── 事故赔偿:正常处理(不受影响)
     ├── UDAP 评估:(当初列上的保费差额) × 15
     │     ├── 差额 = 0 → 无罚款
     │     └── 差额 > 0 → 例:差额 $300 → 罚款 $4,500
     └── 续保时:想保留 UDP?
           第 1 次 → $50/年
           第 2 次 → $250/年
           ...以此类推

注意:5 年内该朋友再借车 → UDP 不保护 → 任何有责事故 = 全额 UDAP
七、有责事故后的保费逻辑
7.1 Driver Factor 体系
BC 省用 Driver Factor(驾驶员因素) 来量化每个驾驶员的风险:
- 基准值:1.000
- 低于 1.000:风险低,保费折扣
- 高于 1.000:风险高,保费附加
- 每一年无事故,Driver Factor 改善(保费逐年下降)
- 出有责事故,Driver Factor 上升(保费涨)
保费计算结构: - 75% 基于主要驾驶员的 Driver Factor - 25% 基于次要驾驶员中风险最高者
7.2 CRS 费率等级表(Claim-Rated Scale)
BC 省同时使用 CRS 系统给可选险定价:
- 折扣幅度:最高 43% 折扣
- 附加幅度:最高 205% 附加
- 新驾驶员从 Level 0 起步
- 每年无有责事故:下降一级(保费降低)
- 有责事故 ≥ 25% 责任:上升若干级(保费升高,级数因当前等级而异)
新驾驶员在第一年有责事故的极端案例:10 年内因保费附加累计增加超过 $8,000(有驾驶经验的老司机影响小很多)。
7.3 责任认定门槛
ICBC 会在以下情况认定你"有责":
- 你在事故中 ≥ 25% 责任 → 保费可能上涨
低于 25% 责任通常不触发保费上升机制。
7.4 事故记录回溯窗口
- 目前:回溯至 2017 年 3 月 1 日(覆盖所有有责事故中首次付款发生在该日期之后的记录)
- 过渡规则:ICBC 每次续保时扫描回 2017 年 3 月 1 日,直至 2027 年
- 2027 年起:固定扫描窗口改为 过去 10 年
7.5 还款豁免机制(省钱操作)
如果有责事故没有造成人身伤害,且物损金额低于 $2,000,可以主动向 ICBC 还款:
- 还款后,该事故不计入驾驶记录
- 从财务角度算清账再决定是否还款(找经纪人算具体省多少保费 vs. 还款金额)
- 还款上限:$2,000,超过这个金额的事故无法通过还款抹除记录
- 这个操作窗口有限,需要在续保前决定,错过无法补救
7.6 一次宽恕制度(Crash Forgiveness)
符合以下条件的驾驶员,可享受一次事故宽恕(该次事故不影响 Driver Factor):
- 驾驶经验 ≥ 20 年
- 过去 10 年内零有责事故
一旦使用宽恕,需要再积累 10 年无事故驾驶才能再次获得宽恕资格(旧制度是 3 年)。
八、车辆用途与费率分类
8.1 为什么用途申报很重要
ICBC 根据车辆用途分类定价。申报用途不实,ICBC 有权: - 拒绝赔付 - 征收附加费(罚款)
这不是道德告诫,是合同条款,违反有真实后果。
8.2 主要用途分类
| 用途类别 | 描述 |
|---|---|
| Pleasure 休闲 | 不通勤,主要用于非工作出行 |
| Commute 通勤 | 定期用于往返工作地点 |
| Business 商业 | 用于业务拜访、载货等商业活动 |
| Artisan 工匠/技工 | 随车携带工具、设备(如电工、水管工) |
8.3 最容易踩的用途陷阱
ICBC 的用途定义基于行程目的,而不是谁的工作。
如果车辆被用于接送某人去或回工作地点,就算作通勤用途,无论开车的是不是那个上班的人。
举例: - 妻子每天开车送丈夫上班再自己去超市 → 通勤用途(即使妻子不上班) - 你开车去给朋友的公司送货,顺便帮忙 → 可能需要申报商业用途 - 网约车/Rideshare 驾驶员 → 必须申报,否则接客期间出事赔付可能受限
8.4 率区(Rate Territory)
你住在哪里也影响保费:
- 大温地区(Metro Vancouver)费率最高
- 郊区/内陆地区费率递降
- 需如实申报主要停放地点
九、可选险:填补强制险的缺口
9.1 碰撞险(Collision)
- 保障:你有责任时,修你自己的车
- 注意:Basic BVD 只在对方有责时赔你,你有责时想修自己的车必须买 Collision
- 有免赔额选项:$300 / $500 / $1,000 等,免赔额越高保费越低
9.2 综合险(Comprehensive)
覆盖非碰撞损失: - 盗窃(整车被盗) - 闯入破坏(车窗砸破、车内财物被盗) - 火灾、水灾、冰雹 - 撞击动物(如撞到鹿) - 停车场里的非碰撞破坏(砸窗、划车、盗窃)
✕
这一段 2026-08-20 更正过:肇事逃逸车损靠的不是 Comprehensive
旧版写「肇事逃逸车损必须通过 Comprehensive 险保障」——错的。 ICBC 现行页把逃逸车损明确指向另外两张单: 「If you have ICBC Collision coverage, it covers vehicle damage caused by any sort of collision including a hit and run.」 「If you have ICBC Hit and Run coverage, it covers vehicle damage caused by an unidentified driver on any roadway in B.C. that is considered a "highway" under the Motor Vehicle Act.」
所以:Collision 或 Hit and Run,二者有其一即可;Comprehensive 与逃逸车损无关。 Comprehensive 管的是非碰撞损失(盗窃、砸窗、火灾、冰雹、撞动物)。 真正没变的那句是:2021 年 Enhanced Care 之后,肇事逃逸的车损不再由 Basic Autoplan 自动承担—— Basic 那一侧只剩非车辆财产的 $200,000/$750 免赔(见第 3 节表格下的更正框)。
9.3 Extended TPL(扩展第三方责任险)
- 将 TPL 从 $200,000 扩展至最高 $500 万
- 强烈建议经常出省/赴美自驾的客户购买
- 年费通常很低(相对于美国判赔金额的保障价值极高)
9.4 Income Top-Up(收入补充险)
- 适用:年毛收入超 $122,500 的人
- 作用:弥补 Enhanced Care 收入替代的上限缺口
- 注意:如果雇主已有收入替代保险覆盖,可能不需要额外购买
9.5 Excess UMP(超额 UMP)
- 将 UMP 从 $100 万扩展至最高 $500 万
- 适合:家庭成员在事故中可能面临长期巨额赔偿需求的客户
9.6 里程折扣(2025年6月1日新政)
- 年驾驶里程 < 15,000 公里 的驾驶员,可享受可选险保费 10%-15% 折扣
- 适用于碰撞险等特定可选险
- 实际里程在保单年度结束后核实,多开退差额
十、考试高频陷阱总结
| 陷阱 | 错误理解 | 正确答案 |
|---|---|---|
| "No-Fault" 等于不认定责任 | 认为不分责任 | ICBC 仍然定责,影响保费、UDAP、驾驶记录 |
| BC 省不能起诉 | 认为完全不能起诉 | 财产损坏、省外驾车、刑事犯罪情形仍可诉 |
| $200,000 车损上限 | 认为所有车都够赔 | 超 $200K 的豪车自付差额,需可选险补充 |
| Basic Autoplan 无上限医疗 | 认为所有医疗费无上限 | 医疗/康复无上限,但收入替代有 $122,500 毛收入上限 |
| UDP 是需要购买的额外险 | 认为要主动添加 | UDP 默认免费附加,出事后才开始收费 |
| UMP 就是针对省内事故 | 认为 BC 省内普通事故可触发 | Enhanced Care 后,BC 省内普通事故直接走 Enhanced Care,UMP 很少触发 |
| 朋友借车出事,我的保费会涨 | 以为事故记录跟着车走 | 驾驶员挂钩保费制下,有责事故记录跟着驾驶员(朋友)走,不是车主 |
| "同住的"才需要登记 | 认为非同住不用登记 | 过去 12 个月开过超 12 天的任何人都要登记,不论是否同住 |
| 肇事逃逸由 Basic 承担 | 认为 Basic 保一切 | 车损要靠 Collision 或可选的 Hit and Run 险(不是 Comprehensive);Basic 只自动保非车辆财产 $200,000/$750 免赔;人伤走 EAB 无免赔 |
| 收入替代就是净收入 × 90% | 只记一条公式 | 两条公式取大者:① 净收入 × 90%;② 毛周薪 × 75%,每周封顶 $740。计算基础的毛年收入上限 2026-04-01 起为 $122,500 |
| 「先赔后追」适用于所有 Enhanced Care 场景 | 把违反条件那一套推广到车损 | 车损那一侧没有「追」:《Insurance (Vehicle) Act》s.172 直接取消了两车事故中对另一方的诉权,你的车由自己的 BVD 赔,责任方通过保费与驾驶记录承担;s.178 的追偿只针对未上牌/非标准/被排除车辆的车主与司机,且按责任比例追 |
十一、华人客群的专属沟通话术
11.1 TPL 解释(适合首次讲解)
"Enhanced Care 之后,BC 省内两辆车撞了,基本上不需要担心互告这件事了。但有两种情况 TPL 还是非常重要:第一,你如果不小心撞坏了别人的财物,比如围栏或者商店橱窗,对方是可以来找你索赔的;第二,你如果开车出省,尤其是去美国,那边还是可以起诉你的,而美国的医疗诉讼赔偿金额动辄几百万美元,$200,000 根本不够。所以对于经常去美国自驾的客户,我们一定会建议扩展 TPL。"
11.2 UDP 解释(防止误会)
"你的 ICBC 保单默认已经包含一个叫 UDP 的免费保护,专门针对你偶尔把车借给不住你家的朋友的情况。平时不花钱。但如果那个朋友出了事故,ICBC 会来查:如果你当初把他列在保单上,你的保费会涨多少?把差额乘以 15,就是你需要缴纳的罚款。所以如果你经常把车借给驾驶记录不好的朋友,这个风险值得特别注意。另外,朋友一旦在你车上出过事故,接下来五年你都不能把他登记上去,也不受 UDP 保护,这一点很少有人知道。"
11.3 高收入客户的 Income Top-Up 切入
"Enhanced Care 下受伤可以拿到净收入的 90%,听起来不错。但有个上限——毛收入超过 $122,500 的部分,是不算在赔偿范围内的。如果你年薪是 $200,000,那按 $122,500 算完之后,有将近 $80,000 的收入在保险里是被'忽略'的。这部分需要买一个叫 Income Top-Up 的附加险来补上。"
11.4 出省自驾前的例行提醒
"你们这次去拉斯维加斯自驾,出发之前我想确认一下你的 TPL 是多少。基本险是 $200,000,在美国万一出了事,那个金额是远远不够的。我建议我们把它扩展到至少 $200 万,费用其实没多少,但保障的差距是很大的。"
11.5 有责事故后的还款告知(主动服务)
"你这次出的事故没有人受伤,车损估计也不算太大。在你续保之前,我建议我们一起算一下:如果主动还款给 ICBC,你以后的保费影响是多少;不还款,保费会涨多少、涨多少年。有时候主动还款在财务上其实更划算。这个决定需要在续保前做,过了就没机会了。"
附录:关键数字速查表
| 项目 | 数字 | 备注 |
|---|---|---|
| 收入替代毛收入上限 | $122,500 | 2026年4月1日起(2025 年为 $119,000),每年4月1日调整 |
| 灾难性伤害永久赔偿 | 约 $313,918 | 2026年4月数字,每年调整 |
| Basic Vehicle Damage 上限 | $200,000 | 对方有责时 |
| TPL 基础保额 | $200,000 | 可扩展至 $500 万 |
| UMP 基础保额 | $1,000,000/人 | 可扩展至 $500 万 |
| Basic Rate 冻结期 | 至 2027年3月31日 | 连续 7 年不涨 |
| UDAP 计算倍数 | ×15 | 基本险和可选险差额各 ×15 |
| UDAP 基本险上限 | $5,000 | 基本险部分最高 |
| UDAP 可选险上限 | 可选险保费 ×2 | 可选险部分最高 |
| 还款豁免物损上限 | $2,000 | 超过则无法通过还款抹除记录 |
| 提前续保窗口 | 到期前 44 天内 | 可提前续保 |
| 年驾驶里程折扣门槛 | 15,000 公里 | 2025年6月1日起,省 10%-15% 可选险保费 |
| UDP 首次事故后年费 | $50/年 | 第 2 次 $250,第 3 次 $500 |
| 朋友借车后 UDP 保护灰色期 | 5 年 | 该朋友 5 年内再借车不受 UDP 保护 |
| Driver Factor 回溯起点 | 2017年3月1日 | 2027年后改为固定 10 年窗口 |
| 事故有责触发门槛 | ≥ 25% 责任 | 低于此门槛通常不影响保费 |
本文档基于 ICBC 官方 2026年4月版资料及截至 2026年6月的公开信息整理。关键数字(尤其是收入上限、赔偿金额)每年4月1日更新,考试和实务中请以当期官方数字为准。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。