先用资料采信与版本边界核对结论。本站自测是深度思维训练,训练面对真实客户与考试场景时的第一反应与逻辑推理。
一、温习目标与核心脉络
本章建立全部财产与责任保险的共同地基。学习与温习应围绕三根支柱展开: 1. 概念基石:准确区分风险(Risk)、致损原因(Peril)、危险因素(Physical & Moral Hazard)、可保利益(Insurable Interest)与损失补偿原则(Principle of Indemnity)。 2. 法定定义与五大功能:掌握各省保险法关于保险合同的五大法定构成要件,并严格区分首要功能(Spread of Risk)与四大衍生社会经济功能。 3. 市场主体与监管架构:透彻理解股份公司(Stock)、相互保险社(Mutual)、政府保险人与劳合社(Lloyd's)的资本与运营差异;理清直营、专属代理与独立经纪分销制;掌握联邦 OSFI、省级 BCFSA 与卑诗省保险理事会(Insurance Council of BC)的事权划分。
| 核心术语 | 法律与经济学本质 | 考试辨析要点 |
|---|---|---|
| Risk 风险 | 财务损失发生的或然性与不确定性(the chance of financial loss)。 | 在保险法中特指财务损失概率,日常口语中指代“标的物”属于混淆用法。 |
| Peril 致损原因 | 直接引发损失的特定物理事件或原因(cause of loss)。 | 如火灾(Fire)、雷击(Lightning)、爆炸(Explosion)、碰撞(Collision)。 |
| Hazard 危险因素 | 导致损失概率上升或加剧损失严重程度的内外部条件。 | 分为物理危险(有形缺陷如线路老化)与道德危险(无形态度如欺诈意图或疏于看管)。 |
| Indemnity 补偿 | 使被保险人在损失后恢复到事故发生前的财务地位。 | 不多不少:既不因灾致贫,更绝不许借灾获利;保额仅是赔偿责任上限而非定额支票。 |
| Insurable Interest 保险利益 | 被保险人对承保标的具有法律认可的、可受损的经济利益。 | 享有标的完好的利益,并因标的灭失或损坏直接蒙受经济损失或法律责任。 |
二、底层机制:保险功能、组织形式与分销渠道
1. 保险的法定定义五要件
根据各省《保险法》(Insurance Act)的经典定义,保险合同是保险人向被保险人做出的具有约束力的承诺,其五大核心要素在考试与实务中逐条审查: - 要件一:财务责任转移。将不可承受的大额潜在损失责任,自个人或企业转移至保险人。 - 要件二:事件特定化。保障范围严格限定于合同明确约定的特定风险或致损原因(Risk or Peril)。 - 要件三:损失补偿为限(Indemnity)。赔偿总额以实际财务损失为严格上限,严禁通过保险获取超过实际损失的任何利益。 - 要件四:偶然性与未来性。承保事件必须是未来发生的、无法预先确定的意外事件;已发生的损失或被保险人蓄意造成的损失绝对不赔。 - 要件五:对价与等值给付。以被保险人缴付保费(Premium)为对价,保险人在出险时可以赔付金钱,也可以选择修理、重置或更换受损财产(repair, rebuild, or replace)。
2. 五大社会功能的主次层级
- 主要功能(The Major Function)——风险分摊(Spread of Risk):将少数遭遇不幸者的巨大损失,分摊给全体缴费参保的多数人。保险人运用大数法则(Law of Large Numbers),汇聚大量性质相似的风险单位,使总体赔付概率趋于稳定。
- 衍生功能一:信贷体系的基石(Basis of Credit System)。银行抵押贷款与商业授信依赖抵押物保险,无财产险保障则现代信贷与金融体系难以运转。
- 衍生功能二:消除忧虑与鼓励创业(Eliminates Worry & Encourages Entrepreneurship)。以小额确定的保费支出,替代不可预测的灾难性财务深渊,使企业敢于进行长期投资与创新。
- 衍生功能三:防灾减灾(Loss Prevention & Loss Reduction)。保险业投入大量资源开展消防科研、建筑标准评级、安全防盗认证与欺诈调查,主动降低社会总损失。
- 衍生功能四:资本投资与就业源泉(Source of Employment & Investment Capital)。沉淀的准备金与资本投入公共基础设施和企业债券,形成庞大的金融蓄水池。
3. 保险人组织形态辨析
- 股份保险公司(Stock Company):由外部股东出资设立,以营利为目的。资本金由股东认购,经营利润以股息分红(Dividend)形式分配给股东,经营亏损由公司资本金吸收,保单持有人无权分红。
- 相互保险公司(Mutual Company):由全体保单持有人(Policyholders)共同所有。其核心设计在于追求风险共担与低成本保障。承保与投资盈余可返还给保单持有人(作为分红),或用于降低未来保费。根据,必须向客户明确实务界限:所有权不等于绝对的保费返还保证,保单持有人绝不能将其视为每年必须派发红利的非营利慈善机构。
- 政府保险人(Government Insurer):由政府出资或立法设立的法定垄断机构。在 BC 省,ICBC 依据成文法垄断提供基础强制汽车保险(Basic Autoplan),承担普惠性公共保障;其他如各省工伤局(WorkSafeBC)、联邦就业保险(EI)等均属此类。
- 劳合社(Lloyd's of London):劳合社本身不是保险公司,而是一个提供交易设施与严谨规则的国际保险市场。由承保辛迪加(Syndicates)实际承保并承担风险,辛迪加背后是提供承保资金的法人或个人成员(Members / Names),日常核保由管理代理人(Managing Agents)执行。市场业务通过劳合社认证经纪人(Lloyd's Brokers)或持有承保授权的持权人(Coverholders)接入。
4. 三大分销渠道的法律与权益区别
- 直营系统(Direct Writing System):销售人员是保险公司的受薪雇员或专属雇佣人员。业务档案与保单续保权(Ownership of Expirations)绝对属于保险公司所有,销售人员离职无权带走任何客户数据。
- 独立经纪系统(Independent Brokerage System):经纪行为独立商业实体,同时持有数家至数十家保险公司的代理合同。经纪行拥有客户信息与保单续保权(Ownership of Expirations);经纪人首要代表客户利益,在合作市场中为客户比价选优,提供风险顾问服务。
- 专属代理系统(Exclusive Agency System):代理人虽然在法律上多属于独立承包商(Independent Contractor),但合同约定其仅能代理唯一一家指定保险公司;业务续保权通常依然由保险公司控制。
三、实务口径与 2026 易错边界(R16 考试 vs 实务分流)
在 BC 现行法规、监管实操与传统考试口径之间存在若干历史版本分流,掌握两套口径是通关考试与柜台执业的关键:
                    ┌─────────────────────────┐
                    │      行业监管格局       │
                    └────────────┬────────────┘
         ┌───────────────────────┼───────────────────────┐
         ▼                       ▼                       ▼
  【联邦监管 OSFI】       【省级监管 BCFSA】      【牌照监管 Council】
  - 偿付能力与资本充足    - 本省市场准入与经营许可 - 中介人(Broker/Agent)发牌
  - 审慎监管(财务健康)  - 消费者权益与合同规范   - 操守监督、继续教育与处分
1. 监管机构事权边界
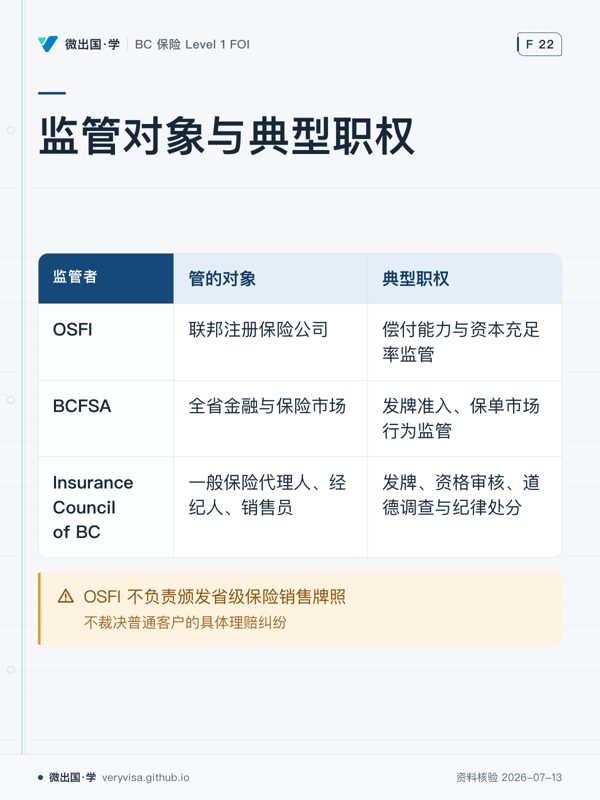
- 联邦金融机构监理署(OSFI):专职负责联邦注册保险公司的偿付能力(Solvency)与资本充足率监管,评估金融系统性风险。OSFI 不负责颁发省级保险销售牌照,不裁决普通客户的具体理赔纠纷,更不是全国各省所有保险人的单一发牌机关。
- 卑诗省金融服务管理局(BCFSA):代表省政府主管全省金融与保险市场,负责省内注册机构的发牌准入、保单市场行为监管与消费者保护法规执行。
- 卑诗省保险理事会(Insurance Council of BC):依据《金融机构法》(Financial Institutions Act)成立的行业法定自律与发牌实体,专门对全省一般保险代理人、经纪人、销售员(Level 1/2/3)和独立理赔公估人实施发牌、资格审核、道德调查与纪律处分。
2. PACICC 破产保障机制的口径分流
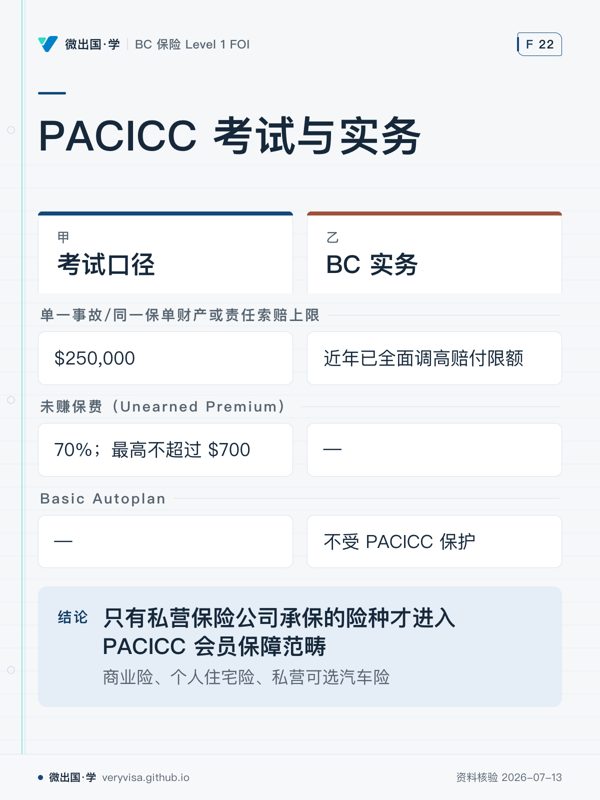
加拿大财产与事故保险补偿公司(PACICC)在成员保险公司破产时为消费者提供最后安全垫: - 考试口径:考试沿用 2017 年版口径,考题经常考核三个历史基准数字: 1. 单一事故/同一保单财产或责任索赔上限为 $250,000; 2. 未赚保费(Unearned Premium)按 70% 比例退还,最高不超过 $700; 3. 保险人向 PACICC 缴纳的年度特别评估费上限为该保险人保费总额的 1.5%。 - 实务口径与现行法:PACICC 近年已全面调高赔付限额(人身伤害与财产损失实行更充分的分级保障)。更为关键的 BC 省独有法律分流在于:ICBC 的 Basic Autoplan 不受 PACICC 保护,因为 ICBC 属于法定独占政府机构,其法定偿付能力由卑诗省政府直接背书;只有私营保险公司承保的商业险、个人住宅险、以及私营可选汽车险(Optional Autoplan),才进入 PACICC 会员保障范畴。向真客户讲解时必须分清险种性质。
3. 行业规模基准与时代印证
- 考试口径引述的是 2015 年快照数据(加拿大全境约 109 家非寿险公司,总资产逾 $114 billion,年保费收入约 $48 billion),并预测行业保费将在十年内翻倍。
- 官方现行行业统览(IBC Facts Book)显示,至 2022 数据年,全加财产与责任险保费已突破 $93.6 billion,印证了当年关于行业规模增长的论断。在考试答题遇到历史数字背景时,明确其属于 2015 快照即可。
四、开放式场景闭卷自测
请合上参考资料,针对以下 5 道开放式案例与原理问题进行深入分析,写出完整分析逻辑与答题要点:
-
基本概念与风险分类: 一栋位于高火灾风险林区边缘的木质结构餐厅,厨房排油烟管道长期积满重油垢且未安装自动喷淋装置,最终因炉灶失火导致全栋烧毁。请根据保险法原理,分别准确指出本案例中的 Risk、Peril、Physical Hazard 与 Moral/Morale Hazard,并说明为何安装灭火喷淋属于风险控制而非风险转移。
-
保险合同定义与法定要件: 某客户向经纪人提出要求:“我买这份商业保单,既然付了保费,出险时保险公司就必须用现金全额赔偿;而且如果仓库被邻居纵火,无论如何保险公司都要赔我一套全新的进口设备,即使那台旧设备已经使用了十年。”请指出该客户陈述中违反保险法定定义与补偿原则的三处错误,并详细阐明理由。
-
分销渠道与客户权益: 某资深独立经纪人从 A 经纪行跳槽至 B 经纪行,随后给原先在 A 经纪行经办的 200 名老客户逐一打电话,要求他们将保单全数转至 B 经纪行,并声称:“你们是我一手开发的,你们的所有保单档案和续保权都归我个人所有。”请从独立经纪制度的法律性质、保单所有权规则以及 BC 隐私法规(PIPA)角度,全面评判该经纪人的言行。
-
相互保险社与分红承诺: 在向一家农场主推荐保单时,销售员宣称:“这家保险公司是相互保险社(Mutual Insurer),它的收费一定比市面上的股份公司更低,而且因为保单持有人就是公司所有人,年底有结余的话依法必定会给你派发现金红利,买它稳赚不赔。”请根据 及相关规章,指出该销售员在销售行为与概念说明上的重大违规与误导之处。
-
监管职责与 PACICC 边界: 某客户在温哥华同时拥有一份私营保险公司的商业综合责任保单(CGL)和一份 ICBC 的强制 Basic 汽车保险。该私营保险公司近日被法院宣告破产清算,客户非常恐慌,向你咨询:“我是不是可以找联邦 OSFI 帮我解决这两张保单的赔付?PACICC 会不会把我的 ICBC 车险和商业保单全部兜底?”请写出准确的专业答复架构。
五、参考答案与判分基准
1. 案例一判分基准(满分 10 分)
- Risk(风险):餐厅发生火灾并导致停业及建筑财产损毁的财务不确定性与潜在经济损失。(2分)
- Peril(致损原因):火灾(Fire)。火是直接促成物理毁灭的直接原因。(2分)
- Physical Hazard(物理危险因素):木质建筑材料、地处林区边缘的高暴露环境、排烟管长期积累的厚重油垢、缺乏喷淋系统。(2分)
- Moral/Morale Hazard(道德/心态危险因素):管理层对安全隐患漠不关心、放任油垢堆积而不清洗的侥幸与疏忽心态。(2分)
- 控制 vs 转移辨析:安装自动喷淋装置改变的是物理损失发生的概率和严重程度,属于物理手段上的“风险控制”(Risk Control);只有购买保险合同、将约定损失的最终财务偿付责任转移给保险机构,才属于“风险转移”(Risk Transfer)。(2分)
2. 案例二判分基准(满分 10 分)
- 错误一:断言保险赔付必须给付现金。保险法第五要件明确规定,保险人具有修理、重建或更换(Repair, Rebuild or Replace)受损标的的法定选择权,赔偿可以是等值实物或服务,绝非仅限现金。(3分)
- 错误二:混淆补偿原则(Indemnity)与获得利益。对已使用十年的折旧设备,在标准实际现金价值(ACV)保单下,必须扣除物理折旧与老化价值;若直接赔付全新设备而无重置成本条款约定,被保险人将获得不当得利,严重背离补偿原则。(4分)
- 错误三:对不可保事件的理解偏差。故意行为与欺诈不保,但第三方恶意纵火属于被保险人无法控制的意外致损原因,在火险范围内受保,但索赔需经严格核实且保险人赔付后保留代位求偿权(Subrogation)。(3分)
3. 案例三判分基准(满分 10 分)
- 保单续保权归属(Ownership of Expirations):在独立经纪体系下,客户档案与续保权益在法律上归属于经纪公司(Brokerage A),而非个别受雇的经纪人。代理合同明文禁止雇员离职时侵吞该商业资产。(4分)
- 执业操守与不当招揽:未经授权私自利用原雇主核心商业机密进行不正当招揽,违反卑诗省保险理事会持牌人业务准则(Council Rules)关于诚信与公平竞争的纪律要求。(3分)
- 隐私保护法(PIPA)违规:客户个人信息收集仅限于原经纪行的既定业务目的,经纪人个人将客户档案擅自复制或转移至另一家商业机构,直接违反《卑诗省个人信息保护法》(PIPA),将面临重大法律调查与民事侵权指控。(3分)
4. 案例四判分基准(满分 10 分)
- 保费低廉的不实推断:相互公司的经营成本和定价取决于核保标的质量、再保险安排与管理效率,并不必然比股份公司便宜;将所有制形态直接等同于“更便宜”属于虚假陈述。(3分)
- 违规做出返还保证:盈余返还或费率下调取决于相互公司全年的整体承保赔付率、投资收益和资本公积要求,属于未决事项。销售员向客户做出“依法必定派发现金红利”属于典型的虚假承诺,构成严重销售违规。(4分)
- 严禁使用“稳赚不赔”等投资营销用语:保险的本质是风险保障与财务补偿,不是投资理财产品,严禁使用误导性保证。(3分)
5. 案例五判分基准(满分 10 分)
- 澄清 OSFI 职责:OSFI 是宏观审慎监管者,负责监管资本充足率,但绝不向个人消费者直接拨付理赔款,找 OSFI 属于对象错误。(2分)
- 商业 CGL 保单的 PACICC 救济:该私营破产公司若为 PACICC 成员,客户在保单有效期间内的合格索赔可由 PACICC 介入清偿。考试答卷按 $250,000 限额,实务中向客户指出需向破产清算人登记债权并由 PACICC 按当期法定最高保障限额及清算程序处理,未赚保费亦按比例退还。(4分)
- 明确 ICBC Basic 保险不受 PACICC 保护:向客户清晰解释,ICBC 是卑诗省法定政府独占实体,不是 PACICC 会员公司;强制 Basic 险由省政府信用和特别立法机制保障,其有效性完全不受私营保险市场破产事件的影响。(4分)
六、错题复盘与追问清单
在完成闭卷自测后,依据下表进行错因归类与查漏补缺,并在日后复习中反复自我追问:
| 易错场景 | 典型思维漏洞 | 规范纠正逻辑 | 追问清单 |
|---|---|---|---|
| 保险五大功能题 | 把“提高就业”或“防灾防损”当作首要目的。 | 牢记 Spread of Risk(风险分摊) 是唯一 primary function,其余全为衍生功能。 | “这道题问的是一般社会效益,还是保险制度得以立足的核心机制?” |
| PACICC 保障限额题 | 误以为所有车险和各类保单都统一由 PACICC 保障。 | 区分险种性质:私营财产与责任险受保护;BC 强制 Basic Autoplan 由政府背书,不进 PACICC。 | “该保单属于私营承保还是政府独占?是在考 2017 年版口径的旧值还是现行实操?” |
| 渠道与所有权题 | 以为经纪人自己跑下的单子,客户数据就归个人带走。 | 区分劳动关系与资产归属:独立经纪行拥有 Expirations,受合同与 PIPA 严格管辖。 | “保单续保权属于谁?转移数据是否获得了客户与原机构的法定授权?” |
| 相互公司分红题 | 听信宣传,以为相互公司一定会每年派发红利退款。 | 依据:所有权不保证经营盈利,更不保证保费返还。 | “分红是法定固定义务,还是取决于当年经营盈余与董事会决策的或然事件?” |
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。