温习目标
- 按 insuring agreement、insured、occurrence、territory、exclusions、limits、defence 分析责任保单。
- 区分 personal liability 与 CGL/business liability 的不同风险语境。
- 识别 auto、watercraft、business pursuits、professional services、intentional acts、care/custody/control 与 cyber 的常见缺口。
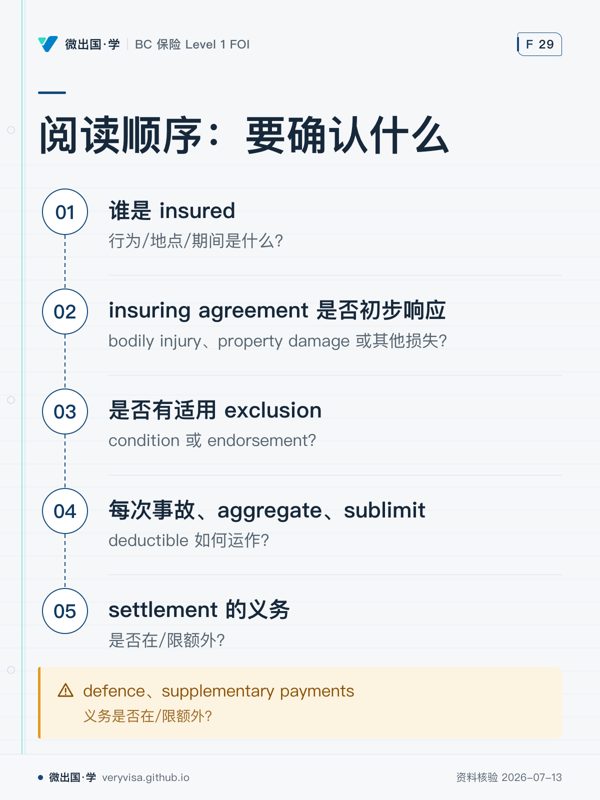
温习卡
| 阅读顺序 | 要确认的内容 |
|---|---|
| 1 | 谁是 insured,发生的行为/地点/期间是什么? |
| 2 | insuring agreement 是否初步响应 bodily injury、property damage 或其他定义的损失? |
| 3 | 是否有适用 exclusion、condition 或 endorsement? |
| 4 | 每次事故、aggregate、sublimit、deductible 如何运作? |
| 5 | defence、supplementary payments、settlement 的义务是否在/限额外? |
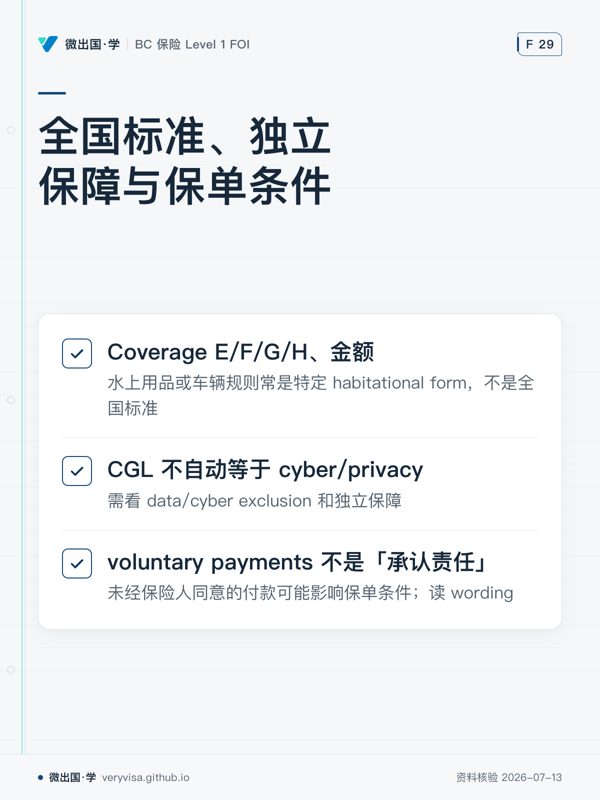
2026 易错边界
- personal liability 的 Coverage E/F/G/H、金额、水上用品或车辆规则常是特定 habitational form,不是全国标准。
- CGL 不自动等于 cyber/privacy/social engineering coverage;需看 data/cyber exclusion 和独立保障。
- voluntary payments 不是“承认责任”,但未经保险人同意的付款可能影响保单条件;读 wording。
闭卷自测
- 客户经营线上商店,客户资料泄露。为什么不能只答“CGL 会赔”?
- liability policy 的 defence obligation 与 indemnity limit 有何关系?
- 客户借用朋友的拖车造成损失。列出需核查的四个条款/事实方向。
- 什么是 care, custody or control(CCC)问题?为什么对财产损坏索赔重要?
- 用五步顺序分析一宗顾客在店内受伤的 CGL 索赔。
参考答案与判分点
- 要查业务活动、个人资料性质、cyber/privacy/data exclusion、通知义务、可能的独立 cyber/tech E&O 及 endorsement;一般责任保险不能由名称推定承保。
- 完全取决于 wording:可能有 duty to defend、defence costs 在限额内或外、supplementary payments 和 settlement control。必须分别核对。
- 被保险人身份、拖车/车辆定义、auto/watercraft exclusion 与 endorsement、使用目的、所有权/控制、地点和事故日期。
- 指被保险人照管、保管或控制中的他人财产;许多责任表单会对该类财产损坏有限制或除外,具体定义决定结果。
- insured/期间与地点 → insuring agreement → occurrence 和损害 → exclusions/conditions/endorsements → limits、defence 与通知。再保留责任事实与证据。
错题记录
| 日期 | 题号 | 我跳过的保单层次 | 下次触发问题 |
|---|---|---|---|
| “先看 insuring agreement,还是我直接跳到结论了?” |
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
本站依据官方原文自撰