考纲把 Claims 列为独立板块,5%,约 5 题。分值不高,但它有两个特点值得单独花一小时:
- 它是唯一一块把前面所有章节串起来的内容。 法定条件在这里被执行、赔款计算在这里落地、 经纪的服务质量在这里被客户真正看见。
- FOI 考试口径没有「理赔」这一章。 相关内容散在第 4 章(理赔人)、第 3 章(法定条件)、 第 5 章(赔款计算)里。没有一个地方把它们拼起来 —— 这一页就是干这件事的。
这一页的写法和别的章不同:每个术语后面跟着它背后的博弈(为什么规矩这样写)、 踩错的后果(拒赔?失权?还是只丢分?),以及考试口径与实务口径的分流。 只背定义在这一块拿不到分——Claims 的题几乎全是场景题。
ℹ️
两套口径,全页都要分清
BC 的《Insurance Act》2012 年大改过,而 FOI 考试口径是 2017 年的全国通用考试口径, 有几处已经跟不上 BC 现行法。考试按考试口径答,实务按现行法办—— 凡两者不一致,这一页都并列写出并标明该用哪个。
这不是啰嗦:只写考试口径会让你在真客户面前说错话,只写现行法会让你在考场上丢分。
一、流程:五步,以及每一步的门槛是什么
考试口径给的骨架是「两步报案」,但一场赔案真正走完是五步。 每一步的考点都不是「谁做」,是「门槛是什么」:
| 步骤 | 英文 | 谁做 | 门槛/关键点 |
|---|---|---|---|
| ① 报案 | Notice of loss(行业口语 FNOL) | 被保险人 → 经纪行 | 客户先找经纪,不是保险公司,更不是理赔人 |
| ② 转报 | Reporting to the insurer | 经纪行 → 保险公司 | 门槛是「看起来可能在保障范围内」,不是「确认属于」 |
| ③ 安排理赔 | Assigning the adjuster | 保险公司 → 理赔人 | 由保险公司指派,或经其同意由经纪行代为委任 |
| ④ 查勘定损 | Adjusting the loss | 理赔人 | 核实损失、认定责任、议定赔款 |
| ⑤ 跟进 | Following up | 经纪行 | 定期与客户核对进度 —— 考试口径专门强调这一条 |
⚠️
第②步的门槛最容易答错
经纪不做责任核实——那是理赔人的活。 只要「看起来可能属于承保范围」就该上报,门槛远低于「核实属于」。
考卷会用「经纪应先确认属于承保范围再上报」这种选项来钓,不成立: 经纪自行判断不赔而不上报,一旦判断错了,那是 E&O(Errors & Omissions)索赔。
考试口径在这一段里真正想说的话
「无论这笔索赔看起来多么微不足道,客户既然报了,就说明他认为这件事很重要。」
这句话是整章的态度基调。买保险时客户体验到的只是一纸承诺,出险时体验到的才是产品本身—— 所以考试口径才会把「持续跟进」写成经纪行的职责,而不是可做可不做的加分项。
这不只是情怀,它背后有商业逻辑:保险是没有复购快感的商品, 客户一年只感知到两次——交钱那次,和出事那次。第二次的体验决定续保率。
报案与损失证明:两步,别混成一步(条件 6 与条件 8)
法定条件 6 把出险后的义务拆成两件事,它们的时限要求不同:
| 做什么 | 什么时候 | 出处 | |
|---|---|---|---|
| 第一件 | 书面通知出险 | 立即(immediately) | 条件 6(1)(a) |
| 第二件 | 交损失证明,附法定声明 | 尽快(as soon as practicable) | 条件 6(1)(b) |
损失证明要载明七项,按「什么、怎么、谁的、还有谁保、变过没有、在哪」记:
- 完整清单,含数量与成本、索赔金额明细
- 何时、如何发生;火灾或爆炸还要说明起因(以被保险人所知所信为限)
- 声明损失非出于被保险人的故意、疏忽、教唆或纵容
- 其他保险的金额与保险公司名称
- 被保险人与其他各方在该财产上的权益,含各项抵押与负担
- 保单签发以来财产在权属、用途、占用、位置上的变动
- 出险时财产所在的地点
ℹ️
第 4 项与第 6 项各有一个隐藏用途
第 4 项(其他保险)是分摊算得出来的前提。 不申报其他保险,补偿原则就守不住—— 这也是「同一标的多张保单」的题最后落到哪里。
第 6 项是条件 4(重大变更)在理赔环节的落地检查点。 出险时才被发现没告知的变更, 往往就是从这一栏查出来的。两条法定条件在这里咬合。
⚠️
保险公司还能要别的材料,但那些不算损失证明
它可以要求提供未受损财产的清单、账簿凭证、其他相关合同的书面部分。 但条文明确写着:这些材料不构成条件 12、13 意义上的损失证明。
为什么这个区别要紧:60 天付款、30 天通知、45 天开工,全部从「损失证明完成并交付」 那一刻起算。把补充材料算成损失证明,等于把保险公司的时钟往后拨。
被保险人自己交不了怎么办(条件 8)——两类人可以代办:
- 被保险人的代理人:前提是被保险人缺席或无力,且这个缺席或无力已被合理说明
- 任何有权领取部分保险金的人:被保险人拒绝提交时也可以
所以客户住院、出差、去世,赔案不会因此卡住。
ℹ️
还有一条只在表单原件里
IBC 3000 第 4 条给按揭权人另开了一条路:被保险人缺席、拒绝、无力或疏于提交 出险通知与损失证明时,按揭权人可代为提交。 考试口径正文没讲这一条——属于超纲,但真实保单里有。
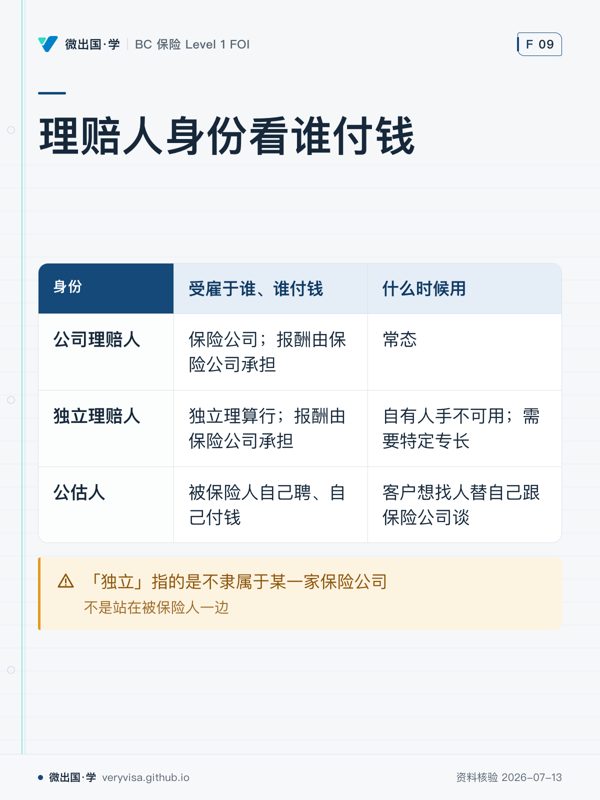
二、理赔人:三种身份,判据是「谁付钱」
| 公司理赔人 | 独立理赔人 | 公估人 | |
|---|---|---|---|
| 英文 | Insurance company / staff adjuster | Independent adjuster | Public adjuster |
| 受雇于 | 保险公司 | 独立理算行 | 被保险人自己聘、自己付钱 |
| 处理量 | 绝大多数案件 | 少数 | 少数 |
| 什么时候用 | 常态 | ① 自有人手不可用 ② 需要特定专长 | 客户想找人替自己跟保险公司谈 |
三种身份按「谁付钱」分,这是唯一可靠的记法。
ℹ️
考试口径只讲两种
FOI 第 4 章只有 company adjuster 与 independent adjuster; public adjuster 全书零命中,是行业里真实存在、但考试口径没收的第三种。 实务里要知道,考卷不会拿它当已知事实考。
⚠️
「独立」不等于「中立」
Independent adjuster 的「独立」指的是不隶属于某一家保险公司, 不是「站在被保险人一边」——他通常仍受保险公司委托、由保险公司付钱。
考卷最爱的钓法:「被保险人可自行委任独立理赔人并要求保险公司付费」——不成立。 被保险人自己聘的那种叫 public adjuster,费用自理。
⚠️
被保险人没有「换一个理赔人」的权利
这项权利不存在。客户觉得理赔人不公,能走的是法定条件 11 的争议解决程序 (见第四节末),不是换人。
两条容易被考的细节:
- 有时保险公司会允许经纪行代为委任独立理赔人(考试口径用「有时」这个限定词,别答成常态)。
- 无论公司理赔人还是独立理赔人,都是保险公司这边的人,报酬由保险公司承担。
三、术语:定义 + 背后的博弈 + 怎么读
考试是全英文界面,口试与实务里还要念得出来。所以每条给三样: 中文 · 英文 · 音标,再加一句「这条规矩为什么这么写」。
3.1 赔完之后:钱从哪来
代位求偿 · subrogation /ˌsʌbrəˈɡeɪʃn/
- 是什么:保险公司赔付后,取得被保险人对责任第三方的索赔权。 考试口径的形象说法是「把自己放进别人的鞋子里」(into another's shoes)。
- 背后的博弈:它守的是补偿原则——既不让被保险人为同一笔损失拿两次钱, 也不让真正该赔的人因为「反正他有保险」而脱身。
- 顺序:先赔付,后追偿。不能让被保险人等追偿结果。
- 以谁的名义起诉:被保险人的名义,不是保险公司的名义。 因为保险公司接手的是被保险人原有的那项权利,不是一项新权利—— 所以时效、抗辩事由这些限制全都跟着过来。
✕
客户私下和责任方和解,会毁掉代位权
那可能构成违约,保险公司有权追究。出险后要明确告诉客户: 别自己跟对方签任何「就此了结」的东西。
ℹ️
追回来的钱不够时怎么分(考试口径没讲,BC 法有明文)
《Insurance Act》s.36(2):扣掉追偿成本后的净额若不足以完全补偿损失, 该金额在保险公司与被保险人之间按各自实际承担损失的比例分配。
实务含义:客户自付的免赔额那部分,在追偿不足时不是垫底的,是同比例分。 这条能直接回答客户「我的免赔额能不能要回来」。
分摊 · contribution /ˌkɒntrɪˈbjuːʃn/
多张保单保同一标的时,各家按比例分担。守的是同一个补偿原则,区别只在钱从哪来:
- 代位求偿 → 向体系外的责任方追(第三方)
- 分摊 → 向旁边的另一张保单要(另一家保险公司)
3.2 委付:这一页最需要慢读的一条
委付 · abandonment /əˈbændənmənt/
- 字面:「委」=把受损财产的所有权转移出去;「付」=要求对方按全损付全额赔款。
- 法条原文(BC《Insurance Act》s.29 法定条件 10): 「without the insurer's consent, there can be no abandonment to it of the insured property」。
- 所以规矩不是「禁止」,是「需要保险公司同意」。
⚠️
「法定条件不允许委付」是错的讲法
门槛是同意,不是禁止。被堵死的只有被保险人单方把残值甩过去: 「东西烂了,你们拉走赔我钱」——客户没有这个权利。
但保险公司同意的委付天天在发生,那就是下面的推定全损。 把这条背成「禁止」,你会在车险日常里当场被现实打脸。
ℹ️
这一条是双向对称的
同一条的另一半:未经被保险人同意,保险公司也不能取得该财产的控制或占有。 两边都要对方同意——正因为都需要同意,「双方谈妥按全损处理」才走得通。
推定全损 · constructive total loss /kənˈstrʌktɪv/
修理在经济上不合理时,按全损处理、残值归保险公司。这是保险公司的商业决策, 经它同意,所以不违反「不得单方委付」。
它的算术很直白——保险公司比较两条路的成本:
走维修:  维修费
走全损:  全额赔款 − 残值拍卖收入

哪边小走哪边。维修费高到让右边更划算时,保险公司主动判全损并收走残值。
⚠️
「修车费达到车价百分之多少算全损」——凡给出确定阈值的选项都要警惕
ICBC 增补册在 Replacement-cost coverage 一节明写: 「there's no set percentage for damage a vehicle must sustain before it's considered a total loss, but it can be as high as 90 percent of the vehicle's market value」。
也就是说没有统一阈值。行业里流传的「70%–80%」是经验说法,考试口径不背书。 唯一有明确数字的是 New Vehicle Replacement Plus(第 1–2 车龄年): 修车费超过市值 50% 即判全损,ICBC 按全额重置价赔。 考它就考这个 50%,别把它推广成通用阈值。
3.3 其余高频术语
| 中文 | 英文 | 音标 | 一句话 + 为什么这么定 |
|---|---|---|---|
| 报案 | first notice of loss(FNOL) | /ˌefenoʊˈel/ | 全流程的起点;后面所有期限都从它派生 |
| 理赔人 | adjuster | /əˈdʒʌstə/ | 注意拼写是 adjuster,不是 -or |
| 损失证明 | proof of loss | — | 一切期限的起算锚点:60 天付款、30 天答复、争议程序都要它先交 |
| 近因 | proximate cause | /ˈprɒksɪmət/ | 因果链上起主导作用的原因,决定赔不赔 |
| 实际现金价值 | actual cash value(ACV) | — | 重置成本 − 折旧 |
| 免赔额 | deductible | /dɪˈdʌktəbl/ | 事先约定的自负部分;存在的理由是滤掉小额案的处理成本并抑制道德风险 |
| 施救 | salvage | /ˈsælvɪdʒ/ | ⚠️ 见下方「假朋友」提醒 |
| 残值 | salvage value | — | 受损财产还能卖出的钱 |
| 争议解决 | dispute resolution(考试口径叫 appraisal) | /əˈpreɪzl/ | 只解决金额争议,不解决「赔不赔」 |
⚠️
salvage 是个假朋友词
中文保险语境里 salvage 常被当成「残值/打捞物」, 但在法定条件 9 里它指的是减损义务——你必须动手止损。 「残值」那层意思要说 salvage value。一个词两层意思,考卷两边都考。
四、法定条件在理赔环节的三个执法点
法定条件不是背下来就完了的条文,它在理赔时会真的被拿出来用。 每条给「触发什么后果」和「一个具体案子」——抽象条文记不住,后果记得住。
1. 重大变更未告知 · Material Change(法定条件 4)
- 规则:增加风险、且在被保险人控制与知悉范围内的变更,须立即书面通知。
- 后果:受影响的那部分合同失效(void "as to the part affected")—— 不是罚款,是那部分保障直接没了。
- 收到通知后:保险公司可以终止合同,或要求在 15 天内补交加费;不交则合同终止。
⚠️
先别急着答「没告知就拒赔」——认定这一步有两个前置
保险公司据此拒赔之前,必须证明该变更同时满足: (1) substantial 实质的,且 (2) continuing 持续的。
考试口径自己给的反例(Butlers 家具店):他们办了一天的免费烧烤活动, 烤到第 400 个汉堡时烤架支腿垮了,引燃草地烧到店里,损失 $225,000。 考试口径明判这不构成重大变更——因为那是一次性活动,不「持续」。
所以答题顺序是:① 是不是实质且持续 → ② 有没有告知 → ③ 与损因的因果关系(不问)。 跳过①直接答「没告知就失效」,遇到一次性活动那类题就会栽。
✕
考试高频坑:不要求因果关系****
判据是有没有告知,与「变更是否导致了这次损失」无关。
具体案子:自住房改成出租房(占用用途变更=重大变更)没告知, 后来雷击起火。雷击和出租显然毫无因果关系—— 但保险公司依然有权就该部分拒赔,因为失效发生在事故之前。
这一条反直觉,所以年年考。凡选项里出现「因为变更与损因无关,所以应当赔付」, 那就是错的那一个。
⚠️ 但考试口径自己的措辞是松的:同一节里它写「losses directly attributed to an unreported material change will not be paid」——字面读起来像要因果。 条文口径(void as to the part affected)才是无因果的那个。 两句话在考试口径同一页上并存,这是考试口径措辞的松,不是两种规则。。
2. 施救义务与委付之禁 · Salvage / Abandonment(法定条件 9 与 10)
这是一对:一条要求你做,一条禁止你单方做。
| 法定条件 9 · Salvage | 法定条件 10 · Abandonment | |
|---|---|---|
| 要求 | 必须做:采取一切合理措施防止损失扩大 | 不许单方做:不能把财产甩给保险公司 |
| 不做的后果 | 疏于施救(neglect)可致拒赔 | 硬塞不成立,财产所有权仍在你手上 |
| 费用 | 合理且适当的施救费用,保险公司按比例分担(考试口径与 BC 法条一致) | — |
🔧
客户问「屋顶被掀了一角,雨还在下,我要不要先弄块布盖上?」
必须盖。 但要一次讲清三件事:
- 合理措施即可——不要求他冒险爬上湿滑的屋顶。做不了就叫应急服务。
- 保留收据:临时施救费用通常可计入赔案。注意 BC 的措辞是保险公司 「按比例分担」(prorated),不是全额报销。
- 产权还是他的(条件 10)。救,但不能顺势把房子丢给保险公司。
3. 时限 · Notice / Proof / Limitation(法定条件 6、12、13 + s.23)
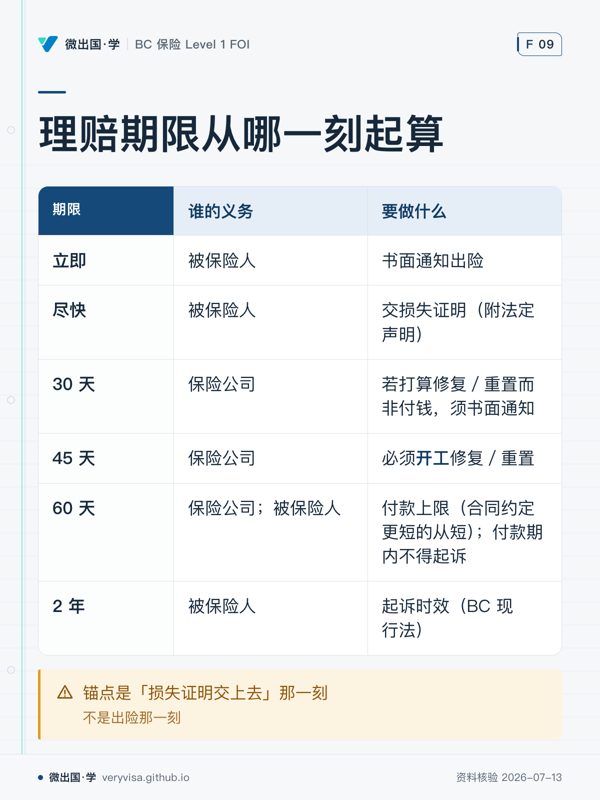
一切期限的锚点都是「损失证明(proof of loss)交上去」那一刻,不是出险那一刻。
| 期限 | 谁的义务 | 干什么 | 出处 |
|---|---|---|---|
| 立即 | 被保险人 | 书面通知出险 | 条件 6(1)(a) |
| 尽快 | 被保险人 | 交损失证明(附法定声明) | 条件 6(1)(b) |
| 30 天 | 保险公司 | 若打算修复/重置而非付钱,须书面通知 | 条件 13(1) |
| 45 天 | 保险公司 | 必须开工修复/重置 | 条件 13(2) |
| 60 天 | 保险公司 | 付款上限(合同约定更短的从短) | 条件 12 |
| 60 天 | 被保险人 | 付款期内不得起诉(这 60 天是起诉的下限) | s.23(2) |
| 2 年 | 被保险人 | 起诉时效(BC 现行法) | s.23(1)(a) |
⚠️
诉讼时效:考试口径写 1 年,BC 现行法是 2 年
考试口径没写错,是过时了。 FOI 考试口径(2017 年第五版,全国通用)教 「法定条件 14 · Action:损失发生后 1 年,MB 与 SK 为 2 年」。
BC 现行《Insurance Act》[RSBC 2012] c.1 已把这条法定条件整条删除, 时效移进 s.23:财产损失为「被保险人知道或应当知道损失发生之日起 2 年」。 两处都变了——年限 1→2,起算点从「损失发生」变成「知道或应当知道」。
考试按考试口径答(IIBC 的题目按这个口径出)。 跟客户讲、以及任何真实决策,按 2 年。 两个都记住,别只记一个。
ℹ️
顺带:BC 现行法定条件是 14 条,不是 15 条
因为「Action」被删掉了,后面整体前移一位——Notice 从第 15 条变成第 14 条, 前 13 条编号与考试口径一致。
做 15 条配对题时按考试口径编号答;但知道这个错位, 在实务里翻真保单才不会以为自己记错了。
别把这句话扩大化:条件 9 的「按比例分担施救费」与条件 13 的 30/45 天期限, 考试口径里本来就有(FOI 第 3 章法定条件原文)。BC 与考试口径在这两条上是一致的, 唯一的实质差异是 Action 那一条被删除。
金额谈不拢:不是只能上法院
🔧
客户问「赔多少谈不下来,是不是只能起诉?」
不是。法定条件 11 给了争议解决程序,双方均可书面提起。
三个要点,考试和实务都用得上:
- 只解决金额,不解决责任。争议标的必须是「财产价值/残值/维修范围是否足够/ 损失金额」,不是「赔不赔」。
- 必须先交损失证明,且必须书面提出要求,才有这个权利(条件 11(2))。
- 成本:各自付自己指定的代表,公证人(umpire)费用两边平摊(s.12(7))。 流程也有钟:收到/发出要求后 7 天内各指定代表, 代表就任后 15 天内共同指定公证人。
同时提醒客户看时效:谈判拖太久会把起诉权拖没了。 按 BC 是 2 年。
五、赔款怎么算(这里只给顺序,细节见财产险部分)
① 算出三个候选值:实际损失 / 修复重置成本 / 保额
② 取其中最小
③ 再减免赔额
丢分最多的不是不会算,是跳步——算出 ACV 就当答案交了,忘了取最小、忘了减免赔额。
若保单按重置成本赔付,通常还有一个前提:必须实际完成修复或重置, 否则先按 ACV 赔,修好之后再补差额。
ℹ️
保险公司还有第三条路:不给钱,直接修
法定条件 13 允许保险公司选择修复、重建或更换,而不是付款。 所以「赔款怎么算」有时根本不会走完——但它有代价(30 天通知、45 天开工), 而且一旦争议程序启动就不能再选这条路。
六、财产险 vs 车险:同一套原理,落地差很多
理论规则是统一的,实际怎么跑按险种分流。不分流会让你觉得「理论和现实脱节」:
| 家财/商业财产险 | BC 车险(ICBC Autoplan) | |
|---|---|---|
| 谁来定损 | 理赔人查勘,常需估价 | 多数走 ICBC 定点/指定修理厂流程 |
| 推定全损 | 较少见,房子通常修 | 非常常见,是日常操作 |
| 全损阈值 | 无统一规则,个案算 | New Vehicle Replacement Plus:超市值 50%; Replacement-cost:无固定百分比,可高至 90% |
| 残值处理 | 双方议定 | 保险公司收走拍卖,是成熟产业链 |
| 委付条文 | s.29 法定条件 10 | FOI ch14「(7) No Abandonment; Salvage」,同款措辞 |
| 时效 | s.23:2 年(考试口径:1 年) | 车险另有其保单条款体系,别直接套财产险的条 |
ℹ️
车险那条条文说得最直白
FOI 第 14 章原话:未经保险公司同意不得委付, 「即便明显已是全损,车辆的所有权与责任仍在被保险人」。
这句话把两件事一次讲清了:全损是个赔付方式的判断, 不是「财产自动变成保险公司的」。所有权转移需要单独的同意。
七、这一页对应的练习
- 练习页筛「理赔」板块 —— 现有 38 道练习题
- 模考里 claims 固定占 5 题,抽自 11 道模考专属题(与练习池不重叠)
- 讲义卡组:理赔流程与角色(25 张 · 含 5 道自测)
自测一下,这七个问题答不出就回读对应小节:
- 经纪该在什么门槛上把案子报给保险公司?答成「确认属于承保范围」错在哪?
- 三种理赔人按什么分?「独立理赔人」独立于谁?
- 委付的门槛是「禁止」还是「需要同意」?推定全损为什么不违反它?
- 重大变更未告知,为什么不需要因果关系?举一个雷击的例子。
- 30 / 45 / 60 天各是谁的义务?起算点是哪一刻?
- 诉讼时效:考试答几年?跟客户讲几年?为什么不一样?
- 争议解决程序解决什么、不解决什么?谁能提起?费用谁出?
本页为本站自撰,用于补 FOI 考试口径没有独立理赔章节造成的结构缺口。 考试口径侧依据 FOI 第 3/4/5/14 章与官方考纲子项,不含考试口径原文抄录。 法规侧依据 BC《Insurance Act》[RSBC 2012] c.1 原文 (抓取日 2026-07-29,页面自述现行至 2026-07-14)。 考试口径与现行法不一致之处已逐条并列,裁决记在。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。