BC 在 2021 年 5 月 1 日做了一件别的省没做过的事:把车祸人伤的赔付,从打官司争一个数, 换成按法规查一个数。这一换,整个行业的争议焦点跟着搬了家—— 以前争的是「谁的错、痛苦值多少钱」,现在争的是「你属于哪一档、该套哪条公式」。
所以这一讲不背金额表。金额每年 4 月 1 日全换一遍,背了明年就是错的。 这一讲讲的是那张表是怎么长出来的:三部法规怎么分工、谁先掏钱、公式在哪里分叉、 以及哪些行为会让已经算好的钱被减掉。
ℹ️
本讲的数字全部是 2026-04-01 快照
出处是 ICBC《Your guide to Enhanced Accident Benefits》与经纪版《Reference Guide CL517 (042026)》。 凡带 $ 的地方都写了年份——这是本库从 那次翻车里换来的纪律: 指数化的数字没有唯一真值,只有「哪一年」。
一、先看骨架:一个 Enhanced Care,三部法规
考试和实务都容易把 Enhanced Care 当成一个整体。它不是。 它是 Insurance (Vehicle) Act(RSBC 1996 c.231)下面三部并列的法规,各管一段:
| 法规 | 管什么 | 缩写 |
|---|---|---|
| Enhanced Accident Benefits Regulation | 医疗、康复、护理、家属照护、死亡给付、灾难性伤害 | EAB |
| Income Replacement and Retirement Benefits and Benefits for Students and Minors Regulation | 收入替代、退休收入、学生与未成年人 | IRB |
| Permanent Impairment Regulation | 永久伤残一次性给付,以及「灾难性伤害」的定义 | — |
为什么要拆三部? 因为这三段钱的性质完全不同: EAB 报的是已经花掉的账单(收据制),IRB 补的是没能挣到的收入(周期给付制), 永久伤残赔的是身体的不可逆损失(一次性)。三种性质对应三套证明责任、三套时间节奏。 拆开写,才可能各自设各自的上限与触发条件。
⚠️
「Enhanced Care 医疗无上限」是对的,但它只覆盖三部里的一部
Enhanced Accident Benefits(EAB)整体没有总上限——原文: "EAB does not have an overall maximum limit"。这是这套制度最大的卖点,也是最容易被过度延伸的一句。 它说的是 EAB 这一部里的医疗、假肢矫形、医疗设备、药品耗材确实标着 Unlimited。 但收入替代有毛收入封顶、永久伤残有金额上限——那两样根本不在 EAB 这部法规里。 跟客户说「无上限」而不分部,等他撞上收入替代的天花板时,你就是那个说错话的人。
二、谁先掏钱:first payer 与 last payer
这是考试口径讲了一半、而实务里第一通电话就要用到的一条。
考试口径(增补册)确实写了收入替代这一侧:这些给付 "come second to any other wage-loss benefits such as employer disability plans, WorkSafeBC benefits, and employment insurance" ——排在雇主伤残计划、WorkSafeBC、EI 之后。
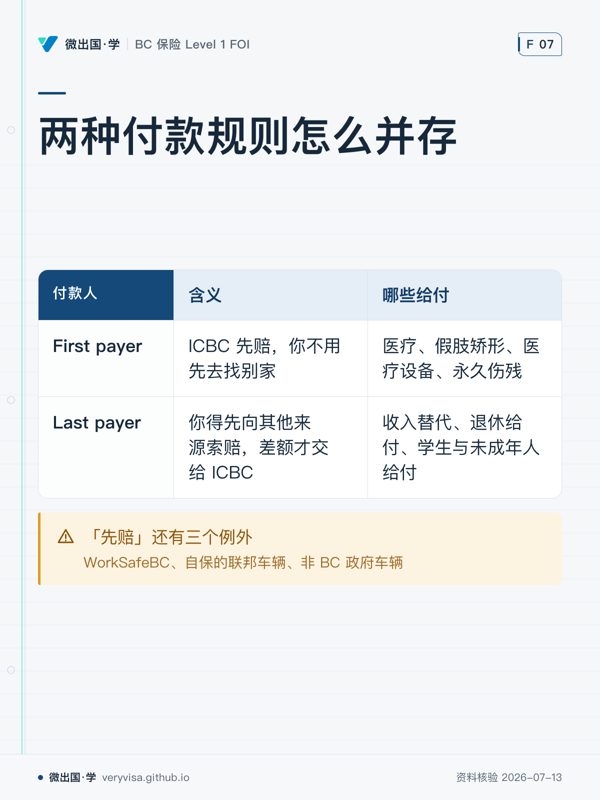
ICBC 经纪版参考手册 CL517 把它形式化成两个词,并且逐项标注:
| 含义 | 哪些给付 | |
|---|---|---|
| First payer(第一付款人) | ICBC 先赔,你不用先去找别家 | 医疗、假肢矫形、医疗设备、永久伤残 |
| Last payer(最后付款人) | 你得先向其他来源索赔,差额才交给 ICBC | 收入替代、退休给付、学生与未成年人给付 |
⚠️
同一个 Enhanced Care 里,两种付款规则并存
学的时候容易记成「ICBC 反正殿后」。不对——医疗那一侧 ICBC 是第一付款人, 收入那一侧才是最后付款人。CL517 的表里 income replacement 明写 First Payer: No, 而 medical equipment 那几行写的是 Yes。 判断题最爱在这里设陷阱:给一个医疗费的场景,问「客户应先向雇主计划索赔吗」——答案是不用。
「先赔」还有三个例外,考试口径完全没有。原文:ICBC pays first, unless it is a claim involving WorkSafeBC、a self-insured federal vehicle、 或 a non-BC government vehicle。撞上这三种,ICBC 一律退回最后付款人。
🔧
WorkSafeBC 那条不是形式条款
上班途中或工作中出的车祸,WorkSafeBC 与 ICBC 会同时在场。规则是: "Your ICBC benefits will only apply if they provide a greater benefit than what you're eligible to receive from WorkSafeBC." ——ICBC 只补高出来的那一截。所以受伤者不是「可以挑一家」,是两边都要走,ICBC 补差。
实务:前 12 周先把治疗接上
事故后前 12 周,为车祸伤情康复所需的物理治疗、脊椎治疗、注册按摩治疗、心理咨询、针灸和运动康复可走预批准;指南也列有心理学家治疗。 这些预批准项目无需医生处方或转介,也无需另等 ICBC 事先批准。先报案取得理赔编号,就诊时备好个人健康号码(PHN)与理赔编号。 这里免的是预批准项目的转介手续,不能推成所有医疗项目都免处方。
预批准仍有项目次数与费率限制。预约时确认诊所能否直接向 ICBC 结算、是否有自付差额;超出预批范围或 12 周后仍需治疗的,请治疗人员与康复专员安排额外批准。 依据:ICBC 指南 p.4–5(论坛解读)(ICBC(论坛解读))与前 12 周治疗页(论坛解读)(ICBC(论坛解读))。
三、收入替代:考试口径给了一条公式,现行制度有两条
这是本讲最该慢读的一节,也是本库这一轮挖出来的最实的一处错位。
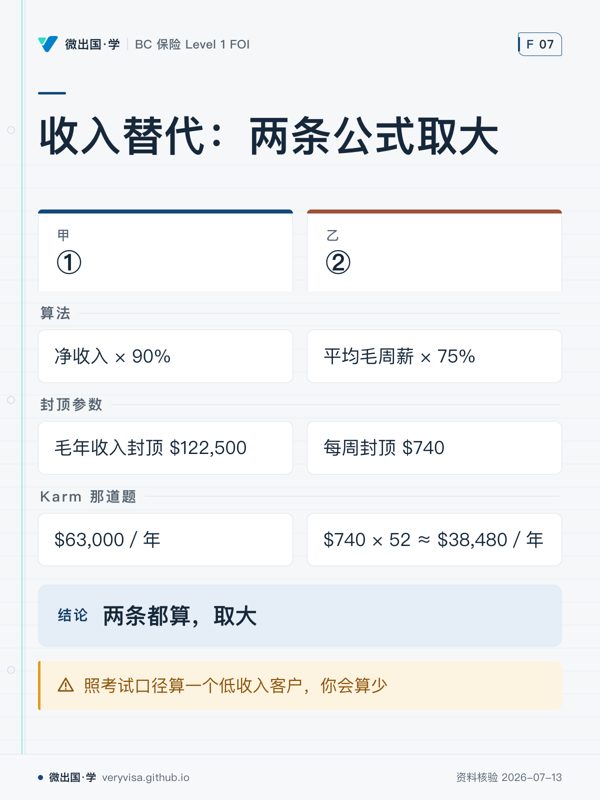
考试口径的算法(增补册)只有一条:净收入 × 90%, 并用 Karm 收尾——年薪 $100,000、税后净收入 $70,000 → 90% × $70,000 = $63,000/年。
ICBC 现行指南的算法有两条,取其大者:
| 公式 | 2026-04-01 参数 | |
|---|---|---|
| ① | 净收入 × 90% | 毛年收入封顶 $122,500 |
| ② | 平均毛周薪 × 75% | 每周封顶 $740 |
原文写得毫不含糊:"You will receive the greater benefit amount of either calculation method."
⚠️
Karm 那道题的答案是对的,但推理是残缺的
用两条公式各算一遍:①=$63,000/年;②=$740 × 52 ≈ $38,480/年。第一条赢,$63,000 没错。 问题在于换一个客户就不一定了。 $740/周 × 52 ≈ $38,480 是第二条的天花板, 也就是说,只有净年收入低于约 $42,756 的人才有可能由第二条胜出——还要看他的毛周薪 × 75% 是否真的高于净收入 × 90%(净收入占毛收入的比例越低,第二条越可能赢)。$42,756 是必要条件,不是充分条件。 考试口径挑的例子恰好落在第一条占优的区间,于是这个分叉在考试口径里从头到尾不会显形。 照考试口径算一个低收入客户,你会算少——而且算得理直气壮。
✕
考场答考试口径,柜台答现行
考试口径:净收入 × 90%。题目按这个口径出,答第二条公式反而会错。 实务口径:两条都算,取大。 两个口径写在一起不是啰嗦,是因为 只记一个的人,一定会在另一个场合说错话。
上限那个数:先问哪一年,再问多少
$122,500 这个数在各种资料里有过四个兄弟,而它们全都对过:
| 数值 | 是哪一年的 | 出处 |
|---|---|---|
| $100,000 | 2021-05-01 起始值 | B.C. Reg 60/2021 s.2(2) |
| $109,000 | 考试口径当年值 | FOI Autoplan 增补册,且考试口径明说这个金额不考 |
| $119,000 | 2025 年值 | ICBC 指南 APG20Q (032026) |
| $122,500 | 2026-04-01 起 | ICBC《Your guide to EAB》p.16 |
机制在 B.C. Reg 60/2021 s.2:每年按工业平均工资指数上调,进位到 $500 的倍数,4 月 1 日生效。
ℹ️
「哪个数对」经常是问错了问题
ICBC 自己的网页至今还有页面写 $119,000。那不是网站出错,是各页更新不同步。 看到任何一个金额,第一反应应该是「这是哪一版」,不是「这个数对不对」。 超出上限的客户可以加买 Income Top-Up($10,000 一档,最多加购 $100,000)。
起算与终止
- 起算:事故后第 8 天(等待期 7 天)。
- 发放:每两周一次。
- 终止:复工/转为退休收入给付/因不履行法规义务被终止。
四、永久伤残:按百分比去分一个上限
考试口径说对了机制的一半——金额由伤害类型与永久损害程度决定,依据是 Permanent Impairment Regulation 的附表。考试口径没有给任何金额,也没说清那个百分比拿去乘什么。
现行指南把两件事补齐了:
| 伤害类别 | 上限(2026-04-01) | 怎么算 |
|---|---|---|
| 非灾难性 | 最低 $992,最高 $198,805 | 评定一个伤残百分比,× 最高额 |
| 灾难性(catastrophic) | $313,918 | 符合定义者一律拿满额,不再按比例折算 |
官方举例:伤残评定为 50% 的人,拿的是 50% × $198,805。
⚠️
那个百分比乘的是上限,不是乘你的收入,也不是乘医疗花费
这是最常见的理解错误。永久伤残给付与「你花了多少医疗费」「你月薪多少」完全无关—— 它赔的是身体的不可逆损失本身。一个从不上班的人和一个年薪百万的人, 同样的伤残等级,拿同样的钱。
⚠️
灾难性与非灾难性是两个上限,不是同一个上限里的高低档
容易记成「最高 $198,805,灾难性的话往上到 $313,918」。不是。 它们是两条独立的路:灾难性伤害(四肢瘫 quadriplegia、截瘫 paraplegia、 严重脑损伤、失明等,定义写在 Permanent Impairment Regulation 里)直接给满额, 不走百分比那一套。
五、未成年人与学生:赔的是「没能读完的那一年」
这一块考试口径几乎没有,而它的逻辑很清楚:小孩没有收入可替代,那就替代他的学业进度。
| 对象 | 给付(2026-04-01) |
|---|---|
| 幼儿园 – Grade 8 | $6,758/学年 |
| Grade 9 – Grade 12 | $12,525/学年 |
| 高中生(19 岁以上在读) | 最高 $12,525/年 |
| 大专院校学生 | $25,049/年 |
三条规则跟着:
- 学年的定义是 7 月 1 日至次年 6 月 30 日,一次性给付在失去的那个学年之后的 7 月 1 日才付。
- 只丢了一个学期的,按比例折算(三学期制丢一学期=三分之一)。
- 未成年人满 18 岁那年的 7 月 1 日起,若仍无法工作或复学,转为按 BC 工业平均工资(Industrial Average Wage)计算收入替代——2026-04-01 为 $67,762.08。
ℹ️
未缴学费高于给付额的,可改为报销学费
原文:if you have tuition that is not reimbursed and that amount is greater than the loss of studies amount, 可以改走学费报销。这是个容易漏掉的选择权。
六、家属照护给付:同一张表,两个年份
Caregiver Benefit 给的是事故前无偿照护他人(16 岁以下儿童,或长期无法工作的人)而现在照护不了的人。 这一项考试口径有,而且是对照年份差异的最好样本:
| 照护人数 | 考试口径当年值(每周) | 2026-04-01 现行值(每周) |
|---|---|---|
| 1 人 | $636 | $692 |
| 2 人 | $691 | $753 |
| 3 人 | $745 | $812 |
| 4 人及以上 | $783 | $853 |
ℹ️
这里没有任何一方是错的
结构一模一样(四档、按人数递增),差的只是年份。考试口径自己就写明这些金额不会考。 把它放在这里,是因为它是「指数化 ≠ 有对错」这条规律最干净的例子—— 你在别处看到两个不一样的 ICBC 金额时,第一猜想应该是这个。
两条边界:
- 孩子满 16 岁,针对该孩子的照护资格即终止(除非该人因任何原因长期无法就业)。
- 同一个被照护人只能由一个人领取每周给付。
- 事故后 0–180 天内,兼职照护者可同时领收入替代与照护给付;第 181 天起要二选一。
七、给付会被减发甚至停发——「无过失」不等于「怎么都赔」
这是 Enhanced Care 最容易被讲错的地方。no-fault 的准确含义是「不打官司」,不是「行为不影响赔付」。
刑事定罪(Criminal Code 指定罪行)会削减给付,但范围是有限的:
✕
定罪只削减三项:收入替代、永久伤残、死亡给付
官方原文紧跟着一句:"There is no impact to any other benefits." ——也就是医疗与康复照赔。 另有一类罪行,收入替代只在事故后头 12 个月减发,减多少看两个因素:过失与受供养人数。 在美国被定罪,与在加拿大定罪同等对待。
除刑事定罪外,下列行为同样会导致给付减少、暂停或终止:
- 明知而提供虚假或不准确信息
- 无正当理由拒绝提供资料,或拒绝授权 ICBC 调取资料
- 无正当理由拒绝复工、擅自离职、或拒绝新工作
- 拒绝、疏于接受或干扰 ICBC 要求的医疗检查
- 故意拖延自己的康复
- 拒不参加 ICBC 提供的康复计划
- 阻挠 ICBC 向造成损失的第三方追偿
🔧
这一串是跟客户解释 no-fault 时必须补的话
只说「不问责任、人人有赔」是误导。准确的说法是: 医疗那一侧确实不问责任;钱那一侧问行为。
八、不服怎么办:两条路,一条在 ICBC 内,一条在 ICBC 外
| 路径 | 是什么 | 关键性质 |
|---|---|---|
| Claims Decision Review(CDR) | ICBC 内部复议,由 Fair Practices Office 主持 | 与理赔部门分设;通常一个月内书面回复 |
| Civil Resolution Tribunal(CRT) | 独立于 ICBC 的裁决机构 | 裁决有强制力;不服可请 BC 最高法院司法复核 |
另有 Fairness Officer(审查 ICBC 的政策与流程)与 BC Ombudsperson(省级独立法定机构,免费)。
ℹ️
CRT 是这套制度里「诉权」的替代品
Enhanced Care 拿走了大部分侵权诉讼权,但没有把争议渠道一并拿走—— 它把争议从「法院打官司争赔偿额」搬到了「行政裁判所争资格与档次」。 理解这一点,才理解为什么整套制度要写得这么细:没有陪审团裁量,就必须靠法规穷举。
仍可起诉的例外:先看对象,再看事故地
受伤者若遇到肇事司机因特定 Criminal Code 罪行被定罪,例如酒驾,仍可能就部分损害提出民事索赔;只有被指控、或一般交通违章,都不能直接当成这项例外。ICBC 法律行动页(论坛解读)明确限定了定罪与损害范围(ICBC(论坛解读))。
ICBC 的制度说明 p.12(2021-07-05 版,ICBC)还列出以制造商身份行事的车辆制造商、以维修服务经营者身份行事的修理厂等,例如制造或维修缺陷造成、促成事故。这里保留的是特定损害的请求,如痛苦与苦难等非金钱损害、惩罚性损害;不能据此承诺所有损失都能向这些对象追讨。
省外事故还要查事故地法律。该说明 p.17 以当地允许起诉为前提,因此「出了 BC 就一定能告」也不成立。实际遇到这些情形,应带事故地、定罪结果或缺陷资料核实可诉对象与请求范围。
九、两条会决定你明年工作量的机制
| 机制 | 原文要点 | 后果 |
|---|---|---|
| 每年 4 月 1 日按法规指数调整 | ICBC 每年 4/1 调整费率与给付上限(收入替代毛收入上限按 B.C. Reg 60/2021 s.2 的工业平均工资,见第三节;其余金额的指数以各法规为准);政府至少每 5 年须启动一次复审(Insurance (Vehicle) Act s.46.11) | 本讲所有金额明年 4 月 1 日全部作废 |
| 180 天报销时限 | 费用发生后须在 180 天内提交收据 | 过期即失权,与赔不赔无关 |
✕
180 天是硬期限
它不是"建议尽快",是资格条件。客户攒了一年收据再来找你,前半年的已经没了。
术语对照
| 中文 | 英文 | 读音/缩写 | 一句话 |
|---|---|---|---|
| 加强照护 | Enhanced Care | — | 2021-05-01 起的 BC 车祸人伤体系 |
| 加强事故给付 | Enhanced Accident Benefits | EAB | 医疗康复那一部法规 |
| 收入替代给付 | Income Replacement Benefit | IRB | 两条公式取大的那一项 |
| 永久伤残 | Permanent Impairment | /ɪmˈpeərmənt/ | 按百分比分上限的一次性给付 |
| 灾难性伤害 | Catastrophic Injury | /ˌkætəˈstrɒfɪk/ | 定义在 Permanent Impairment Regulation |
| 第一付款人 | First Payer | — | ICBC 先赔(医疗侧) |
| 最后付款人 | Last Payer | — | 先找别家、差额归 ICBC(收入侧) |
| 家属照护给付 | Caregiver Benefit | — | 按被照护人数分四档的每周给付 |
| 失学给付 | Loss of Studies Benefit | — | 赔「没读完的那一学年」 |
| 收入加买 | Income Top-Up | — | 超出封顶部分的可选补充 |
| 理赔决定复议 | Claims Decision Review | CDR | ICBC 内部,Fair Practices Office 主持 |
| 民事裁决庭 | Civil Resolution Tribunal | CRT | 独立于 ICBC,裁决有强制力 |
| 工业平均工资 | Industrial Average Wage | — | 未成年人转收入替代时的计算基准 |
自查四问
- 收入替代有几条公式? 考试口径一条、现行两条取大——两个口径分别用在哪?
- ICBC 对哪些给付是第一付款人? 说得出医疗侧与收入侧的分界,以及三个例外。
- 永久伤残的百分比乘的是什么? 不是收入,不是医疗费。灾难性走的是另一条路。
- 刑事定罪之后,哪一项给付不受影响?
本板块题库现有 134 题,其中练习池 68 题、模考专属池 66 题。
案例分析
以下为自撰演算,金额沿用本页 2026-04-01 快照;为看清规则,先假定各案例满足所述给付资格。
全责重伤,先分开算三笔钱
BC 居民小张单车撞树并承担全部责任,重伤后无法工作。假设没有刑事定罪或其他减停事由,且没有其他收入替代来源,他仍按适用条件获得事故所需的医疗与康复给付;全责本身不会取消照护资格(ICBC(论坛解读))。医疗康复无总上限,具体费用仍须符合承保条件。
再假设他的毛年收入未超过基本保障上限、事故前净年收入为 $60,000:公式①为 $60,000 × 90% = $54,000/年;公式②最多为 $740 × 52 = $38,480/年,因此本例取①。这里算的是年化水平,实际从第 8 天起算、每两周发放,不能把 $54,000 当作事故当年必领的总额。
若伤残评定确认符合灾难性伤害定义,永久伤残给付按本页快照为 $313,918。关键是评定符合定义,不能仅凭「重伤」二字承诺满额(ICBC(论坛解读))。
高收入加购,抬高的是计算收入的天花板
李医生的毛年收入超过 $122,500,评估其他收入保障后决定事前购买 Income Top-Up。每档 $10,000、最多加购 $100,000;购买 n 档时,加购额=n × $10,000,计算用毛年收入天花板=$122,500 + 加购额。n 为正整数,且加购额不得超过 $100,000。
这能让更多收入进入给付计算,不能直接把毛年收入乘 90% 当作赔款。要复算实际给付,还须有净收入与其他给付资料;本例没有这些输入,便不虚构「停工半年能领多少」(ICBC(1、2(论坛解读)))。
工作中受伤,先确认两边资格再协调
小王送货时出车祸,假设 WorkSafeBC 已确认属于承保工伤,他也符合 ICBC 给付资格。此时 ICBC 按最后付款人处理;先确认 WorkSafeBC 可得的给付,再比较 ICBC 的对应给付,只有较高部分才由 ICBC 补足(ICBC(论坛解读) p.16)。
两边资料都要交齐,也要把已得或应得给付告知对方。不能把两份全额相加,也不能把这项协调补差叫作李医生购买的 Income Top-Up:前者处理不同给付来源,后者是事前购买的可选保障。
听、看、翻:车祸受伤还能不能起诉
AI 生成的中文讲解,经逐字稿核对;数字以本页正文与官方现行页面为准。
AI 生成的中文讲解,经逐字稿核对;数字以本页正文与官方现行页面为准。
听、看、翻:车祸后理疗要不要先批准
AI 生成的中文讲解,经逐字稿核对;数字以本页正文与官方现行页面为准。
AI 生成的中文讲解,经逐字稿核对;数字以本页正文与官方现行页面为准。
听、看、翻:车祸后收入怎么补
AI 生成的中文讲解,经逐字稿核对;数字以本页正文与官方现行页面为准。
听、看、翻:工伤车祸先找谁
AI 生成的中文讲解,经逐字稿核对;数字以本页正文与官方现行页面为准。
听、看、翻:定罪或不配合会减给付吗
AI 生成的中文讲解,经逐字稿核对;数字以本页正文与官方现行页面为准。
AI 生成的中文讲解,经逐字稿核对;数字以本页正文与官方现行页面为准。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。