财产保险占考纲 30%,约 30 题,是三个大板块里最大的一个。考试口径把它铺在 通则、家财险、商业财产险三大块外加两份条款原件里,看着散,其实每一道题都落在同一条链上:
保不保 → 保额与利益 → 按哪条基础算 → 谁能减 → 钱付给谁
这一页只做两件事:把那条链讲成可以照着走的顺序, 以及把 BC 现行法压在这条链上的四条硬规则补进去——那四条考试口径一条都没讲, 而它们决定的正是「保险公司能不能合法地少赔」。
ℹ️
两套口径,全页都要分清
FOI 考试口径是 2017 年的全国通用考试口径:各省法条不一样的地方,它只能写一个折中版本。 BC 的《Insurance Act》2012 年整章改过,有几处已经和考试口径对不上。
考试按考试口径答,实务按现行法办。 凡两者不一致,这一页都并列写出并标明该用哪个。 只写考试口径会让你在真客户面前说错话,只写现行法会让你在考场上丢分。
一、第一关:保不保 —— 两个「看着像除外其实赔」的地方
named perils(列明风险) 点名保哪些灾,没点名的不赔; all risks(一切险) 的措辞是 "insure against all risks of direct physical loss or damage subject to policy conditions and exclusions"。
⚠️
all risks 不是「无条件全赔」
考题最爱把 all risks 描述成「什么都赔」。正确表述必须带上尾巴: 除非明确写了不赔,否则都赔。一切险保单照样有除外财产与除外风险, 只是举证责任反过来了——named perils 里被保险人要证明「属于承保风险」, all risks 里保险公司要证明「落进了除外」。这个举证方向才是两者真正的差别。
只保直接损失(direct damage),间接损失(consequential)不保。考试口径的火灾例子刁在这里:
| 看着像间接,其实是直接损失 | 真正的间接损失(不保) |
|---|---|
| 消防员喷水造成的水渍损失 | 大火后公寓楼损失的租金收入 |
| 消防员砸屋顶造成的破坏 | 厂房被毁后的营业利润损失 |
| 邻近储物棚的烟熏与热损 | 雷击断电导致冰箱食物变质 |
判据是一句话:承保风险的物理作用链条上的,都是直接损失。 救火行为是火灾这个承保风险的一部分,不是另一件事。 间接损失要靠 Business Interruption 与 Extra Expense 批单另行加保。
二、第二关:三项取最小 —— 这一步是财产险最爱考的算法
保险公司赔付不超过下列三项中的最小者(个人保单里这条叫 Basis of Claim Payment,商业保单里叫 Indemnity Agreement,两个名字要能对上号):
| 步 | 算什么 | 谁举证 |
|---|---|---|
| ① | 出险时财产的实际现金价值 ACV = 重置成本 − 折旧 | 被保险人(提供报价/估价单) |
| ② | 被保险人在该财产上的利益 | 一切保险合同都要求可保利益 |
| ③ | 申报页上就该财产列明的保险金额 | 查保单 |
折旧看四件事:状况 · 过时程度 · 转售价值 · 正常预期寿命(考卷点名要四个)。
⚠️
三项取最小之后,还有第四步
「取最小」得到的是赔付上限,不是最终赔款。免赔额要在这之后再减一次。 顺序反过来算会得到不同的数,而考题会专门用这个坑: 先扣免赔再和保额比,与先比再扣,结果只在「保额是最小者」时相同。
三、第三关:按哪条基础算 —— 三条路,两条有前置条件
3.1 ACV(默认路)
扣折旧。20 年屋龄的沥青瓦被冰雹砸坏:重置成本 $6,000 − 折旧 $3,000(年折 2.5%)= 赔 $3,000。
3.2 重置成本(要满足条件才走得通)
不扣折旧,同一场冰雹赔 $6,000。但不是自动享有——建筑物要同时满足三条:
- (a) 勤勉迅速地完成重置(due diligence and dispatch);
- (b) 在原址或毗邻场地重建;
- (c) 实际完成重置之后才按重置成本结算。
✕
三缺一即全部退回 ACV
这不是打折,是整条路作废。(b) 的用意考试口径说得很直白:防道德风险—— 不让被保险人为了搬去别的城市而制造一场损失。 唯一的善意例外是市政审批延误导致无法开工,那不算被保险人不勤勉。
个人财产另有两项:出险时该物仍用于原用途(已换下没扔的旧电器不适用), 且及时修复或更换。
3.3 定值保单(无法重置的东西)
原创艺术品、传家珠宝、皮草、古董、纪念物。赔付按事先议定的价值, 保险公司通常要求合格评估师估价。
🔧
客户问「我该买重置成本还是 ACV?」
分流点不是保费,是这件东西能不能买到同样的新的: 房屋主体几乎一定选重置成本(ACV 会把 20 年的房子折到赔不起重建); 传家的东西选定值(重置成本对它没有意义,市面上买不到); 而旧家电、二手车库工具这类,重置成本的保费未必值——它们的 ACV 本来就低。
四、第四关:谁能合法地把赔款减下去 —— BC 在这里加了一道门
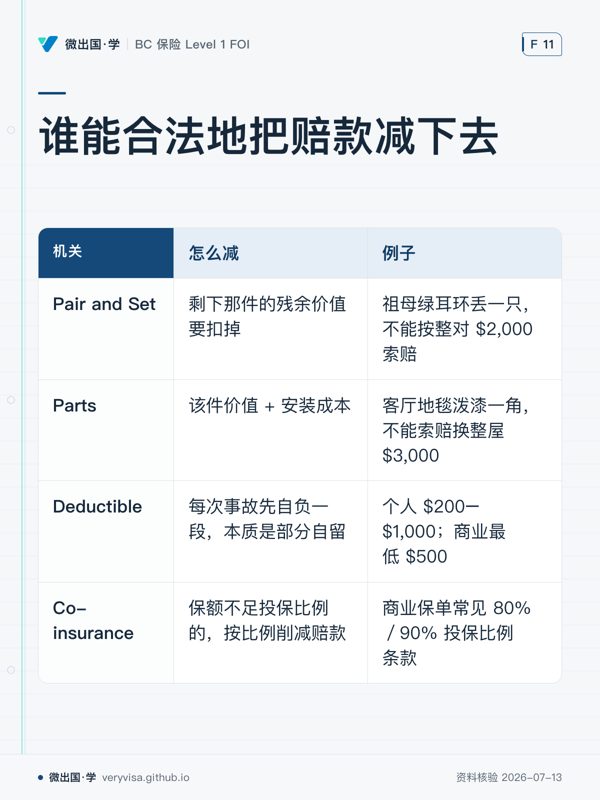
能把赔款往下减的机关有四个:成对成套 / 部件 · 免赔额 · 共保 · 按价值百分比封顶。
| 机关 | 怎么减 | 考试口径例子 |
|---|---|---|
| Pair and Set | 一对里坏一件,剩下那件的残余价值要扣掉 | 祖母绿耳环丢一只,不能按整对 $2,000 索赔 |
| Parts | 多部件坏一件,只赔该件价值 + 安装成本 | 客厅地毯泼漆一角,不能索赔换整屋 $3,000 |
| Deductible | 每次事故先自负一段,本质是部分自留 | 个人 $200–$1,000;商业最低 $500 为标准 |
| Co-insurance | 保额不足投保比例的,按比例削减赔款 | 商业保单常见 80%/90% 投保比例条款,投保不足比例即按比例削减 |
4.1 BC 的门:这四个机关里有三个,法律要求在保单首页大字提示
✕
首页那句话没印,条款就不算数
BC《Insurance Act》s.31:保单含免赔额条款、共保/均摊条款、 或按出险时财产价值的特定百分比封顶的条款, 必须在首页以醒目粗体印上 "This policy contains a clause which may limit the amount payable", 漏印则该条款对被保险人不具约束力。
也就是说:保险公司少印一行字,它想用来减赔的那个条款可能整条用不了。
这一条考试口径讲了,但讲的是另一个版本:
FOI 考试口径(FOI-ch03.md:268) |
BC 现行 s.31 | |
|---|---|---|
| 印法 | 红色墨水(red ink) | 醒目粗体(conspicuous bold type) |
| 措辞 | "a clause(s) that may limit…" | "a clause which may limit…" |
| 漏印的后果 | 对被保险人不具约束力 | 同 |
⚠️
考试答「红墨水」,实务按「醒目粗体」
而且考试口径自己也不一致:正文写 red ink,考试口径附录里那张 IBC 表单印的是法条那一版措辞
(FOI-ch03.md:754:a clause which may limit the amount payable)。
遇到问「后果是什么」的题不用纠结——两个版本的后果完全一样,都是不具约束力。
只有问「怎么印」的题才需要分口径。
4.2 还有一道更靠后的门:条款本身可能被判无效
BC 的 s.32:凡与风险相关的条款——法条明列 财产的使用、状况、位置、维护—— 法院认定不公平或不合理的,对被保险人不具约束力。
这条在考试口径里全文零命中。它的实务意义: 客户被以「房子空置太久」「没按保单要求维护」为由拒赔时,这是一条可以主张的路, 不是只能认。
五、火险有个法定底线:保单再怎么写都拿不掉
BC 对含火险的合同另外规定了两件事,都在考试口径之外:
- s.33 除外的上限:不得设置「关于火因」的除外,除非该除外由规章明定; 违反者无效。s.33(4) 特别写明:无论火怎么起、在什么情形下起都适用。
- s.34 承保底线:含火险的合同视为承保 闪电 与 天然气/人造气爆炸, 而且 whether or not fire ensues —— 气爆没起火,照样赔。
⚠️
闪电那一项有个例外,方向和直觉相反
s.34(2):电器设备本身因闪电或其他电流受损不在这条法定承保里, 除非火起于设备外部并造成损失。 所以「雷把电视打坏了」和「雷引燃了墙里的线路烧了电视」是两个答案。
s.34(4) 还给了一条搬离规则:财产为防止损失而必须从指定地点搬离的,
超出搬离前保险人责任的那部分保额,在 7 天或保单剩余期间(以短者为准)内,
按两地财产各自价值的比例同时覆盖。考试口径讲过这个 7 天
(FOI-ch03.md:262),但讲的是保单条款;在 BC 它是法定的——保单写不写,它都在。
六、损失证明搞砸了,是不是就没救了
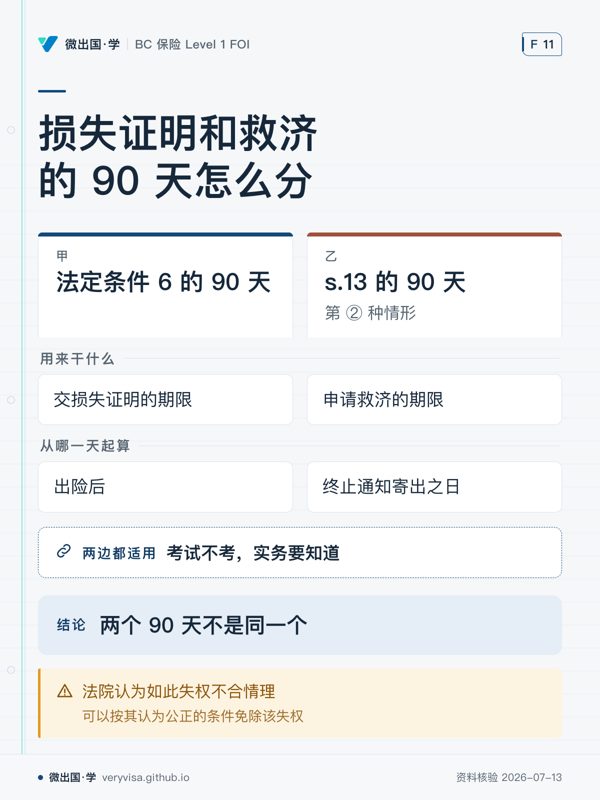
法定条件 6 要求出险后 90 天内交损失证明,形式与内容都有要求。 考试口径把它讲成硬性的:不合规 → 失权。
ℹ️
BC 在这条之上加了一道法院救济(考试不考,实务要知道)
s.13:若 ① 对法定条件(尤其损失证明)不完全合规并因此全部或部分失权, 或 ② 保单被终止而通知因被保险人不在该地址而未收到, 且法院认为如此失权不合情理,法院可以按其认为公正的条件免除该失权。 属第 ② 种情形的,须在终止通知寄出之日起 90 天内申请。
两个 90 天不是同一个:法定条件 6 的 90 天是交损失证明的期限, s.13 的 90 天是申请救济的期限。。
考场上别选它——考试口径没有这条,卷子按考试口径出。 但客户误了期限来问「是不是彻底完了」时,答案不是「完了」。
七、最后一关:钱付给谁
mortgagee(按揭权人) 定义是「任何对保险标的具有可保利益者」—— 可以是银行、信托公司、信用社、个人或一群人。不限于银行,这是送分点。
标准按揭条款给按揭权人两项保证:
- 被保险人违反保单条件时,仍向按揭权人赔付。 涵盖被保险人的疏于施救 与隐瞒或误述重要事实——被保险人被拒赔,按揭权人照赔。
- 不在损害按揭权人利益的前提下削减保障,也不在未给予法定通知的情况下终止保单。
🔧
为什么保险公司愿意接受这个「被保险人骗保、我照赔」的安排
因为按揭权人是它拿到这单生意的原因:银行要求投保才放贷。 保险公司赔付按揭权人之后取得代位求偿权, 但那个代位权次于按揭权人收回全部按揭权益的基本权利—— 也就是说银行先拿够,保险公司才轮得到。 这一条只在附录 IBC 3000 第 2 条里,正文没讲。
八、术语:中文 · 英文 · 怎么念
考试是全英文界面,实务里还要念得出来。
| 中文 | English | 一句话 |
|---|---|---|
| 列明风险 | named perils | 点名保哪些灾,没点名的不赔 |
| 一切险 | all risks | 除非明确除外,否则都赔;举证责任在保险公司 |
| 直接损失 | direct damage | 承保风险物理作用链条上的损失 |
| 间接损失 | consequential loss | 停业、租金、变质——要另行加保 |
| 实际现金价值 | actual cash value (ACV) | 重置成本减折旧 |
| 重置成本 | replacement cost | 不扣折旧,但三项前置缺一不可 |
| 定值保单 | valued policy | 事先议定价值,用于无法重置之物 |
| 免赔额 | deductible | 每次事故自负的一段;本质是部分自留 |
| 共保条款 | co-insurance clause | 保额不足比例的按比例削减赔款 |
| 成对成套条款 | pair and set clause | 剩下那件的价值要扣掉 |
| 按揭权人 | mortgagee | 对标的有可保利益的债权方,不限于银行 |
| 限额条款警示 | limitation of liability notice | 首页那句「may limit the amount payable」 |
| 免除失权 | relief against forfeiture | 法院可以救;考试口径没讲,考试不考 |
九、这一页对应的练习
财产险板块现有 114 题(练习池 54 · 模考专属 60), 讲义卡组《财产险赔款计算》28 张 · 含 4 道自测。
配套阅读:责任那一半在 法律责任与责任险。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。