先用财产理赔与估值规则核对结论。本章是财产保险定损理赔、估值方式及共同保险(Coinsurance)数学模型的绝对重点考区。
一、温习目标与知识体系
本章统领所有有形财产(动产与不动产)保险的核心运作机理,要求熟练掌握: 1. 可保利益的多方主体:区分所有人、抵押权人(Mortgagee)、受托保管人(Bailee)、承租人(Tenant)的可保利益,以及标准抵押条款(Standard Mortgage Clause)的独立契约保护效力。 2. 四大财产估值标准:实际现金价值(ACV)、重置成本(Replacement Cost)、保证重置成本(Guaranteed Replacement Cost)与约定价值(Agreed Value)的适用条件与计算规则。 3. 共同保险条款(Coinsurance Clause)的精算法理:掌握共同保险设立的初衷、计算公式的计算顺序、不足额投保的惩罚逻辑,以及免赔额(Deductible)扣减的时点。 4. 列明危险与一切险的举证责任反转:掌握 Named Perils Form 与 All-Risks / Comprehensive Form 在承保逻辑与法庭举证责任上的本质差异,并熟记核心通用除外。
| 估值与承保机制 | 核心定义与法律条件 | 典型应用与考试考点 |
|---|---|---|
| ACV 实际现金价值 | 损失时点的实际市场重置价值扣除物理磨损折旧(Depreciation)。 | 基础财产险默认理赔基准;未实际重置或废弃财产必须按 ACV 结算。 |
| Replacement Cost | 同等材料、质量、规格重建或重置,不扣减物理折旧。 | 必须在合理期限内完成实际修复/重建;否则退回 ACV 结算。 |
| Coinsurance Clause | 要求保额达到财产全值的一定百分比(如 80%、90%),否则按比例缩水赔付。 | 严惩不足额投保;公式计算严格遵循“先算共保比例赔款、再扣免赔额”。 |
| Standard Mortgage Clause | 保险人与抵押贷款银行(Mortgagee)建立直接且独立的合同关系。 | 即使被保险人存在欺诈、重大风险变更,银行受保护的利益依然受赔。 |
二、底层机制:估值基准、共同保险与抵押权保护
1. 四大估值标准的法理与执行机制
- 实际现金价值(Actual Cash Value, ACV): ACV 是损害补偿原则最纯粹的体现。计算通常采用以下标准之一:(1)全新重置成本减去物理折旧、老化与过时贬值;(2)正常的公平市场价值(Fair Market Value)。ACV 确保被保险人拿到的赔款恰好等于损毁财产在受损前一瞬间的客观价值,杜绝不当获利。
- 重置成本条款(Replacement Cost Clause): 为避免老旧建筑在受损后因折旧过高而无力重建,保单引入重置成本扩展。但享受不扣折旧的完全赔付必须满足三项苛刻的法定前置条件:
- 投保时保额必须达到足额(满足保单约定的重置价值估值要求);
- 修复或重建必须在受损的原地点或同等用途地点进行,且在合理时间内实际发生(Actually replaced or repaired with due diligence);
- 若被保险人决定放弃重建或拖延重建,保险人仅按 ACV 进行现金结算。
- 保证重置成本(Guaranteed Replacement Cost, GRC): 主要见于高端屋主住宅保单。当发生特大区域性灾害导致当地建筑工人工资与建材价格暴涨、重建成本实质突破保额上限时,保险公司承诺不受保单既定保额限制,按实际发生的全额重建费用予以赔偿。享受 GRC 的前提通常是:投保人必须在起保时使用经认可的专业软件完成 100% 足额估值,并同意每年随通胀指数自动调整保额,且在住宅扩建增值超过约定阈值时及时通知保险公司。
- 约定价值保单(Agreed Value Policy / Valued Policy): 对于难以通过普通市场折旧评估的特殊标的(如名家古董油画、珍贵稀有手稿、定制绝版艺术品),双方在投保起保时共同签署专业评估报告,直接在保单声明页确定损失发生时的固定赔偿金额。出险时不再审核 ACV 或折旧,直接按约定金额定损。
2. 共同保险条款(Coinsurance)的深层逻辑与数学模型
共同保险绝非“保险公司克扣赔款的霸王条款”,而是维持费率公平的精密算术天平: - 设立目的:绝大多数火灾与财产事故属于部分损失(Partial Loss),全损概率极低。如果允许投保人仅按建筑物总值的 20% 或 30% 低额投保,却在发生小额损失时享受 100% 赔付,低保额投保人将搭高保额投保人的便车。共同保险强制要求投保人至少按财产实际价值的约定比例(最常见为 80%)投保,以换取较低的基准费率。 - 通用计算公式: $$\text{可得赔款} = \min\left(\text{保额 Limit}, \frac{\text{实际购买保额 Did}}{\text{损失时实际价值 Value} \times \text{约定共保比例 Should \%}} \times \text{实际损失额 Loss}\right) - \text{免赔额 Deductible}$$ - 计算步序与边界法则: 1. 基准分母:分母必须是“损失发生时点的财产客观价值”,而非投保一年前的旧账面价值; 2. 比例判定:若 Did $\ge$ Should,则共保比例因子按 1 计算,不扣减损失;若 Did $<$ Should,则按比例打折; 3. 受限上限:计算出的结果绝不能超过保单总保额(Limit of Insurance); 4. 免赔额扣除:在根据共保公式折算后的赔款金额中,最后减除免赔额(Deductible)。
3. 标准抵押条款(Standard Mortgage Clause)的超然法律地位
在为按揭贷款房产出单时,保单附带的加拿大标准抵押条款赋予贷款银行(Mortgagee)极为强大的独立法律救济: - 独立合同效力:抵押条款在保险人与贷款金融机构之间确立了一份彼此平行的独立合同; - 不受借款人过失影响:即便被保险人(房屋所有人)对保险人实施了欺诈、故意纵火、严重隐瞒重大事实、甚至擅自改变房屋用途导致保单对房东失效,保险人依然必须对贷款银行的未清偿按揭本息承担赔偿责任; - 保险人的代位受让权(Subrogation):保险人在向无辜的贷款银行全额清偿债务后,依法取得银行对失信被保险人的债权及抵押权,有权对被保险人进行追索或申请法院查封法拍。
三、实务口径与 2026 易错边界(R16 考试 vs 实务分流)
在考场与真实财产理赔中,必须清醒区分以下易混淆法理与现行法边界:
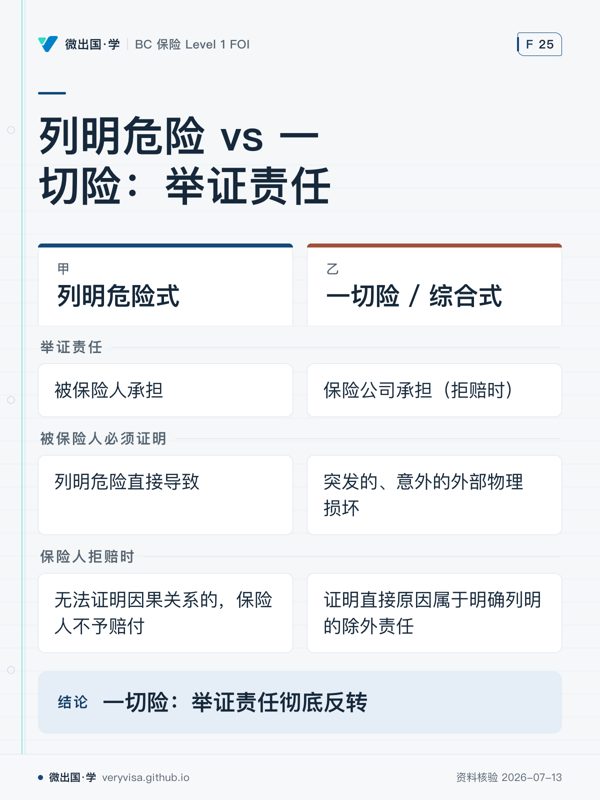
1. 举证责任反转:列明危险 vs 一切险
- Named Perils Form(列明危险式): 由被保险人承担举证责任(Burden of Proof)。被保险人必须证明受损财产的破坏是直接由保单上明文列出的一项或多项列明危险(如火灾、爆炸、风暴)所直接导致的;无法证明因果关系的,保险人不予赔付。
- All-Risks Form(一切险 / 综合式): 举证责任彻底反转。被保险人只需证明发生了“突发的、意外的外部物理损坏(Direct physical loss from an external fortuitous event)”;如果保险人拒绝赔付,必须由保险公司承担举证责任,证明导致该损失的直接原因属于保单明确列明的除外责任(Exclusions)。
2. 卑诗省火险法定承保底线
- 考试口径:考试通常依据通用的火险结构,讲解火险基本涵盖 Fire、Lightning 和 Explosion。
- 实务口径与现行法:在卑诗省,依据《保险法》(BC Insurance Act s.34),立法确立了火险保单的三项法定最低底线承保范围:
- 火灾(Fire);
- 雷击(Lightning);
- 非电引发的燃气爆炸(Explosion of natural, coal or manufactured gas)。 任何在卑诗省签发的财产险保单,若试图将这三项法定基本危险予以除外,在法律上一律视为无效除外条款。
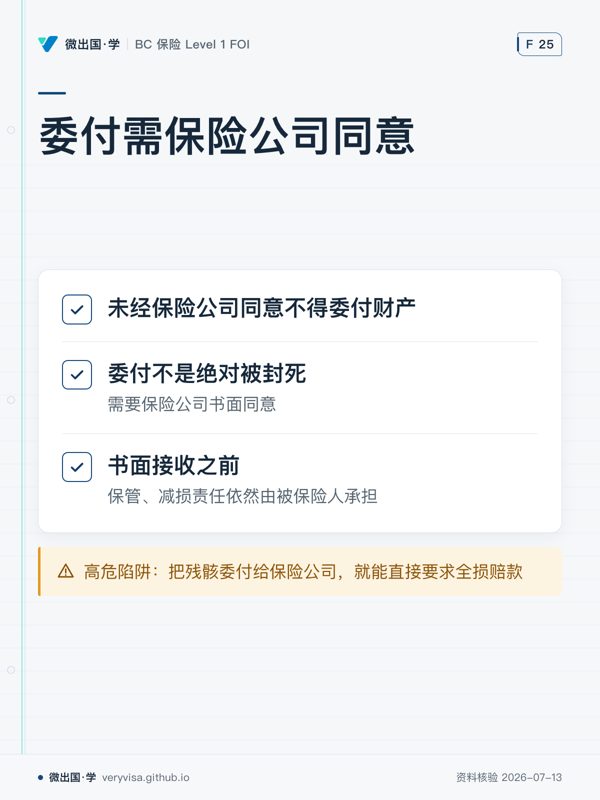
3. 委付需保险公司同意
- 考试与实务中的常见高危陷阱是:“财产严重损毁,客户只要把残骸委付给保险公司,就能直接要求全损赔款。”
- 法律准绳:根据法定条件 10,未经保险公司同意不得委付财产(There can be no abandonment of the insured property to the insurer without the insurer's consent)。委付不是绝对被封死,而是需要保险公司书面同意——一字之差决定推定全损讲不讲得通。在保险公司正式确认推定全损(Constructive Total Loss)并书面接收之前,残骸的保管、减损与安全防护责任依然由被保险人承担。
4. IBC 示范表单版次号的渠道边界
- 考试口径与各类习题经常引用如 IBC 1151、IBC 1153、IBC 4005 等行业示范表单代码。
- 必须认识到:IBC(Insurance Bureau of Canada)示范表单的现行具体版次号与微调条款在公开渠道通常不可核,各大商业保险公司实际出具的商业与个人财产条款均在此基础上进行了专有化定制。在向客户解释保障时,必须以保单声明页附随的具体保单文字(Wording in the Policy Package)为最终法律准绳,不可武断搬用第三方示范草案代码。
四、开放式场景闭卷自测
请根据财产保险基本原理、估值公式与法定条件,合上参考资料独立解答下列 5 道案例计算与分析题:
-
共同保险数学模型精确演算(含免赔额): 一栋商业写字楼在损失发生当天的全新重置成本为 2,000,000 加元,业主购买了一份商业财产保单,保额为 1,200,000 加元,保单附带 80% 共同保险条款(Coinsurance Clause),免赔额(Deductible)为 10,000 加元。该写字楼供暖机房突发火灾,造成直接建筑物理损失 400,000 加元。 请列出完整的计算步骤,分别写出:(1)应购买保额(Should);(2)共同保险赔偿比例;(3)扣除免赔额前后的最终应付赔款金额;(4)被保险人自担的损失总额(含不足额罚金与免赔额)。
-
重置成本前置条件违约后果: 客户刘先生的乡间度假木屋因森林火灾全损。该木屋在保单上享有重置成本批单,保额为 50 万加元(满足足额投保要求)。火灾发生时木屋实际现金价值(ACV,扣除 20 年物理折旧后)评估为 30 万加元。刘先生向保险公司申报并获得了 50 万赔款预审后,决定不再在原址或任何其他地点重建木屋,而是打算拿着这笔赔款搬去加利福尼亚州养老。请问保险人最终应向刘先生支付多少赔款?请详细阐述其背后的法律与保单条款机制。
-
标准抵押条款与被保险人欺诈(Standard Mortgage Clause): 某商铺业主王某因经营不善负债累累,蓄意向商铺倾倒汽油纵火焚毁物业,企图骗取 80 万商业火灾保险赔偿。当地皇家骑警与消防调查局在现场提取到确凿的助燃剂残留并获取了监控录像,王某因重大保险欺诈罪被当场逮捕起诉。该商铺尚有丰业银行(Scotiabank)50 万加元未结清的商业按揭贷款,保单明确登记丰业银行为标准抵押权人。 问:(1)保险公司能否以“被保险人故意纵火欺诈”为由拒绝向丰业银行支付按揭欠款?为什么?(2)保险人在向丰业银行赔付 50 万加元后,享有何种法定义务与追索权利?
-
列明危险与一切险之举证责任实务辨析: A 公司的仓库投保了标准 Named Perils 保单;B 公司的仓库投保了商业 All-Risks 保单。某日早晨,两家公司的主管分别发现仓库屋顶出现大面积凹陷坍塌,且存放的大量货物严重受损,但坍塌的具体原因不明(可能是结构自发应力疲劳,也可能是夜间罕见强风或冰雹冲击,现场缺乏目击者)。请深入分析:在理赔过程中,A 公司与 B 公司各自面临的法庭举证责任(Burden of Proof)有何本质不同?哪一家的保单更容易遭遇拒赔抗辩?
-
残值处置与委付争议: 某物流运输公司的一台大型特种起重机在施工中发生翻滚侧翻,底盘严重弯曲断裂。全新采购价为 60 万加元,保额 50 万加元,经评估修复费用高达 42 万加元,残存完好零部件的废铁残值(Salvage)约为 15 万加元。运输公司认为该设备修复后不再具备安全作业认证价值,向保险公司发函:“我们正式宣布委付该起重机,请按 50 万全额赔偿,残骸你们自己拖走拉去卖废铁。”保险公司拒绝全额给付 50 万。请运用委付规则和推定全损理论,评判双方的法律立场及正确的定损结案路径。
五、参考答案与判分基准
1. 案例一判分基准(满分 10 分)
- 步骤一:计算应达到的法定投保保额(Should): $$\text{Should} = \text{损失时实际价值} \times \text{约定共保比例} = \$2,000,000 \times 80\% = \$1,600,000 \quad \text{(2分)}$$
- 步骤二:计算共同保险惩罚比例(Did / Should): $$\text{比例} = \frac{\text{实际保额 Did}}{\text{应保保额 Should}} = \frac{\$1,200,000}{\$1,600,000} = 75\% \quad \text{(2分)}$$
- 步骤三:应用比例折算损失金额: $$\text{折算后损失} = \$400,000 \times 75\% = \$300,000 \quad \text{(2分)}$$
- 步骤四:扣减免赔额并受总保额限制: $$\text{最终赔款} = \$300,000 - \$10,000 (\text{Deductible}) = \$290,000 \quad \text{(未超保额 \$1,200,000,合规)(2分)}$$
- 步骤五:被保险人自担损失汇总: 被保险人共自担损失 = 实际损失 \$400,000 - 最终赔款 \$290,000 = \$110,000(其中含共保比例惩罚 \$100,000 加上免赔额 \$10,000)。(2分)
2. 案例二判分基准(满分 10 分)
- 判定最终赔款金额:30 万加元(实际现金价值 ACV)。(2分)
- 阐述重置成本的核心前置条件:重置成本条款的核心是“实际修复或重建(Actual replacement)”。条款明确规定,被保险人必须以诚信勤勉的态度在合理期限内完成受损标的的实际重建,该赔偿机制旨在让物业恢复功能,而非提供多余的现金横财。(4分)
- 违约后果之退回 ACV 结算:刘先生选择拿钱搬离异地、不予重建,丧失了享受重置成本不扣折旧优惠的法律资格,保单自动退回标准损害补偿基准,即按损失时点的实际现金价值(扣除 20 万折旧后的 30 万加元)定损,保险公司拒付额外的 20 万折旧差额完全合法。(4分)
3. 案例三判分基准(满分 10 分)
- 银行赔付不受欺诈影响:保险公司不能以王某纵火欺诈为由拒赔丰业银行,必须向银行全额清偿 50 万按揭款。(2分)
- 标准抵押条款独立合同效力:依据 Standard Mortgage Clause,银行与保险公司之间存在法定的独立合同关系,被保险人个人的违法犯罪、重大隐瞒、恶意纵火均被隔绝,不得穿透抗辩善意抵押权人。(4分)
- 保险人行使代位求偿权(Subrogation):保险人在支付银行 50 万加元后,并不产生债务免除,而是依法“代位受让”丰业银行对王某的全部债权与抵押权。保险人成为王某的第一债权人,有权查封王某其他资产进行全额追偿,并积极配合检察机关追究其刑事诈骗责任。(4分)
4. 案例四判分基准(满分 10 分)
- A 公司(Named Perils)的举证困境:A 公司负有法定的举证责任,必须向法院提出明确证据,证明屋顶坍塌是由保单列明的特定风险(如特定速度的风暴或冰雹)直接导致。由于现场坍塌原因不明,若无法排除自身结构疲劳或建筑缺陷(此类非列明危险),A 公司将直接承担败诉风险,保单极易被拒赔。(5分)
- B 公司(All-Risks)的举证优势:B 公司仅需证明仓库发生了意外的外部直接物理损毁。此时举证责任倒置至保险公司一方,保险公司若想拒赔,必须拿出确凿技术证据证明坍塌是由保单除外责任(如自发性耗损、渐进式老化、设计固有缺陷)所引起;在原因不明的模糊状态下,举证不能的败诉不利后果由保险公司承担。(5分)
5. 案例五判分基准(满分 10 分)
- 驳回单方面强制委付:依据法定条件,未经保险公司书面明确同意,运输公司无权单方面抛弃起重机残骸并强推委付。(3分)
- 推定全损(Constructive Total Loss)经济核算: $$\text{修复成本 (\$420,000)} + \text{打捞处理费} > \text{修复后价值} \quad \text{或达到全损门槛}$$ 本案修复费 42 万未达到 50 万保额,但极度接近,属于典型的技术争议。保险人有权在以下两种结案方式中拥有法定选择权:(1)按实际修复费用 42 万进行修复理赔;(2)接受推定全损,向客户赔付 50 万保额,但保险人依法取得残骸所有权并自行处置 15 万残值。(4分)
- 结案准绳:客户不能既要拿走 50 万全款,又擅自放弃残骸不管,必须遵从保险人的选择权并配合残值移交。(3分)
六、错题复盘与追问清单
在完成财产险原理自测后,对照下表复盘关键定损与法理节点:
| 典型思维盲区 | 常见答题失误 | 正确法理准绳 | 复盘自查追问 |
|---|---|---|---|
| 共同保险计算顺序 | 先扣减免赔额,再乘以共保打折比例。 | 先应用共保比例折算损失,最后扣减免赔额。 | “我是否把免赔额(Deductible)放在最后一步才扣除?” |
| 重置成本赔付前提 | 误以为只要买了重置成本批单,出险直接拿全额现金。 | 必须在合理期限内实际完成修复或重建,否则只赔 ACV。 | “客户是否实际重建?放弃重建时应按何种估值基础结案?” |
| 抵押条款独立性 | 以为房主纵火犯罪,银行的抵押贷款赔款也会被连带泡汤。 | 标准抵押条款具有独立合同效力,银行权益依然受保。 | “在此案中,主张赔付的是违约的投保人还是受抵押条款保护的银行?” |
| 一切险的举证责任 | 以为一切险下客户依然需要证明是哪一种原因致损。 | 一切险下举证责任反转至保险人,由保险人证明属于除外。 | “该保单属于列明危险还是综合一切险?举证责任在谁身上?” |
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。