监管方的通用保险胜任力框架(GICF – Level 1)点名要求、而两套备考资料几乎都没讲的,有三块: MGA 与委托权限、无牌保险人、隐私法。
本页原先把其中两块合并成一篇简版讲。现在三块各有专页,本页只做入口—— 这样做的理由很实在:同一件事写在两个地方,早晚会有一处被改、另一处没改, 读者就会撞上两套说法而不知道该信哪个。一件事只留一个现行权威。
三块各去哪一页
| 缺口 | 现行权威页 | 一句话记住它 |
|---|---|---|
| MGA/委托权限 | MGA 与委托权限 | 同样三个字母,一般保险与人寿险指的是两种机构,而且在「能不能承保」上说法正好相反 |
| 无牌保险人 | 无牌保险人 | 不是「禁止碰」,是一条被开了口的禁令:禁令(FIA s.75)+ 口子(s.76)+ 程序(Council Rules 7(11.1)) |
| 隐私法 | 隐私法两部半 | 分界不是省份,是活动:省内看 PIPA,跨省跨境与联邦行业看 PIPEDA |
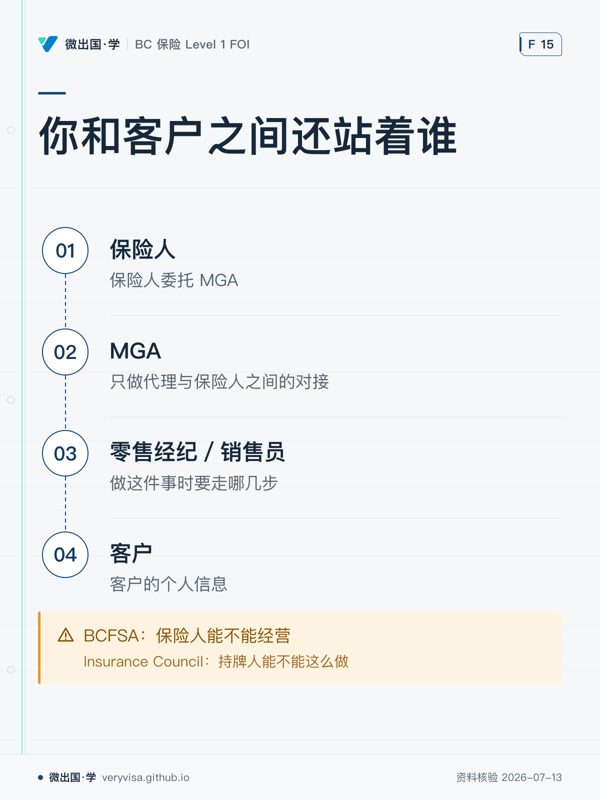
一张图先分清「谁在管你」
这三块看起来不相干,其实答的是同一类问题:在你和客户之间,还站着谁;他们各自受谁管。
                     BCFSA                    Insurance Council
              (保险人能不能经营)              (持牌人能不能这么做)
                       │                              │
   保险人 ──委托──▶ MGA ──▶ 零售经纪/销售员 ──▶ 客户
       │                                    │
       └── 无牌保险人:s.75 禁 / s.76 开口   └── 客户的个人信息:
                                                RULE 7(1) 牌照层
                                                PIPA / PIPEDA 法律层
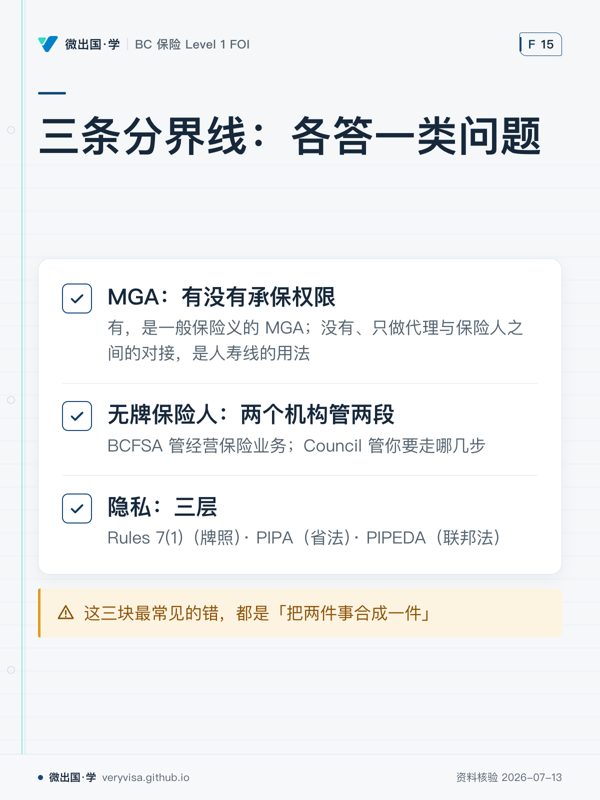
三条分界线,各记一句:
- MGA 那条线分的是有没有承保权限。有,它是一般保险义的 MGA; 没有、只做代理与保险人之间的对接,那是人寿线的用法。
- 无牌保险人那条线分的是两个机构管两段: BCFSA 管「谁能在 BC 经营保险业务」,Council 管「你做这件事时要走哪几步」。 违反的后果不一样:前者是违法经营,后者是你的牌照。
- 隐私那条线分的是三层:Council Rules 7(1)(牌照)· PIPA(省法)· PIPEDA(联邦法)。同一次泄露可能三层同时踩,三条路各走各的。
⚠️
这三块最常见的错,都是「把两件事合成一件」
把两种 MGA 合成一种 → 考场上答出完全相反的答案。 把「无牌」合成「非法」 → 客户真需要时你不知道有合法路径。 把隐私三层合成一层 → 以为公司法务处理完了,牌照那一层没人替你走。
两个口径
考试口径:这三块都出自 GICF 这个监管能力框架本身,不是从某一本备考读物整理来的,所以卷面上考的就是现行监管口径本身—— MGA 按 P&C 义答、无牌保险人按 FIA + Council Rules 答、隐私按「省内 PIPA/跨境 PIPEDA」答。
实务口径:三页各自的「实务」小节讲得更细。这里只留一句总纲—— 碰到这三块,先问「对面是谁、归谁管」,再问「我该做什么」。 顺序反了就会答错。
相关
- 牌照本身的边界(RULE 6 的四条限制、5 个工作日 vs 30 个日历日的报告义务、E&O、 RULE 7(1) 保密义务的完整语境):你这张牌照的边界
- 这三块为什么是「第一优先级」:本站核实了拿 GICF 逐条抽检本库覆盖的过程与结论。
本板块题库现有 110 题,其中练习池 50 题、模考专属池 60 题。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
本站依据官方原文自撰