前面所有讲解页教的是保险产品。这一讲教的是你自己—— 你手上那张 Level 1 一般保险销售员牌照,法律上允许你做什么、禁止你做什么, 以及哪些事必须在几天之内报给 Insurance Council。
这一块的特殊性在于:它不出自考试口径,出自监管方的规则本身。 Insurance Council 的《Council Rules》(现行版页脚印 1Apr2024)是它的一手源, 而考试的上位是 Council 自己的胜任力框架(GICF – Level 1),框架里明确要求 「识别 Level 1 销售员的执业要求」「说明 Council Rules 与行为准则规定的职责范围」。
ℹ️
这一讲的数字要先看单位****
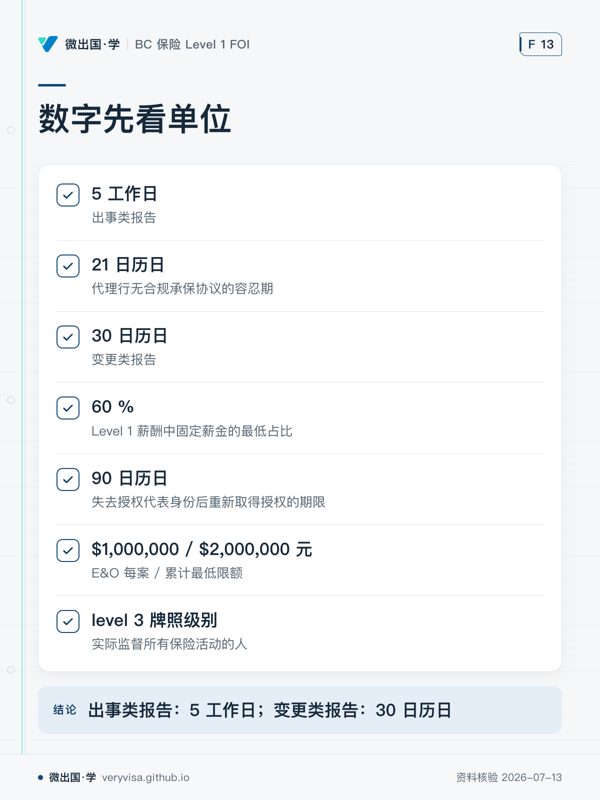
下面会出现 5、21、30、60、90 五个数。有的是工作日(business days), 有的是日历日(calendar days),还有一个是百分比。 考题最爱的就是把单位换掉——记数字之前先记单位。
一、Level 1 销售员的四条限制(RULE 6)
规则原文对每一张一般保险销售员牌照施加四条限制:
| # | 限制 | 一句话 |
|---|---|---|
| ① | 不得代保险人签署保险合同 | 你能卖,不能签 |
| ② | 不得在所属代理行营业场所之外开展业务 | 除非——见下方唯一豁免 |
| ③ | 只能在 general insurance agent 的监督下执业 | 你不是独立执业者 |
| ④ | 薪酬须为薪金制:年收入至少 60% 来自小时/日/月等固定费率 | 不能做成纯佣金 |
⚠️
第②条有唯一一个豁免,而且它是可以自己挣来的
原文:must not carry on general insurance business in any place other than on the premises of the insurance agency the licensee is authorized to represent, except where the licensee has completed the Council Rules Course。
也就是说——修完 Council Rules Course,场所限制就解除了。 这是四条限制里唯一一条能靠自己动作解除的,也正因如此最爱被拿出来考。 干扰项通常写成「须满两年经验」「须升到 Level 2」之类听起来更合理的条件。
⚠️
第④条是个百分比,不是「不能拿佣金」
常见误解是「Level 1 不能拿佣金」。不对——规则说的是薪酬必须包含薪金, 且至少 60% 的年收入来自固定费率。剩下的部分可以是佣金或奖金。 记法:六成保底,四成浮动。
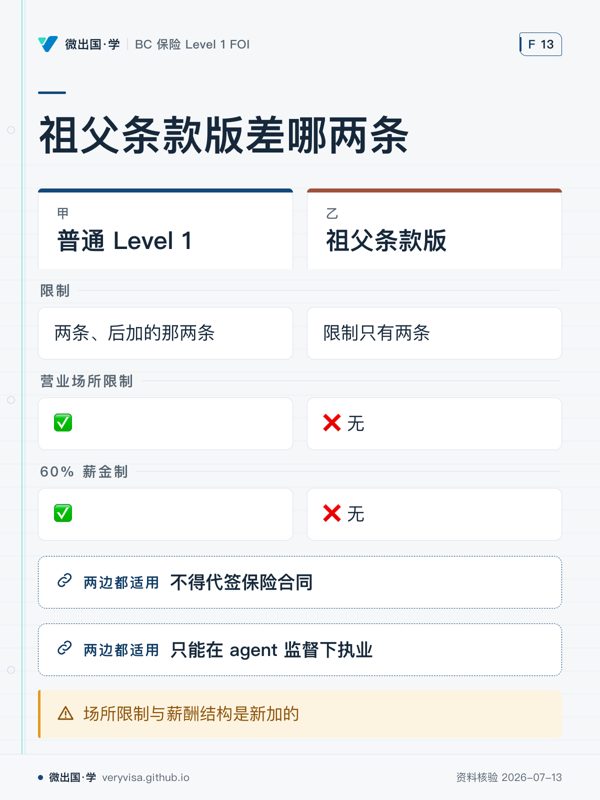
与「祖父条款版」对照——这是一道现成的考题
Level 1 还有一类 grandfathered(祖父条款)销售员,限制只有两条:
| 普通 Level 1 | 祖父条款版 | |
|---|---|---|
| 不得代签保险合同 | ✅ | ✅ |
| 只能在 agent 监督下执业 | ✅ | ✅ |
| 营业场所限制 | ✅ | ❌ 无 |
| 60% 薪金制 | ✅ | ❌ 无 |
ℹ️
差的正好是「后加的那两条」
祖父条款的含义就是规则变严之前已持牌的人不受新增限制约束。 所以哪两条是新加的?场所限制与薪酬结构。理解了这一点,这张表不用背。
二、你只能挂靠两种主体(RULE 7(15))
一般保险销售员或代理人只能作为下列二者之一的授权代表(authorized representative)执业:
- 一般保险代理行(general insurance agency)
- 一般保险直销商(general insurance direct writer)
三个配套定义要一起记(都出自 Council Rules 的定义节):
| 术语 | 定义要点 |
|---|---|
| authorized representative | 经提名人(nominee)批准、代表代理行/理赔行/直销商行事,并已在 Council 登记 |
| general insurance direct writer | 获准在 BC 经营一般保险的保险人,通过只代表它一家的持牌代理与销售员直接分销 |
| client | 可合理预期会依赖持牌人建议或行为的人——注意这个定义比「已成交的投保人」宽得多 |
✕
失去授权代表身份 → 牌照自动停牌
RULE 7(12):不再是任何代理行/理赔行/直销商的授权代表时, Council 无需采取任何行动,个人牌照即自动停牌。 90 个日历日内重新取得授权并向 Council 交验证 → 自动复牌;否则牌照注销。
换工作的空档期就是这条规则的射程。90 天是日历日,不是工作日。
三、必须主动报告的事:5 个工作日 vs 30 个日历日
这是本讲最容易出辨析题的一组。两个清单、两种单位。
5 个工作日内必须报(RULE 7(3))
出事类。持牌人本人、或其担任董事/高管/合伙人的任何业务:
- 被任何金融监管机构或专业/行业团体纪律处分
- 因保险活动、欺诈或违反信托被判决
- 宣告破产
- 被指控或定罪于任何司法辖区的任何刑事罪行或法律项下罪行
- 代表某代理行/理赔行/直销商的授权被撤回(若撤回原因涉及适任性或操守,还须说明理由)
- 名称变更,含商号
⚠️
刑事那一条有且仅有一个豁免
原文:excluding traffic offences resulting in monetary fines only—— 只处罚金的交通违法不用报。 反过来说:导致监禁、缓刑、吊照的交通罪行仍然要报。 干扰项常写成「所有交通违法均无需报告」,把「only monetary fines」这个限定悄悄拿掉。
30 个日历日内必须报(RULE 7(4))
变更类,不涉及适任性:
- 住址/营业地址/电话变更
- (代理行、理赔行、直销商提名人)分支机构开设或关闭
- 代理行或理赔行所有权发生重大变更
ℹ️
一句话记住分界
出了事 5 个工作日,改了信息 30 个日历日。 出事类要快、且单位更严(工作日比日历日短)——因为它关系到你还适不适合持牌。
四、E&O 保险:两个限额、两个 30 天
RULE 7(11) 自 2006-01-01 起要求每位持牌人维持或被覆盖于 E&O 保险(errors and omissions,错误与遗漏责任险):
| 项 | 数额 |
|---|---|
| 每案限额 | 最低 $1,000,000 |
| 累计限额 | 最低 $2,000,000 |
受雇于保险人的持牌人可豁免,但要同时满足:只销售该保险人的产品,且该保险人出具证明—— 证明其为雇员、公司承担其持牌活动责任、且公司会按同等基准回应针对其的 E&O 索赔。
✕
失去 E&O 之后的时间线
① 不再受保 → 5 个工作日内通知 Council,并立即停止一切保险活动 ② 无保状态超过 30 个日历日 → 牌照自动吊销,Council 无需采取任何行动 ③ 自停牌之日起 30 个日历日内补上 E&O 并交验证 → 自动复牌;否则注销
注意②③两个 30 天的起算点不同:②从失保起算,③从停牌起算。
五、与「无牌保险人」交易:一条完整的合规链
unauthorized insurer(无牌/未获授权保险人) = 未获准在 BC 经营保险业务的保险人。 依《Financial Institutions Act》s.76(1)(c),在特定条件下可以与之交易, 但 Council Rules 7(11.1) 给它套了一条事前 + 逐笔的合规链:
事前(一次性):须提前以 Council 认可的表格向 Council 提交书面通知。 (若你是某代理行的授权代表、而该代理行已完成此项报备,你个人可豁免。)
逐笔(每一笔交易),顺序不能乱:
- 采取一切合理步骤,确认该保障在持牌保险人处买不到
- 在交易之前取得客户的书面同意
- 在完成交易之前向客户书面披露与无牌保险人打交道的责任与风险,至少包括:
- 该无牌保险人的财务实力或信用状况
- 若理赔不获赔付、或该保险人停业,客户可采取的行动与后果
- 保费税须由客户自行承担
- 所收全部保费须存入加拿大金融机构开立的信托账户
⚠️
顺序本身就是考点
三个动作的时点是分开写死的:确认买不到 → 事前书面同意 → 交易完成前书面披露。 「事后补一份同意书」不满足规则。
另一个高频干扰项:把「客户须自付保费税」写成「代理行代缴」。原文是客户付。
🔧
为什么规则要这么绕
无牌保险人不受 BC 监管、不进 PACICC 之类的保障机制。 一旦它赔不出或跑掉,客户是没有本地救济的。 所以规则的设计思路不是禁止,而是把风险明明白白转移到客户身上并留痕—— 三项披露的内容正好对应「它可能赔不起 / 它可能跑掉 / 税要你自己付」。
六、保密义务:例外只有两个
RULE 7(1) 是这一讲里唯一一条每一类牌照都适用的绝对义务:
持牌人须对专业关系中获得的、关于客户个人与业务事务的全部信息严格保密 (hold in strict confidence),不得为该笔交易或与同一客户的类似后续交易以外的目的 泄露或使用该等信息。
例外只有两个,原文写死:
- 客户明示授权(expressly authorized by the client)
- 法律要求(as required by law)
✕
「客户没说不让讲」不是授权
原文是 expressly(明示)。默示、推定、「他应该不介意」都不成立。
也要注意用途限制:即使信息是合法取得的,用途也被锁定在该笔交易与同一客户的类似后续交易。 拿老客户资料去做交叉销售,在这条规则下是有问题的。
ℹ️
这条与隐私法是两层,不是一回事
RULE 7(1) 是监管方对持牌人的执业条件; 加拿大联邦《PIPEDA》与 BC 省《Personal Information Protection Act (PIPA)》 是法律对组织的个人信息保护要求。 两者会同时适用,而违反前者的后果是牌照,违反后者的后果是法律责任。
七、还有两条容易被忽略的
| 规则 | 内容 |
|---|---|
| RULE 7(11.2) 分契物业利益冲突 | 持牌人与提供分契物业管理服务的实体存在共同所有权时,不得为同一分契法团做保险业务。共同所有权包含控股公司、直系亲属、significant individuals |
| RULE 7(14) 监督层级 | 代理行与提名人须确保所有保险活动由持 level 3 一般保险代理人实际监督(actively supervised) |
ℹ️
代理行自己也有一条硬门槛
RULE 7(13)(a):每家一般保险代理行须与至少一家 ICBC 以外的、获准在 BC 经营一般保险的 保险人签有代表与收费的书面协议。 不满足超过 21 个日历日 → 代理行及其全部授权代表的牌照自动停牌; 须在 5 个工作日内报备;30 个日历日内补正可自动复牌,否则注销。
「除 ICBC 之外」这个限定是 BC 独有的——因为只卖 Autoplan 不构成一家一般保险代理行。
数字总表(先看单位)
| 数 | 单位 | 管什么 |
|---|---|---|
| 5 | 工作日 | 出事类报告;失去 E&O 后通知;代理行自动停牌后报备 |
| 21 | 日历日 | 代理行无合规承保协议的容忍期 |
| 30 | 日历日 | 变更类报告;E&O 失保容忍期;各类停牌后的补正期 |
| 60 | % | Level 1 薪酬中固定薪金的最低占比 |
| 90 | 日历日 | 失去授权代表身份后重新取得授权的期限 |
| $1,000,000 / $2,000,000 | 元 | E&O 每案 / 累计最低限额 |
| level 3 | 牌照级别 | 实际监督所有保险活动的人 |
术语对照
| 中文 | 英文 | 缩写/读音 | 一句话 |
|---|---|---|---|
| 授权代表 | authorized representative | — | 经提名人批准并在 Council 登记 |
| 提名人 | nominee | /ˌnɒmɪˈniː/ | 对代理行全部活动向 Council 负责的人 |
| 一般保险直销商 | general insurance direct writer | — | 自有销售队伍、只代表自己的保险人 |
| 无牌保险人 | unauthorized insurer | — | 未获准在 BC 经营的保险人,FIA s.76(1)(c) |
| 错误与遗漏责任险 | errors and omissions | E&O | $1M 每案 / $2M 累计 |
| 严格保密 | strict confidence | — | 例外只有明示授权与法律要求 |
| 行为准则 | Code of Conduct | — | RULE 7(8) 要求必须遵守 |
| 持续教育 | continuing education | CE | RULE 7(5) 要求必须满足 |
| 分契法团 | strata corporation | — | 依《Strata Property Act》设立 |
自查四问
- Level 1 的四条限制里,哪一条可以靠自己解除?怎么解除?
- 客户在停车场被开了一张罚款告票,你要报给 Council 吗?换成醉驾定罪呢?
- 与无牌保险人做一笔交易,三个动作的先后顺序是什么?保费税谁付?
- 保密义务的两个例外是什么?「客户没说不让讲」算不算?
本板块题库现有 110 题,其中练习池 50 题、模考专属池 60 题。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。