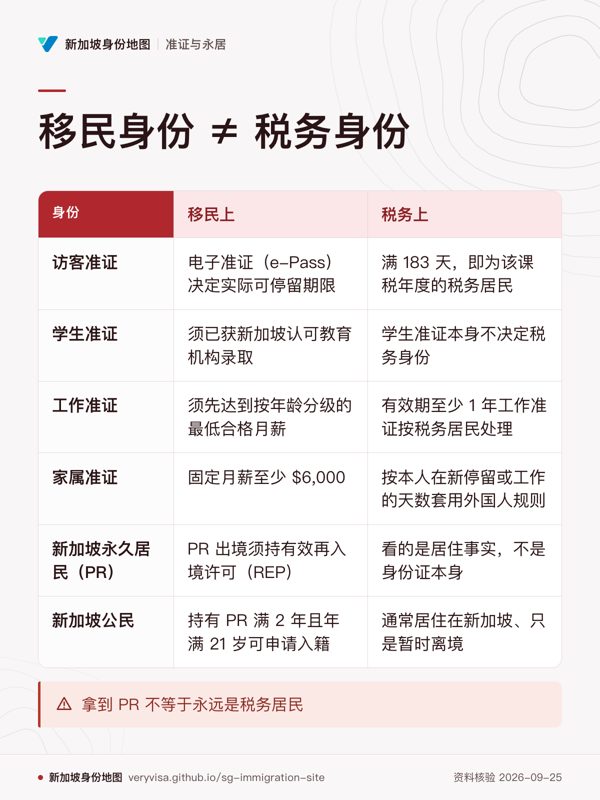
移民身份 ≠ 税务身份
身份与税务居民
在新加坡,「移民身份」和「税务居民」是两套判定:准证、永久居民(PR)和公民由人力部(MOM)与移民与关卡局(ICA)管,是不是税务居民由税务局(IRAS)按居住事实和天数判。公民和 PR 要「通常居住在新加坡、只是暂时离境」才算税务居民;外国人则看上一日历年在新停留或工作是否满 183 天,另有连续三年、跨两年等行政口径。所以拿到 PR 不等于永远是税务居民,没有 PR 也可能是税务居民。税务居民在新加坡按累进税率就新加坡所得纳税,境外来源收入汇入新加坡一般免税;外籍和 PR 雇员离职、外派或离新超过三个月,由雇主办理税务清算(IR21)。本页只陈述官方原文,个案请交新加坡税务师与律师。
身份阶梯:移民上与税务上各意味着什么
| 身份 | 移民上 | 税务上 | 原文 |
|---|---|---|---|
| 临时身份 访客准证与入境要求 Visitor entry to Singapore | 中国大陆普通护照短期访问无需另办签证;入境时获发的电子准证(e-Pass)决定实际可停留期限,延长停留须另行申请;除少数情形外,旅客须在抵达前三天内(含抵达当日)提交 SG Arrival Card。 | 税务上不看入境身份,看停留与工作天数:外国人上一日历年在新停留或工作满 183 天,即为该课税年度的税务居民;非居民一年内在新受雇 60 天或以下的短期受雇收入免税(董事、公众艺人、专业人士除外)。 | |
| 临时身份 学生准证(Student's Pass) Student's Pass | 须已获新加坡认可教育机构录取修读全日制课程,兼读、夜间或周末课程不符合资格;已持有效长期探访准证或家属准证的人修读全日制非宗教类课程,无需另办学生准证。 | 学生准证本身不决定税务身份:外国人上一日历年在新停留或工作满 183 天,或连续三年在新停留或工作,即按税务居民处理;不满足的为非居民。 | |
| 长期居留 工作准证(就业准证 EP、S准证、PEP、ONE Pass 等) Work passes (Employment Pass, S Pass, PEP, ONE Pass) | 以就业准证为例,须先达到按年龄分级的最低合格月薪,再通过积分制 COMPASS 评估(须达 40 分,豁免情形除外);EP 或 S准证持有人可按 ICA 所列类别申请新加坡永久居民。 | 持有有效期至少 1 年工作准证的外国人也会被当作税务居民;但停止受雇办理税务清算时,会按居民规则重新审查,在新停留不足 183 天的视为非居民。清税程序适用于所有工作准证持有人,包括 PEP 持有人。 | |
| 长期居留 家属准证(Dependant's Pass) Dependant's Pass | EP 或 S准证持有人(固定月薪至少 $6,000)可为合法配偶及未满 21 岁未婚子女申请;家属准证持有人获聘时,雇主可为其申请 EP、S准证或 DP-Work Permit。 | 家属本人是否税务居民,按本人在新停留或工作的天数套用外国人规则(183 天、连续三年等)。要不要报税看本人收入:一般上一日历年总收入超过 $22,000 须报税,有新加坡收入的非居民不论金额都须报税。 | |
| 永久居留 新加坡永久居民(PR) Singapore Permanent Resident (PR) | PR 出境须持有效再入境许可(REP);自 2025 年 12 月 1 日起,离境时没有有效 REP,或 REP 在境外失效后 180 天内未申请续签、申请被拒,都会丧失 PR 身份。 | IRAS 对 PR 的判据是「通常居住在新加坡、只是暂时离境」,看的是居住事实,不是身份证本身。PR 雇员停止受雇、外派海外或计划离新超过三个月,雇主一般同样要为其办理税务清算(IR21)。 | |
| 公民 新加坡公民 Singapore Citizenship | 持有 PR 满 2 年且年满 21 岁可申请入籍,另有婚姻、就学、年长父母等类别;16 至 60 岁获批者须完成「新加坡公民之旅」,获批的男性须履行国民服役义务。 | 公民与 PR 用同一条判据:通常居住在新加坡、只是暂时离境的为税务居民,按 0% 至 24% 的累进税率就新加坡所得纳税;国籍本身不改变境外来源收入汇入新加坡一般免税的规则。 |
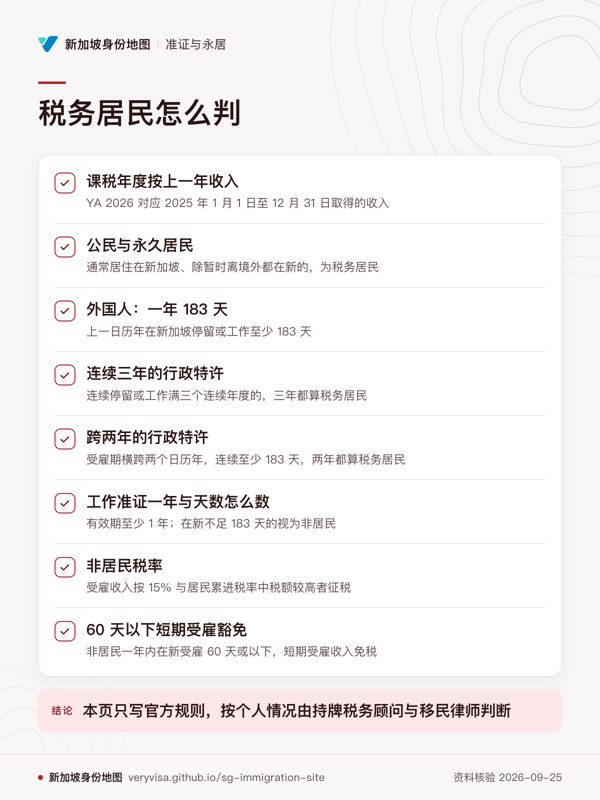
税务居民怎么判
| 项目 | 当前已核对的要点 | 原文 |
|---|---|---|
| 课税年度按上一年收入 | 新加坡个人所得税按上一年度基础计算:例如课税年度(YA)2026 对应 2025 年 1 月 1 日至 12 月 31 日取得的收入;在新加坡取得的所有收入都要纳税,并须在报税表中申报。 | |
| 公民与永久居民 | 新加坡公民或永久居民,通常居住在新加坡、除暂时离境外都在新的,为该课税年度的税务居民。居民扣除允许的开支、捐款和个人扣除后,按 0% 至 24% 累进税率纳税(YA 2024 起首 $20,000 为 0%,超过 $1,000,000 的部分为 24%)。 | |
| 外国人:一年 183 天 | 外国人上一日历年在新加坡停留或工作至少 183 天,为该课税年度的税务居民。IRAS 的例子:2025 年 4 月 1 日至 10 月 3 日在新停留 186 天,即为 YA 2026 的税务居民;2025 年 7 月 3 日至 12 月 31 日共 182 天的则为非居民。 | |
| 连续三年的行政特许 | 外国人在新加坡连续停留或工作满三个连续年度的,按「三年行政特许」三年都算税务居民,即使第一年和第三年不足 183 天。例如 2023 年 11 月 3 日至 2025 年 5 月 7 日在新,YA 2024 至 2026 都是税务居民。 | |
| 跨两年的行政特许 | 外籍雇员在新工作的期间横跨两个日历年,且受雇期连同受雇前后紧接的在新停留合计连续至少 183 天的,两年都算税务居民;适用于 2007 年 1 月 1 日起入境的外籍雇员,不适用于公司董事、公众艺人或专业人士。受雇期不跨年、每年又都不足 183 天的不适用。 | |
| 工作准证一年与天数怎么数 | 持有有效期至少 1 年工作准证的外国人也按税务居民处理,但停止受雇清税时会按居民规则复核,在新不足 183 天的视为非居民。受雇天数包括周末和公共假期,度假等暂时离境和因工出差也计入受雇天数。 | |
| 非居民税率 | 非居民的受雇收入按 15% 统一税率与居民累进税率两者中税额较高者征税;董事费、顾问费和其他收入(含租金、退休金)一般按 24%(YA 2024 以前为 22%);非居民不能申领个人扣除。 | |
| 60 天以下短期受雇豁免 | 非居民一年内在新加坡受雇 60 天或以下的,短期受雇收入免税;以董事、公众艺人或专业人士(外国专家、讲者、顾问、培训师、教练等)身份收款的不适用。离新时间若属新加坡受雇的附带出差,全部收入(含境外提供服务部分)须在新加坡纳税。 |
要报哪些表
| 项目 | 当前已核对的要点 | 原文 |
|---|---|---|
| 谁要报税 | 一般上一日历年总收入超过 $22,000,或自雇净利润超过 $6,000,或属于有新加坡收入的非居民(不论金额),须提交个人报税表;收到 IRAS 信函、表格或短信通知的,不论收入多少都必须报。需要更多时间的,可申请最多 14 天延期。 | |
| 雇主自动申报收入 | 2026 年有 5 名或以上雇员、收到电子申报通知、或 2026 年 3 月 1 日前已登记并仍在册的雇主,须通过自动纳入计划(AIS)直接向 IRAS 电子报送雇员收入,每年 3 月 1 日前提交并预填进雇员报税表;雇员有其他收入或要申领扣除时仍须自行申报。 | |
| 应税境外收入与外国税收抵免 | 属于应税的境外收入,要在报税表的受雇收入、营业收入或其他收入栏申报;不应税的境外收入无需申报。同一笔收入在外国也纳过税的,税务居民可申领外国税收抵免,抵免额取外国实缴税款与该笔收入对应新加坡税款两者中较低者。 | |
| 开户时的税务居民自我证明 | 按 CRS,新加坡金融机构自 2017 年 1 月 1 日起须确认所有客户的税务居民身份;个人自我证明须写明姓名、住址、所有税务居民地及各地税号、出生日期。影响税务居民身份的情况变化应告知金融机构;不提供资料的,金融机构可能向 IRAS 报送、拒绝开户或关闭账户。 | |
| 虚假申报的罚则 | 故意就税务居民身份向金融机构提供虚假资料,可处不超过 $10,000 罚款、不超过 2 年监禁,或两者兼施。 | |
| CRS 与 FATCA 交换 | 新加坡自 2018 年 9 月起按 CRS 与伙伴管辖区交换金融账户资料,金融机构每年向 IRAS 报送属申报管辖区税务居民的账户,2025 年资料须于 2026 年 5 月 31 日前报送;美国方面按 2014 年 12 月 9 日签署的 FATCA 协定,自 2015 年起每年报送美国人账户。 |
成为居民那年、离开或放弃时
| 项目 | 当前已核对的要点 | 原文 |
|---|---|---|
| 谁要办离境清税 | 非新加坡公民雇员(外国人或永久居民)停止受雇、外派海外或计划离开新加坡超过三个月的,雇主一般须为其办理税务清算,提交 IR21 表并扣留应付款项;这适用于所有工作准证持有人,包括 PEP 持有人。 | |
| 提前一个月报 IR21 并扣款 | 雇主须至少提前一个月提交 IR21,并从知悉雇员将离职或离境之日起扣留全部应付款项(薪金、花红、加班费、假期薪、津贴、酬金、一次性款项等)。例:2025 年 8 月 14 日辞职、最后工作日 10 月 13 日,雇主须在 9 月 14 日前提交;雇主没办的,雇员须自行通知 IRAS。 | |
| 清税评估什么 | 多数 IR21 在 21 天内处理完。IRAS 评估当年截至停职、外派或离境日的收入,以及上一年尚未评税的收入;尚未行使或归属的股票期权与奖励,视为在清税时取得收益。IRAS 向雇主发出清税指令,雇主按指令缴税,扣留款多出的部分发还雇员。 | |
| 补缴与欠税后果 | 清税时原有 GIRO 分期终止,股票期权递延税款连利息立即到期;扣留款不足的,须在账户结单日期后 7 天内补缴。欠税未清的,IRAS 可指定银行、雇主、租客或律师代缴,发出限制出境令,或采取法律行动。清税时按非居民评税、但符合居民条件的,可在 myTax Portal 申请改判,多缴的税款在 30 天内退还。 | |
| 离新与 PR 身份 | PR 出境须持有效再入境许可;自 2025 年 12 月 1 日起,REP 在境外失效后 180 天内未申请续签或申请被拒的,即丧失 PR 身份,即使其间曾返新。PR 身份的去留由 ICA 判,是否仍为税务居民仍由 IRAS 按通常居住判断。 |
与中国身份的衔接
- 中国来源收入:新加坡税务居民的境外来源收入汇入新加坡免税(经新加坡合伙取得的除外),存入新加坡银行账户一般也不征税;属新加坡受雇附带的境外工作、为外国雇主在新工作等官方列明情形才在新加坡纳税。中国一侧的税务居民判定见跨境图谱 CN-01。 [原文↗] [原文↗](论坛解读)
- 两地都是居民时的加赛:按中新税收协定第四条,个人同时是两国居民的,先看在哪一国有永久性住所;两国都有的,看个人和经济关系更密切的一国(重要利益中心);仍定不了的看习惯性居处,再看国籍,最后由两国主管当局协商解决。 [原文↗]
- 在中国内地停留 183 天:按协定第十五条,新加坡居民在中国受雇取得的报酬,同时符合三项条件的只在新加坡征税:在任何十二个月内在华停留累计不超过 183 天;报酬由非中国居民雇主或代表该雇主支付;报酬不由雇主在华的常设机构或固定基地负担。 [原文↗]
- 在中国已纳的税:按协定第二十二条,新加坡居民从中国取得、依协定可在中国征税的收入,新加坡按本国抵免规定,允许以已缴中国税款抵免该笔收入的新加坡税款;这只在该收入在新加坡也须纳税时才有意义,抵免额不超过对应的新加坡税款。 [原文↗] [原文↗](论坛解读)
- 中国税务居民的新加坡账户:中国在新加坡 2025 年 CRS 申报管辖区名单内:新加坡金融机构会把中国税务居民的账户资料报 IRAS 转交中国。同时是两地税务居民的,开户自我证明须把所有税务居民地和各地税号都填上。 [原文↗] [原文↗](论坛解读)
与其他六地的衔接(深度题)
一个家庭同时挂着几地身份时,每地怎么判税务居民、境外收入与账户怎么报,由姊妹站「跨境家庭财富图谱」逐题展开;论坛「六地身份·税务与申报」板块同步讨论。链接从线上目录生成(2026-09-25)。
- 新加坡税务居民怎么认定?PR、EP 和公民身份有什么区别?图谱 ↗
- 中国税务居民怎么认定?拿外国永居后还可能是中国税务居民吗?图谱 ↗
- 新加坡居民的海外工资、股息、资本利得要不要交税?图谱 ↗论坛讨论↗
- 中国居民从美国、香港、新加坡收到工资、股息、保单收益要不要交中国个税?图谱 ↗
- 新加坡有没有遗产税?图谱 ↗
- 中国大陆现在有没有遗产税和赠与税?海外遗产继承回中国怎么处理?图谱 ↗
- 从新加坡移居加拿大,美国公民搬去新加坡,会有什么离境税问题?图谱 ↗
- 中国人取得美国/加拿大国籍或永居后,什么时候不再是中国税务居民?图谱 ↗论坛讨论↗
- 新加坡居民有中国、香港、美国账户,要向新加坡申报吗?图谱 ↗论坛讨论↗
- 中国居民有香港、美国、新加坡账户,需要向中国税务机关申报什么?图谱 ↗
- 新加坡储蓄险、分红险、万能险,退保和身故赔付是否纳税?图谱 ↗
- 中国居民买香港分红险、储蓄险或美国 IUL,保费、退保、身故理赔怎么纳税?图谱 ↗
- 新加坡信托适合跨境家庭传承吗?美国人或加拿大人做受益人有什么申报?图谱 ↗
- 中国居民把钱放进香港/新加坡/美国离岸信托,2026 年还安全吗?图谱 ↗
- CPF、SRS、新加坡房产和保单怎么留给配偶和孩子?图谱 ↗
- 中国房产、养老金、银行存款和境外保单,父母去世后孩子在海外怎么继承?图谱 ↗
本页只写官方规则,不是税务或法律意见。税务居民身份、申报立场和表格要不要报,按个人情况由持牌税务顾问(CPA、EA)与移民律师判断。
来源
- Check if You Need an Entry Visa ica.gov.sg ↗
- Entering Singapore ica.gov.sg ↗
- Working out my tax residency iras.gov.sg ↗
- Becoming a Student's Pass Holder ica.gov.sg ↗
- Individual Income Tax rates iras.gov.sg ↗
- Eligibility for Employment Pass mom.gov.sg ↗(论坛解读)
- Becoming a Permanent Resident ica.gov.sg ↗
- Tax clearance for non-Singapore citizen employees iras.gov.sg ↗
- Eligibility for Dependant's Pass mom.gov.sg ↗(论坛解读)
- Working in Singapore (Dependant's Pass) mom.gov.sg ↗(论坛解读)
- Individuals required to file tax iras.gov.sg ↗(论坛解读)
- Apply for/Renew Re-Entry Permit ica.gov.sg ↗(论坛解读)
- Tax Clearance for Foreign & SPR Employees (IR21) iras.gov.sg ↗
- Becoming a Singapore Citizen ica.gov.sg ↗
- Auto-Inclusion Scheme (AIS) for Employment Income iras.gov.sg ↗
- Income received from overseas iras.gov.sg ↗(论坛解读)
- Claiming foreign tax credit iras.gov.sg ↗(论坛解读)
- How account holders of FIs will be affected (CRS and FATCA) iras.gov.sg ↗(论坛解读)
- CRS overview and latest developments iras.gov.sg ↗(论坛解读)
- Singapore-China DTA (ratified, MLI, 1 Sep 2022) (PDF) iras.gov.sg ↗
- List of Reportable Jurisdictions for 2017-2025 CRS information reporting (PDF) iras.gov.sg ↗
知识卡
不看正文也能拿到这一页的核心内容:先看导读,再看图。点图放大,左右翻页。