活钱
打个比方:像余额宝、零钱通
随时可能要用的钱:备用金、下个月的学费、装修款。
从你家的处境开始
先看下一步,再读方案与代价。
先把随时要用和确定到期的钱分开。
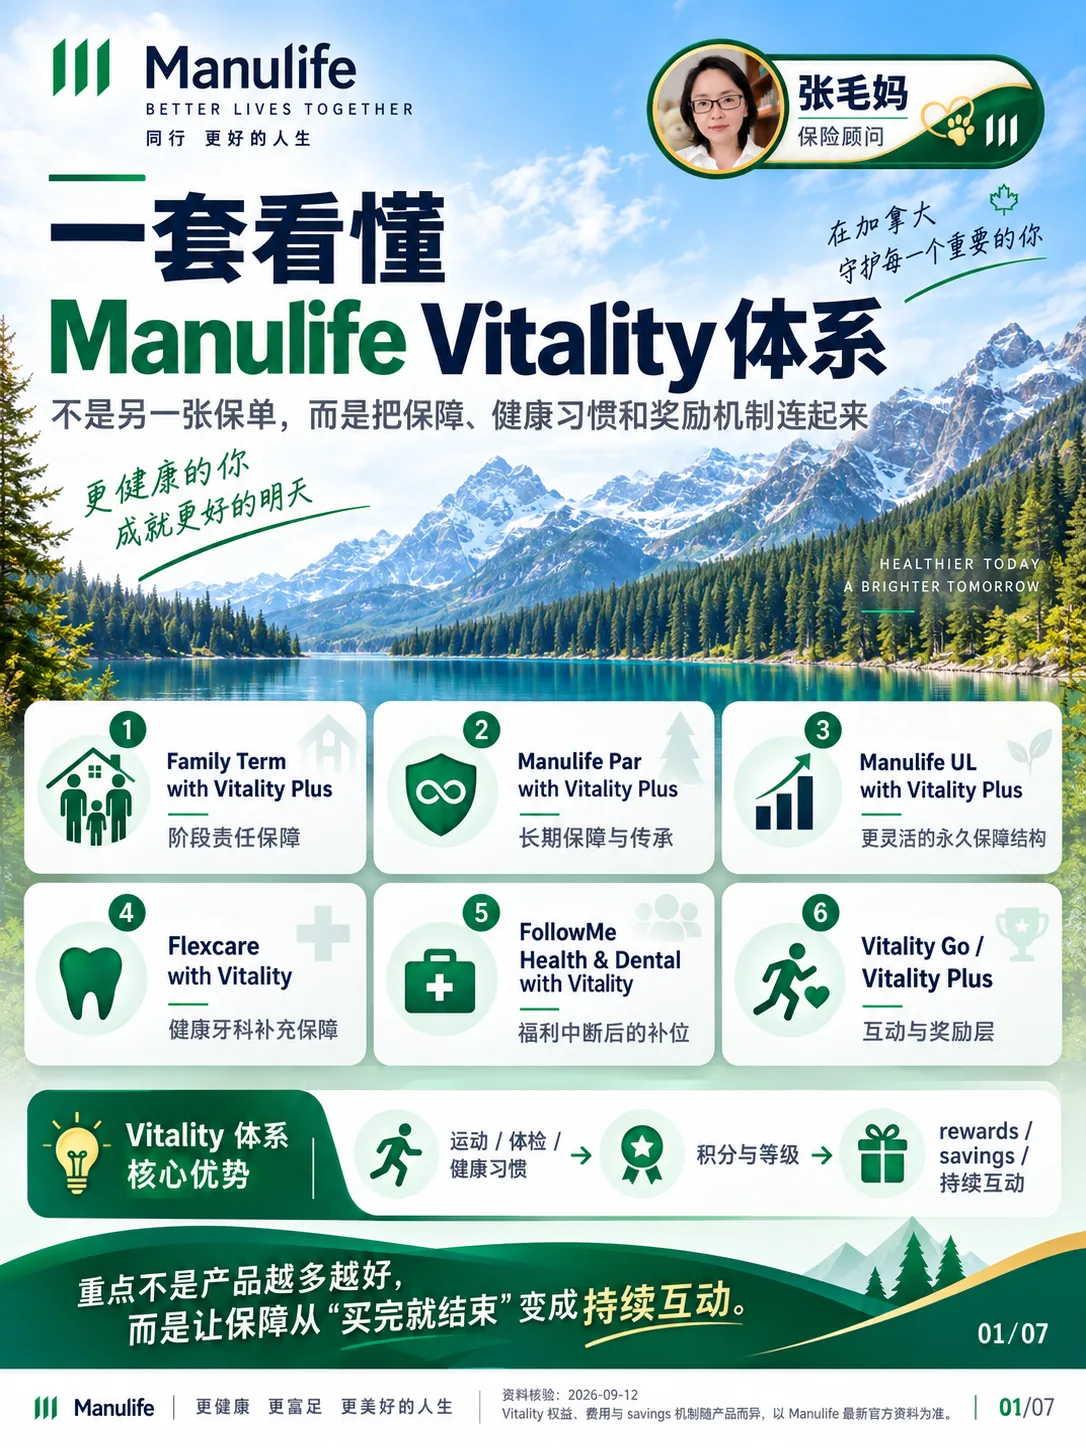
下一步:这笔现金分别何时用于应急、房款或日常支出?看对应方案 ↓把净借款、还款纪律和提前还款成本放在一起比。
下一步:收入进账与大额支出通常相隔多久?看对应方案 ↓先计算收入缺口,再选期限;长期传承另列预算。
下一步:如果我不在,家人每月缺多少收入?看对应方案 ↓重疾现金与失能收入按不同风险分开预算。
下一步:停工后家庭现金可以支持多久?看对应方案 ↓先确认有无衔接窗口,再比较药物与牙科实际需要。
下一步:原团体福利在何时结束,能否拿到终止证明?看对应方案 ↓先按真实病史核保,再安排起保日与紧急援助。
下一步:出发前的诊断、处方与治疗近期有没有变化?看对应方案 ↓先选账户与风险配置,再决定交易和管理方式。
下一步:这笔投资最早可能在什么时候取用?看对应方案 ↓近期现金、到期定存与长期年金各自分工。
下一步:已有养老金能覆盖哪些必要支出?看对应方案 ↓先分清所有权、付款人与受益人,再设计现金和保险。
下一步:这笔钱属于公司经营现金还是长期盈余?看对应方案 ↓把受益人、税务与遗产现金流画在同一张清单上。
下一步:每个账户和合同的受益人记录是否一致且最新?看对应方案 ↓先确认身份和机构服务资格,再调整账户与产品。
下一步:何时成为或不再是加拿大税务居民?看对应方案 ↓先分清用途
同一个家庭可以同时有几种需要,分别看时间、流动性和保障。
打个比方:像余额宝、零钱通
随时可能要用的钱:备用金、下个月的学费、装修款。
打个比方:像国内银行的定期存款
确定哪天才用的钱:两年后的首付、到期要付的款。
打个比方:像给家庭装的安全气囊
平时花小钱,出事时拿一大笔:身故、重病、失能、看病。
打个比方:像长期基金定投、养老金
十年以上不动的钱:退休、孩子教育、留给下一代。
按家庭情况读
1 · 这笔钱何时要用?
先把随时要用和确定到期的钱分开。
计息现金层:保留支付与调度能力
代价与限制:转入可能冻结,重要付款提前安排
按用钱日安排定存:期限与支出匹配
代价与限制:提前取款可能受限
2 · 你更需要灵活调度还是固定节奏?
把净借款、还款纪律和提前还款成本放在一起比。
现金流抵减欠款:闲钱暂时降低净借款
代价与限制:随借随还也容易长期欠债
分段房贷:利率与期限可分开安排
代价与限制:比较全部分段和提前还款条件
相关论坛说明:房贷未到期要装修:比较 Manulife One 与另加 HELOC;Manulife One省息怎么算:用日终现金、月费和按揭利差做一笔对照
3 · 我不在以后,家庭靠什么还贷生活?
先计算收入缺口,再选期限;长期传承另列预算。
优先足额定期保障:先覆盖收入依赖期
代价与限制:到期续保与转换需要提前安排
再看永久传承:匹配长期身故资金需要
代价与限制:长期缴费和退出成本较高
4 · 停工后先缺收入还是康复费用?
重疾现金与失能收入按不同风险分开预算。
重疾现金:用途比医疗报销灵活
代价与限制:必须符合具体疾病定义
失能收入:补日常收入缺口
代价与限制:疾病保障是否附加须确认
比较组合池:多个风险放进同一合同
代价与限制:给付会减少剩余共享保障
相关论坛说明:重疾给一笔钱、失能按月给、健康牙科按单报销:宏利 Synergy、失能险与 Flexcare 条款对照;宏利失能保险 2026:个人意外失能险、房贷失能险怎么分工,EI 能垫多少、赔款税怎么算
5 · 原福利刚结束,还是一直没有?
先确认有无衔接窗口,再比较药物与牙科实际需要。
先查衔接资格:避免错过申请窗口
代价与限制:寿险与健康牙科的窗口不同
按费用缺口配置:补省医保不覆盖的项目
代价与限制:保费可能高于日常报销额
相关论坛说明:离职后把收入缺口、寿险与医疗预算分开算
6 · 病史与起保时间已核清了吗?
先按真实病史核保,再安排起保日与紧急援助。
逐项核访加方案:先确认既往症和旅程
代价与限制:不能假设所有计划都满足签证要求
先取得承保答复:排除条款比标题保额更重要
代价与限制:须如实披露,避免先买后发现不保
相关论坛说明:加拿大超级签证保险 2026:既往症拒赔后怎么申诉;探亲父母医疗保险:买之前问卷怎么填,被拒赔之后怎么申诉
7 · 这笔钱能承受多久、多大波动?
先选账户与风险配置,再决定交易和管理方式。
比较 ETF 组合:减少不必要的管理复杂度
代价与限制:仍有市场波动与交易成本
比较基金与服务费:投资计划与服务一起定
代价与限制:核对全部费用
比较分离基金:将受益人安排纳入合同
代价与限制:额外费用要有实际用途
8 · 生活费要靠哪部分资产支付?
近期现金、到期定存与长期年金各自分工。
留下可用现金:减少被迫卖出投资
代价与限制:现金利率会变
比较年金与定期安排:匹配支出时间及寿命风险
代价与限制:年金流动性低;定存需考虑续存
9 · 这笔钱属于公司还是家庭?
先分清所有权、付款人与受益人,再设计现金和保险。
企业现金独立管理:保持公司与个人流水清楚
代价与限制:转给股东需要明确税务性质
比较公司持有寿险:将身故资金与企业安排配合
代价与限制:CDA 需计算和办理程序
10 · 谁收钱,谁交税,谁有现金?
把受益人、税务与遗产现金流画在同一张清单上。
核对指定与延续方式:账户类型决定死亡处理
代价与限制:直接收款不消除所得税
比较合同受益路径:将保险安排与遗嘱协调
代价与限制:省法和指定有效性仍需律师确认
11 · 你的税务居民身份是否正在改变?
先确认身份和机构服务资格,再调整账户与产品。
现金先分用途并核税务:避免为促销仓促改资产结构
代价与限制:汇率、资金来源与海外税务另核
先核跨境后果:避免加拿大优惠在海外失效
代价与限制:先取得专业意见再供款或处置
比较之后再决定
需要分行与综合服务就保留主银行;活期王可作为计息兼支付的第二现金层。比较实际余额、收费与资金到达时间。
一次性康复支出、持续收入中断与医疗账单是不同缺口,可以组合,不能互相替代。
健康类消费较多才细算宏利;以买菜、加油或外币为主时,其他卡可能更合适。先扣年费,再比净奖励。
先选适合的资产配置,再比较完整成本。只有需要保险合同功能时,才为那层费用付钱。
确定期限的现金先比 GIC 与 GIA;需要市场增长与保险合同传承功能,再比较分离基金费用。
One 的价值取决于现金停留时间与整体报价;传统房贷加 HELOC 往往更容易分开管理用途。
「占位券」是我们的说法,不是宏利发的券:在 10 月 30 日 前开好户,就拿到从开户日起 730 天 的促销利率资格(合计年化 3.00%,浮动)。无月费、不设最低余额,先开好占位几乎没有持有成本。
730 天 从开户日算,不是从存钱日算;只算从宏利以外新转进来的钱。截止日以宏利官方条款为准。
一图看懂
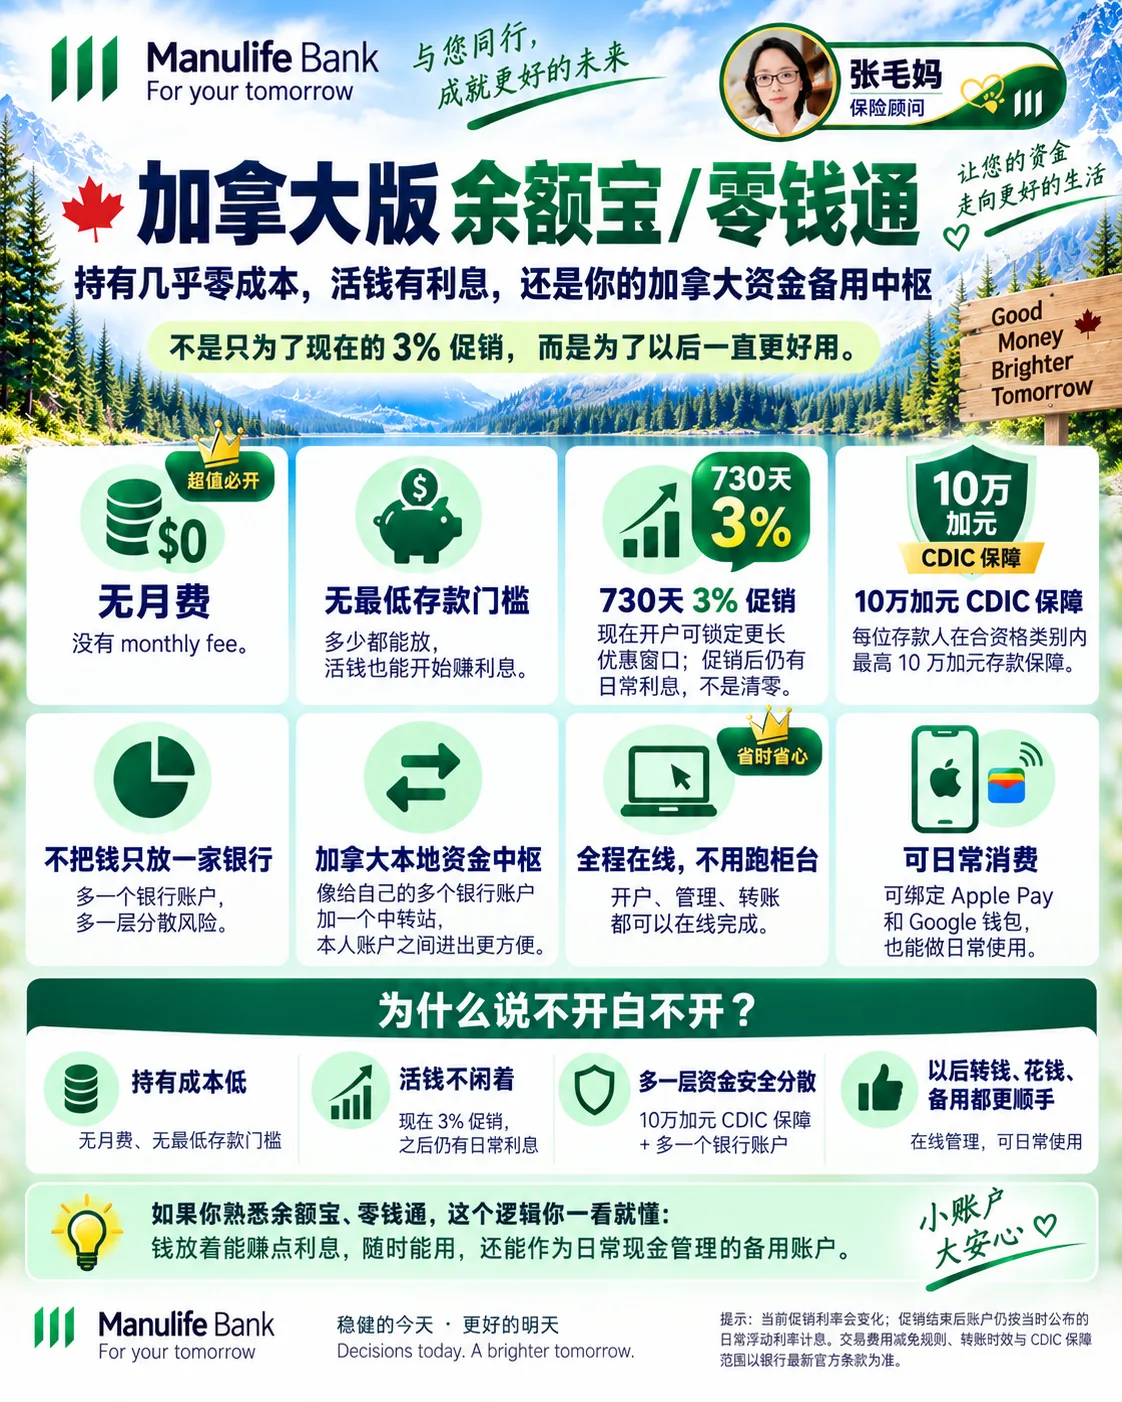
像余额宝:有利息、随时用、零成本
读图提示
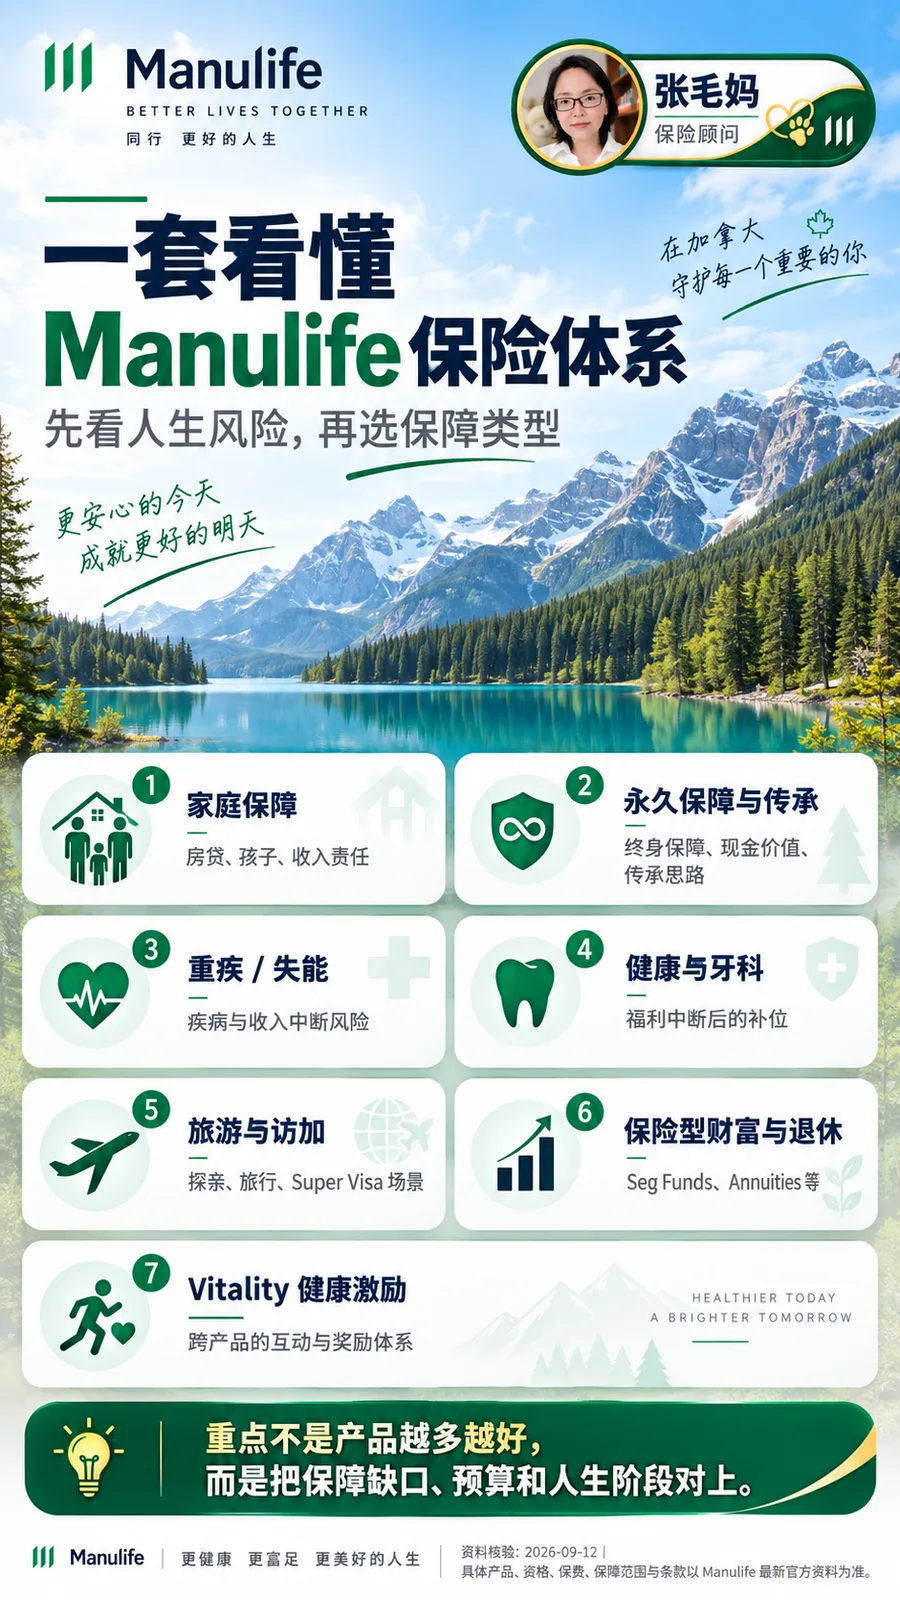
先看风险缺口,再选保障类型
读图提示
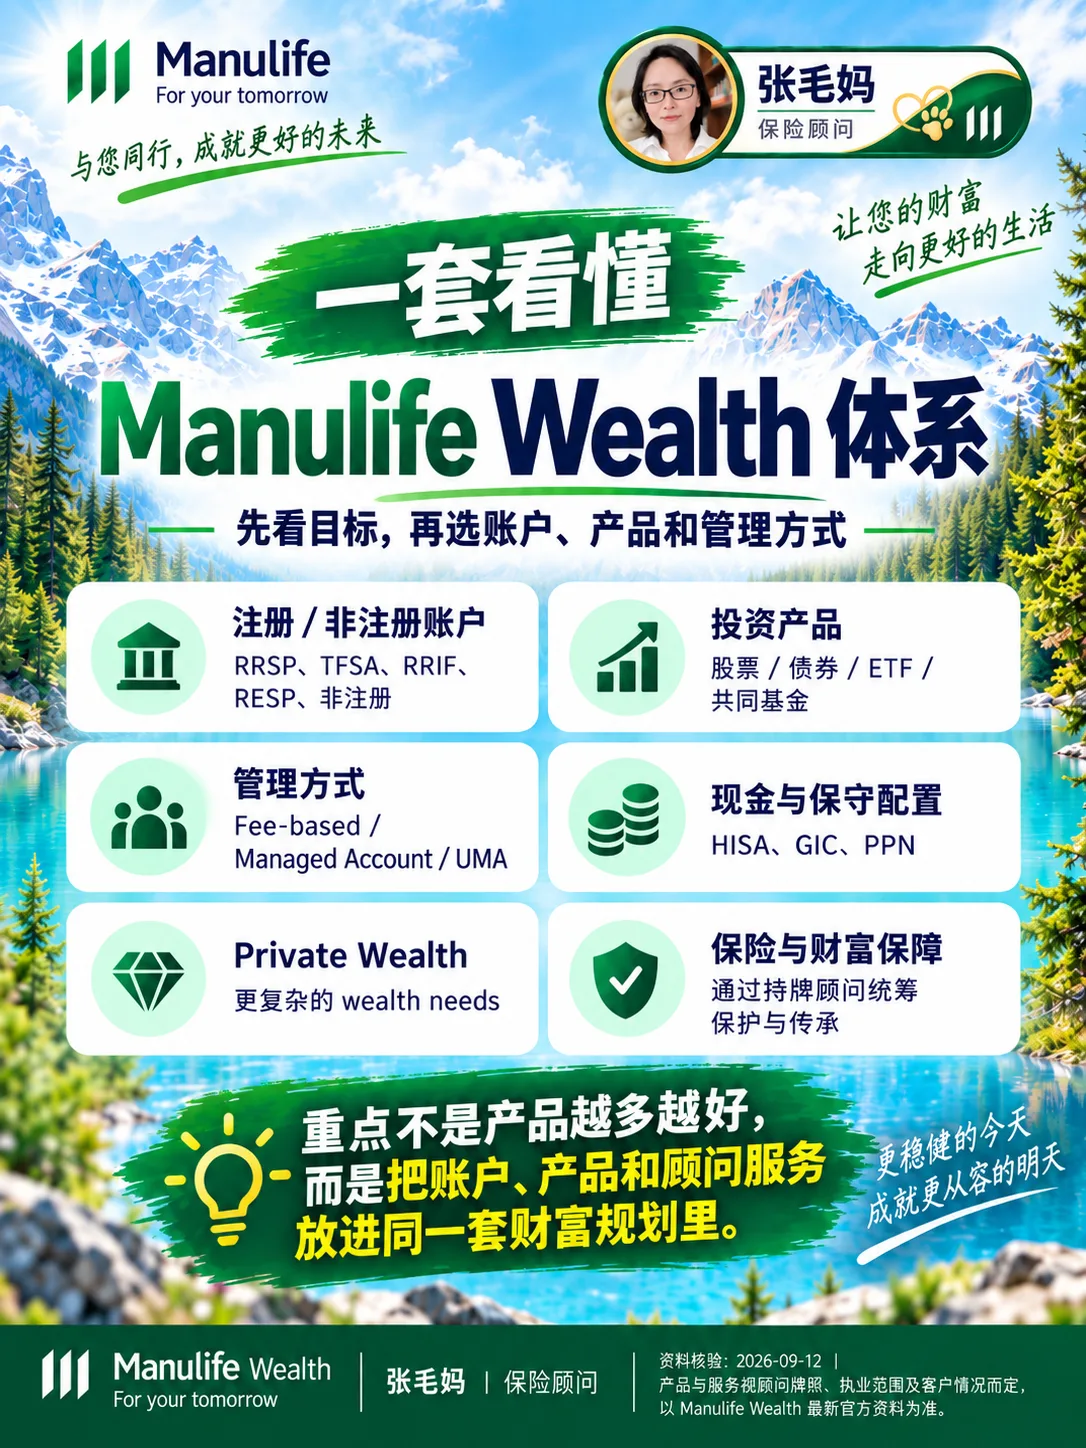
先定目标,再配账户和产品
读图提示
一对一咨询
保险、理财和报税一起看:先帮你算清家里的缺口,再挑合适的产品,不推你用不上的东西。
请勿通过公开页面发送 SIN、账户密码或完整证件。
先花 3 分钟看开户指南:要准备什么、每一步长什么样、卡住了怎么办。指南里有张毛妈的顾问开户链接。
立即在线开户:看指南 →自己在线填表,SIN 直接交给银行系统,不经过顾问的手。
 加张毛妈微信
手机上长按识别。请勿通过微信发送 SIN 或密码。