如果:现金经常闲置且能自律
手机阅读:选择一列,或看全部
| 比较项 | 宏利 Manulife One 房贷账户 | 五大行房贷+HELOC |
|---|---|---|
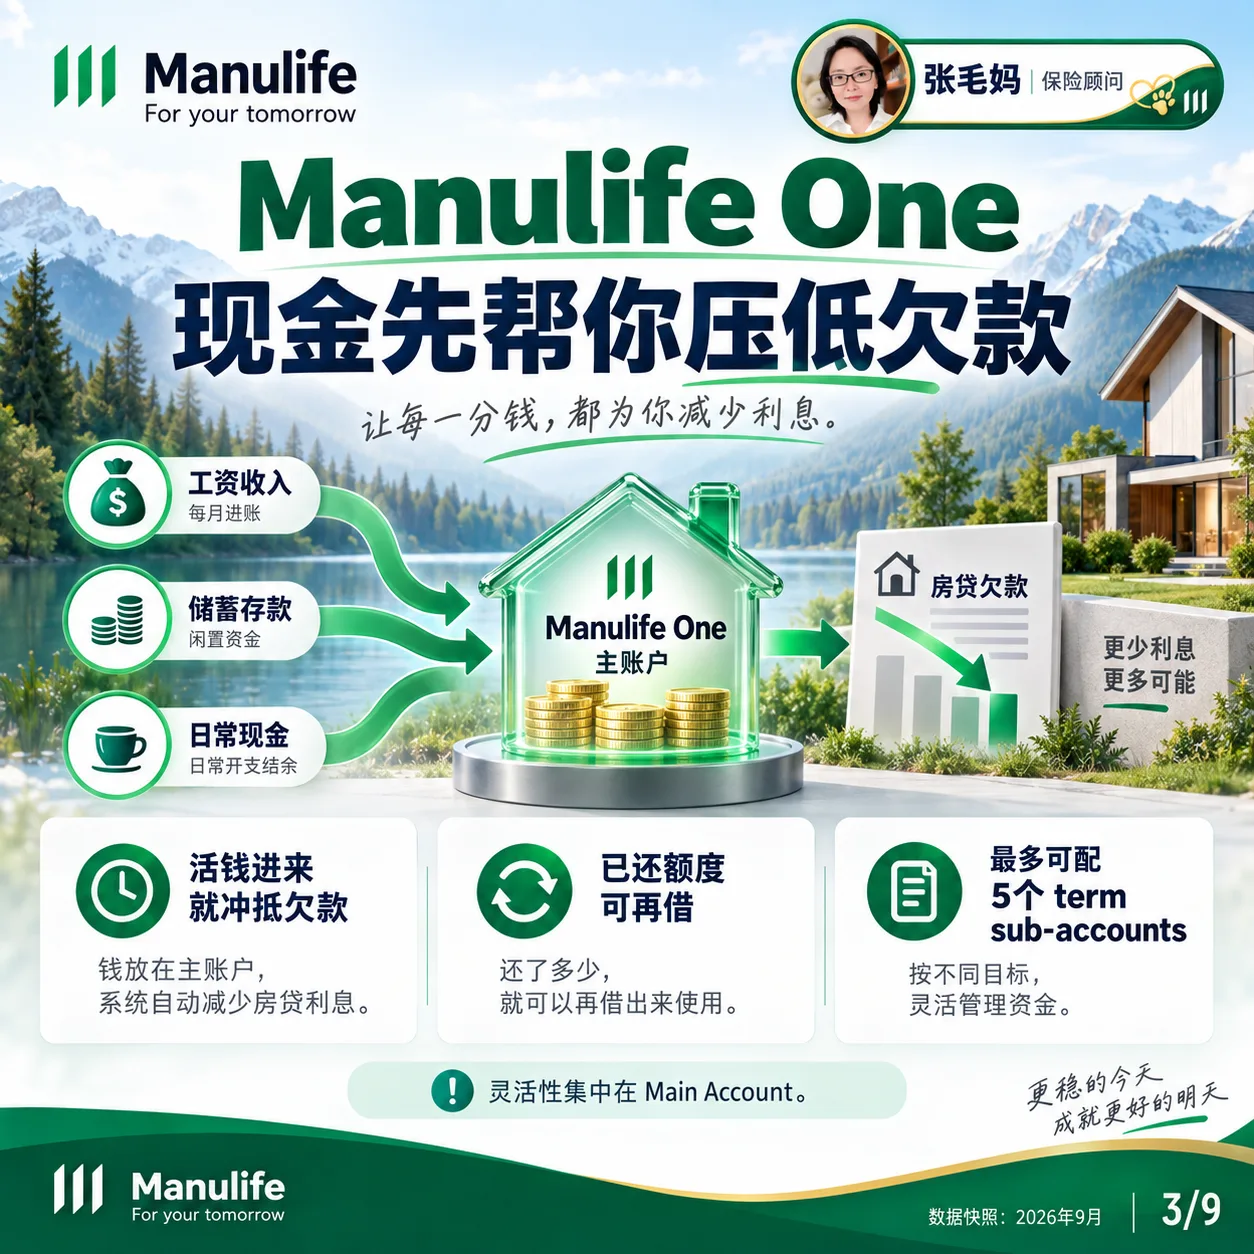
| 结构 | 收入存入即抵净欠款 | 房贷与额度依产品分别管理 |
| 成本判断 | 按净借款与账户费用 | 按各段余额、利率和费用 |
| 自律 | 借还灵活,需控制再借 | 同样需要避免长期循环借贷 |
| 税务追踪 | 混合用途需逐笔追踪 | 独立投资借款较容易留证 |
| 服务 | 线上整合现金流 | 分行与其他关系服务 |
怎么选
什么情况选哪个
如果:借款用途多、需要清晰记录
比较分离 HELOC
比较的边界
- 按具体账户、合同与申请时条款确认;本表比较结构。
关键数字
官方来源与资料日期
内容依据下列材料整理;数字是否可用,以每张数字卡的核验状态为准。
- Manulife One 与五大行 HELOC · 官方依据(论坛解读)
- 相关条款与说明 · www.manulifebank.ca · 2
- 相关条款与说明 · www.manulifebank.ca · 3
- 相关条款与说明 · www.manulifebank.ca · 4
- 相关条款与说明 · www.manulifebank.ca · 5
- 相关条款与说明 · www.manulifebank.ca · 6
- 相关条款与说明 · www.canada.ca · 7
- 相关条款与说明 · laws-lois.justice.gc.ca · 8
- 相关条款与说明 · laws-lois.justice.gc.ca · 9
- 相关条款与说明 · www.canada.ca · 10
- 相关条款与说明 · www.manulifebank.ca · 11(论坛解读)
- 相关条款与说明 · www.manulifebank.ca · 12
- 相关条款与说明 · www.revenuquebec.ca · 13
最后资料核对:2026-09-17
一对一咨询
看懂了?下一步找张毛妈
保险、理财和报税一起看:先帮你算清家里的缺口,再挑合适的产品,不推你用不上的东西。
- 活期王在线开户:照指南自己开,卡住了找她
- 保单体检:保额够不够、受益人写对没有
- 报税与账户:TFSA、RRSP 里放什么更划算
请勿通过公开页面发送 SIN、账户密码或完整证件。
在线开活期王
先花 3 分钟看开户指南:要准备什么、每一步长什么样、卡住了怎么办。指南里有张毛妈的顾问开户链接。
立即在线开户:看指南 →自己在线填表,SIN 直接交给银行系统,不经过顾问的手。
加张毛妈微信
 加张毛妈微信
手机上长按识别。请勿通过微信发送 SIN 或密码。