近期要支付生活费
留下可用现金
减少被迫卖出投资
代价:现金利率会变
退休收入现金账户生活费要靠哪部分资产支付?
近期现金、到期定存与长期年金各自分工。
近期要支付生活费
减少被迫卖出投资
代价:现金利率会变
退休收入现金账户希望锁定一部分生活费来源
匹配支出时间及寿命风险
代价:年金流动性低;定存需考虑续存
退休年金银行定期存款 GIC保证利息账户 GIA| 情况 | 方案 | 需要承担的代价 |
|---|---|---|
| 近期要支付生活费 | 留下可用现金 | 现金利率会变 |
| 希望锁定一部分生活费来源 | 比较年金与定期安排 | 年金流动性低;定存需考虑续存 |
固定收入缓解长寿风险,但要同时保留医疗、住房等弹性开支的资金。
提款顺序与注册账户收入会影响当年税负及相关福利,先做家庭现金流测算。
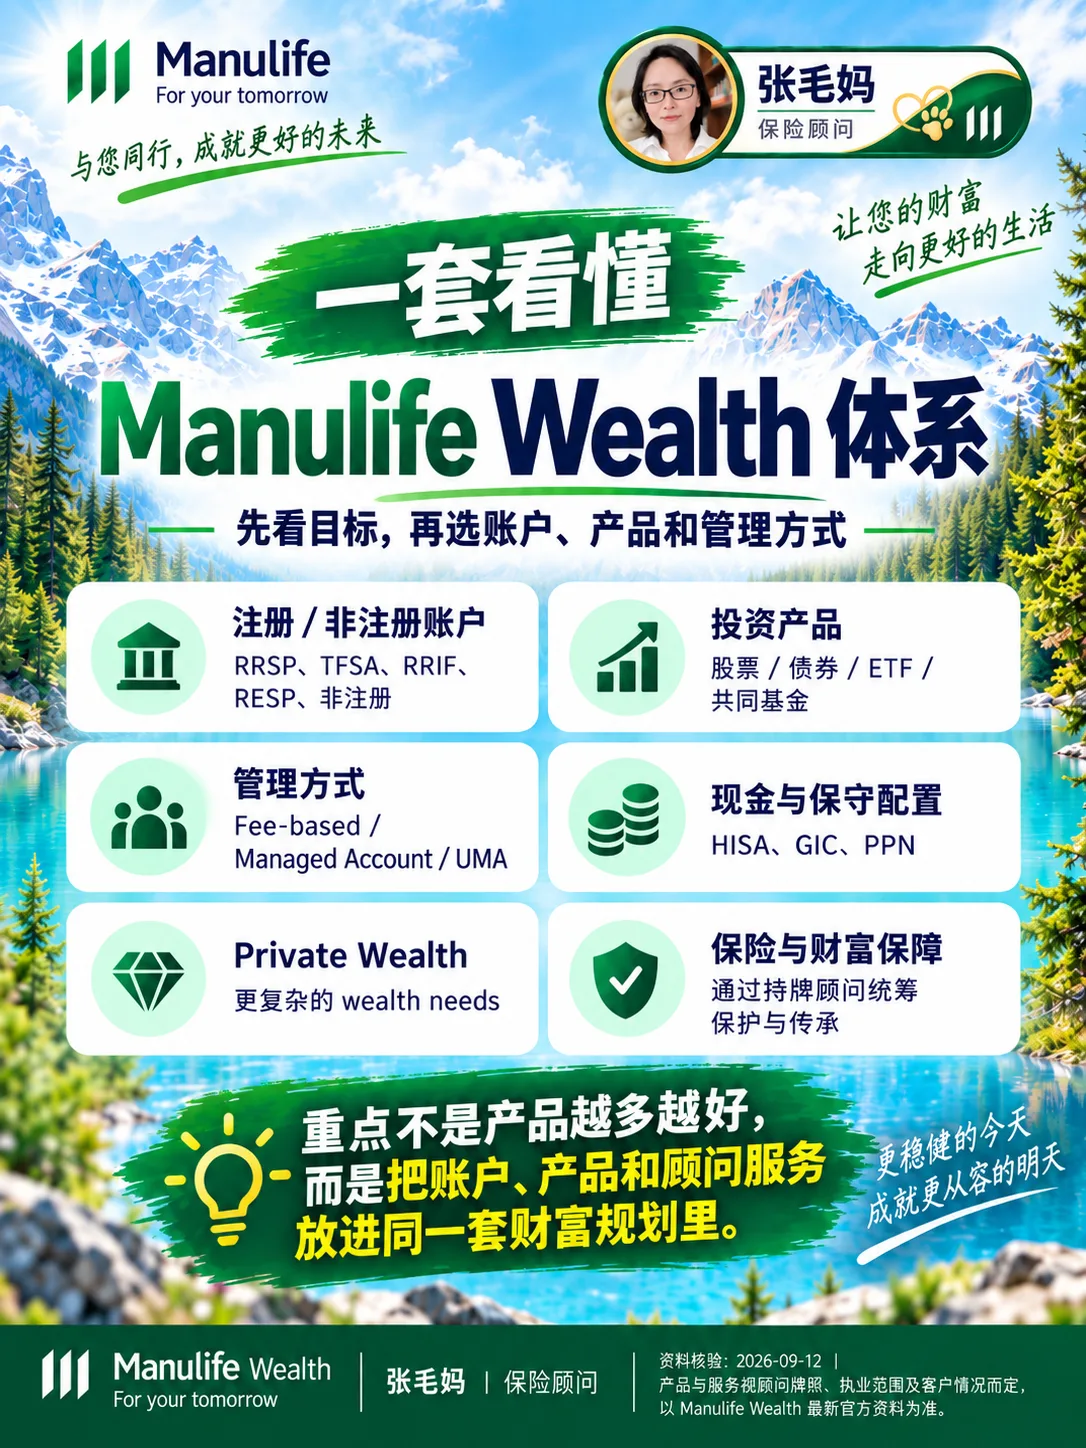
把账户、投资产品、管理方式和家庭目标放在同一张图上
读图
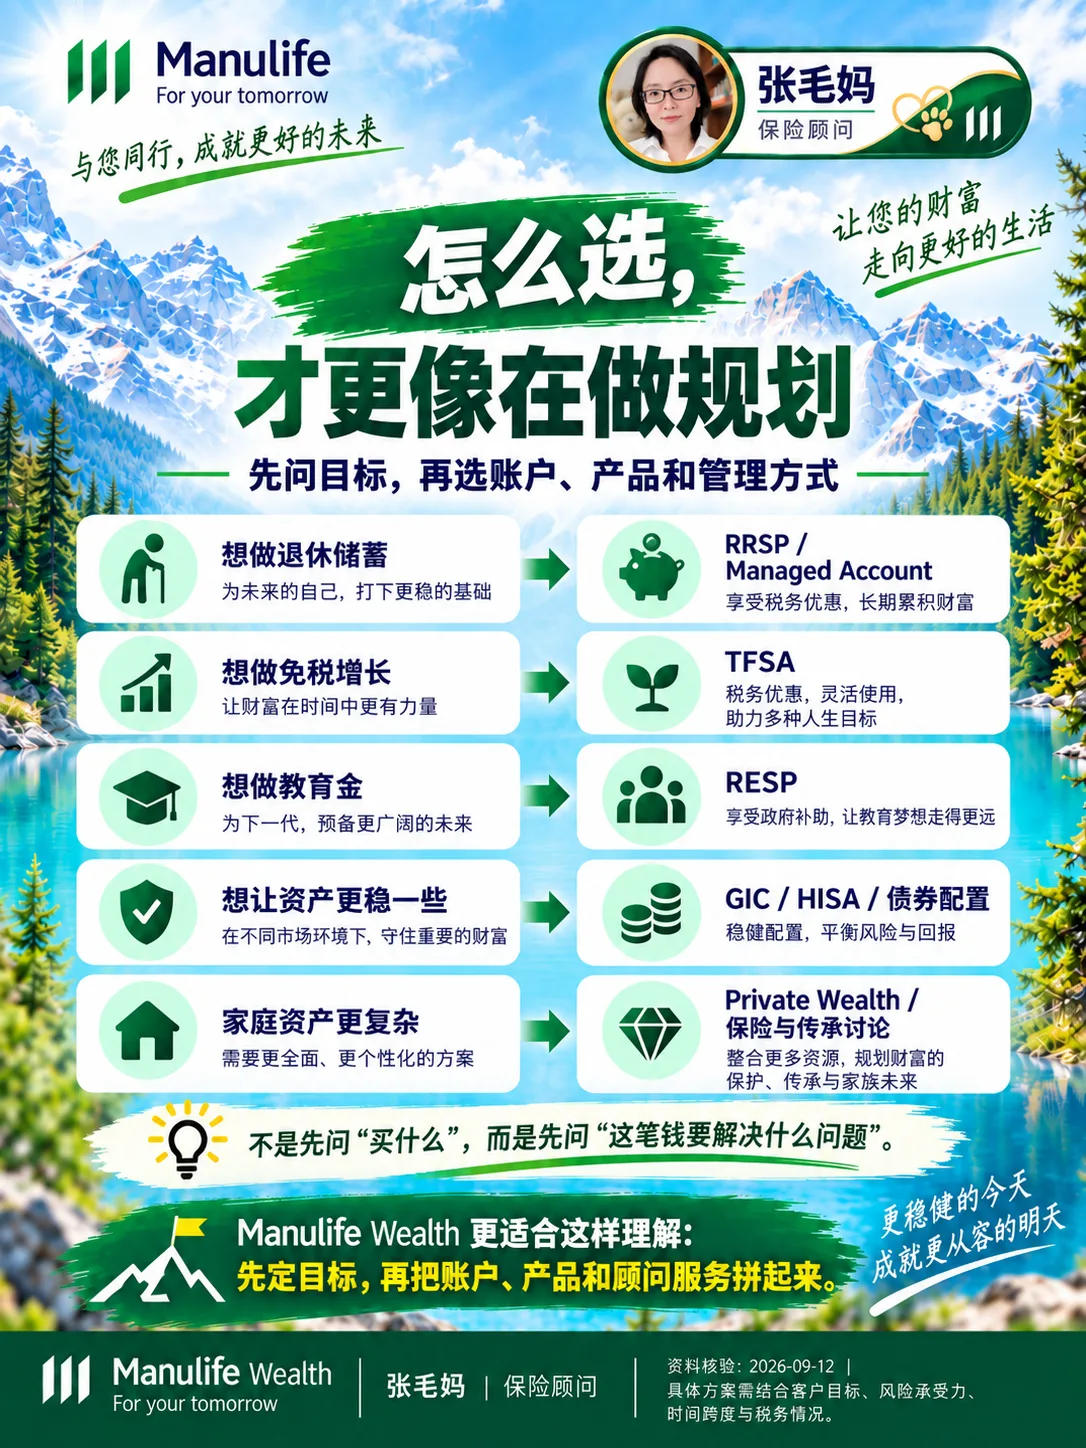
先问资金目标,再匹配账户与管理方式
读图
把方案带回你家
保险、理财与报税一起看。准备现有账户、保单和用钱时间,先找缺口,再谈产品。
活期王在宏利官方申请页开户,这条链接带张毛妈的顾问编号。
直接打开宏利开户申请(张毛妈顾问链接)
在电脑上看,用手机扫码打开同一个申请页。
 加张毛妈微信
手机上长按识别。
咨询时请勿通过公开页面发送 SIN、账户密码或完整证件。