持牌保险顾问张毛妈 · 保险 / 理财 / 报税已收录:Manulife 宏利 · 更多公司陆续加入
张毛妈家庭财务说明书加拿大华人家庭的保险、理财与银行说明书

首页 / 按情况找方案

按情况找方案 · 第 2 种情况

买房与房贷

把净借款、还款纪律和提前还款成本放在一起比。

先问自己

你更需要灵活调度还是固定节奏?

对号入座

先判断你是哪一种

从这个问题开始

你更需要灵活调度还是固定节奏?

2

希望分段且还款清楚

分段房贷

利率与期限可分开安排

要注意:比较全部分段和提前还款条件

资料日期:2026-09-17 · 来源:买房与房贷的方案与代价。按条件分流,序号不表示优先排名。
方案与代价对照
情况方案需要承担的代价
收入不规律、有现金缓冲现金流抵减欠款随借随还也容易长期欠债
希望分段且还款清楚分段房贷比较全部分段和提前还款条件

避坑

最常见的误区

误区:把房贷和现金合在一起必然省钱

能否降低利息取决于持续余额与支出纪律,也要比较整体利率及转换成本。

官方数字

关键数字

One 首付或净值门槛至少 20%

购房看首付,转贷或再融资看房屋净值;仍须通过审批

官方条款 · 核验 2026-09-17
Select 最低首付入口至少 5%

只表示可申请入口;仍受房价、贷款保险和银行审批约束

官方条款 · 核验 2026-09-17
联邦银行压力测试5.25% 或合同利率加 2%

取两者较高者;适用于受联邦监管银行的受保与非受保房贷

官方条款 · 核验 2026-09-17

配图帮你看

一图看懂

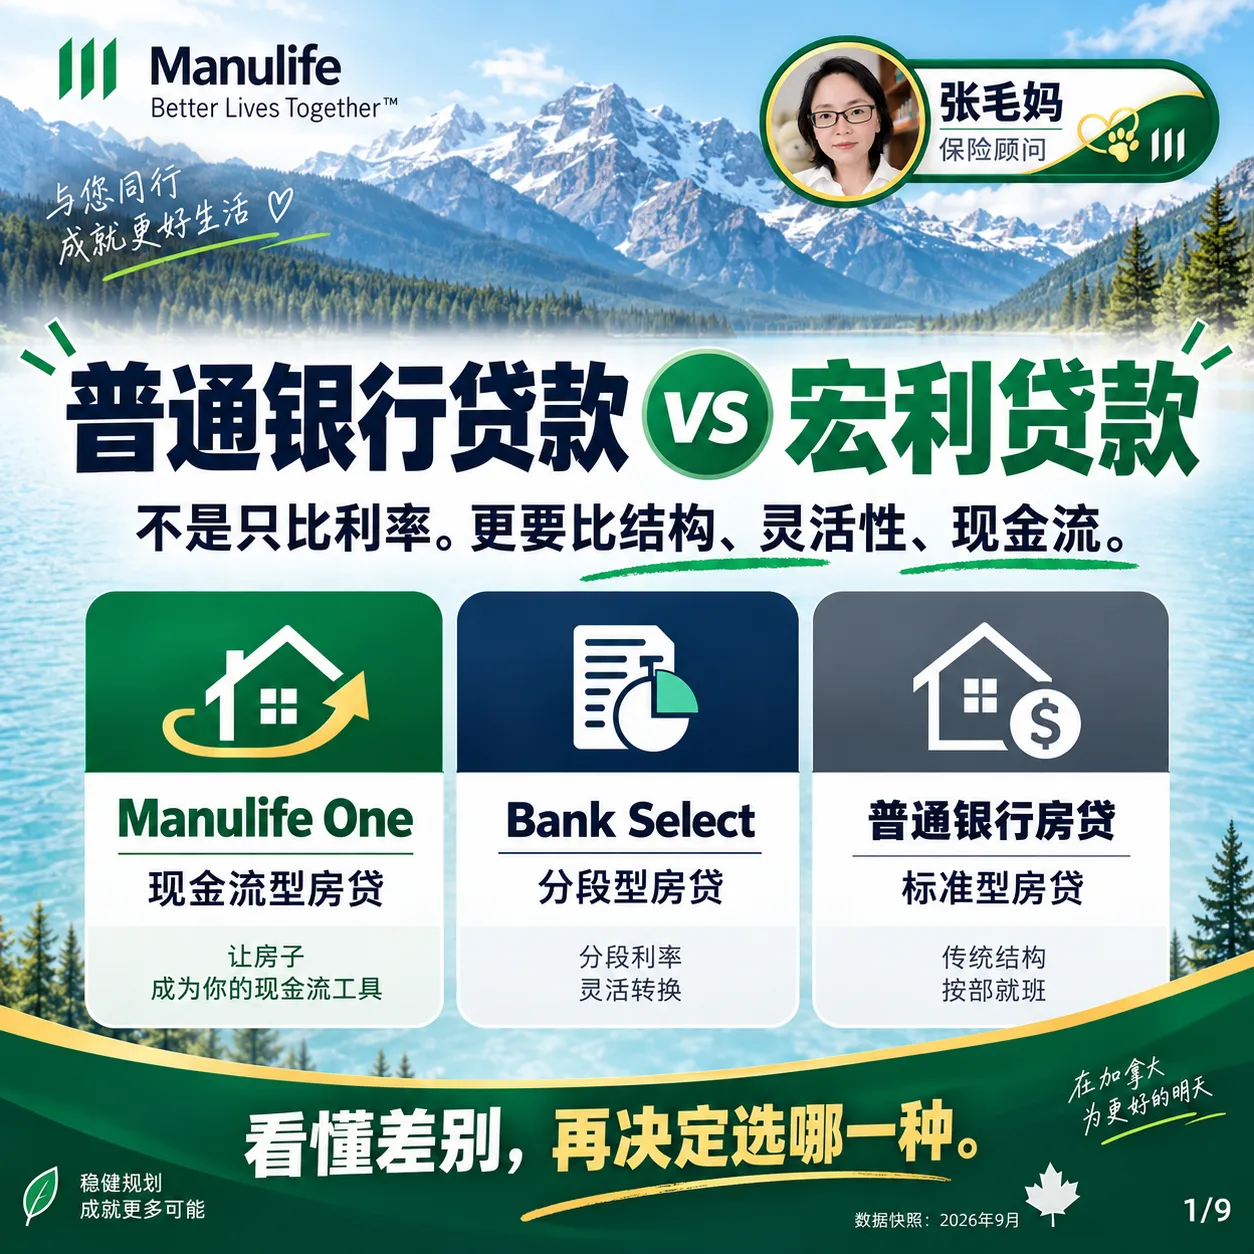
三栏比较 Manulife One、Bank Select 与传统房贷:现金流整合、分段管理和标准还款各自适合不同需求。

Manulife One、Select 和传统房贷怎么选?

先选结构,再比较书面报价

读图提示

先看
三栏的用途差异:现金流整合、房贷分段、标准还款。
容易忽略
三种都要审批;实际成本要用同一天、同条件的书面报价比较。
下一步
看『买房与房贷』方案,把现金习惯和首付比例一起带上。
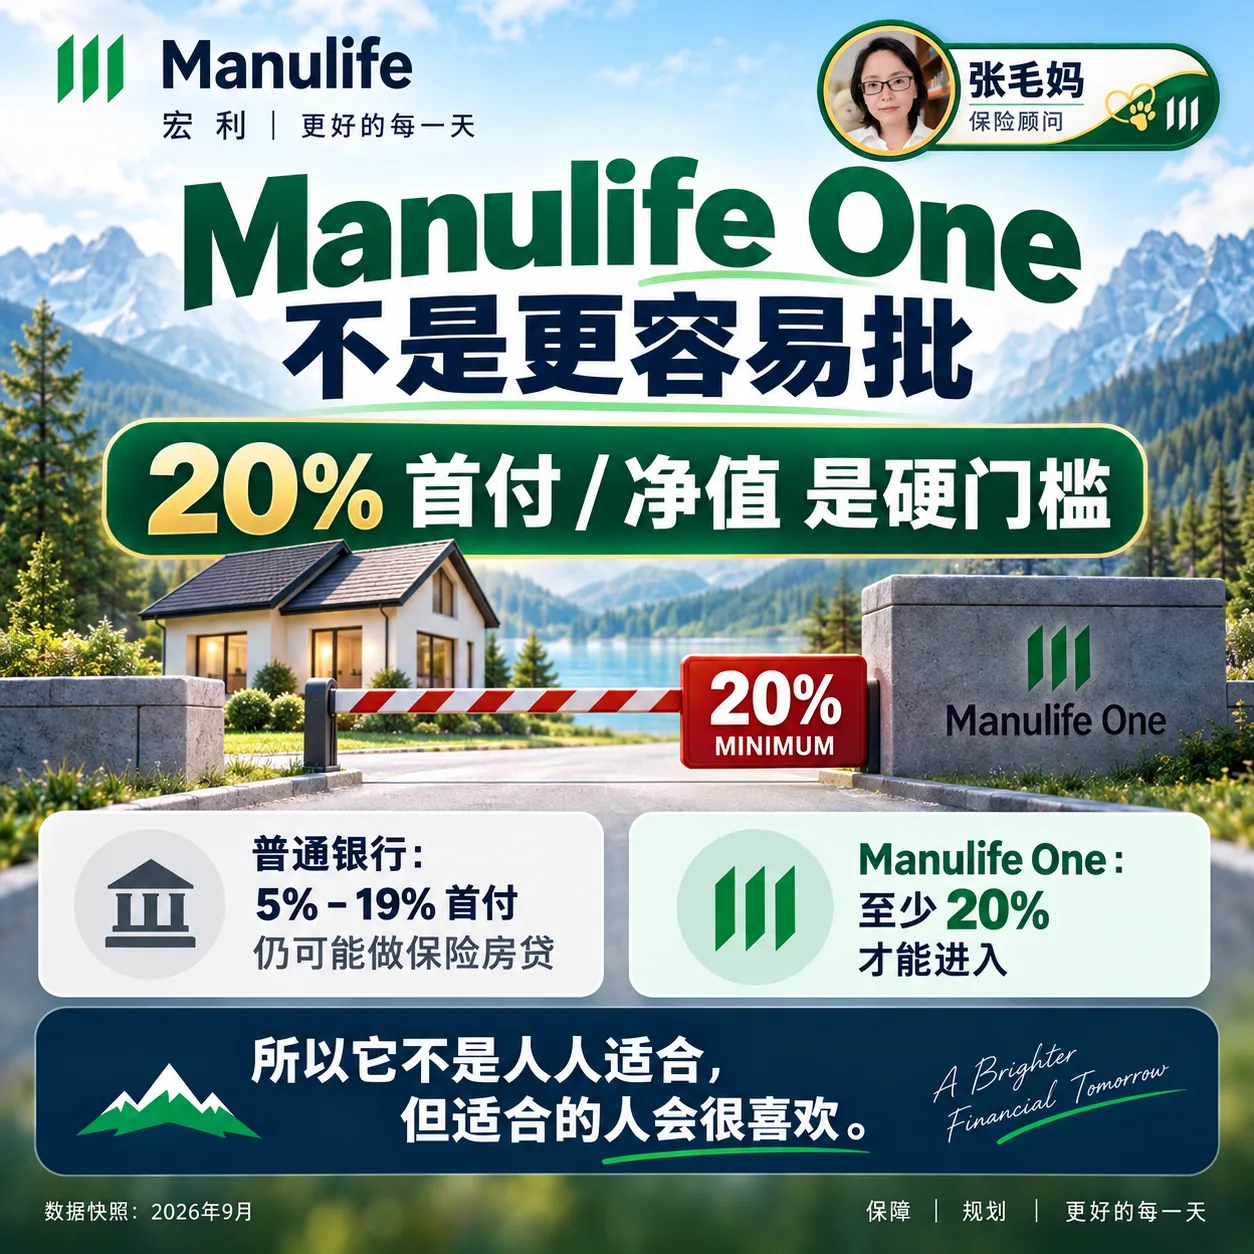
Manulife One 购房或转贷通常要求至少百分之二十首付或房屋净值,门槛高于可投保的传统房贷。

首付不到 20% 还能申请哪款宏利房贷?

One 看 20%,Select 可从 5% 起

读图提示

先看
中间的 20% 门槛把 One 与可投保的 Select 申请入口分开。
容易忽略
达到首付门槛不等于获批,收入、信用和压力测试仍要过。
下一步
看『买房与房贷』页面的压力测试与产品分流。
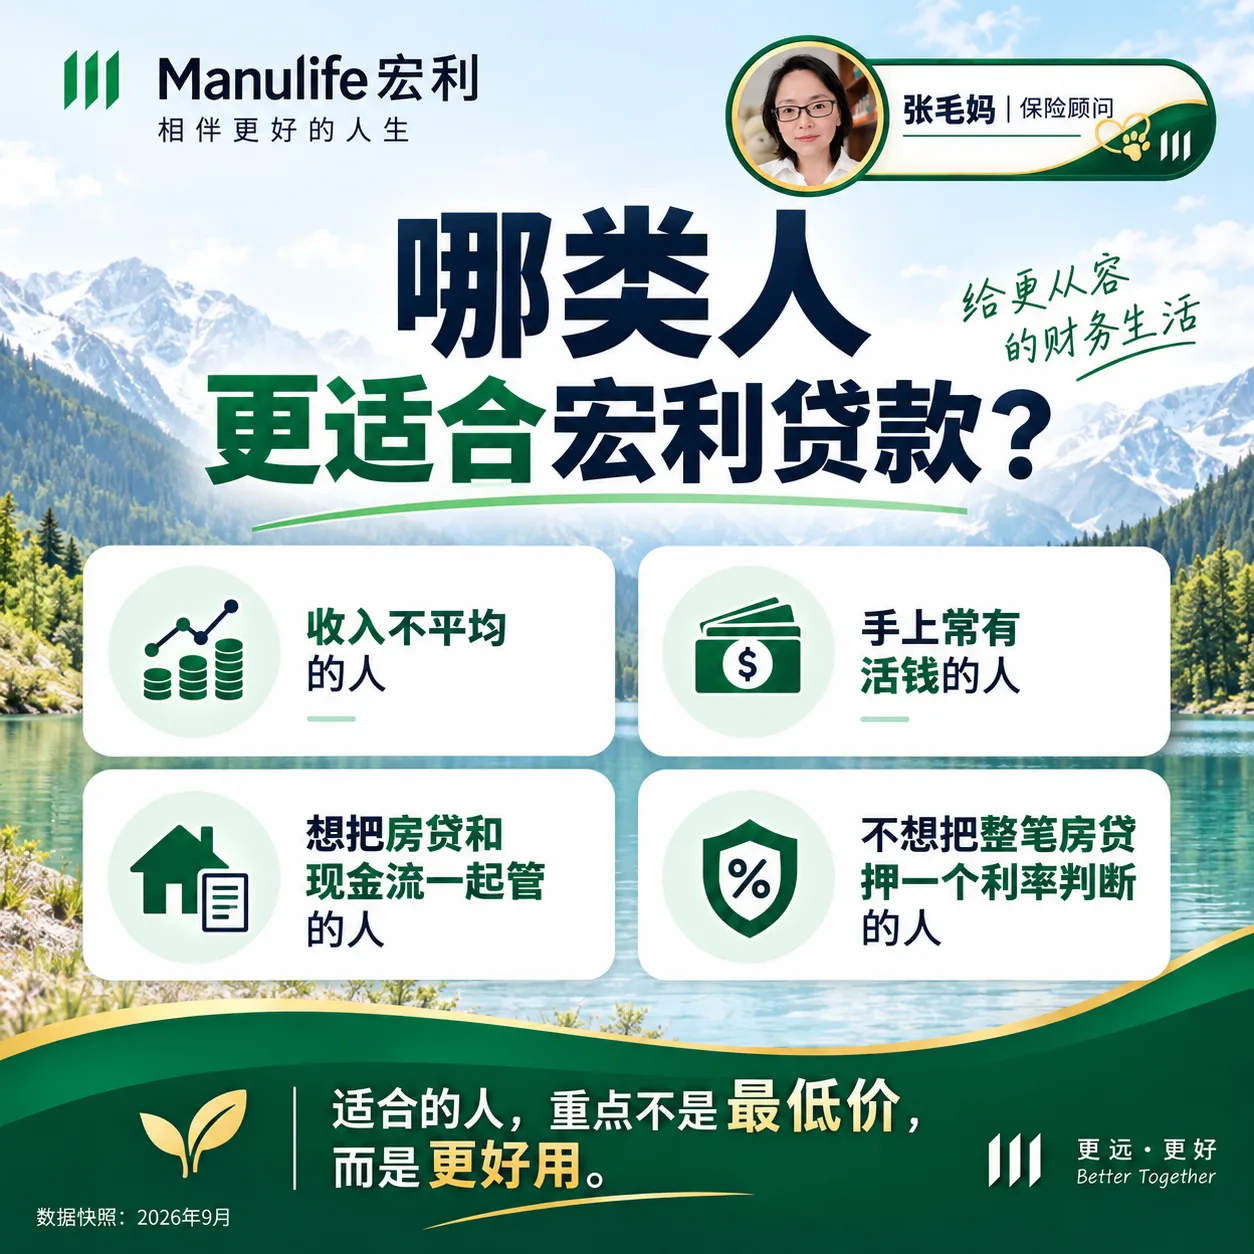
Manulife One 更适合收入不平均、手上常有活钱、想把现金流与房贷一起管理且能自律的人。

哪类人更可能用好 Manulife One?

现金流和自律比口号更重要

读图提示

先看
四类画像共同点是资金时点不固定,且愿意持续管理账户。
容易忽略
手上有钱不等于适合;还要比较利率、月费和可借额度行为风险。
下一步
先看『买房与房贷』,再带最近三个月现金流做书面测算。

带着问题来

找张毛妈之前,先想好这三个问题

  1. 收入进账与大额支出通常相隔多久?
  2. 现有房贷提前转走需要承担哪些费用?
  3. 我能否持续区分家庭消费与可扣息借款?

办之前再想一步

税务、理赔与跨境提醒

税务提醒

扣息须追踪借款用途;账户混用会增加证据整理成本。

相关产品

可以用到的产品

货比三家

和谁比较

办之前再想一步

税务、理赔与传承后果

论坛深读

一对一咨询

看懂了?下一步找张毛妈

保险、理财和报税一起看:先帮你算清家里的缺口,再挑合适的产品,不推你用不上的东西。

  • 活期王在线开户:照指南自己开,卡住了找她
  • 保单体检:保额够不够、受益人写对没有
  • 报税与账户:TFSA、RRSP 里放什么更划算
关于张毛妈 →

请勿通过公开页面发送 SIN、账户密码或完整证件。

在线开活期王

先花 3 分钟看开户指南:要准备什么、每一步长什么样、卡住了怎么办。指南里有张毛妈的顾问开户链接。

立即在线开户:看指南 →

自己在线填表,SIN 直接交给银行系统,不经过顾问的手。

加张毛妈微信

张毛妈,保险顾问加张毛妈微信张毛妈的微信二维码:扫码或长按识别,添加微信咨询宏利银行、保险与报税

手机上长按识别。请勿通过微信发送 SIN 或密码。