持牌保险顾问张毛妈 · 保险 / 理财 / 报税已收录:Manulife 宏利 · 更多公司陆续加入
张毛妈家庭财务说明书加拿大华人家庭的保险、理财与银行说明书

首页 / 按情况找方案

按情况找方案 · 第 4 种情况

生病不能工作

重疾现金与失能收入按不同风险分开预算。

先问自己

停工后先缺收入还是康复费用?

对号入座

先判断你是哪一种

从这个问题开始

停工后先缺收入还是康复费用?

1

担心重病后大笔康复开支

重疾现金

用途比医疗报销灵活

要注意:必须符合具体疾病定义

3

预算有限想简化

比较组合池

多个风险放进同一合同

要注意:给付会减少剩余共享保障

资料日期:2026-09-13 · 来源:生病不能工作的方案与代价。按条件分流,序号不表示优先排名。
方案与代价对照
情况方案需要承担的代价
担心重病后大笔康复开支重疾现金必须符合具体疾病定义
担心意外导致持续停工失能收入疾病保障是否附加须确认
预算有限想简化比较组合池给付会减少剩余共享保障

避坑

最常见的误区

误区:买了重疾险就能覆盖所有停工

重疾按列明疾病及条件给付,失能按工作能力等定义判断,医疗报销又是另一层。

配图帮你看

一图看懂

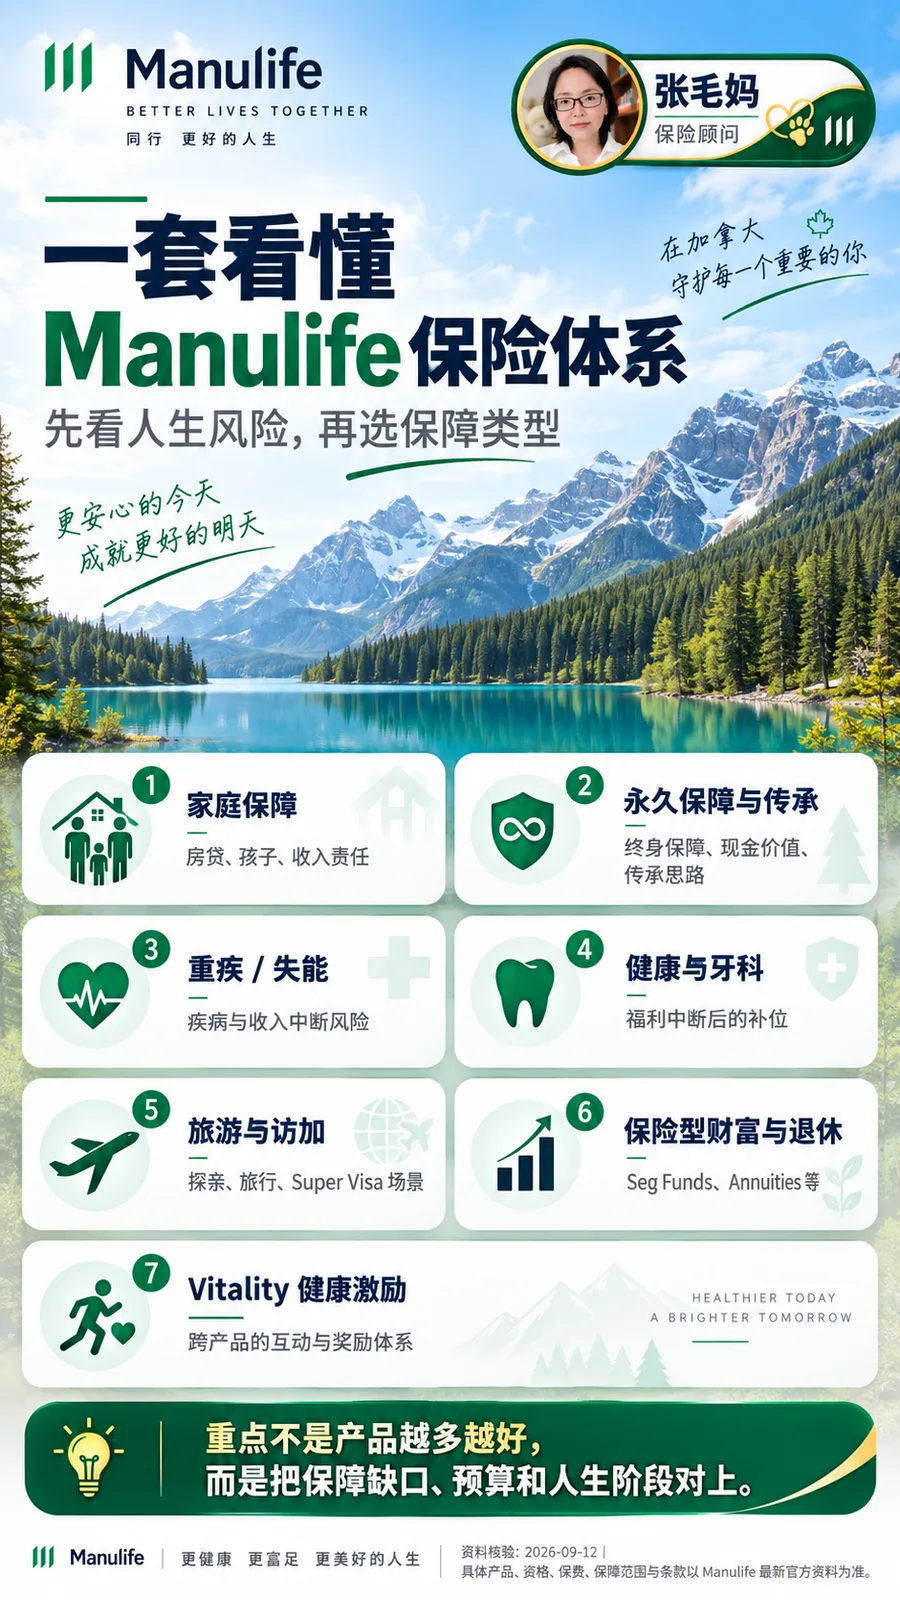
按家庭保障、健康、旅行与退休风险寻找保险工具

我家该先补哪类保险?

先看风险缺口,再选保障类型

读图提示

先看
七个格子按人生风险分,先圈出你家眼下最担心的一两项。
容易忽略
同一类风险里产品差别很大,保费、等待期和排除项要逐个比较。
下一步
家庭收入缺口先看『家里靠我的收入』方案。
失能理赔需证明收入中断及符合合同的失能状态

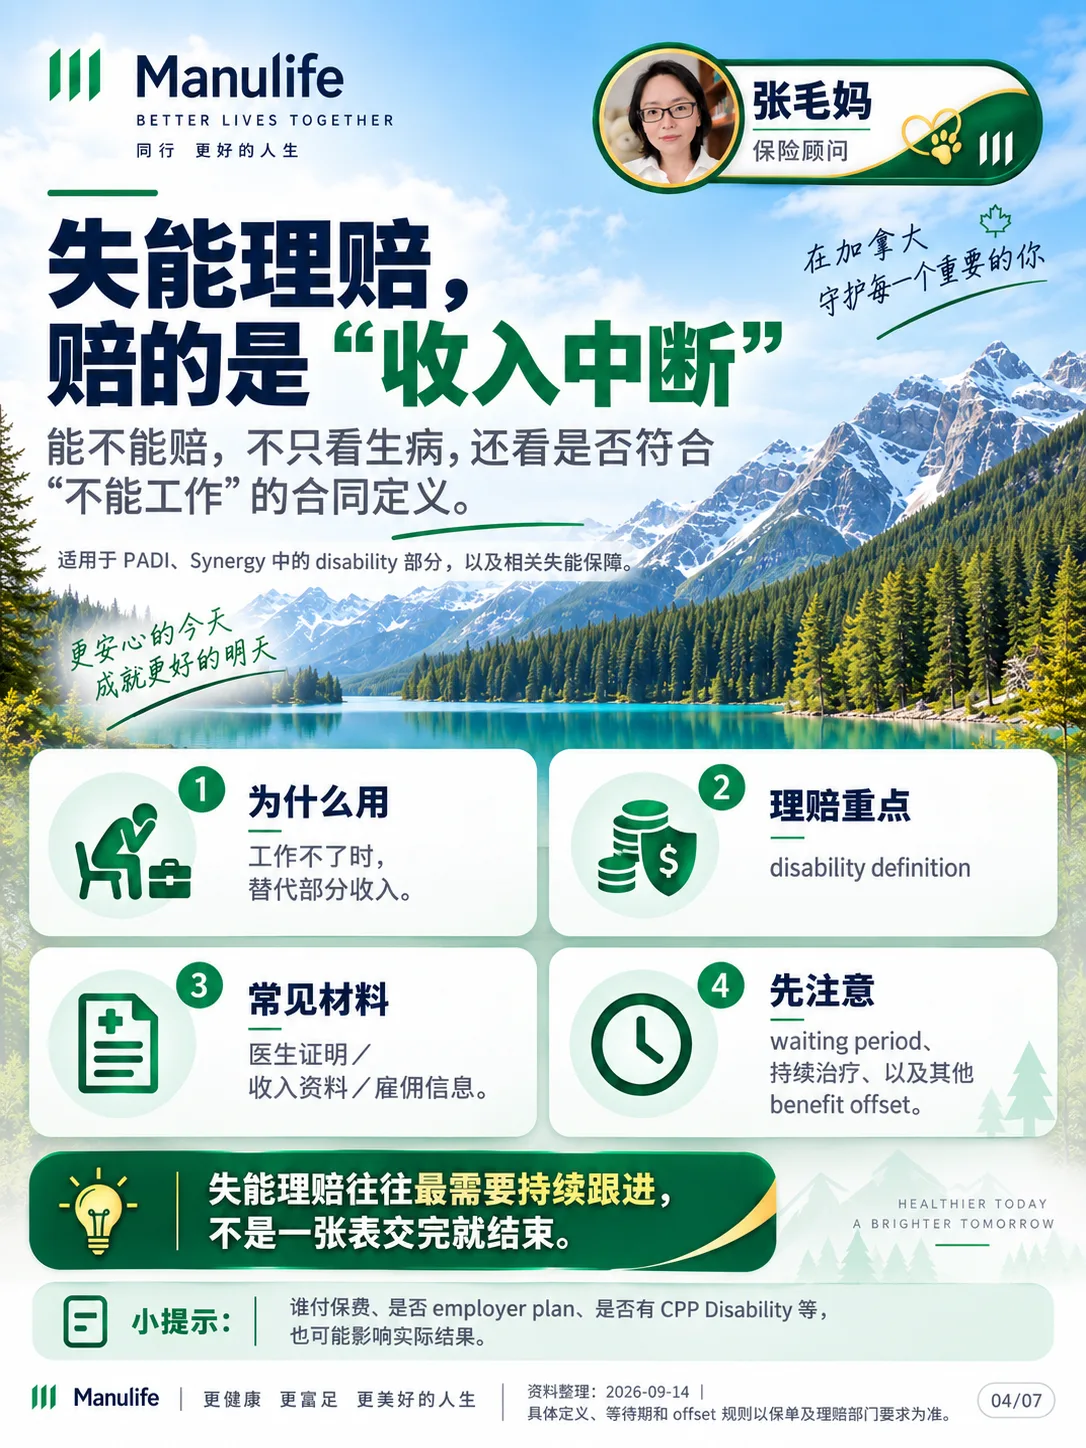
失能保险按什么标准赔?

失能赔的是合同定义下的收入中断

读图提示

先看
「理赔重点」那格:合同怎么定义不能工作,比病情轻重更关键。
容易忽略
等待期内没有给付;雇主计划、政府失能金等其他给付可能被抵扣。
下一步
担心停工没收入,看『生病不能工作』方案。

带着问题来

找张毛妈之前,先想好这三个问题

  1. 停工后家庭现金可以支持多久?
  2. 雇主失能福利如何定义失能与计算给付?
  3. 担心的是意外、疾病停工还是康复大额开支?

办之前再想一步

税务、理赔与跨境提醒

税务提醒

保费由谁支付会影响部分失能给付的税务口径,需按实际安排核对。

相关产品

可以用到的产品

货比三家

和谁比较

办之前再想一步

税务、理赔与传承后果

论坛深读

一对一咨询

看懂了?下一步找张毛妈

保险、理财和报税一起看:先帮你算清家里的缺口,再挑合适的产品,不推你用不上的东西。

  • 活期王在线开户:照指南自己开,卡住了找她
  • 保单体检:保额够不够、受益人写对没有
  • 报税与账户:TFSA、RRSP 里放什么更划算
关于张毛妈 →

请勿通过公开页面发送 SIN、账户密码或完整证件。

在线开活期王

先花 3 分钟看开户指南:要准备什么、每一步长什么样、卡住了怎么办。指南里有张毛妈的顾问开户链接。

立即在线开户:看指南 →

自己在线填表,SIN 直接交给银行系统,不经过顾问的手。

加张毛妈微信

张毛妈,保险顾问加张毛妈微信张毛妈的微信二维码:扫码或长按识别,添加微信咨询宏利银行、保险与报税

手机上长按识别。请勿通过微信发送 SIN 或密码。