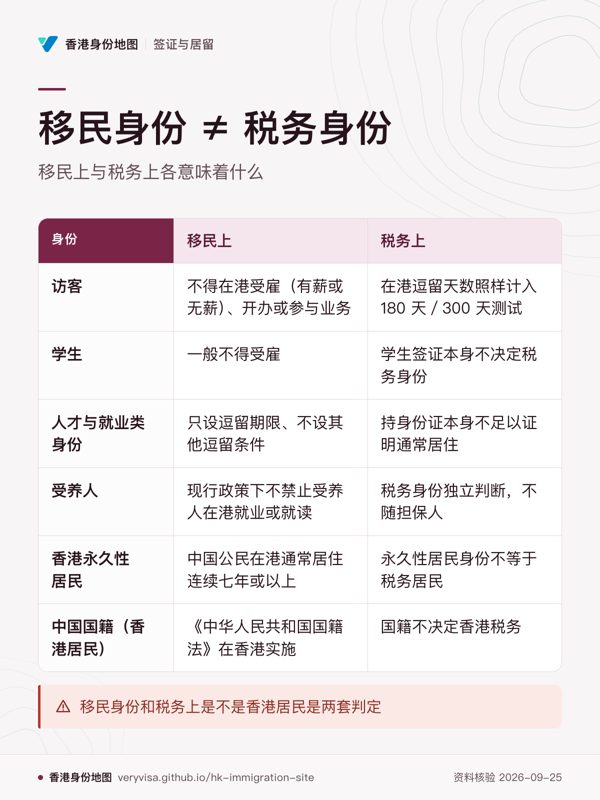
移民身份 ≠ 税务身份
身份与税务居民
香港的「移民身份」和「税务上是不是香港居民」是两套判定。入境处看你持什么签证、有没有住满七年成为永久性居民;税务局一方面按收入来源地征税,只对源自香港的收入征税,居民和非居民在这一点上不作区分;另一方面在税收协定和自动交换财务账户资料(AEOI)下,另有「香港税务居民」的判定:通常居于香港,或一个课税年度在港逗留超过 180 天、连续两个课税年度超过 300 天。所以拿到永居或身份证不等于税务居民,没有永居也可能是税务居民;而即使是税务居民,也不是就全球收入在香港报税。本页只陈述税务局与入境处原文,个案请交香港税务师和律师。
身份阶梯:移民上与税务上各意味着什么
| 身份 | 移民上 | 税务上 | 原文 |
|---|---|---|---|
| 临时身份 访客 Visitor | 访客依法不得在港受雇(有薪或无薪)、开办或参与业务、入学就读,除极特殊情况外也不得在抵港后转换身份;免签停留天数按国籍与旅行证件而定。 | 税务上不看签证类别,看收入来源:受雇于境外雇主、在港访问合计不超过 60 天的,所提供服务不课薪俸税;在港逗留天数照样计入税务居民的 180 天/300 天测试。 | |
| 临时身份 学生 Students | 全日制本地认可专上课程学生一般按课程年期获准逗留,入境时最长 6 年;一般不得受雇,学士或以上、课程不少于一学年的可在院校安排或认可下实习,期限为一学年或课程正常年期的三分之一,以较短者为准。 | 学生签证本身不决定税务身份;在港逗留天数计入 180 天/300 天测试,是否「通常居于香港」由税务局按个案事实判断;实习取得的香港受雇收入按薪俸税规则处理。 | |
| 长期居留 人才与就业类身份(高才通、优才、一般就业政策、输入内地人才计划、非本地毕业生留港等) Talent and employment schemes (TTPS, QMAS, GEP, ASMTP, IANG) | 以高才通为例,首次获准逗留 A 类 36 个月、B 类和 C 类 24 个月,只设逗留期限、不设其他逗留条件,之后按续签条件延期;年满 11 岁的香港居民须登记领取身份证,这类人士领的是非永久性居民身份证。 | 在港受雇收入按薪俸税的来源规则征税;一个课税年度(4 月 1 日至次年 3 月 31 日)在港逗留超过 180 天或连续两年超过 300 天,或通常居于香港,即可按协定申请居民身份证明书;持身份证本身不足以证明通常居住。 | |
| 长期居留 受养人 Dependants | 获批人士可按受养人政策携配偶及未满 18 岁未婚子女来港;以高才通受养人为例,逗留期一般与担保人挂钩,现行政策下不禁止受养人在港就业或就读。 | 受养人的税务身份独立判断,不随担保人:按本人是否通常居于香港、在港逗留天数,以及本人收入是否源自香港分别判断。 | |
| 永久居留 香港永久性居民 Hong Kong Permanent Resident | 中国公民在港通常居住连续七年或以上,即属永久性居民;非中国籍人士须持有效旅行证件入境、通常居港连续七年并以香港为永久居住地,且这七年须紧接申请日之前。非中国籍永久性居民停止通常居港后连续离港不少于 36 个月,会失去永久性居民身份,改为享有入境权。 | 永久性居民身份不等于税务居民:税务局写明《税务条例》中个人入息课税所说的「永久性居民」指通常居于香港的人,与《入境条例》的「香港永久性居民」是两个不同术语;持身份证而长期连续住在境外、回港只作短暂停留的,一般不视为通常居于香港。 | |
| 公民 中国国籍(香港居民) Chinese nationality (Hong Kong residents) | 《中华人民共和国国籍法》在香港实施;有中国血统并在中国领土(包括香港)出生的香港居民是中国公民,持有或曾持外国护照不影响其国籍,除非向入境处申请变更国籍并获批准。 | 国籍不决定香港税务:税务局判税务居民只看通常居住与逗留天数,征税范围看收入是否源自香港,中国公民与外国籍人士适用同一套规则。 |
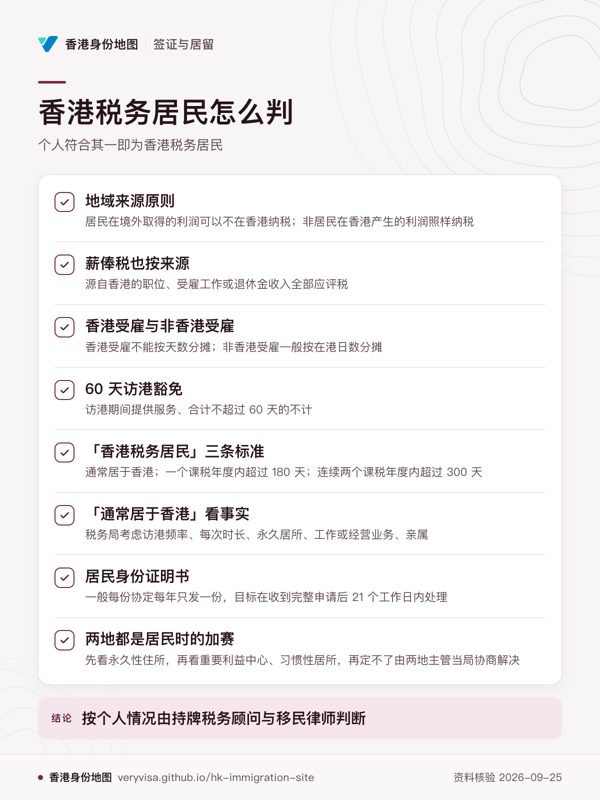
税务居民怎么判
| 项目 | 当前已核对的要点 | 原文 |
|---|---|---|
| 地域来源原则 | 在香港经营行业、专业或业务的,就源自香港的利润课利得税,居民和非居民不作区分:居民在境外取得的利润可以不在香港纳税,非居民在香港产生的利润照样纳税;境外产生的利润即使汇入香港也不征税。 | |
| 薪俸税也按来源 | 薪俸税按地域概念征收:源自香港的职位、受雇工作或退休金收入全部应评税,与这笔收入有没有在别的地方交过税无关。课税年度为每年 4 月 1 日至次年 3 月 31 日。 | |
| 香港受雇与非香港受雇 | 受雇来源在香港的,全部受雇收入都在薪俸税基本征税范围内,不论在哪里提供服务,也不能按天数分摊。非香港受雇(合约在香港以外洽谈、订立并可执行,雇主在香港以外居住,薪酬在香港以外支付)只就在港提供服务的部分征税,一般按在港日数分摊。 | |
| 60 天访港豁免 | 一个课税年度的评税基期内所有服务都在香港以外提供的,不课薪俸税;访港期间提供服务、合计不超过 60 天的不计。外派的香港受雇雇员访港 61 天或以上并在港提供服务的,全年收入都要课税;非香港受雇的访港超过 60 天,则就在港服务部分课税。 | |
| 「香港税务居民」三条标准 | 在 AEOI 和居民身份证明书上,个人符合其一即为香港税务居民:通常居于香港;一个课税年度内在港逗留超过 180 天;或连续两个课税年度内在港逗留超过 300 天,其中一年为有关课税年度。《内地和香港避免双重征税安排》第四条对香港居民个人用的是同一套标准。 | |
| 「通常居于香港」看事实 | 指除暂时或偶尔离港外,惯常居于香港并以社区普通成员身份在港过日常生活。税务局考虑在港逗留天数、访港频率与每次时长、在港有无永久居所、在境外有无自住物业、是否在港工作或经营业务、亲属是否主要住在香港;持香港身份证本身不足以证明。 | |
| 居民身份证明书 | 证明书由香港主管当局签发,供香港居民按全面性避免双重课税协定申请税务优惠;一般每份协定每年只发一份,目标在收到完整申请后 21 个工作日内处理。个人申请内地安排用 IR1314A,其他协定用 IR1314B(07/2025 版)。签发证明书不保证对方给予优惠,最终由协定伙伴决定。 | |
| 两地都是居民时的加赛 | 按安排第四条,个人同时是两地居民的,先看哪一方有永久性住所;两地都有的,看个人和经济关系更密切的一方(重要利益中心);仍定不了或两地都没有永久性住所的,看习惯性居所;再定不了的由两地主管当局协商解决。 |
要报哪些表
| 项目 | 当前已核对的要点 | 原文 |
|---|---|---|
| 个人报税表(BIR60) | 收到税务局发出的个人报税表,即使没有应课薪俸税的收入也要在限期内填报;没收到但收入可能要课税的,要主动通知税务局。报税表上的地址变更要尽快、最迟在变更后一个月内通知。 | |
| 雇主报税表与通知书 | 雇主报税表(BIR56A)每年 4 月 1 日发出,雇主须在一个月内连同 IR56B 交回,雇员不论在香港境内或境外提供服务都要申报。新聘雇员在受雇开始后 3 个月内交 IR56E,停止雇用前 1 个月交 IR56F,雇员离港前至少 1 个月交 IR56G。 | |
| 开户时的税务居民自我证明 | 2017 年 1 月 1 日或之后开立的新账户,账户持有人须向申报财务机构提供包括税务居民身份在内的自我证明;可能同时是几个地方的税务居民的,所有居住地和对应税务编号都要填。明知或罔顾实情作出虚假陈述,一经定罪可处第 3 级罚款(10,000 港元)。 | |
| 身份变化 30 天内更新 | 影响税务居民身份的情况发生变化时,账户持有人应通知金融机构,一般须在变化后 30 天内提供更新的自我证明。香港税务居民在 AEOI 下以香港身份证号码(含括号内字符)作为等同税务编号,个人报税表上的「TIN」不是这个号码。 | |
| 谁的账户会被交换 | 香港金融机构每年向税务局提交属于申报税务管辖区税务居民的账户资料,由税务局转交该地税务机关;香港本身不是申报管辖区。只在香港有纳税义务、不是任何境外地区税务居民的香港永久性居民,其账户资料不会被申报。 |
成为居民那年、离开或放弃时
| 项目 | 当前已核对的要点 | 原文 |
|---|---|---|
| 离港前一个月通知 | 应课税并打算离港超过一个月的人,须在预计离港日前不迟于一个月通知税务局;雇主须至少一个月前交 IR56G,并由通知日起暂扣应付雇员的一切款项一个月,或直到收到税务局的放行信(Letter of Release,IR607),以较早者为准。不遵守可处第 3 级罚款;因工作须经常离港的雇员不适用。 | |
| 离港清税 | 税务局收到通知后发出个人报税表(BIR60);限期内收不到报税表、或临近离港来不及发报税表的,按现有资料作估计评税。所有离港纳税人都须在离港前清缴税款,雇主代缴税款的也不例外。 | |
| 清税后再有收入 | 清税后又有会产生额外薪俸税的奖金等收入,雇主须补交或修订 IR56G,并自通知日起一个月内不得支付,雇员缴清补税后另获新的放行信。离港后仍有源自香港的收入的,照常填报税表或书面通知税务局。 | |
| 离港后的股票期权 | 因香港受雇或职位获授的股票期权,即使永久离港后才行使、转让或解除,所得收益仍须课薪俸税。可选择按「名义行使」在离港前结清:离港前未选的,税务局接受永久离港日起 3 个月内作出选择,以离港日为名义行使日。 | |
| 离港与永居身份 | 入境处列出的失去永久性居民身份情形针对非中国籍人士:例如以通常居港七年取得身份的,停止通常居港后连续离港不少于 36 个月即失去永久性居民身份,但自动取得入境权,可自由入境居住、读书和工作。 |
与中国身份的衔接
- 内地来源收入:香港只对源自香港的收入和利润征税,境外产生的利润即使汇入香港也不征税;成为香港税务居民不会把内地来源收入变成香港应税收入。内地一侧的税务居民判定见跨境图谱 CN-01。 [原文↗] [原文↗]
- 在内地工作的香港居民:课税年度内部分时间跨境在内地工作的,税务局写明全部收入仍课香港薪俸税,内地也可能课个人所得税。自 2018/19 课税年度起,香港税务居民就内地服务收入已缴内地个税的,可按《税务条例》第 50 条和内地安排申请税收抵免,须提供缴税证明;抵免额不超过该笔收入的香港税款。 [原文↗] [原文↗]
- 在内地停留 183 天:按安排第十四条,香港居民在内地受雇取得的报酬,同时符合三项条件的只在香港征税:在任何十二个月内在内地停留合计不超过 183 天;报酬由非内地居民雇主或代表该雇主支付;报酬不由雇主在内地的常设机构负担。 [原文↗]
- 内地人才来港后的居民证明:以人才计划来港的内地居民,在香港是否为税务居民同样按通常居住或 180 天/300 天判断;两地都算居民的按安排第四条加赛。申请内地安排待遇的居民身份证明书用 IR1314A,某一公历年签发的一般可作该年及其后两个公历年的证明,情况变化后失效;自 2025 年 11 月 10 日起改发数码证明书。 [原文↗] [原文↗]
- 内地账户与 CRS:中国内地是香港 AEOI 的申报税务管辖区(首个资料期间 2017 年 7 月 1 日至 12 月 31 日):香港金融机构会把内地税务居民的香港账户资料报税务局转交内地。 [原文↗] [原文↗]
与其他六地的衔接(深度题)
一个家庭同时挂着几地身份时,每地怎么判税务居民、境外收入与账户怎么报,由姊妹站「跨境家庭财富图谱」逐题展开;论坛「六地身份·税务与申报」板块同步讨论。链接从线上目录生成(2026-09-25)。
- 香港税务居民怎么认定?拿香港身份证就等于香港税务居民吗?图谱 ↗论坛讨论↗
- 中国税务居民怎么认定?拿外国永居后还可能是中国税务居民吗?图谱 ↗
- 中国居民从美国、香港、新加坡收到工资、股息、保单收益要不要交中国个税?图谱 ↗
- 香港现在还有遗产税吗?父母把香港资产留给孩子要交什么税?图谱 ↗
- 中国大陆现在有没有遗产税和赠与税?海外遗产继承回中国怎么处理?图谱 ↗
- 香港居民移居加拿大、新加坡或美国,会不会有香港离境税?图谱 ↗
- 中国人取得美国/加拿大国籍或永居后,什么时候不再是中国税务居民?图谱 ↗论坛讨论↗
- 香港居民有美国、加拿大、中国账户,需要向香港申报吗?图谱 ↗论坛讨论↗
- 中国居民有香港、美国、新加坡账户,需要向中国税务机关申报什么?图谱 ↗
- 香港分红险、储蓄险、万能险,退保和身故理赔要不要交税?图谱 ↗
- 中国居民买香港分红险、储蓄险或美国 IUL,保费、退保、身故理赔怎么纳税?图谱 ↗
- 香港信托怎么设?委托人、受托人和受益人住不同国家会怎样?图谱 ↗
- 中国居民把钱放进香港/新加坡/美国离岸信托,2026 年还安全吗?图谱 ↗
- 中国房产、养老金、银行存款和境外保单,父母去世后孩子在海外怎么继承?图谱 ↗
- 中国居民把钱放进香港家族信托,2026 年装入信托时要不要交个税?图谱 ↗
- 中国税务居民买香港分红险,理赔时中国要不要收税?图谱 ↗
本页只写官方规则,不是税务或法律意见。税务居民身份、申报立场和表格要不要报,按个人情况由持牌税务顾问(CPA、EA)与移民律师判断。
来源
- Visit Visa / Entry Permit Requirements for the Hong Kong Special Administrative Region immd.gov.hk ↗
- Departmental Interpretation and Practice Notes No. 10 (Revised): The Charge to Salaries Tax ird.gov.hk ↗
- Residency for Tax Purposes and Taxpayer Identification Number (TIN) ird.gov.hk ↗
- Students immd.gov.hk ↗
- FAQ on Election for Personal Assessment ird.gov.hk ↗
- Top Talent Pass Scheme immd.gov.hk ↗
- Hong Kong Identity Cards immd.gov.hk ↗
- Application for Full or Partial Exemption of Income or Claim for Tax Credit under Salaries Tax gov.hk ↗
- Certificate of Resident Status ird.gov.hk ↗
- Dependants immd.gov.hk ↗(论坛解读)
- Eligibility for the Right of Abode in the HKSAR immd.gov.hk ↗
- Loss of Hong Kong Permanent Resident Status immd.gov.hk ↗
- General Information on Chinese Nationality immd.gov.hk ↗
- Meanings of right of abode and other terms immd.gov.hk ↗
- Profits Tax ird.gov.hk ↗
- Arrangement between the Mainland of China and the HKSAR for the Avoidance of Double Taxation (Consolidated Text) ird.gov.hk ↗
- Employee Tax Obligations gov.hk ↗
- Employers: Employer's Return and Notification Forms ird.gov.hk ↗
- FAQ on Automatic Exchange of Financial Account Information (AEOI) ird.gov.hk ↗
- AEOI Reportable Jurisdictions ird.gov.hk ↗
- You or your employee is going to leave Hong Kong (Pamphlet 46) ird.gov.hk ↗
- IR6158 Employee About to Leave Hong Kong: Tax Clearance ird.gov.hk ↗
- FAQ on Taxpayer who is about to leave Hong Kong ird.gov.hk ↗
知识卡
不看正文也能拿到这一页的核心内容:先看导读,再看图。点图放大,左右翻页。