移民身份 ≠ 税务身份
身份与税务居民
加拿大把「移民身份」和「税务居民」分成两套判定:移民上看你持访客、学签、工签、永居还是公民身份;税务上 CRA 只看居住联系(住所、配偶、受抚养人等)以及在加拿大停留的时间、目的与连续性。所以拿到永居不等于成为税务居民,长期住在中国的永居也不会因为离境多年自动变成非居民;反过来,持学签、工签甚至没有永居的人,只要在加拿大建立了重大居住联系,就是税务居民,要就全球收入报税,境外资产、外国信托和外国关联公司还各有信息申报表。本页只陈述 CRA、IRCC 官方原文,个案请交加拿大跨境税务师和移民律师。
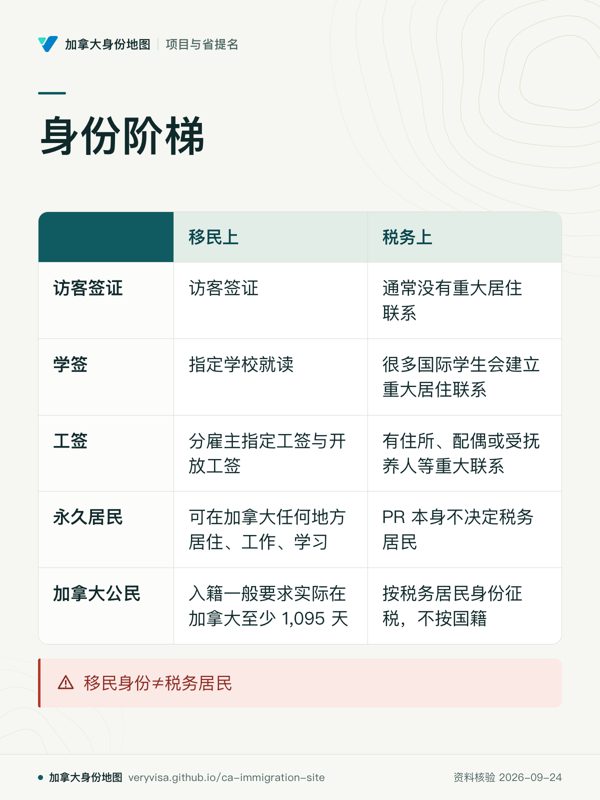
身份阶梯:移民上与税务上各意味着什么
| 身份 | 移民上 | 税务上 | 原文 |
|---|---|---|---|
| 临时身份 访客签证 Visitor | 访客签证要求说服移民官你在本国有工作、住所、资产或家人等联系,并会在访问结束时离开加拿大,还要有足够的逗留费用。 | 通常没有在加拿大建立重大居住联系;一年在加拿大停留少于 183 天的一般是非居民。没有重大居住联系、但一年累计停留 183 天或以上的,可能被视同全年居民,报全年全球收入。 | |
| 临时身份 学签 Study permit | 须在指定学校(DLI)就读、证明学费生活费和回程费用,并向官员证明学签到期时会离开;学习期间要有学业进展、遵守学签上的条件(能否工作、离境日期、就读学校等)。 | CRA 写明很多国际学生会在加拿大建立重大居住联系,从而是税务居民;定期或长时间回本国、不上课时搬去别国的,一般没有建立重大居住联系。没有重大居住联系、停留少于 183 天的是非居民。 | |
| 临时身份 工签(雇主担保 LMIA 工签、开放工签) Work permit (employer-specific or open) | 工签分雇主指定工签与开放工签两类;延期、换雇主或更改条件要另行申请,身份过期的要按规定恢复合法身份。 | 税务上与永居同一套判定:在加拿大有住所、配偶或受抚养人等重大居住联系的,一般从入境那天起是税务居民,报全球收入;工作许可本身在 CRA 列表里只是次要居住联系之一。 | |
| 永久居留 永久居民(PR) Permanent resident | 可在加拿大任何地方居住、工作、学习,享有多数社会福利;要维持身份,须在最近五年内在加拿大至少 730 天(不必连续)。PR 卡过期不等于失去身份,只有经官员裁定、主动放弃、遣返令生效或入籍才失去。 | PR 本身不决定税务居民:CRA 把永居身份列为次要居住联系。入境时取得永居并取得省医保的,CRA 认为除特殊情况外即为税务居民;离境后仍保留住所、配偶或受抚养人的,一般仍是事实居民,照报全球收入。 | |
| 公民 加拿大公民 Canadian citizen | 入籍一般要求递交前 5 年内实际在加拿大至少 1,095 天(3 年),并在需要报税时于其中至少 3 年报过加拿大税。 | 加拿大按税务居民身份征税,不按国籍:公民移居国外并切断居住联系的,成为非居民,只就加拿大来源收入纳税;加拿大护照在 CRA 列表里也只是次要居住联系。 |
税务居民怎么判
| 项目 | 当前已核对的要点 | 原文 |
|---|---|---|
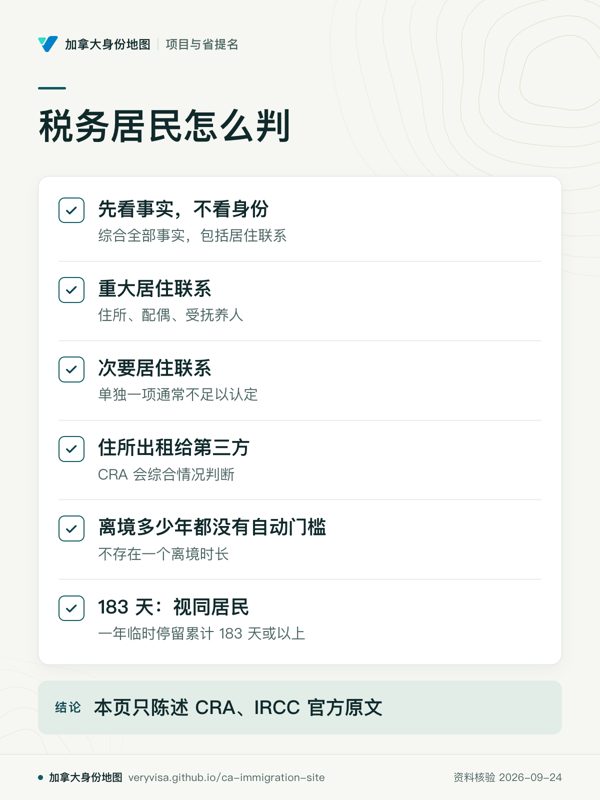
| 先看事实,不看身份 | CRA 写明加拿大的所得税义务取决于税务居民身份;判定要综合全部事实,包括与加拿大的居住联系,以及在境内外停留的时间、目的、意图和连续性。 | |
| 重大居住联系:住所、配偶、受抚养人 | 加拿大的住所、在加拿大的配偶或同居伴侣、在加拿大的受抚养人,几乎总是重大居住联系。离开加拿大时不切断全部重大居住联系的,一般仍是事实居民,要就全球收入纳税。 | |
| 次要居住联系 | 汽车家具等个人财产、社团会员、加拿大银行账户与信用卡、驾照、护照、省医保,以及永居身份或工作许可,都是次要联系;单独一项次要联系通常不足以认定离境期间仍是事实居民,要合在一起看。 | |
| 住所出租给第三方 | 离境后把加拿大住所按公平交易条件长期出租给第三方的,CRA 会综合情况判断,可能不把它当作重大居住联系,但会与其他联系合并考虑。 | |
| 离境多少年都没有自动门槛 | 法院认为不存在一个离境时长会必然让人变成非居民;离开时已预见要回加拿大的,CRA 会更重视剩下的居住联系。 | |
| 183 天:视同居民(sojourner) | 没有足够居住联系成为事实居民、但一个日历年在加拿大临时停留累计 183 天或以上的,视同全年居民,就全年全球收入纳税;任何一天的一部分都算一天。每天回境外住处的通勤者不算停留。 | |
| 视同非居民:税约加赛规则 | 按加拿大国内法是居民(事实或视同),但按税收协定的加赛规则被认定为另一国居民的,依所得税法第 250(5) 条视同加拿大非居民,按非居民规则处理,并适用离境时的视同处分。加赛规则通常先看永久性住所,两地都有再看重要利益中心。 | |
| 请 CRA 出意见:NR73/NR74 | 想要 CRA 对自己的居民身份出意见的,离开加拿大填 NR73,进入加拿大填 NR74。 |
要报哪些表
| 项目 | 当前已核对的要点 | 原文 |
|---|---|---|
| 全球收入与外国税收抵免 | 成为居民后要申报居民期间来自境内外全部来源的收入(折成加元);税约规定加拿大不能征税的部分可在第 25600 行扣除;境外已缴税款可用 T2209 申请联邦外国税收抵免。 | |
| T1135 境外资产(成本合计超过 $100,000) | 年内任何时候所持特定外国财产的成本合计超过 $100,000,就要报 T1135,看的是成本不是市值,多个账户合并计算。全年成本都低于 $250,000 的可用 Part A 简化申报,任何时候达到 $250,000 或以上的用 Part B 逐项申报;与所得税申报同一截止日。 | |
| T1135 不用报的 | 主要供自己使用的个人用途财产(包括自住度假房)不报;RRSP、TFSA 里的外国财产不报;积极经营中使用的财产和外国关联公司股份也不在其内(后者走 T1134)。低于门槛不申报 T1135,不代表那部分收入不用交税。 | |
| T1141/T1142:外国信托 | 向非居民信托转移或借出财产的出资人报 T1141;受益于非居民信托、当年收到分配或欠该信托债务的报 T1142;两表都在报税截止日前提交,不用报税也要按时提交。2025 年起必须使用新版表格。 | |
| T1134:外国关联公司 | 在外国关联公司(受控或非受控)持有权益的申报主体,每家关联公司单独填一份附表;2020 年以后开始的纳税年度,在年度结束后 10 个月内提交。成本合计低于 $100,000 且关联公司休眠或不活跃的可免报(2020 年后开始的年度,休眠指总收入低于 $100,000、资产公允价值不超过 $1,000,000)。 | |
| 迟报罚款 | 上述信息申报表迟交每天罚 $25、最多 100 天(最低 $100、最高 $2,500);明知或重大过失不报的,每月 $500、最多 24 个月,超过 24 个月再按相关财产成本的 5% 计罚(T1142 不适用这两档)。 |
成为居民那年、离开或放弃时
| 项目 | 当前已核对的要点 | 原文 |
|---|---|---|
| 成为居民的那一天 | 多数新移民从在加拿大生活的第一天起成为税务居民;入境并建立居住联系的,一般以入境日为准。入境那年是部分年度居民:居民期间报全球收入,之前只就加拿大来源收入计算。 | |
| 入境资产按公允价值视同取得 | 移民时持有的某些财产(如股票、珠宝、画作、收藏品),视同在成为居民那天按公允市价卖出并立即买回,这个价值就是以后算资本利得的成本,要留存当天的估值记录。 | |
| 入境第一年的申报豁免 | 第一次成为加拿大居民的那一年,个人不必报 T1135、T1141、T1142;以后各年判断 T1135 门槛时,入境时已有的外国财产以成为居民时的公允市价为成本。首次报税是入境次年(如 2025 年入境,2026 年 4 月 30 日前报 2025 年)。 | |
| 离境日与离境税 | 移居别国的,一般在以下最晚的日期成为非居民:本人离境日、配偶和受抚养人离境日、在新国家成为居民日;回到原居住国的,一般以本人离境日为准。离境时多数财产视同按公允市价出售(离境税),用 T1243 计算;加拿大房地产、RRSP、RRIF、RESP、TFSA 等除外,在加拿大居住不超过 60 个月(离境前 10 年内)者,入境时带来的财产也除外。 | |
| T1161 财产清单与延缓缴税 | 离境时所持财产公允市价合计超过 $25,000 的,要附 T1161 列出境内外全部财产(现金存款、注册计划、价值低于 $10,000 的个人用品等不计),迟交每天 $25,最低 $100、最高 $2,500。离境税可用 T1244 选择延到实际出售时再缴、不计利息,须在离境次年 4 月 30 日前选择;联邦税超过 $16,500 要提供担保。 |
与中国身份的衔接
- 中国来源收入也在全球收入里:成为加拿大税务居民后,居民期间在中国取得的工资、利息、房租、卖房收益等都要在加拿大申报;在中国已缴的税可按 T2209 申请外国税收抵免,税约规定加拿大不能征税的部分可扣除。中国一侧的税务居民判定见跨境图谱 CN-01。 [原文↗]
- 中国境内账户、股票计入 T1135:存放在中国境内的资金、中国公司股份、境外债权都属特定外国财产,与香港、美国等其他境外资产按成本合并计算是否超过 $100,000;入境那年不用报。 [原文↗](论坛解读) [原文↗]
- 中国房产报不报 T1135:主要供自己或亲属使用(超过 50%)的中国房产属个人用途财产,不报 T1135;用于出租、有合理盈利预期的,要计入;空置或借给亲属住算不算个人用途,按事实个案判断。无论报不报,出租收入和卖房收益都要在全球收入里申报。 [原文↗] [原文↗]
- 两边都算居民时看税约:同时是中国税务居民的,先按加拿大国内法判断,再按中加税收协定的加赛规则决定(CRA 说明多数税约先看永久性住所);被判为中国居民的,视同加拿大非居民,并按离境规则处理财产。 [原文↗]
家庭出行前,把三套时间线放在一起核对
把 PR 居住义务、返加证件与入籍实际居住时间分开核对,并用同一份旅行记录维护三套时间线。
与其他地区的衔接(深度题)
一个家庭同时挂着几地身份时,每地怎么判税务居民、境外收入与账户怎么报,由姊妹站「跨境家庭财富图谱」逐题展开;论坛「六地身份·税务与申报」板块同步讨论。链接从线上目录生成(2026-09-25)。
- 加拿大税务居民怎么认定?有 PR 但长期住中国算不算加拿大居民?图谱 ↗论坛讨论↗
- 中国税务居民怎么认定?拿外国永居后还可能是中国税务居民吗?图谱 ↗
- 加拿大税务居民在中国、香港、美国赚的钱要不要在加拿大报?图谱 ↗论坛讨论↗
- 中国居民从美国、香港、新加坡收到工资、股息、保单收益要不要交中国个税?图谱 ↗
- 加拿大有没有遗产税、赠与税?父母把钱或房子给孩子要不要交税?图谱 ↗
- 中国大陆现在有没有遗产税和赠与税?海外遗产继承回中国怎么处理?图谱 ↗
- 加拿大居民移居美国或中国,会不会有 departure tax?图谱 ↗
- 中国人取得美国/加拿大国籍或永居后,什么时候不再是中国税务居民?图谱 ↗论坛讨论↗
- 加拿大居民有中国、香港、美国账户,什么时候必须报 T1135?图谱 ↗
- 中国居民有香港、美国、新加坡账户,需要向中国税务机关申报什么?图谱 ↗
- 加拿大居民买美国 IUL、香港储蓄险或分红险,保费、现金价值、理赔和退保怎么报税?图谱 ↗
- 中国居民买香港分红险、储蓄险或美国 IUL,保费、退保、身故理赔怎么纳税?图谱 ↗
- 加拿大居民设立美国/香港/中国信托,需要报 T3、T1141、T1142 吗?图谱 ↗
- 中国居民把钱放进香港/新加坡/美国离岸信托,2026 年还安全吗?图谱 ↗
- RRSP、TFSA、加拿大房产和海外房产,人去世后怎么传给配偶和子女?图谱 ↗
本页只写官方规则,不是税务或法律意见。税务居民身份、申报立场和表格要不要报,按个人情况由持牌税务顾问(CPA、EA)与移民律师判断。
来源
- Visitor visa: Who can apply canada.ca ↗(论坛解读)
- Determining your residency status canada.ca ↗
- Income Tax Folio S5-F1-C1, Determining an Individual's Residence Status canada.ca ↗
- Study permit: Who can apply canada.ca ↗(论坛解读)
- Taxes for international students studying in Canada canada.ca ↗(论坛解读)
- Kinds of work permits canada.ca ↗
- Understand permanent resident status canada.ca ↗(论坛解读)
- Canadian citizenship: Who can apply canada.ca ↗(论坛解读)
- Leaving Canada (emigrants) canada.ca ↗
- Completing your tax return (newcomers) canada.ca ↗
- Newcomers to Canada (immigrants) canada.ca ↗
- Foreign income verification statement (Form T1135) canada.ca ↗(论坛解读)
- Questions and answers about Form T1135 canada.ca ↗
- About Form T1141 canada.ca ↗
- About Form T1142 canada.ca ↗(论坛解读)
- Information returns relating to foreign affiliates (Form T1134) canada.ca ↗(论坛解读)
- Foreign reporting: penalties canada.ca ↗
- Dispositions of property for emigrants of Canada canada.ca ↗
知识卡
不看正文也能拿到这一页的核心内容:先看导读,再看图。点图放大,左右翻页。