移民身份 ≠ 税务身份
身份与税务居民
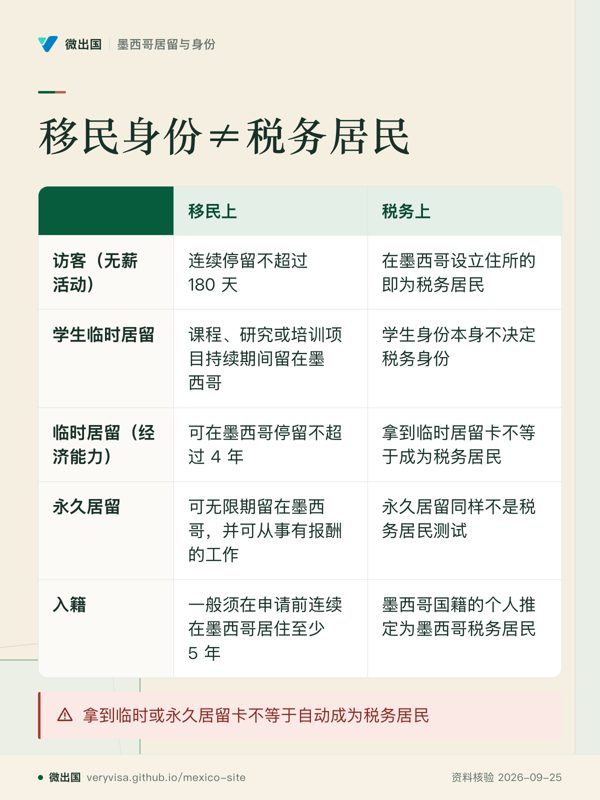
在墨西哥,「移民身份」和「税务居民」是两套判定:访客、临时居留(residente temporal)、永久居留(residente permanente)由国家移民局(INM)按《移民法》管,是不是税务居民由税务局(SAT)按《联邦税法》(CFF)第 9 条判——核心是在墨西哥有没有住所(casa habitación),两地都有住所时再看重要利益中心(centro de intereses vitales)在哪里。所以拿到临时或永久居留卡不等于自动成为税务居民,没有居留卡也可能因在墨西哥安家而成为税务居民。成为居民后按《所得税法》(LISR)就全球收入纳税;不再是居民时,须在变更前 15 日内向 SAT 提交通知,否则仍按居民对待。本页只陈述官方原文,个案请交墨西哥税务师(contador)与律师。
身份阶梯:移民上与税务上各意味着什么
| 身份 | 移民上 | 税务上 | 原文 |
|---|---|---|---|
| 临时身份 访客(无薪活动) Visitante sin permiso para realizar actividades remuneradas | 按《移民法》第 52 条,访客可在墨西哥连续停留不超过 180 天,不得从事领取报酬的活动;除人道原因或与墨西哥人、合法居留外国人有亲属关系等例外,访客不能在境内转换身份,须在期满前离境。 | 税务身份不看入境身份,看 CFF 第 9 条:在墨西哥设立住所的即为税务居民。非居民只就来源于墨西哥的收入纳税(LISR 第 1 条第 III 项),不就境外收入在墨西哥纳税。 | |
| 临时身份 学生临时居留 Residente Temporal Estudiante | 按《移民法》第 52 条,学生临时居留允许在课程、研究或培训项目持续期间留在墨西哥。 | 学生身份本身不决定税务身份:在墨西哥设立住所即按 CFF 第 9 条可能构成税务居民;若在原籍国也保留住所,再看重要利益中心(例如当年超过 50% 的收入是否来源于墨西哥)。 | |
| 长期居留 临时居留(经济能力) Residente Temporal | 按《移民法》第 52 条,临时居留可在墨西哥停留不超过 4 年,可凭工作邀约申请工作许可,可自由出入境,并可为家属申请团聚;按第 54 条,持临时居留满 4 年可申请转为永久居留。 | 拿到临时居留卡不等于成为税务居民:判据仍是 CFF 第 9 条的住所与重要利益中心。一旦构成税务居民,按 LISR 第 1 条就全部收入纳税,不论收入来源地在墨西哥还是境外。 | |
| 永久居留 永久居留(退休/养老金,及家庭团聚、临居满4年转永居等) Residente Permanente | 按《移民法》第 52 条,永久居留可无限期留在墨西哥,并可从事有报酬的工作;取得途径除退休/养老金外,还有家庭团聚、持临时居留满 4 年转永居等(第 54 条)。 | 永久居留同样不是税务居民测试:按 CFF 第 9 条看住所与重要利益中心。长期不在墨西哥、在别国有住所且重要利益中心在别国的永居持有人,可能不是墨西哥税务居民;反之在墨安家的则按全球收入纳税。 | |
| 公民 入籍(Carta de Naturalización) Naturalización (nacionalidad mexicana) | 按《国籍法》第 20 条,一般须在申请前连续在墨西哥居住至少 5 年;第 21 条规定,申请前 2 年内离境累计超过 6 个月的,居住即告中断。 | 取得墨西哥国籍后多一条法定推定:CFF 第 9 条规定,除非有相反证据,墨西哥国籍的个人推定为墨西哥税务居民。移居国外后要推翻这一推定,须按住所与重要利益中心举证并向 SAT 提交居所变更通知。 |
税务居民怎么判
| 项目 | 当前已核对的要点 | 原文 |
|---|---|---|
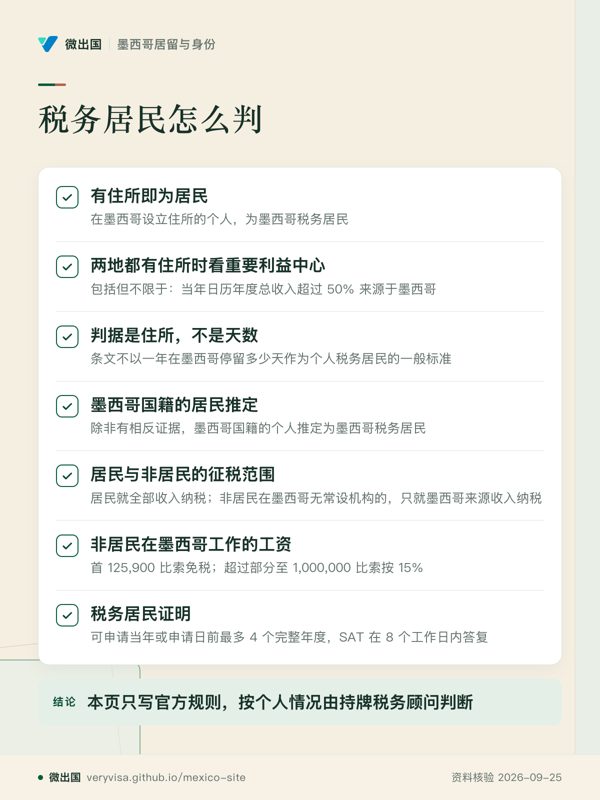
| 有住所即为居民 | 按 CFF 第 9 条第 I 项 a 目,在墨西哥设立住所(casa habitación)的个人,为墨西哥税务居民;这一判据与持哪一种移民身份无关。 | |
| 两地都有住所时看重要利益中心 | 个人在墨西哥和另一国家都有住所的,重要利益中心(centro de intereses vitales)在墨西哥时即为墨西哥居民。条文列举的情形包括:当年日历年度总收入超过 50% 来源于墨西哥,或主要职业活动中心在墨西哥;条文写的是「包括但不限于」这些情形。 | |
| 判据是住所,不是天数 | CFF 第 9 条对个人的判据是住所、重要利益中心和国籍推定,条文不以一年在墨西哥停留多少天作为个人税务居民的一般标准;不要把美国或加拿大的天数规则套到墨西哥。 | |
| 墨西哥国籍的居民推定 | 除非有相反证据,墨西哥国籍的个人推定为墨西哥税务居民;具墨西哥国籍的国家公职人员或国家雇员,即使重要利益中心在国外,也属墨西哥居民。 | |
| 居民与非居民的征税范围 | 按 LISR 第 1 条,墨西哥居民就全部收入纳税,不论来源地在哪里;非居民在墨西哥无常设机构的,只就来源于墨西哥的收入纳税。 | |
| 非居民在墨西哥工作的工资 | 按 LISR 第 154 条,劳务在墨西哥境内提供的工资即为墨西哥来源;非居民一个日历年内首 125,900 比索免税,超过部分至 1,000,000 比索按 15%,超过 1,000,000 比索的部分按 30%。付款人不是墨西哥居民(且在墨无相关常设机构)的,由本人在取得收入后 15 日内申报缴纳。 | |
| 税务居民证明 | SAT 的「税务居民证明」(Constancia de residencia para efectos fiscales)用于证明某一年度或期间是墨西哥税务居民:申请时须在 RFC 中处于有效状态、税务合规意见为正面、不是「无税务义务」登记,并声明在其他国家没有税务居所;可申请当年或申请日前最多 4 个完整年度,SAT 在 8 个工作日内答复。 |
要报哪些表
| 项目 | 当前已核对的要点 | 原文 |
|---|---|---|
| RFC 税号与 e.firma | 按 CFF 第 27 条,成年个人须申请在联邦纳税人登记(RFC)登记;没有经济活动的按「无经济活动个人」登记,不因此负有申报与缴税义务。须定期申报的人还要登记税务住所、以通知方式更新身份与住址信息,并申领电子签名证书(e.firma);第 17-D 条规定向税务机关提交的文件原则上须带电子签名。 | |
| 年度申报在次年 4 月 | 按 LISR 第 150 条,个人年度所得税在次年 4 月申报缴纳。SAT 列明必须申报的情形包括工资来自国外或来自无扣缴义务的人、同时有工资以外的收入、租金、利息或股息、出售资产等;仅有单一雇主工资且不超过 400,000 比索(利息不超过 100,000 比索)的可选择不报。 | |
| 全额申报与大额借款赠与 | 当年总收入(含免税和已按最终税缴纳的收入)超过 500,000 比索的,年度申报须申报全部收入(LISR 第 150 条);居民个人当年取得的借款、赠与和奖金单笔或合计超过 600,000 比索的,须在年度申报中告知(LISR 第 90 条)。 | |
| 境外已纳税款的抵免 | 按 LISR 第 5 条,居民可用就境外来源收入在外国已缴的所得税,抵免墨西哥应纳税款;个人的抵免额以该境外收入按墨西哥规则计算的税额为限,并按国家或地区分别计算。限额内当年抵不完的,可在其后 10 个纳税年度内继续抵免;须保存完税证明,与墨西哥有广泛信息交换协议的国家扣缴的,凭扣缴凭证即可。 | |
| 境外公司股息另缴 10% | 按 LISR 第 142 条第 V 项,居民个人取得外国居民公司分配的股息或利润,除计入年度收入外,还须按实际分得金额另缴 10% 的所得税;这部分为最终税,最迟在取得股息次月 17 日前缴纳。 | |
| 低税地实体的信息申报 | 按 LISR 第 176 条,经外国实体取得的收入在境外不征税或税负低于墨西哥应纳税额的 75% 的,属优惠税制收入(REFIPRE),居民须按持股比例纳税;第 178 条要求每年 2 月就上一年度这类收入提交信息申报,并附存款、投资、储蓄等账户结单,存入和提取都计入。 |
成为居民那年、离开或放弃时
| 项目 | 当前已核对的要点 | 原文 |
|---|---|---|
| 何时成为居民 | 居民身份从事实发生时起:在墨西哥设立住所(或两地都有住所而重要利益中心在墨西哥)即按 CFF 第 9 条成为居民,按 LISR 第 1 条就全球收入纳税;已在 RFC 登记的,住址等税务信息变化须通过通知更新(CFF 第 27 条)。 | |
| 离境前 15 日内通知 SAT | CFF 第 9 条最后一款规定,按该法不再是墨西哥居民的个人,须最迟在居所变更之日前 15 日内向税务机关提交通知;不提交的,不丧失墨西哥居民身份。 | |
| 通知走哪一张表 | 按 2026 年《税务杂项决议》(RMF)第 2.5.1 条,个人变更税务居所时:在墨西哥完全停止税务活动的,按第 30/CFF 号办理「暂停活动通知」;仍在墨西哥有税务活动的,按第 28/CFF 号办理「经济活动与义务更新通知」。 | |
| 迁往低税地仍算居民 | 按 CFF 第 9 条,未证明新税务居所,或新居所所在国家或地区的收入适用优惠税制的,不丧失墨西哥居民身份,适用于提交通知的当年及其后 5 个纳税年度;若该国与墨西哥签有广泛税务信息交换协定并有相互征收协助条约,则不适用这一规定。 | |
| 离境后墨西哥来源收入照样纳税 | 成为非居民后,来源于墨西哥的收入仍须在墨西哥纳税(LISR 第 1 条第 III 项、第 153 条);移民身份(永居卡)的去留由 INM 按《移民法》另行判断,与税务居所是否变更是两件事。 |
与中国身份的衔接
- 中国来源收入:在墨西哥构成税务居民后,来自中国的工资、租金、利息、股息等都属于境外来源收入,按 LISR 第 1 条计入墨西哥应税收入,已在中国缴纳的所得税可按 LISR 第 5 条与中墨税收协定第二十三条在限额内抵免。中国一侧的税务居民判定见跨境图谱 CN-01。 [原文↗] [原文↗]
- 两地都是居民时的加赛:中墨税收协定于 2006 年 3 月 1 日生效、2007 年 1 月 1 日起执行。按协定第四条,个人同时是两国居民的,先看永久性住所在哪一国;两国都有的,看个人和经济关系更密切的一国(重要利益中心);仍定不了的看习惯性居处,再看国籍,最后由两国主管当局协商解决。 [原文↗] [原文↗](论坛解读)
- 在中国工作的 183 天:按协定第十五条,墨西哥居民在中国受雇取得的报酬,同时符合三项条件的只在墨西哥征税:在有关历年中在华停留连续或累计不超过 183 天;报酬由非中国居民雇主或代表该雇主支付;报酬不由雇主在华的常设机构或固定基地负担。 [原文↗]
- 中国房产与账户:按协定第六条,位于中国的不动产所得可以在中国征税;对墨西哥税务居民,这笔租金与中国存款利息同样属于境外来源收入,要进墨西哥年度申报并按限额抵免。中国账户或房产本身是否另有单独的资产信息申报义务(待核);若经低税地实体持有,适用 LISR 第 176、178 条。 [原文↗] [原文↗]
与其他六地的衔接(深度题)
一个家庭同时挂着几地身份时,每地怎么判税务居民、境外收入与账户怎么报,由姊妹站「跨境家庭财富图谱」逐题展开;论坛「六地身份·税务与申报」板块同步讨论。链接从线上目录生成(2026-09-25)。
- 墨西哥税务居民怎么认定?有临时/永久居留身份就一定是税务居民吗?图谱 ↗
- 中国税务居民怎么认定?拿外国永居后还可能是中国税务居民吗?图谱 ↗
- 墨西哥居民在美国、加拿大或中国赚的钱要不要在墨西哥交税?图谱 ↗论坛讨论↗
- 中国居民从美国、香港、新加坡收到工资、股息、保单收益要不要交中国个税?图谱 ↗
- 墨西哥有没有遗产税?父母把房子或钱给孩子要不要交税?图谱 ↗
- 中国大陆现在有没有遗产税和赠与税?海外遗产继承回中国怎么处理?图谱 ↗
- 从墨西哥搬到美国或加拿大,墨西哥有没有离境税?图谱 ↗论坛讨论↗
- 中国人取得美国/加拿大国籍或永居后,什么时候不再是中国税务居民?图谱 ↗论坛讨论↗
- 墨西哥居民有美国银行账户和海外投资,需要向墨西哥申报吗?图谱 ↗
- 中国居民有香港、美国、新加坡账户,需要向中国税务机关申报什么?图谱 ↗
- 在墨西哥买寿险、储蓄险或美国 IUL,理赔和退保怎么纳税?图谱 ↗
- 中国居民买香港分红险、储蓄险或美国 IUL,保费、退保、身故理赔怎么纳税?图谱 ↗
- 墨西哥的 fideicomiso 和美国 trust 是一回事吗?图谱 ↗
- 中国居民把钱放进香港/新加坡/美国离岸信托,2026 年还安全吗?图谱 ↗
- 中国房产、养老金、银行存款和境外保单,父母去世后孩子在海外怎么继承?图谱 ↗
本页只写官方规则,不是税务或法律意见。税务居民身份、申报立场和表格要不要报,按个人情况由持牌税务顾问(CPA、EA)与移民律师判断。
来源
- Ley de Migración(现行文本,Última Reforma DOF 15-01-2026) diputados.gob.mx ↗
- Código Fiscal de la Federación(联邦税法,现行文本,最后修订 DOF 2026-04-09) diputados.gob.mx ↗
- Ley del Impuesto sobre la Renta(所得税法,现行文本,最后修订 DOF 2024-04-01) diputados.gob.mx ↗
- Ley de Nacionalidad(现行文本,Última Reforma DOF 23-04-2012) diputados.gob.mx ↗(论坛解读)
- Solicita tu constancia de residencia para efectos fiscales wwwmat.sat.gob.mx ↗
- Resolución Miscelánea Fiscal para 2026(DOF 2025-12-28) sat.gob.mx ↗
- Declaración Anual 2025 Personas: Quiénes deben presentarla sat.gob.mx ↗
- 中华人民共和国政府和墨西哥合众国政府关于对所得避免双重征税和防止偷漏税的协定(协定文本) chinatax.gov.cn ↗
- 关于中墨两国政府避免双重征税协定生效执行的通知 chinatax.gov.cn ↗(论坛解读)
拿卡后在墨西哥的日常义务(住址报备、换卡、出入境)见本站义务与限制与拿卡后。
本页知识卡
不看正文也能拿到这一页的核心规则:先看导读,再看图。点图放大,左右翻页;金额与期限以正文里带核验日期的数字为准。