简答
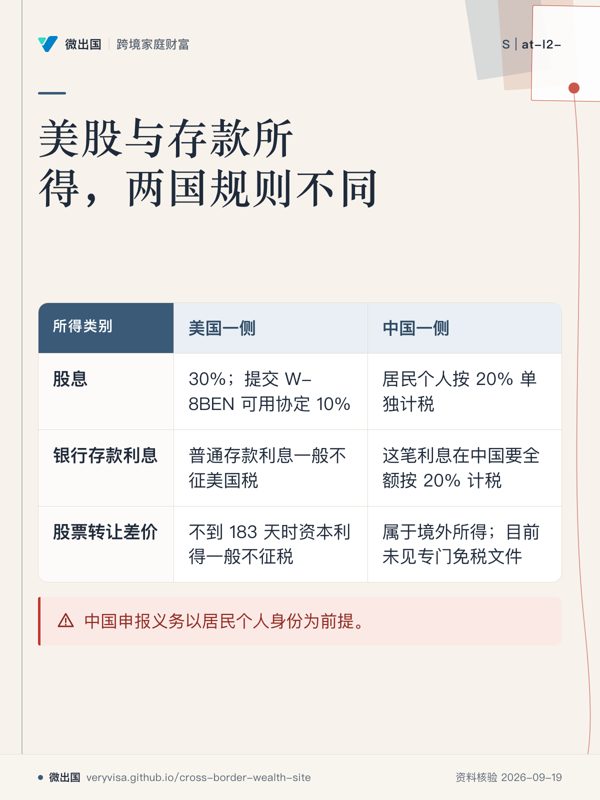
- 美国对非居民外国人(NRA)的股息,法定税率是 30%,由券商或付款人在源头扣;中美税收协定把股息的美国税上限压到 10%,前提是你已按规定向券商提交表明身份和协定资格的表格(W-8BEN)。123
- 美国银行存款的利息,只要不是与美国经营活动有实际联系的所得,属于美国税法排除在应税收入之外的利息。1
- 卖出美国股票的差价,一般情形下美国不对 NRA 征税,条件是你在该年度进入美国的天数不到 183 天。1
- 中国一侧,居民个人从境外取得的所得要申报:《个人所得税法》第十条把「取得境外所得」列为必须办理纳税申报的情形,第十三条规定境外所得在取得所得的次年 3 月 1 日至 6 月 30 日内申报;股息、利息适用 20% 的比例税率,已在境外缴纳的税款在抵免限额内抵扣。45
- 美国遗产税是另一条线:非美国公民、没有美国住所的人,美国境内资产(美国公司的股票属于美国境内资产)合计超过 6 万美元要提交 Form 706-NA。6
先分清三件互相不替代的事
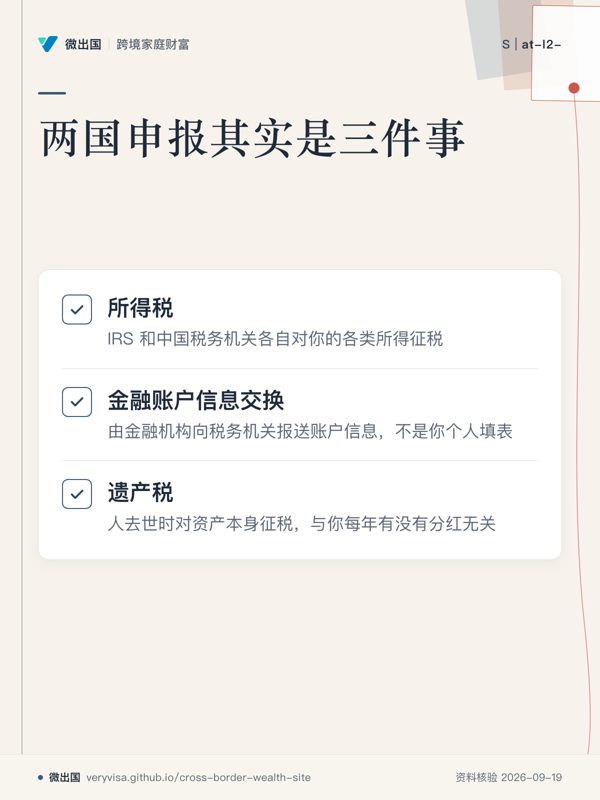
很多人把「两国申报」想成一张表,其实是三件事,各有各的规则、各自的责任人。
第一件,所得税。这是 IRS 和中国税务机关各自对你的各类所得征税。美国的出发点是「所得来源于美国」,你是哪国人在这里是次要的;中国的出发点是「你是中国的居民个人」,所得来源于哪里是次要的。
第二件,金融账户信息的交换。这是金融机构向税务机关报送账户信息,由机构报,不是你个人填的表格。《个人所得税法》第十五条第一款写明,公安、人民银行、金融监督管理等部门要协助税务机关确认纳税人的身份和金融账户信息。4美国和中国之间具体交换哪些账户信息,目前未见可以直接引用的原文,见文末「尚无定论的问题」。
第三件,遗产税。这是人去世时对资产本身征的税,与你每年有没有分红无关;美国联邦遗产税会对非居民外国人的美国境内资产征收,下文单列一节。
美国一侧:每一类所得怎么处理
IRS 的 Publication 515 在开头说得很清楚:一般情况下,外国人取得的美国来源所得,多数按 30% 征税;如果外国人居住国与美国有税收协定,可以适用较低税率,包括免税;税款一般在付款时由付款人扣缴。2
具体到持有美股和美国银行账户的人:
股息。非居民外国人收到的、与美国经营活动无实际联系的美国来源股息,按 30% 或协定较低税率征税,券商或付款人应当在源头扣税;如果扣缴税率不对,要提交 Form 1040-NR 来退税或补税。1中美税收协定第九条规定,股息可以在支付公司所在国征税,但受益所有人是对方国家居民的,所征的税不得超过股息总额的 10%。3换句话说,如果你向券商提交了有效的 W-8BEN,并在表格里声明中国居民身份、主张协定税率,正常的扣税应当是 10% 而不是 30%。IRS 把 W-8BEN 列为个人受益所有人用来证明外国身份、用于美国扣缴与报告的表格;具体怎样用它主张协定税率,以表格说明为准。2
利息。IRS 对 NRA 的说明是:与美国经营活动无实际联系的利息,如果来自银行业务机构的存款(含定期存单)、储蓄机构的存款或保险公司按约定付息的款项,从应税收入中排除。1所以放在美国银行里的普通存款利息,一般不征美国税;但券商账户里买的债券利息、货币基金分红,属于不同的类别,不能一概套用这一条。
卖股票的差价。IRS 的问答针对「通过美国券商炒股的非居民外国人」给出:只要差价与美国经营活动无实际联系,在美国境内天数不到 183 天时,资本利得一般不征税;股息则按 30% 或协定较低税率扣税。1要注意,这里的 183 天是按「你当年在美国境内的天数」数的,不是持股的天数;到美国探亲住的天数,要认真记。1中美税收协定第十二条对股票这类财产转让收益的写法是「可以在收益来源国征税」,它并没有替你取消美国国内法的免税规则,但也没有额外给你更多保护。3
是否要提交 1040-NR。IRS 的这段问答只明确了一种情形:扣缴税率不对时,要提交 1040-NR 来退税或补税。1除此之外,在只有股息、存款利息和股票差价的简单情形下是否还有别的美国申报义务,本页没有逐条核对,不下结论;想追回多扣的税款,走的正是这张表。
中国一侧:这些所得一样要报,而且是自己报
《个人所得税法》第一条规定,在中国境内有住所,或者无住所而一个纳税年度内在中国境内居住累计满 183 天的个人,是居民个人,其从中国境内和境外取得的所得都要缴纳个人所得税。4《实施条例》第二条说,「有住所」是指因户籍、家庭、经济利益关系而在中国境内习惯性居住。5所以,一个人只要家庭、户籍、主要经济利益仍在国内,哪怕长期在国外读书或工作,也仍然可能被当作居民个人,美国的股息和利息都要到中国申报。
财政部、税务总局 2020 年 1 月发布的《关于境外所得有关个人所得税政策的公告》把规则讲得更细:
- 从中国境外企业取得的利息、股息、红利,属于来源于中国境外的所得;转让境外权益性资产(包括境外企业的股票)所得,也列为境外所得。7
- 居民个人的境外利息、股息、红利、财产转让所得等「其他分类所得」,不与境内所得合并,分别单独按 20% 计算应纳税额。47
- 申报时间是取得所得的次年 3 月 1 日至 6 月 30 日;向任职受雇单位所在地税务机关申报,没有任职受雇单位的,向户籍所在地或经常居住地税务机关申报。47
- 所得是外币的,按人民币汇率中间价折算成人民币缴税。4
至于美国股票的转让差价在中国要不要报税、有没有专门的减免,公告列出了它属于境外所得,目前未见针对这类所得的专门免税文件,所以「美国不征税」不等于「中国不征税」,见文末「尚无定论的问题」。
美国已经扣的税,在中国能抵多少
这是最容易算错的一环。公告第三条规定:居民个人在一个纳税年度内来源于中国境外的所得,依照所得来源国税收法律在境外已缴纳的所得税,允许在抵免限额内抵免;其他分类所得的抵免限额,就是该国其他分类所得按公告规定计算出来的应纳税额,也就是这类所得按 20% 算出的中国税。7
公告第四条同时规定,按照我国政府签订的税收协定规定「不应征收」的境外所得税不能抵免,申报抵免时还要提供境外征税主体出具的完税证明、税收缴款书或纳税记录,没有符合要求的凭证,不予抵免(第十条)。7多出的部分,在以后五个纳税年度内结转抵免(第六条)。7
用数字说明(示意,不是个案):假设一位中国居民个人在一年内从美股收到 10,000 美元股息。
- 券商已按协定税率 10% 扣了 1,000 美元:中国方面这笔股息按 20% 是 2,000 美元的税,美国已扣的 1,000 美元可以抵扣,在中国还要补约 1,000 美元(按人民币折算)。
- 券商按 30% 扣了 3,000 美元,因为没提交 W-8BEN:其中按协定本不该收的 2,000 美元不能抵免,只有 1,000 美元可以抵;多扣的部分要向 IRS 提交 1040-NR 申请退税,而不是指望在中国抵掉。37
这里还有一个现实问题:券商出具的年度税务报表能不能满足中国要求的「完税证明、税收缴款书或纳税记录」,公告的字面没有逐一列举美国券商的哪份文件,本页无法给出定论,需要在申报时向主管税务机关确认可接受的凭证。
存款利息的情况不同:美国税法排除了银行存款利息,美国没有扣税,中国也就没有可以抵免的境外税,这笔利息在中国要全额按 20% 计税。17
遗产:人不在美国,资产在美国也会被问
美国联邦遗产税对非美国公民、死亡时在美国没有住所的人,只就位于美国境内的资产征税。IRS 的 Form 706-NA 说明列出:美国境内资产(连同该表说明所列的赠与)合计超过 6 万美元要提交该表;普通统一抵免额最高为 13,000 美元;按美国法律组织的公司的股票,不论股票凭证放在哪里,都是位于美国境内的财产;其他公司的股票则位于美国境外;而与美国经营活动无实际联系的美国银行存款,在这套规则下属于位于美国境外的资产。6
所以对一位中国居民来说,直接持有的美国上市公司股票(包括很多人买的美国 ETF 里的股票是否这样处理,这里不展开)是美国境内资产,价值一旦超过 6 万美元的申报线,继承人需要面对 IRS 的申报;美国银行存款则不在这个范围里。6中美之间是否有可以援用的遗产税协定,目前未见,尚无定论。
一份可以直接照着做的清单
- 向券商提交有效的 W-8BEN,写清中国居民身份并主张协定税率;有效期以表格说明为准。2
- 记录每年在美国境内的天数,别让探亲一年超过 183 天而不自知。1
- 保存券商年度税务报表、实际扣税凭证;中国一侧申报抵免时需要。7
- 次年 3 月 1 日到 6 月 30 日之间,在中国申报境外所得;抵免限额按「每个国家、每类所得」分别算。47
- 对美股总市值,每年年底核一次,是否已经靠近或超过 6 万美元的 Form 706-NA 申报线;超过了就要和持牌专业人士一起规划。6
尚无定论的问题
- 美国金融机构向 IRS、IRS 向中国税务机关交换账户信息的具体范围:涉及 FATCA、CRS 与中美之间的安排,本页未展开,尚无定论。
- 美国股票转让差价在中国有没有专门的减免:公告把它列为境外所得,但目前未见专门文件,尚无定论。
- 券商哪一份文件可以作为中国要求的完税凭证:尚无定论,需向税务机关确认。
- 中美遗产税协定:目前未见,尚无定论。
- 美国 ETF 的遗产税处理:IRS 说明里对不同类型基金的处理不同,本页只讨论公司股票和银行存款,尚无定论。
- 你本人是不是中国的居民个人:这取决于「有住所」与居住天数,需要根据具体户籍、家庭与经济联系另行判断。5