简答
- 中国这一侧:转让中国境内不动产取得的所得,属于来源于中国境内的所得,不论卖家今天住在哪个国家。个人所得税按「转让收入减去房屋原值和合理费用后的余额」计税,税率为 20%。12
- 加拿大这一侧:成为加拿大税务居民的那一天,CRA 把你名下的大部分财产视为按当天公平市价「卖出又买回」,这个市价从此成为你的成本;入境前已经涨上去的部分,在加拿大不再征税。34
- 税收协定对不动产的写法是「所在地国可以征税」:协定第十三条第一款允许中国对位于中国的房产转让收益征税,同时协定第二十一条要求加拿大把中国就这笔所得征收的税,从同一笔所得的加拿大税里扣减。5
- 申报:房子是自住用途时,通常不进入加拿大的 T1135(海外财产申报);但出租中的房子、空置的投资房,以及卖房之后躺在中国账户里的钱,会进入申报范围,门槛是全部海外特定财产的成本合计超过 10 万加元。6
- 把房款汇出中国:每人每个自然年有等值 5 万美元的外汇便利化额度,但它不是汇款上限,超出部分要提交真实交易材料;卖房款汇出的具体流程,公开材料没有写透,见文末「尚无定论的问题」。7
先分清三个日期
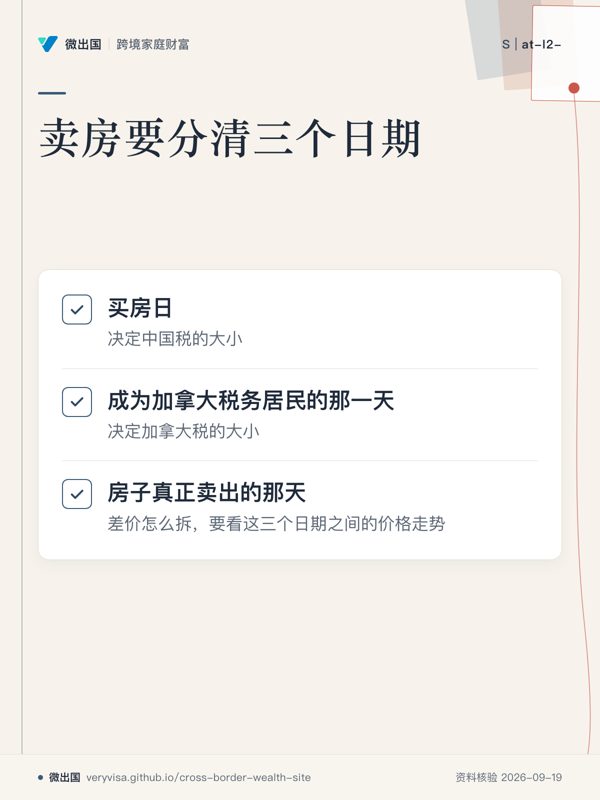
这类问题最容易讲乱,是因为同一套房子有三个日期,每个日期在两国各管一件事。
第一个日期是买房日。中国的个人所得税计算「原值」时,用的是你当年购进房屋的价格加上有关税费,没有凭证、算不清楚时,由税务机关核定原值。2这个日期决定中国税的大小。
第二个日期是你成为加拿大税务居民的那一天,通常是登陆、定居并建立居住联系之后的某一天,具体日子要按 CRA 的居民身份判断来定。从这一天起,你在加拿大的纳税范围变成全球所得;同一天,你名下的境外财产被视为按当天的公平市价取得。34CRA 对公平市价的说法是:在正常交易中你能为这件东西拿到的最高价格。3这个日期决定加拿大税的大小。
第三个日期是房子真正卖出的那天。差价怎么拆,要看这三个日期之间的价格走势。
中国这一侧:税是怎么算的
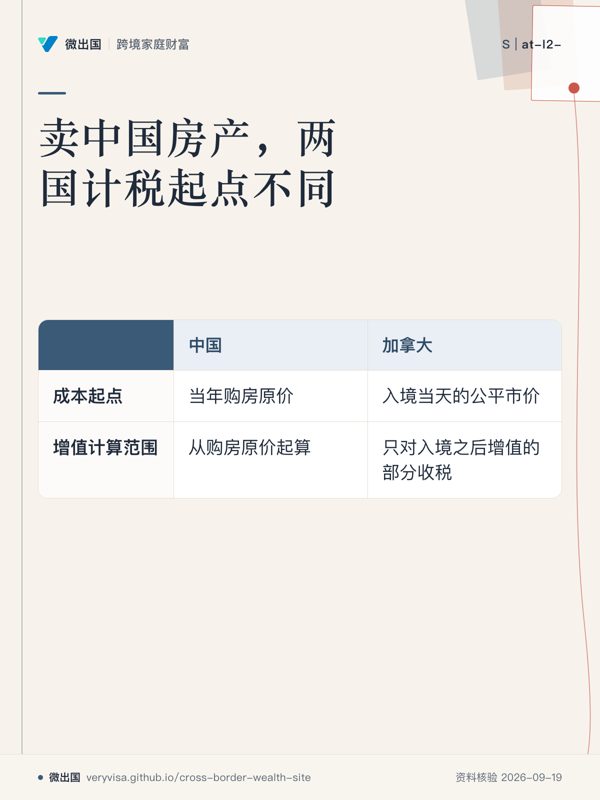
《个人所得税法》把「转让不动产」归入「财产转让所得」,适用比例税率 20%。应纳税所得额是「转让财产的收入额减除财产原值和合理费用后的余额」;合理费用指卖出时按规定支付的有关税费。12《实施条例》第三条明确:转让中国境内的不动产取得的所得,不论支付地点在不在中国,都是来源于中国境内的所得。2所以,人已经去了加拿大、拿到了枫叶卡、户籍也迁走,这笔房产转让所得仍然落在中国的税收管辖范围内。
这里面有两个容易被忽略的细节。
一是办理产权转移时要查完税凭证。《个人所得税法》第十五条第二款写明:个人转让不动产的,税务机关根据不动产登记等信息核验应缴税款,登记机构办理转移登记时,应当查验与该不动产转让相关的个人所得税完税凭证。1也就是说,这笔税在过户环节就会被收走,很难等到「以后再说」。
二是原值凭证。《实施条例》第十六条规定,纳税人未提供完整、准确的财产原值凭证、不能按规定方法确定原值的,由主管税务机关核定原值。2多年前的购房合同、发票、契税完税证明,如果现在找不到,要在卖房之前先补齐,否则核定的原值可能低于你实际付出的价格。
中国对个人转让住房有没有免税或减免的政策,不同时期、不同类型的房屋口径不同;这些优惠由哪份文件规定、对移居海外的人是否同样适用,这里不下结论,见文末「尚无定论的问题」。
加拿大这一侧:入境那天的市价才是你的成本
CRA 在面向新移民的说明里写得很直接:如果你在移民时拥有某些财产,CRA 视同你已经把它卖掉,并立刻按成为加拿大居民那天的公平市价重新取得,这是一次视同处置(deemed disposition);CRA 还提醒你保留入境当天这件财产公平市价的记录,因为这个数字将来就是你计算盈亏时的成本。3
CRA 的「自住房」税务指引(Folio S1-F3-C2)对境外房子说得更具体:一个非居民的人如果在海外拥有房产、之后成为加拿大居民,法律通常视同他在那一刻按公平市价取得该房产,因此入境之前积累的增值不会在加拿大征税;在这之后,海外房产可以视情况符合「自住房」的条件。4
把它翻译成算术:
- 加拿大计税的收益 = 实际卖价 − 入境当天的公平市价 − 与出售有关的费用。
- 入境前的增值部分,在加拿大不征税;但如果入境后房价下跌,卖价低于入境时的市价,则是一笔资本损失。
- 外币要换算成加元申报,具体换算用哪一天的汇率,要按 CRA 对外币金额的规定处理,这里不展开。
举一个示意数字(并非任何个案):2012 年按 120 万元人民币买入,2024 年移民加拿大时评估市价为 300 万元,2026 年以 320 万元卖出。中国方面,转让收入 320 万元减去原值 120 万元和合理费用,余额接近 200 万元,按 20% 计,税款量级在 40 万元人民币;加拿大方面,用 320 万元减去 300 万元,应税的只是约 20 万元人民币折算的增值。差距就在这里:加拿大「抹掉」了入境前的那一大段增值,中国没有抹掉。
外国税额抵免:为什么大头通常抵不掉
很多人以为「在中国交了税,加拿大就不用再交」,这句话只对一半。协定第二十一条第一款(a)项写的是:在遵守加拿大国内法关于外国税额扣除的规定的前提下,中国就发生在中国的利润、所得或收益所征的税,应从加拿大就同一笔利润、所得或收益应征的税款中扣除。5
关键词是「从加拿大就同一笔所得应征的税里扣」。上面的例子里,加拿大只对约 20 万元人民币的增值计税,所以最多只能扣到加拿大对这 20 万元征收的那么多税;中国收的 40 万元里,超出这部分抵不了任何别的加拿大税。结果是:如果入境时的市价已经接近卖价,加拿大税接近零,中国税等于一笔实打实的成本,没有退还的出口。
协定第十三条第一款只是说「可以在另一国征税」,没有说只能在哪一国征税。5所以不要期待靠协定把中国的税「免掉」;协定在这里的作用,是确认加拿大不会对同一笔所得再收一次满额的税。
自住房免税能不能用上
加拿大对自住房(principal residence)的收益有免税规则。《Folio》说明了两个门槛:房子必须在该年度由本人、配偶或前配偶、子女「通常居住」过;通常居住的判断看具体事实,哪怕一年里只住了很短的时间,也可能够用。4
对新移民,实际约束有两条:
- 只有你是加拿大居民的那些年份,才能指定它是自住房。《Folio》给出的公式中,「B」项是在加拿大居民期间被指定为自住房的年数,如果取得日所在年度你是加拿大居民,还可以再加 1;同一份指引说明,这里的「during」指的是「该年度内任何时间」而不是整年。4按字面推演,入境那一年你只在年内某一时点成为居民,也算在内;但对具体个案能不能按这个读法适用,这里不下结论,见「尚无定论的问题」。
- 房子要有人住。房子在中国一直空置,没有你、配偶或子女在对应年度实际居住过,只靠「指定」是不够的;《Folio》提到的第 45 条第 2 款、第 3 款选择,最多只能覆盖四个年度,并且这些年度你必须是加拿大居民,不是为长期空置的境外房子设计的免死金牌。4
反过来看,如果入境后你家人回国时偶尔住在这套房子里,还是要保留住宿的证据;指定自住房时用的表格是 T2091(IND)。4
T1135:卖房前后要不要报
T1135 要求报告成本合计超过 10 万加元的「特定海外财产」。CRA 的问答把「个人用途财产」排除在特定海外财产之外:主要供本人或关联方个人使用或享受的房产(例如主要当住所用的度假房)不算,「主要」的意思是超过 50%,是否属于个人用途是个案事实问题;而出租的海外房产要列在不动产一类里。6
对新移民,实操上分四种情形:
- 空置的投资房、已经出租的房子:算特定海外财产,成本以入境当天视同取得的价格为起点,要看全部海外特定财产合计有没有超过 10 万加元;T1135 里「成本」的具体口径,以 CRA 表格说明为准。36
- 主要自住的房子:通常不算,但要自己对「主要自住」留好证据。6
- 房子卖完之后,房款留在中国的银行账户:这笔存款本身进入海外财产的范围,要和其他海外账户一起算总成本。6
- 房款汇入加拿大:钱进入加拿大账户后,不再属于海外财产,但汇款记录要留,用来对应卖房申报。
T1135 的提交期限与所得税申报表同日,即便没有要缴的所得税也要报,并且有较重的逾期罚款。8
卖房后的钱,怎么走
房款到手后,常见的选择是留在中国账户或汇到加拿大。汇出这条路,国家外汇管理局地方分局的公开问答把便利化额度的性质讲得很清楚:目前对真实、合法的经常项目和已开放的资本项目结汇、购汇没有金额限制;每人每年等值 5 万美元是年度便利化额度,不是个人每年结汇、购汇的限额;额度按自然年计算,当年用不完不能结转;超过额度的部分需要提供真实交易材料。7
但这些公开材料讲的是个人日常用汇,并没有专门写「境内房产出售款项汇出境外」应提交哪些材料、是否需要先完税。所以对这笔钱,要在卖房之前就问清楚办理的银行或当地外汇局分局,把完税凭证、买卖合同、产权转移证明这几份文件提前备齐。
一份可以直接照着做的时间表
- 入境之前:把中国房产的权属证明、购房合同、契税和维修支出凭证拍照留档;如果准备在入境后几年内卖房,先决定要不要让评估机构出具入境时点前后的价格报告。
- 入境当天前后:记录房屋公平市价的证据(评估报告、同小区同期成交记录),这份证据就是加拿大计税的成本。CRA 的要求是保留入境当天公平市价的记录;没有记录的话,将来要证明成本会很被动。3
- 签约前:向中国的主管税务机关或房产交易中心确认完税的金额与时点;向开户银行确认房款汇出的材料。
- 卖房当年:在加拿大个人所得税申报表中申报处置,同时一并核对 T1135 是否需要提交;为外国税额抵免保留中国完税凭证。38
尚无定论的问题
- 中国个人转让住房有没有免征或减征个人所得税的政策,条件是什么,对已移居海外的人是否同样适用:本页依据《个人所得税法》及其《实施条例》,未涉及税务总局关于住房转让的专门文件,尚无定论;请以主管税务机关当场答复为准。
- 入境年度能否使用「再加 1」的自住房公式:Folio 公式和「during」的释义是明确的,但新移民在入境年度的具体适用,目前未见 CRA 的明确例子,尚无定论。
- 房款汇出境外的具体办理材料:公开问答只说明了便利化额度的性质,没有覆盖房产出售款,尚无定论。
- 你仍是不是中国税务居民:这取决于「住所」与居住天数,《实施条例》第二条说,住所是指因户籍、家庭、经济利益关系而在中国境内习惯性居住。2这个问题决定你在中国是否还要就全球所得申报,需要另行判断。
- 加拿大处置年度对资本利得的具体计入比例:以申报当年 CRA 公布的规则为准,本页没有给数字。