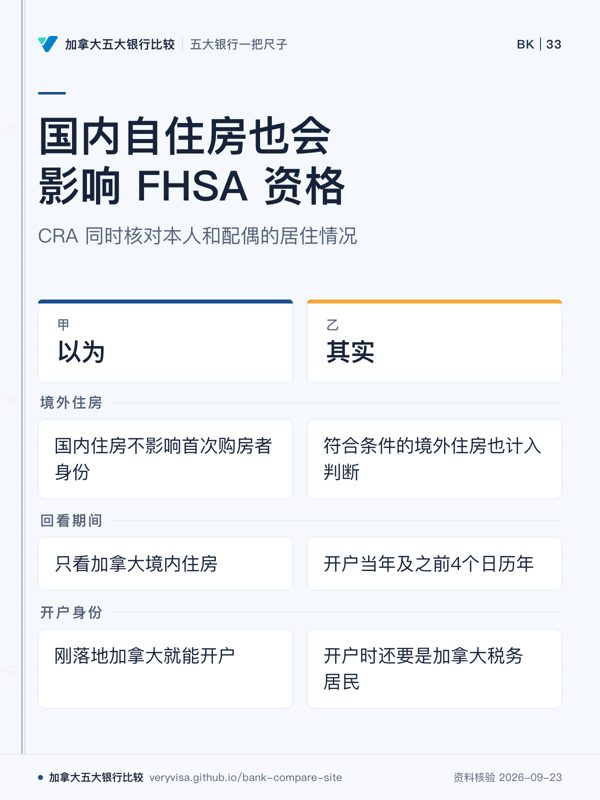
国内住过自己的房也不算数,到加拿大照样是首次购房者,马上能开 FHSA
CRA 原文:开户前看当年和前 4 个日历年,自己或配偶拥有、并作为主要居所住过的住房,包括「若在加拿大就算合格住房」的境外住房。国内自住房要满这 5 个日历年才放开;开户还要是加拿大税务居民。
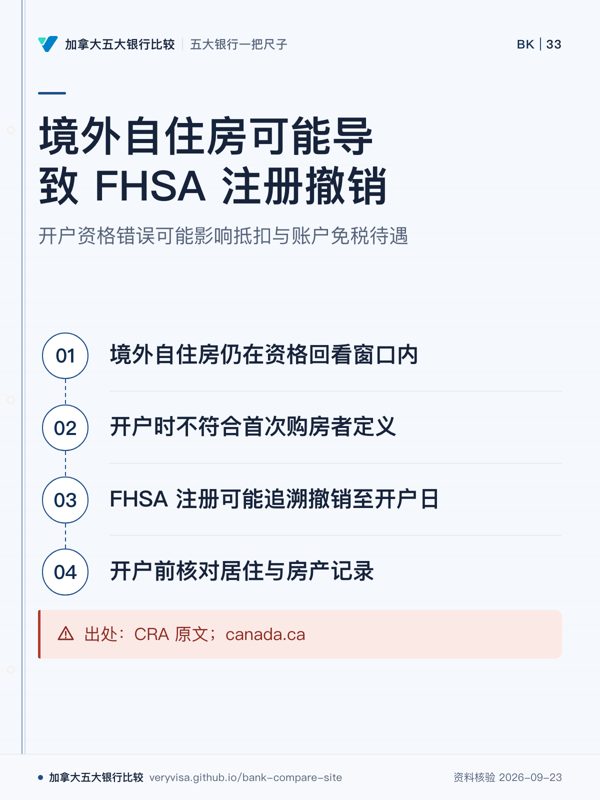
为什么要紧:刚落地就开户存钱抵税,事后被认定不合资格,账户可被追溯撤销注册,抵扣和免税一起作废
出处:canada.ca ↗ · canada.ca ↗
国内住过自己的房也不算数,到加拿大照样是首次购房者,马上能开 FHSA
CRA 原文:开户前看当年和前 4 个日历年,自己或配偶拥有、并作为主要居所住过的住房,包括「若在加拿大就算合格住房」的境外住房。国内自住房要满这 5 个日历年才放开;开户还要是加拿大税务居民。
为什么要紧:刚落地就开户存钱抵税,事后被认定不合资格,账户可被追溯撤销注册,抵扣和免税一起作废
出处:canada.ca ↗ · canada.ca ↗
不少新移民在国内有过自己的房子,落地后听说首次购房储蓄账户(FHSA)每年能存 8,000 加元、存进去能抵税、买房取出来还免税,就想第一时间去银行开户。真正卡住人的是「首次购房者」这四个字:加拿大税务局(CRA)的定义并不只看加拿大境内的房子。下面按 CRA 的 FHSA 页面原文,把开户、存钱、取钱和到期四段规则讲清楚;个人情况能不能开户,以 CRA 的认定为准。
CRA 把能开 FHSA 的人叫「合资格个人」,开户那一刻要同时满足下面几项。年龄两条:已满 18 岁,所在省规定成年年龄是 19 岁的,要满 19 岁;开户那一年的 12 月 31 日,年龄不超过 71 岁。居住一条:是加拿大税务居民,按 CRA 判断居民身份的规则来定,与有没有枫叶卡是两回事。首次购房者两条,下一节细讲。
开户通过银行、信用社、信托公司或保险公司这类发行机构办,要提供社会保险号(SIN)、出生日期,以及发行机构用来确认您合资格所需的证明。CRA 写明:开户时提供的信息事后被认定不正确,FHSA 的注册可能被一直撤销到开户那天;撤销以后,存入的钱不能抵税,从 RRSP 转进来的钱当作 RRSP 取款计入当年收入,账户里赚的收益也不再免税。开了第一个 FHSA 的那一年,报税时要附表 15(Schedule 15),即使当年一分钱没存。
开户用的首次购房者定义有两条,要同时满足。第一条:在开户当年以及之前 4 个日历年里,您没有住在自己拥有或与人共有、并作为主要居所的合格住房里。第二条:同一段时间里,您没有住在配偶或同居伴侣拥有或共有、并作为主要居所的合格住房里;开户时没有配偶或同居伴侣的,这一条自然满足。
关键在括号里的一句:CRA 的原文是「合格住房(或者如果位于加拿大就会算作合格住房的住房)」。合格住房本身指位于加拿大的住房单位,包括独立屋、半独立屋、联排、活动房屋、公寓单位、多户楼里的单元,以及让您拥有住房权益的合作社股份。加上这句括号,境外的同类住房只要您或配偶拥有、您又把它当主要居所住过,就同样会让您在这五个日历年里不算首次购房者。
算法是数日历年。CRA 举的例子:Aysha 在 2021 年与人共同买了一套房自住,2024 年卖掉,2025 年想开户;因为 2021 年 1 月 1 日到 2025 年 12 月 31 日之间她住过自己共有的房子,她不算首次购房者,最早要到 2029 年才能开户。换成新移民的情形:在国内一直住在自己名下的房子里,到 2023 年才搬来加拿大,那么 2023 年本身就在窗口里,要等窗口完全移过 2023 年,也就是 2028 年起才满足这一条。
CRA 的另一个例子是 Carlos:他和同居伴侣住在伴侣名下的房子里,即使房子不是他的,他也不算首次购房者。所以一家人刚落地、暂住在配偶名下的房子里的,也要按第二条核对。
原文的条件是「住在自己或配偶拥有的住房里,并作为主要居所」,两件事同时成立才触发。名下有房但从未自住、一直出租的情形,按字面不在这条条件里;但主要居所怎么认定、境外房产的事实怎么证明,以 CRA 的认定为准。
FHSA 的额度叫「参与额度」。开第一个 FHSA 的那一年,参与额度是 8,000 加元;额度从开户那一年才开始算,开户之前的年份不会补给您。这 8,000 加元是当年存款和从 RRSP 转入的合计,并且是您名下所有 FHSA 合起来算:在两家银行各开一个,两边加起来仍是 8,000 加元。账户里的投资收益和增值,不占用参与额度。
没用完的额度可以结转到下一年,但结转的上限是 8,000 加元。按 CRA 的计算式,之后每年的参与额度是 8,000 加元加上结转额,所以一般情况下一年的参与额度最多是 16,000 加元,同时不能超过终身上限剩下的部分;一辈子存款和转入的合计上限是 40,000 加元。具体每年的数字,可以登录 CRA 账户的 Savings and pension plans 页查看。
存超了要交税:超出额度的部分,按当月最高超额的 1% 每月交税,直到超额被消除为止。CRA 特别提醒,带着超额去做买房取款,超额不会因此消除,这笔 1% 的月税可能一直交下去。
存入 FHSA 的钱,一般可以在存入那一年、或以后任何一年的报税表上扣除,做法和 RRSP 相似;存入以后不需要放满多少天才能扣。从 RRSP 转进 FHSA 的钱不能再扣除。一辈子 FHSA 扣除合计最多 40,000 加元,从 RRSP 转入的金额会相应减少这个可扣除的总额。只有账户持有人自己能往自己的 FHSA 存钱,也只有持有人能扣除。
买房时从 FHSA 免税取钱,CRA 叫「合格取款」,要同时满足这些条件:取款时是首次购房者,这里的口径与开户不同,看的是取款当年在取款之前的时间(取款前 30 天以内除外)以及之前 4 个日历年,没有住在自己拥有或共有、作为主要居所的住房里;有一份买房或建房的书面协议,取得或建成日期在取款次年的 10 月 1 日之前;取款前 30 天以上没有已经取得这套房;从第一次合格取款起到取得房子为止,一直是加拿大居民;打算在买下或建成后一年内把它当主要居所入住;并且填表 RC725 交给发行机构。
合格住房指位于加拿大的住房单位,所以 FHSA 只能用来买加拿大的房,不能拿去买境外的房。条件都满足的,账户里的钱可以一次或分几次全部免税取出,不需要还;不满足的,取出的钱算应税取款,要计入当年收入,CRA 已经评估过的会重新评估。合格取款一旦做了不能撤销,再存回去算新的存款,也不能扣除。同一套房,可以同时用 RRSP 的购房计划(HBP)取款和 FHSA 的合格取款,只要每一笔都满足各自的条件。
FHSA 的最长参与期从开第一个 FHSA 时起算,到以下三件事中最早发生那一年的 12 月 31 日结束:开第一个 FHSA 满 15 周年;年满 71 岁;做了第一次合格取款的下一年。到期前没用来买房的钱,一般可以直接、延税转进 RRSP 或 RRIF;取现则算应税取款,发行机构会开 T4FHSA。到期后还留在账户里的财产会失去 FHSA 身份,要按 12 月 31 日当天的公平市价计入收入。
开户以后成为加拿大非居民的,CRA 写明账户可以照常保留和存取,只有一个例外:非居民期间不能做买房的合格取款,因为合格取款要求从第一次取款到取得房子一直是加拿大居民。非居民从 FHSA 做应税取款,要扣预扣税,税率是 25%,税收协定另有降低的按协定,发行机构会开 NR4 单据。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不写利率。
开户前问清楚
房贷(新移民项目)的费用、额度、利率按你的身份、收入和存款报出来,而且随时调整;本站只比条款设计,不替银行报价。开户时找分行(可预约普通话/粤语),做整体理财规划找独立理财顾问,各家真实体验到论坛问。
开户前要准备什么 →