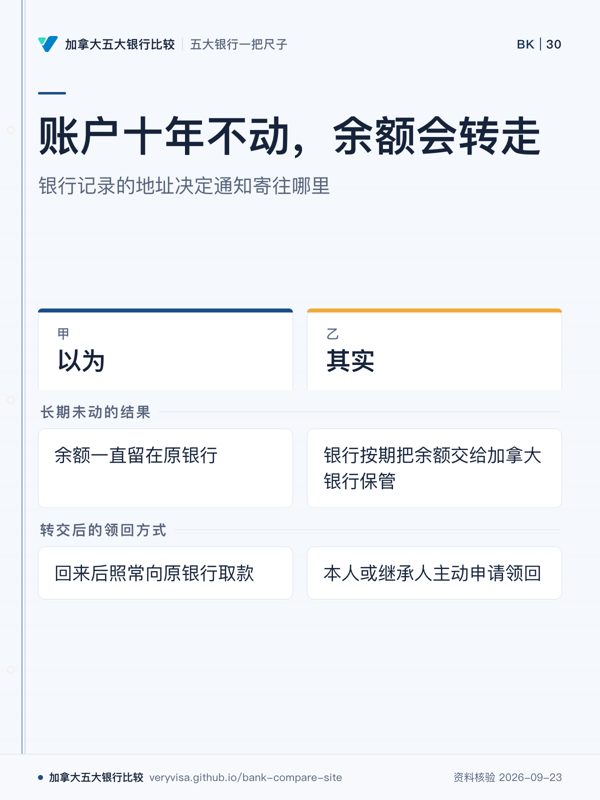
回国前留在加拿大的账户十几年不动,钱一直在银行里,回来照样取
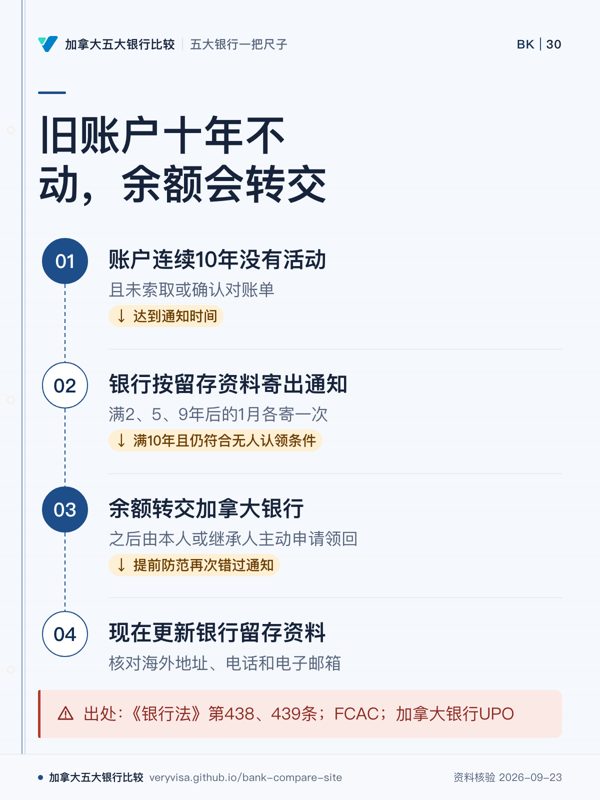
《银行法》第 438 条:存款 10 年没有交易、也没有索取或确认对账单,银行要把余额交给加拿大银行(Bank of Canada),之后要自己申请领回。银行会在不动满 2、5、9 年后的 1 月寄通知到旧地址。
为什么要紧:人在海外换了地址收不到通知,钱被转走也不知道;领回要逐项交身份和账户证明,外文材料要公证翻译
回国前留在加拿大的账户十几年不动,钱一直在银行里,回来照样取
《银行法》第 438 条:存款 10 年没有交易、也没有索取或确认对账单,银行要把余额交给加拿大银行(Bank of Canada),之后要自己申请领回。银行会在不动满 2、5、9 年后的 1 月寄通知到旧地址。
为什么要紧:人在海外换了地址收不到通知,钱被转走也不知道;领回要逐项交身份和账户证明,外文材料要公证翻译
不少家庭在加拿大住过几年后回国,或者父母来探亲时开了户、离开后就没再用,账户里还留着一笔钱、一张没到期的 GIC,或者一张没兑现的银行汇票。很多人以为钱放在银行里就一直在那里,等哪天回来再取。联邦《银行法》(Bank Act)的规定不是这样:存款长期没有动静,银行要按期把余额交给加拿大银行(Bank of Canada,加拿大的中央银行)保管,之后要由本人或继承人主动申请才能领回。下面按《银行法》第 438、439 条、加拿大金融消费者管理局(FCAC)和加拿大银行无人认领财产办公室(UPO)的说明整理。
《银行法》第 438 条第 1 款写明两种情形。第一种是存款:在加拿大存入、在加拿大支付的存款,连续 10 年没有发生交易,存款人也没有索取或确认过对账单。这 10 年的起点分两类:定期存款(例如 GIC)从定期届满那天起算;其他存款从最后一次交易,或最后一次索取、确认对账单那天起算,取两者中较晚的一个。第二种是银行开出、保付或承兑的支票、汇票:开出、保付、承兑或到期之日(取最晚)起 10 年没有付款。
满足任一情形,银行要在每年 12 月 31 日之前,把本金连同按存款或票据条款计算的利息付给加拿大银行;付出以后,银行对这笔存款或票据的责任就此解除。UPO 的页面说明,这类转交每年在 11 月中旬到 12 月之间进行。
哪些动作算「交易」、银行自动记入的利息算不算存款人的交易,法条没有逐项列明;想让账户保持活跃,最稳妥的做法是直接问开户银行它按什么记录最后活动日。
《银行法》第 439 条要求银行按记录的地址和电子邮箱,用邮寄和电子方式通知存款人「这笔存款仍未支付」。通知的时间是固定的:不动满 2 年后的那个 1 月、满 5 年后的那个 1 月、满 9 年后的那个 1 月,各寄一次。满 9 年的那次通知,还要写明可以去哪个邮寄地址和网站了解怎样申请领回。
FCAC 用一个例子说明时间点:从某年 7 月起不再用账户,满 2 年不动以后,银行在接下来的 1 月寄第一次通知。满 9 年那次通知会告诉您银行准备把余额转给加拿大银行;如果您不联系银行、到年底前也没有使用这个账户,银行会在下一年 1 月转出。
问题出在地址上:通知寄到的是银行记录里最后一个地址。人在海外、换过手机号和邮箱、旧住址早已退租,这三封信很可能一封也收不到。UPO 的页面写得很明白,钱转到加拿大银行以后,不会再自动通知余额持有人。
按 UPO 的说明,它保管的是联邦监管的银行和信托公司持有或开出的余额,加元和外币都算。会被转交的包括:支票账户和储蓄账户;存款,包括定期存款、GIC、存款收据,以及信用卡里的贷方余额;可流通票据,包括银行汇票、保付支票、汇款单、官方支票和旅行支票。
外币账户同样适用。《银行法》第 438 条第 1.1 款规定,不是加元的存款或票据,银行要先按规定的汇率换成加元再交给加拿大银行;UPO 也写明,自 2023 年 12 月起外币账户由它保管,转交时已是加元。所以留在加拿大的美元账户,十年不动以后也会被换成加元转走。
UPO 不保管的有:RRSP 和 RRIF(Canada RSP、Canada RIF 两种政府计划除外)、TFSA、人寿保险保单、不受联邦监管的信用社和 caisses populaires 的余额、公用事业等其他公司的余额、金银证书、保险箱、股票和股息、礼品卡等。股票类要找所在省的证券监管机构。BC 的信用社归省里管,不在加拿大银行这套规则里;UPO 提到 BC、魁北克和阿尔伯塔各有可查询的省级无人认领财产登记。BC 信用社存款多少年算无人认领,尚无可引用的省级原文,请向开户的信用社确认。
FCAC 和 UPO 给出的保管期是:余额不到 1,000 加元的,加拿大银行保管 30 年;1,000 加元或以上的,保管 100 年。保管期结束仍无人认领的,转给加拿大接收总长(Receiver General for Canada)。
利息方面,《银行法》第 438 条第 3 款规定,原来按条款计息的,加拿大银行付给申领人的金额要加上利息,计息期从加拿大银行收到款项起最多 10 年,利率和算法由财政部长决定。UPO 的说法是:转交时属于计息储蓄账户的余额,在保管的头 10 年付利息;其他存款和票据不计利息。
银行转交时,还要把存款人的姓名、出生日期、社会保险号、登记地址、余额以及最后一次交易的分行和日期一并交给加拿大银行,并提供签名卡和签字授权的副本。这些资料就是日后核对申领人身份的依据。
还没满 10 年的:收到银行通知,或自己想起来有个旧账户,直接联系原来的银行,做一笔交易或确认对账单,或者把钱取出、转走。满了 10 年、钱已经转走的:先在加拿大银行无人认领财产办公室的网站上按姓名搜索,找到以后在网上提交申领;提交以后大约一小时会收到一封带申领表的电子邮件(要留意垃圾邮件箱),表上列出这次申领需要的文件。替别人办理的第三方代表,要另外填写并上传第三方代表表。
UPO 的要求是:每位申领人都要提供两件身份证明,其中至少一件带照片、至少一件显示现在的地址;政府机关寄来的信件可以作为地址证明。权益证明按余额类型准备,账户可以用显示原账号的存折、对账单、作废支票或银行信件;存款可以用显示存款账号的投资对账单、GIC 证书或存款收据;汇票等票据的购买人要提供原票据或显示票据号的购买记录,收款人要提供原票据。
所有文件要用英文或法文;外文文件要由认证翻译员翻译,并经公证人公证。申领金额在 5,000 加元或以下的可以在网上上传文件;超过 5,000 加元的,要把文件邮寄到渥太华的加拿大银行无人认领财产办公室。UPO 不收申领手续费,但证明权益可能有公证等费用。
申领表没有列全、案情较复杂的,UPO 会再用电子邮件要求补充文件。UPO 公布的数字是:截至 2025 年 12 月 31 日,它保管的无人认领银行余额共 360 万笔、合计 16.0 亿加元;2025 年全年付出的申领 1,937 笔、合计 2,000 万加元。
上面的规则决定了几个时间点。离开前,先把银行记录里的地址、电话和电子邮箱改成在海外能收到的;不打算再用的账户,结清比放着省事。保留的账户,记下最后一次交易的日期,每隔一两年登录一次网上银行做一笔交易,或者确认一次对账单。到期的 GIC,从届满那天起就开始算 10 年,要记得续存或取出。把账号、开户分行和银行的联系方式记在家人也找得到的地方,日后无论自己申领还是家人以继承人身份申领,都能拿出权益证明。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不写利率。
开户前问清楚
储蓄与 GIC的费用、额度、利率按你的身份、收入和存款报出来,而且随时调整;本站只比条款设计,不替银行报价。开户时找分行(可预约普通话/粤语),做整体理财规划找独立理财顾问,各家真实体验到论坛问。
开户前要准备什么 →