出一次险,车险保费就一定涨
在 BC,影响基本险保费的是你有责任的事故,ICBC 按十年窗口看有责事故记录。非责事故、以及私营公司的附加险与房屋险怎么算,各有规则,报案前可以先问经纪。
为什么要紧:怕涨价而不报案,可能错过该拿的赔付,还违反报案义务
在 BC,影响基本险保费的是你有责任的事故,ICBC 按十年窗口看有责事故记录。非责事故、以及私营公司的附加险与房屋险怎么算,各有规则,报案前可以先问经纪。
为什么要紧:怕涨价而不报案,可能错过该拿的赔付,还违反报案义务
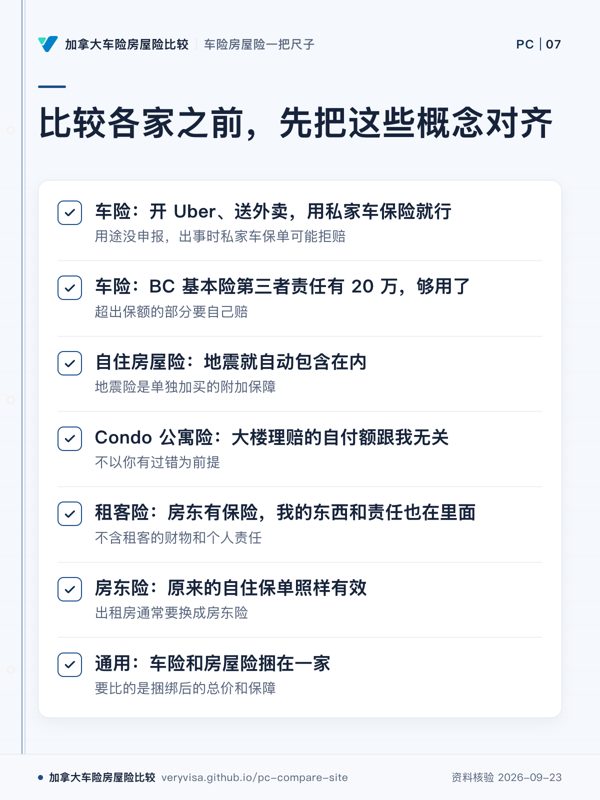
ICBC 基本险的第三者责任是 20 万元;撞坏豪车或严重伤人,赔偿很容易超过这个数。延伸第三者责任可加到最高 500 万元,属于附加险。
为什么要紧:超出保额的部分要自己赔,20 万在大温很容易被击穿
ICBC 免试换照名单是奥地利、澳洲、比利时、法、德、爱尔兰、日本、荷兰、新西兰、韩国、瑞士、台湾、英国等,没有中国大陆;名单外要考知识和路考。落地后可用原驾照开 90 天;驾龄够才能跳过 N 牌(门槛见阶梯驾照页)。
为什么要紧:以为能直接换,拖过 90 天才去考,中间就成了无有效驾照开车;落地就该约考试
ICBC 原文:2026-10-19 起按年龄分:互惠地区驾照,25 岁及以上满 24 个月、25 岁以下满 36 个月正式驾龄,才换无限制 Class 5;不够的换带限制的 Class 5 或 7N。非互惠地区(如中国大陆)都要考试。
为什么要紧:新规 10 月 19 日已生效,25 岁以下的新移民还按旧的「满两年」准备材料,现在可能只拿到带限制的驾照
ICBC 基本险不含逃逸车损。被找不到的司机撞坏车,要有附加的 Hit and Run 保障(BC 境内最高 20 万元)或碰撞险才赔;两样都没有,修车费自己出。
为什么要紧:大温停车场与路边剐蹭常见肇事逃逸,只买基本险的人往往到修车时才发现
ICBC 写明所有 BC 居民都受 Enhanced Accident Benefits 保障,事故发生在 BC 以外也算;在加拿大其他地方或美国出的车祸,BC 居民同样完整享有。撞了别人要赔多少,另看第三者责任额度和当地法律。
为什么要紧:在外地出车祸时,先报 ICBC 开案,别只找信用卡或旅行医疗险
ICBC 要原始驾龄记录或驾龄信,或发证机关核准盖章的副本;普通复印件和邮件打印件不收。非英文须认可译员据此翻译。保费信用最多认 15 年;邮件或传真补交只限官网 17 个地区由发证机关直发,且不能免 GLP。
为什么要紧:中国大陆不在邮件补交名单里;应在出发前开好含首次发证日期等必要字段的原件,并把换照资格与最多 15 年保费信用分开理解
ICBC Autoplan 说明书写明:基本险只在加拿大和美国(含夏威夷、阿拉斯加)有效,不延伸到墨西哥或任何其他国家;RoadStar、Roadside Plus 附加包也一样。开车进墨西哥,要另买当地认可的车险。
为什么要紧:去美国南部过冬顺路开进墨西哥,是 BC 自驾最容易越过保障边界的一步
ICBC 基本险费率表(G-223-24):只持过外地驾照的新居民,驾驶员系数要再乘一个「新居民系数」:头一年 1.150、第二年 1.100、第三年 1.050,满三年起 1.000。ICBC 页面也写明新居民头三年保费会调整。
为什么要紧:驾龄折扣拿满了,头三年保费仍会比同驾龄的本地司机高一截;报价时把这一项算进去
ICBC 自己写明第三者责任在某些情况下仍然重要:撞坏车以外的财产(房屋、围栏、电线杆),或开到外省、美国出事,对方仍可能依当地法律起诉你。基本险含 20 万元,延伸第三者责任最高可加到 500 万元。
为什么要紧:自驾去阿省或美国时,20 万元的额度最容易被一次诉讼穿透
ICBC 原文:2026 年 6 月 9 日起 Class 5/7 知识考试可在线考,考试费 15 元;但考过不等于有驾照,要带两件证件去办事处验视力、另交驾照费才领证。在线成绩一年有效。
为什么要紧:以为考完就能开,其实还没有任何驾照;考过后尽快约办事处,别拖过一年
BC 基本险里含「基本车损保障」:对方有责时,由你自己的 ICBC 基本险修你的车,最高 20 万元,你有部分责任就按比例少赔。车价超过 20 万元要找 Autoplan 经纪另加保障。
为什么要紧:找错对象会拖延定损;高价车按基本险上限赔不够
ICBC 原文:按休闲用途(Pleasure)投保的车,每个日历月可以有最多 6 天用于通勤、商务或送货。超过就要换成对应的用途类别;用途类别不对,可能影响理赔,让你自己承担赔偿。
为什么要紧:不知道这 6 天的余地而多交保费;反过来每周固定跑单还按休闲保,出事可能要自己掏钱
ICBC 基本险保费约 75% 看主驾驶、25% 看保单上风险最高的另一位司机。主驾驶必须是保单期内开这辆车最多的人;申报不实可能构成违约,出险后车损可能不赔,还可能要你承担相关财产或人伤赔偿的费用。
为什么要紧:省下的是一年的保费差价,赌上的是一次事故的车损和第三方赔偿
ICBC 原文:新居民在保险上只需提供驾照历史,不需要以前的保险证明;最多认 15 年驾龄,学习驾照期不算,超过 15 年的部分不再影响保费。要的是写明首次领证日期的驾驶记录。
为什么要紧:跑去保险公司开证明白费功夫,该开的驾驶记录反而没开;带对材料才拿得到折扣
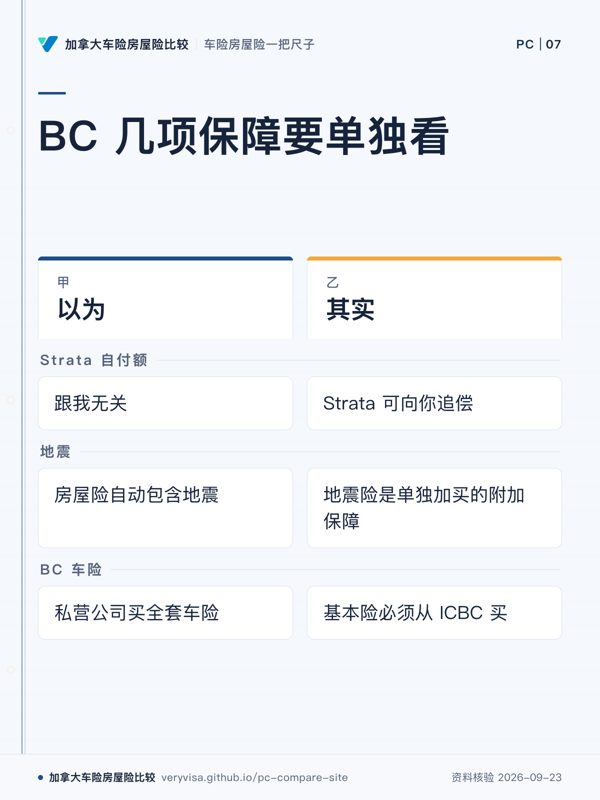
BC 每辆车都必须从 ICBC 买基本险(Basic Autoplan);私营公司只能卖碰撞、综合、延伸第三者责任这类附加险。能比价的只有附加险那一块。
为什么要紧:在安省阿省的比价经验搬到 BC 用不上,BC 买车要分两块想
ICBC 说租车公司或信用卡的险名字相似、保什么却各不相同,并举例佛州租车被破坏可能不赔。ICBC 租车险另买(RoadStar 已含):第三者责任最高 100 万元,碰撞、综合险各 300 元自付额;租车损坏须 21 天内报案。
为什么要紧:选错了,撞了别人或车被砸都可能没人赔
短期度假,ICBC 在加拿大和美国都保。但若车在 BC 以外、整个保单期内一次都不在 BC 开,就要在你住的地方登记、上牌、买保险;当地若要求车辆登记,即使度假也要改保单。
为什么要紧:长住在外、车跟着走,最容易以为「保单没过期就有效」
基本险仍在 ICBC。有他车涉事时,除了向私营公司报案,还必须向 ICBC 报案;肇事逃逸要在向私营公司报案后 24 小时内向 ICBC 报备;责任比例由 ICBC 判定。
为什么要紧:拆开买能比价,代价是出险时两边跑;漏报 ICBC 会耽误理赔
2021 年起 BC 实行加强照护(Enhanced Care):受伤后的医疗康复与收入补偿由 ICBC 直接给付,不看谁有责,多数情况不再需要起诉对方。收入补偿按税后 90%,计算上限为年总收入 122,500 元。
为什么要紧:照搬别处「请律师索赔」的思路会白花钱耽误治疗;高收入者要另看附加的收入补足
同住家人、雇员、一年开你车超过 12 天的人都要列入保单,否则未列司机保障不管。未列司机肇事,按基本险、附加险保费差额各 15 倍一次性收费:基本险部分最高 5,000 元,附加险部分最高为其保费 2 倍。
为什么要紧:探亲的父母、刚拿驾照的孩子最容易漏列,出事后才补不回来
ICBC 最多认可 15 年在 BC 以外的驾龄,要提供首张正式驾照签发机构开的驾驶记录或驾龄证明。安省、阿省由各家保险公司自行认定,要逐家问。
为什么要紧:有没有带齐证明,直接决定保费按新手还是老司机算
用车方式要如实告诉 Autoplan 经纪:送餐按车型、送什么、里程有不同的用途类别;网约车在 BC 有专门的附加险,按每月跑单是否超过 6 天区分。
为什么要紧:用途没申报,出事时私家车保单可能拒赔
BC《保险法》法定条件 11:对财产价值、维修范围或损失金额有分歧,交齐损失证明并书面提出后,走法定争议解决程序:双方各请一名代表,两人再选一名仲裁人,三人中两人书面一致即定案。保险公司须书面告知你有这条路。
为什么要紧:不知道这条路,容易直接接受低价,或绕远路打官司
开始在家经营(例如家庭托儿)之前要先告诉保险公司。家庭保单对经营设备、客户在你家受伤的责任,可能不保或额度很低,通常要加批单或另买商业险。
为什么要紧:客户上门摔伤、经营设备被偷,才发现家庭保单不认这笔
BC《保险法》第 23 条:财产损失要在你知道或应当知道损失后 2 年内起诉;第 6 条没有把《时效法》「对方承认责任就延长」那条套用过来。法规要求保险公司拒赔时或 5 个工作日内、及收到索赔满一年后 10 个工作日内书面告知时效。
为什么要紧:拖着谈了两年多,可能连打官司的资格都没了
BC《保险法》法定条件 12:除非合同写了更短期限,损失应在你按条件 6 交齐损失证明后 60 天内赔付。条件 13:保险公司若选择自己修复而不付钱,要在收到损失证明后 30 天内书面通知,45 天内开工。
为什么要紧:损失证明是计时起点,一直不交齐,这些期限就不开始算
联邦公共安全部页面(2026-07-28 更新)仍写着政府在审阅报告,为发展全国洪水保险计划做决定与下一步,没有开卖。2026-04-27 上线的 Canada's Flood Risk Finder 只按地址给低到极高四级风险,不是保险。
为什么要紧:等一个还没开卖的计划,今年雨季的风险仍要靠私营保险的附加险
BC 灾难财务援助(DFA)只补无法投保的损失:当时买得到保险而你没买,就拿不到;要经纪出具证明说买不到。下水道倒灌明确不在补助内。符合条件的也只补合资格损失减 1,000 元后的 80%,最高 40 万元。
为什么要紧:把政府援助当保险,等于两头落空:没保险,也不够资格领援助
标准房屋险赔的是「突然、意外」的水损,例如管道爆裂。长期渗漏、失修、磨损导致的损坏,通常被当作维护问题,不在保障内。
为什么要紧:拖着小漏不修,最后的大损失可能整笔被拒
各家条款要求不同:BCAA 取暖季无人居住连续超 14 天,须每隔一天进屋查看或关总阀排空管道;Square One 离家超 7 天须每天查看或排空;TD 建议离家超一周每 7 天有人进屋、暖气不低于 13°C。做不到,冻管水损可能不赔。
为什么要紧:回国过冬只开暖气、托朋友偶尔看一眼,暖气一停水管冻裂,理赔时查看频率不达标
地震自付额通常按适用建筑或财产保额的百分比算,不是按本次损失额,也不是固定几千元。10%–20% 只在先确认“百分比乘哪个保额”后才有意义;例如适用保额 100 万元、10% 即约 10 万元,损失未越过该门槛可能没有赔款。
为什么要紧:只记百分比、不把保额基数换成现金,会低估震后第一笔自留损失;公寓大楼地震自付额还可能按单位权益形成分摊
标准房屋险不含地震。地震险是单独加买的附加保障,自付额也比其他保项高得多。Condo 业主还要另看大楼的地震自付额会摊到你多少。
为什么要紧:大温处在地震带,这一项没加,房子损毁就只剩自己扛
房屋建筑保额应围绕灾后在原址重建同类房屋的成本,不是成交价、地价或按揭余额。「重置成本」与「实际现金价值」还决定赔款是否扣折旧;保额填低时可能受保额上限、共保或保证重置成本条件限制,不能假设保险公司会自动补足。
为什么要紧:房价含土地与市场溢价,重建价含拆除、清运、人工、材料、专业费和法规升级;两者可能向相反方向变化
同意只是让保单不失效。BCAA 条款:空置连续超 30 天经事先批准仍有效,但玻璃破碎、水损、恶意破坏除外,另买空置附加保障才补回。Square One 原文:空置满 30 天后不保水损,玻璃与破坏仍保。
为什么要紧:报备后以为万事大吉,冬天冻管淹了整栋,最大的一笔损失恰好不在保障内
Intact 与 Square One 原文:原住户搬走且不打算回来、也没有新人住进,就算空置;Square One 写明有没有家具不影响判断,刚买还没搬进、出租房没租客都算。人暂时离开、打算回来的是「无人居住」,条款不同。以保单定义为准。
为什么要紧:换房、等租客、买了没搬的空档最常被当成「只是没人在」,超过 30 天没报备就可能没保障
临时离家但计划回来通常是无人居住;搬走且无意返回才可能为空置,留家具不一定改变认定。IBC 建议离家超过 30 天通知保险方;冬季按本保单安排进屋检查或关水排空。Square One 空置满 30 天后不保水损,但这不是各家统一规则。
为什么要紧:同是“屋里没人”,短期旅行、长期探亲、搬走待售和换租客可能触发不同定义、通知义务与水损限制
进水路径决定保障:室内管道突然爆裂通常看基本水损;sewer、sump 或 drain 倒灌看 sewer backup;雨水或河湖水从地面流入看 overland flood。后两项未必自动包含,慢渗与维护问题另算。
为什么要紧:同样是地下室湿了,三条进水路径和长期渗漏可能落入四套不同条件;只问「保不保水」无法核保
《分契财产法规》9.1(1):大楼保单保的「固定设施」不包括拆下来不伤建筑的冰箱、炉灶、洗碗机、微波炉、洗衣机、烘干机。BC 省府说有的大楼保单会含,但通常不含,要靠自己的 Condo 保单。
为什么要紧:以为原装家电在大楼保单里,自己的保单没把家电算进财物保额,出事两头都不赔
个人 Condo 保单里分摊大楼自付额的那一项有额度上限,各家、各档不同。BC 政府建议你的保单要覆盖按份额摊到的自付额,以及可能要你个人承担的那部分。
为什么要紧:这一项的额度是 Condo 险最该先比的一点,却最常被默认值带过
大楼保单按法规保的是开发商原始建造时装的固定设施。你和前任业主做的升级装修(betterments),BC 省府列为要靠你自己的 Condo 保单来保,而且有额度上限,要按装修价值选够。
为什么要紧:买二手公寓时,前任业主的装修也算在你头上,保额常被低估
BC 省府原文:Strata 付大楼保险自付额,可以动用应急储备金(CRF),也可以发特别征费,两条路都不需要通常的 3/4 业主投票。平时的特别征费才要 3/4 票。
为什么要紧:以为有投票这道关可以拖,结果出险后很快收到按份额摊的账单,手头没准备
BC 省府原文:保险公司或代理不续保、或保单有重大变更(如提高自付额、加除外),要提前 30 天直接通知 Strata;Strata 要尽快把重大变更告诉业主和租客,每年 AGM 也要报告保险情况。
为什么要紧:不看 Strata 的通知和 AGM 保险摘要,自己的 Condo 保单就跟不上新的自付额
《分契财产法规》7.1 条:普通细则每次最多罚 200 元、持续违规最多每 7 天罚一次;但限制短租的细则每次最多 1,000 元,而且可以每天罚。
为什么要紧:按天累计,一个月就是数万元,远超短租收入
法定规则下,损失源自你的单元、你被认定负责,就算没有过错也可能被追偿。但大楼细则若写成「因业主的行为、疏忽、过失」才追偿,就要证明你有过失:2019 年 BCSC 维持了 CRT 驳回一栋楼追偿 2.5 万元自付额的决定。
为什么要紧:收到追偿信先读自己大楼注册的细则原文,再决定付、谈还是去 CRT
Strata 保单保大楼、共用部分和开发商原装固定装置;不会替你保家具财物、个人责任、升级装修或承保事故后另住开销。个人 Condo 保单还可按条款处理大楼自付额分摊或保障不足特别征费,但这些通常有专项上限和除外,不能只看整张保单总额。
为什么要紧:以为「管理费里交过保险」,出事才发现室内损失、自付额或另住费用落在两张保单的缝里
BC 大楼保单自付额常见 10 万到 75 万元以上。第 158 条先把它列为共同开支;若 Strata 认定某业主应为损失负责,还可能向该业主追偿,而且不一定要先证明疏忽。不能只凭漏水源头自动下结论。
为什么要紧:自己的 Condo 保单若对 strata deductible assessment 只给较低专项上限,追偿额可能高于个人保单能补的部分
BC 不强制 Strata 买地震险;买了的,自付额通常按大楼全额重置价值的 10% 到 20% 计,不按损失额计。个人 Condo 保单的普通分摊保障不能自动当成同额地震保障,要另问地震分摊上限与自付额。
为什么要紧:大楼没买、地震自付额极高,或个人保单对地震分摊另设低上限,震后资金缺口都可能以特别征费落到每户
Square One 原文:租客即使是意外弄坏房东的财产,很多情况下房东会要租客自己出钱,而且不少损坏租客险和房东险都不保。它为此单独卖一项可选附加保障。买租客险时要问清「损坏房东财产」保不保、有没有单独的自付额。
为什么要紧:退租时被扣押金或被索赔维修费,才发现保单里没有这一项
BC 租务处原文:撤离期间租客仍须交租;除非租约另有写明,住不了时由租客自己找临时住处;房东不对灾害中租客的个人物品负责。要减租先和房东谈,谈不拢申请争议解决。临时住宿费要看自己的租客险。
为什么要紧:以为灾后一切由房东负责,没买租客险,东西和酒店钱都只能自己扛
BC 租务处把「租客保险要求」列为租约可加的附加条款,租客同意且不违反《住宅租赁法》的一般有约束力。房东若当作重要条款追究,须先书面指出问题、给合理期限,逾期不改才可发因故终止通知。
为什么要紧:签约时没当回事,续保断了收到警告信才着急
房东的保单只保房东的建筑(有时含电器),不含租客的财物和个人责任。很多租约直接要求租客自己买租客险。
为什么要紧:刚落地租房的新移民最常以为「房东已经买了」
租客险不只保东西,还有个人责任:你家起火殃及整栋楼、邻居被你家漏水泡坏,你可能要赔;基础租客险的责任额度常见约 100 万元,还管法律辩护费。
为什么要紧:真正的大额风险是赔别人,不是赔自己那几件家具
短租同样要事先告诉保险公司,未申报可能让保障失效。短租住客流动大、损坏风险高,要确认保单是否允许短租、有没有租金损失和责任保障。
为什么要紧:平台自带的保障不等于你的房屋保险,漏报的代价是整张保单
Airbnb 帮助中心原文说 AirCover for Hosts 不能替代个人保险,并建议你去问保险公司保单与它怎么重叠。它含 300 万美元房损保障和 100 万美元责任保障,但自家房屋保单是否允许短租,仍要事先向保险公司申报。
为什么要紧:平台保障和自家保单是两套合同,漏报短租可能让自家那张失效
DFA 规定出租出去的地下室套房不算你的主要住所,要另以房东身份按小企业类别申请:由业主日常自管、上一年毛收入 1 万元以上不到 200 万元、雇员少于 50 人,且补助额要超过净收入的 10% 才算。
为什么要紧:靠租金帮还房贷的家庭,最容易以为套房和自住部分一起算
RTB 政策指引 8:合同里写明哪条是重要条款「并不具决定性」,仲裁员按订约时的实际情况判断;发终止通知前必须先书面告知违约、说明认定为重要条款、给出合理期限。跳过这一步的通知可能被撤销。
为什么要紧:房东照模板写了「material term」就以为稳了,跳过警告信,听证时通知被撤销
BC 每年加租上限 2026 年为 2.3%、2027 年为 2.2%,成本涨了也不能超过。要超过上限,只能拿到租客书面同意,或向 RTB 申请额外加租;保险已赔付的维修费不能再算进额外加租。
为什么要紧:房东按保费涨幅发加租通知,被租客申诉作废;租客不知道可以拒绝
出租前(长租、短租都一样)要先告诉保险公司,没说可能让整张保单失效。自住保单只保你和家人,不保租客;出租房通常要换成房东险。
为什么要紧:租客失火而保险公司不知道有租客,可能整笔拒赔
在人口 1 万以上的市及周边社区等适用区,BC 只允许在你日常居住的主要住所,加同一物业上的一个副套房或附属居所做短租,并要逐个单位向省短租登记库登记、按年交登记费。保险解决不了合不合法。
为什么要紧:不合规的房源会被平台下架、已有订单被取消,保单也保不住这门生意
BCFSA 官网写明:它不替你和保险公司调解纠纷,不审查理赔的保障范围或金额,也不能强令保险公司改变理赔决定。个人理赔争议先走保险公司内部投诉,拿到最终立场信后再找 GIO。
为什么要紧:找错门会白白耽误时间,而起诉保险公司有两年时效
捆绑折扣只是一项,要比的是捆绑后的总价和保障,与分开买各自的价格。经纪可以同时问多家公司;BC 的车险基本险在 ICBC,私营公司只能把附加险和房屋险捆在一起。
为什么要紧:只看「捆绑省多少」,可能错过保障更好或总价更低的组合
GIO 只在你拿到保险公司的最终立场信(Final Position Letter)之后才受理;服务对房屋、汽车、商业险投保人免费。它最后给的是不具约束力的建议,任何一方不接受,都还可以走法律途径。
为什么要紧:以为 GIO 能一锤定音,可能错过自己该做的准备和时限
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
价格是个人化的
本站只比较条款档位,不列费率;价格要按您的车、房子、邮编和理赔记录报出来。经纪(broker)可以同时问多家公司,代理(agent)只代表一家;BC 卖车险附加险和房屋险的一般保险从业者需要 Level 1 以上一般保险牌照。
询价前要准备什么 →