不小心弄坏房东的台面、地板,租客险的责任险都会赔
Square One 原文:租客即使是意外弄坏房东的财产,很多情况下房东会要租客自己出钱,而且不少损坏租客险和房东险都不保。它为此单独卖一项可选附加保障。买租客险时要问清「损坏房东财产」保不保、有没有单独的自付额。
为什么要紧:退租时被扣押金或被索赔维修费,才发现保单里没有这一项
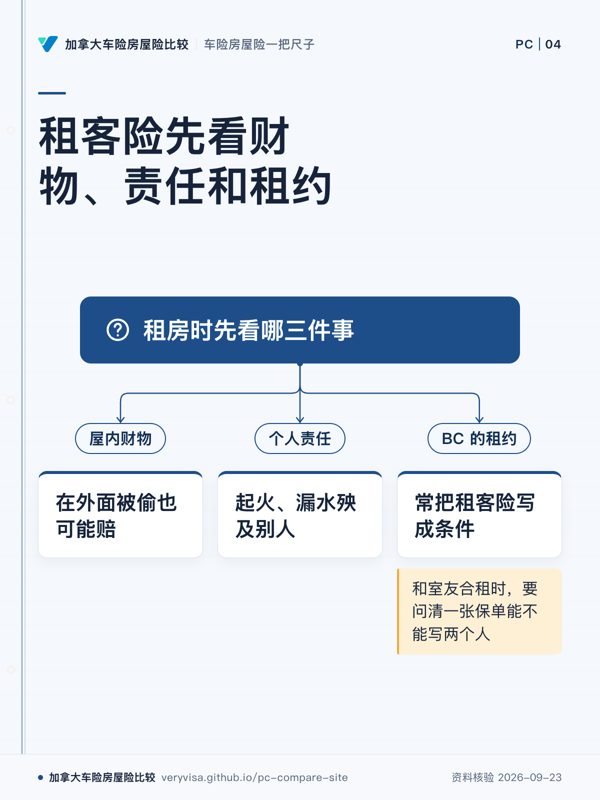
细看这条误解 →租房者的保单:屋内财物(在外面被偷也可能赔)、个人责任(起火、漏水殃及别人)、出险后临时住宿。房东的保单只保房东的建筑,不管租客的东西和责任,很多租约直接要求租客买。
BC 读者特别注意:BC 的租约常把租客险写成条件;和室友合租时,要问清一张保单能不能写两个人。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
不小心弄坏房东的台面、地板,租客险的责任险都会赔
Square One 原文:租客即使是意外弄坏房东的财产,很多情况下房东会要租客自己出钱,而且不少损坏租客险和房东险都不保。它为此单独卖一项可选附加保障。买租客险时要问清「损坏房东财产」保不保、有没有单独的自付额。
为什么要紧:退租时被扣押金或被索赔维修费,才发现保单里没有这一项
细看这条误解 →火灾水灾后住不了,房东要赔我的东西、安排住处,房租也可以先不交
BC 租务处原文:撤离期间租客仍须交租;除非租约另有写明,住不了时由租客自己找临时住处;房东不对灾害中租客的个人物品负责。要减租先和房东谈,谈不拢申请争议解决。临时住宿费要看自己的租客险。
为什么要紧:以为灾后一切由房东负责,没买租客险,东西和酒店钱都只能自己扛
细看这条误解 →租约里要求买租客险的条款没有法律效力,不买也没事
BC 租务处把「租客保险要求」列为租约可加的附加条款,租客同意且不违反《住宅租赁法》的一般有约束力。房东若当作重要条款追究,须先书面指出问题、给合理期限,逾期不改才可发因故终止通知。
为什么要紧:签约时没当回事,续保断了收到警告信才着急
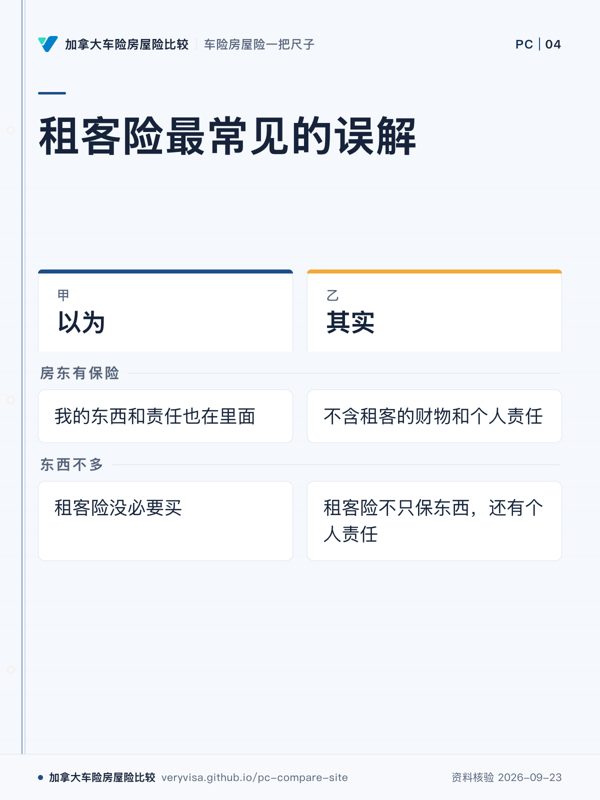
细看这条误解 →房东有保险,我的东西和责任也在里面
房东的保单只保房东的建筑(有时含电器),不含租客的财物和个人责任。很多租约直接要求租客自己买租客险。
为什么要紧:刚落地租房的新移民最常以为「房东已经买了」
细看这条误解 →我东西不多,租客险没必要买
租客险不只保东西,还有个人责任:你家起火殃及整栋楼、邻居被你家漏水泡坏,你可能要赔;基础租客险的责任额度常见约 100 万元,还管法律辩护费。
为什么要紧:真正的大额风险是赔别人,不是赔自己那几件家具
细看这条误解 →点开每一点看「强、标准、弱」各长什么样。每一点都有固定的判档口径,不同人按同一口径判出同样的档。档位只说「在这一点上的设计强弱」,不代表整体好坏——哪一点对你要紧,取决于你的情况。
点单元格看出处。灰色虚线=本站还没核到(普通险官网公开度低,很多细节只在保单 wording 里),不等于没有。同一家公司不同省份产品不同,表头下写着在售省份。
档位:强标准弱没有未收录档位怎么判 →
← 表格可左右滑动看更多产品 →
| 比什么 | Intact经纪租客综合险Intact 集团(加拿大最大产险商) · BC | Desjardins租客险Desjardins桌尚集团保险 · QC/ON/AB/NB | Aviva租客险Aviva 加拿大(英国英杰华集团旗下) · BC/AB/ON/QC/NB/NS/PE/NL/SK/MB | TD租客险TD保险(道明银行旗下) · BC/AB/ON/QC/NB/NS/PE/NL/SK/MB | Co-op租客险(高档)Co-operators合作社保险 · BC/AB/ON/QC/NB/NS/PE/NL/SK/MB | Sonnet租客险(BC线上直销)Definity金融(三品牌集团) · BC/AB/ON/QC/NB/NS/PE | Square One租客险Square One保险(加拿大线上直销) · BC/AB/SK/MB/ON/QC | BCAA租客险BCAA(卑诗汽车协会保险代理) · BC | Wawanesa租客险Wawanesa保险(互助制) · BC/AB/ON/QC/NB/NS/PE/NL/SK/MB/YT |
|---|---|---|---|---|---|---|---|---|---|
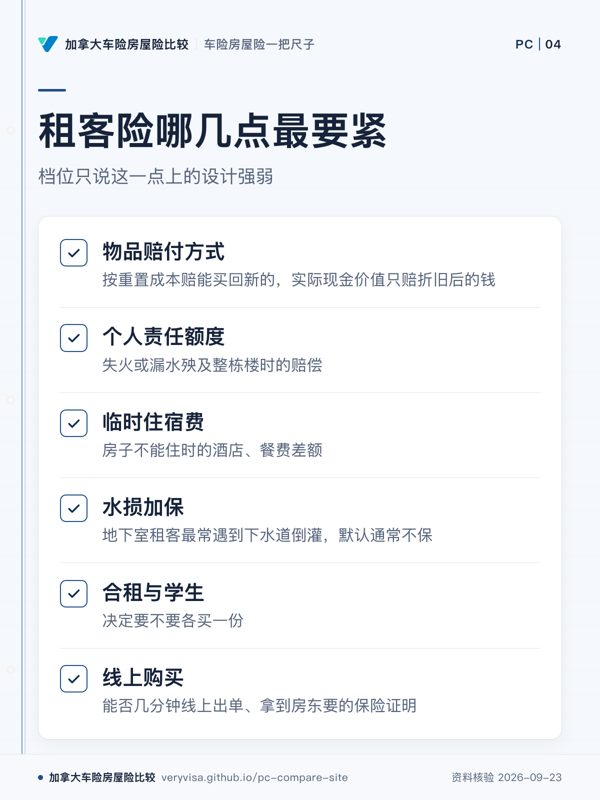
| 物品赔付方式按重置成本赔能买回新的,按实际现金价值只赔折旧后的钱 | 强Comprehensive档默认含重置成本(不扣折旧),Standard档为免费可选项看出处 | 未收录 | 未收录 | 强官网明确按物品全额重置价值投保,高价值物品另有限额看出处 | 强官网称物品按重置成本赔付,高价值物品另有限额看出处 | 未收录 | 强个人物品默认按重置成本赔付,无需另外加选看出处 | 未收录 | 未收录 |
| 个人责任额度房东要求租客险,主要就是要这一项——你家失火或漏水殃及整栋楼时的赔偿 | 强基础含100万责任险,可选200万看出处 | 强最低100万,可选200万,最高可加到500万看出处 | 未收录 | 强标准可选100万或200万(与官网首页责任险梯度一致)看出处 | 强基础含300万,可加至500万看出处 | 未收录 | 未收录 | 未收录 | 未收录 |
| 临时住宿费房子不能住时的酒店、餐费差额;在大温一晚酒店很贵 | 标准临时住宿费按物品保额40%计算,是固定比例而非不设上限看出处 | 未收录 | 未收录 | 未收录 | 未收录 | 未收录 | 未收录 | 标准无法居住时付合理额外生活费,以保单首页的额度为限看出处出处:bcaa.com ↗ | 标准临时住宿差额有赔付,官网未列固定百分比或封顶额度看出处 |
| 水损加保地下室租客最常遇到下水道倒灌,默认通常不保 | 强可选购水损扩展包,合资格地区打包下水道倒灌+地表水淹看出处 | 强下水道倒灌、地表洪水、地上水损三种批单可分别加购看出处 | 强可选购水损保障,涵盖下水道倒灌+地表水淹看出处出处:aviva.ca ↗ | 强Extended Water Damage批单打包下水道倒灌与地表洪水两种看出处 | 强Comprehensive Water一个批单打包下水道倒灌、地表洪水、地下水位看出处 | 强下水道倒灌与地表洪水(雨水/融雪从门窗底部进水)可分别单独加保看出处出处:sonnet.ca ↗ | 强水损倒灌与地表洪水(inland flood)可分别单独加保看出处 | 强可选室外排水倒灌与地表水、淡水洪水两项看出处出处:bcaa.com ↗ | 强Water Defence可选加保:地表水、下水道倒灌、地下水三种触发场景看出处 |
| 合租与学生合租时一张保单能否写两人、留学生在外租住能否被父母保单覆盖,决定要不要各买一份 | 标准非亲属室友列为需核保员转介的情况,官网建议室友各自单独投保看出处 | 强官网FAQ明确最多2名室友可合用一张保单,费用通常更低看出处 | 弱官网FAQ建议非家人室友应各自单独投保,无合并选项看出处出处:aviva.ca ↗ | 未收录 | 未收录 | 强配偶/同居伴侣/子女自动覆盖,租约上的其他人可加到同一张保单看出处出处:sonnet.ca ↗ | 未收录 | 强同住亲属、21岁以下受照顾者、离家求学的家人都在保障内看出处出处:bcaa.com ↗ | 未收录 |
| 线上购买刚落地没有经纪人脉,能否几分钟线上出单、拿到房东要的保险证明 | 标准经纪渠道产品,官网可线上报价,但出单通常仍需经纪或客服协助看出处出处:intact.ca ↗ | 强官网称符合条件可直接线上购买,非只能报价看出处 | 标准以经纪渠道为主,官网可线上报价,出单一般仍需经纪协助看出处出处:aviva.ca ↗ | 强官网称可全程线上完成报价、定制保障与购买,买线上省10%看出处 | 强官网首页可直接线上完成报价与购买看出处 | 强报价与购买流程几分钟内完成,报价即为最终价格看出处出处:sonnet.ca ↗ | 强5分钟线上报价,官网可直接购买并即时生效出单看出处 | 标准官网可线上报价,首年线上购买省5%,未明确即时出保险证明看出处出处:bcaa.com ↗ | 弱官网称产品全部经独立经纪销售,未见线上报价或出单入口看出处 |
💬 多伦多网友称Condo保险续保时Intact涨价28.7%,未提及理赔记录变化
💬 网友称车险+房屋险都在Intact,去年无理赔无罚单情况下续保仍涨价8%
💬 网友称线上报车险理赔后,官方承诺24小时内联系,过了承诺时限仍未收到任何回复
💬 原State Farm客户转入Desjardins后称服务一直专业迅速,改单或理赔一通电话就能办
💬 网友称Condo保险TD续保报价约1000元,改投Aviva后降到约450元
💬 网友称房屋险被TD大幅涨价后转投Aviva解决了问题
💬 网友称续保时TD单方面把房屋重建估值调高逾100万元、拒绝调回,导致保费大涨
💬 BC列治文网友称用了10年的TD保单,今年续保地震险自付额被提高到20万,比BCAA的11.375万贵不少
💬 长年TD客户称好奇比价后发现CAA报价只要TD一半,正考虑转保
💬 长年客户称下水道倒灌理赔当天2小时内清洁队到场,未提及任何限额,全程无需自己动手
💬 网友称每次从Allstate转投Cooperators能省一年,但次年续保又被涨回去,只能再换回Allstate
💬 网友称地下室漏水维修报价11700加元,Economical只肯赔约2500加元,还想把车辆估值砍掉一半以上,据理力争时对方直接挂断电话
💬 公寓业主称水损理赔被拖了数周,电话邮件都不回,还坚持说已寄出的材料从没收到,前后纠缠了约六个月
💬 学生称在Economical办车险加房客险一个月合计约450加元,转投TD报价只要约200加元,经纪还提醒退保要赔约两个月保费
💬 网友称线上取消Sonnet房屋险只能打客服电话,等了25分钟以上后直接被挂断,保单仍然生效
💬 网友称Definity的一辆报废车从11月中旬起理赔专员就没了消息,经纪称现在每周都要为好几起Definity理赔案打电话催
💬 网友称Sonnet房屋险续保从将近1500加元涨到超过5100加元,其他人反映涨幅从两三倍到150%-175%不等,客服只说是市场行情整体调整
💬 网友称无理赔满8年后,Sonnet保费还是慢慢涨到翻倍不止,也不肯比照更便宜的同行调整
💬 网友称楼里火灾波及公寓被迫搬出,案子转给第三方查勘员后完全联系不上,住宿收据被晾了近两个月,直到威胁走法律程序才有动静
💬 网友称分摊约300加元的水管爆裂自付额,查勘员却要客户自费公证一份根本用不上的损失证明,还说哪怕这点小额理赔也可能让保费涨5%到30%
💬 网友称保费连续三年每次都涨23%,一开始报价低不代表能一直低
💬 网友称公寓漏水理赔后,无论报价还是客服都很满意
💬 多伦多网友称报价只要另一家的一半,一年能省逾1400加元,但代价是只买法定最低第三者责任和意外津贴,去掉了直接理赔财产和全险
💬 网友称10月报的案子一个月后才回复、因为自付额没赔到钱,第二个自费维修的案子干脆没回音,估计明年保费还会因这两个「零赔付」案子涨价
💬 网友称周六屋顶掉瓦片打了三次电话,等了半小时以上没人接,最后只能改成填线上表格
💬 网友称车辆没出险、没搬家换车换驾驶人,续保还是涨了11%,客服说是全公司统一涨价、没法调整
💬 网友称自行车被盗理赔,查勘员一开始按保单其实是1万加元却按2000加元上限刁难,后来凭照片和加拿大零售商截图就顺利赔付
💬 网友称理赔部门不认经销商借的代步车算「租车」,尽管本地分行读过保单说临时代步车有保障
💬 网友称理赔处理比大公司强很多,一年能省100到200加元也不值得为此换保险公司,保单本身约2300加元
💬 网友称两次被追尾停车受害,理赔过程很轻松,还主动帮忙调取额外行车记录仪画面,对服务和省下的钱都满意
💬 网友称想在保单期中套用更好的驾驶记录折扣,BCAA说唯一办法是注销重开保单,还要付30加元注销费加换牌费
💬 网友称房屋险一年涨了两成、第二年又涨三成,转投别家一年能省约1200加元,打电话取消时BCAA毫无挽留表示
💬 网友称冰雹损失约2.7万加元的屋顶、排水槽、车库门等全部修好,理赔团队很好沟通,第二年续保只涨了约160加元
💬 同一帖里网友称父母后来的冰雹理赔被拒,除非瓦片真的被打穿,隔壁用Intact的邻居却因瓦片颗粒脱落就获赔换了整个屋顶
💬 网友称珠宝失窃理赔被反复追讨收据,几个月邮件电话没人理,还换了查勘员、又找了一家评估公司,再度沉默,直言一年内可能都解决不了
💬 报道称一户人家名下车被已成年搬回家同住、获允许但未登记的儿子开走出险,Wawanesa以此拒赔全损,一家人还欠着约2.6万加元车贷
💬 网友称续保涨了约四成,自付额也从500加元跳到2500加元,起因是一次洗衣机漏水理赔,而且这家不提供地震险
💬 密西沙加网友称跑Uber Eats的商业险一个月保费约750加元,经纪突然失联,之后被告知提前解约要收约1500加元,相当于两个月保费
💬 曼尼托巴房东称出租屋保费从约2300加元涨到约3300加元,此前每次涨价的理由都是「因为冰雹」,但这处房子从没出过险
💬 网友称因为周末没有经纪能开临时牌照证明就取消了Wawanesa,转投SGI当场就办好了
网站讲系统,论坛讲细节:单一产品、理赔案例和个人经验。
价格是个人化的
租客险的价格按你的车、房子、邮编和理赔记录报出来,本站不列费率。经纪(broker)可以同时问多家公司,代理(agent)只代表一家;BC 卖车险附加险和房屋险的一般保险从业者需要 Level 1 以上一般保险牌照。
询价前要准备什么 →把本站对比链接贴到论坛,说清省份、城市、房屋或车辆类型,别贴保单号、驾照号和地址。
在省级保险牌照机构官网查经纪牌照(BC:Insurance Council of British Columbia) ↗