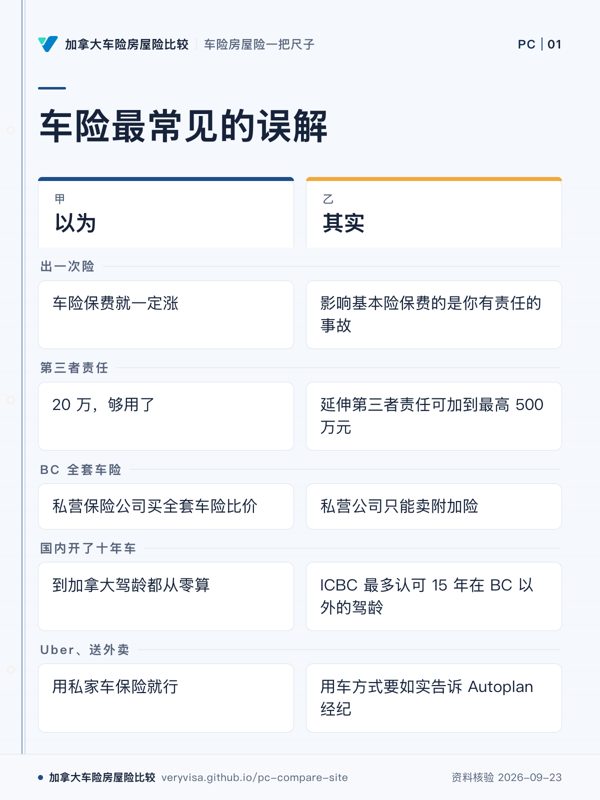
出一次险,车险保费就一定涨
在 BC,影响基本险保费的是你有责任的事故,ICBC 按十年窗口看有责事故记录。非责事故、以及私营公司的附加险与房屋险怎么算,各有规则,报案前可以先问经纪。
为什么要紧:怕涨价而不报案,可能错过该拿的赔付,还违反报案义务
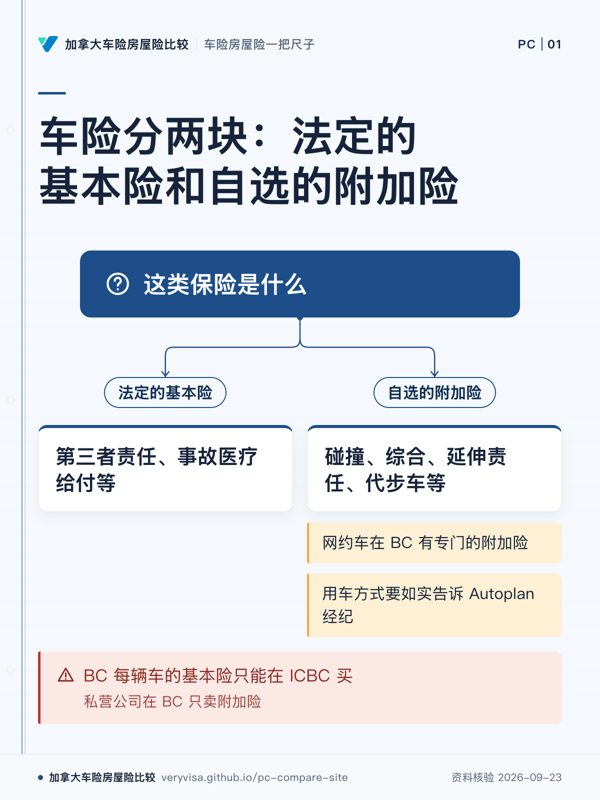
细看这条误解 →车险分两块:法定的基本险(第三者责任、事故医疗给付等)和自选的附加险(碰撞、综合、延伸责任、代步车等)。BC、萨省、曼省的基本险由省政府公司承保(BC=ICBC),私营公司只卖附加险;安省、阿省、魁北克财产部分等由私营公司承保,同一个人在不同公司的报价可以差很多。
BC 读者特别注意:BC 每辆车的基本险只能在 ICBC 买;私营公司在 BC 只卖附加险。海外驾龄 ICBC 最多认 15 年,要带首张正式驾照签发机构的证明。 看 BC 车险专页 →
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
出一次险,车险保费就一定涨
在 BC,影响基本险保费的是你有责任的事故,ICBC 按十年窗口看有责事故记录。非责事故、以及私营公司的附加险与房屋险怎么算,各有规则,报案前可以先问经纪。
为什么要紧:怕涨价而不报案,可能错过该拿的赔付,还违反报案义务
细看这条误解 →BC 基本险的第三者责任有 20 万,够用了
ICBC 基本险的第三者责任是 20 万元;撞坏豪车或严重伤人,赔偿很容易超过这个数。延伸第三者责任可加到最高 500 万元,属于附加险。
为什么要紧:超出保额的部分要自己赔,20 万在大温很容易被击穿
细看这条误解 →中国驾照开了两年以上,到 BC 直接就能换驾照
ICBC 免试换照名单是奥地利、澳洲、比利时、法、德、爱尔兰、日本、荷兰、新西兰、韩国、瑞士、台湾、英国等,没有中国大陆;名单外要考知识和路考。落地后可用原驾照开 90 天;驾龄够才能跳过 N 牌(门槛见阶梯驾照页)。
为什么要紧:以为能直接换,拖过 90 天才去考,中间就成了无有效驾照开车;落地就该约考试
细看这条误解 →海外驾龄满两年,到 BC 都能换无限制的 Class 5 驾照
ICBC 原文:2026-10-19 起按年龄分:互惠地区驾照,25 岁及以上满 24 个月、25 岁以下满 36 个月正式驾龄,才换无限制 Class 5;不够的换带限制的 Class 5 或 7N。非互惠地区(如中国大陆)都要考试。
为什么要紧:25 岁以下的新移民照旧规则准备材料,到 10 月 19 日后可能只拿到带限制的驾照
细看这条误解 →停着的车被人撞了跑掉,ICBC 基本险会赔修车
ICBC 基本险不含逃逸车损。被找不到的司机撞坏车,要有附加的 Hit and Run 保障(BC 境内最高 20 万元)或碰撞险才赔;两样都没有,修车费自己出。
为什么要紧:大温停车场与路边剐蹭常见肇事逃逸,只买基本险的人往往到修车时才发现
细看这条误解 →在外省或美国出车祸受伤,ICBC 的伤害福利管不到,只能靠当地打官司或旅行医疗险
ICBC 写明所有 BC 居民都受 Enhanced Accident Benefits 保障,事故发生在 BC 以外也算;在加拿大其他地方或美国出的车祸,BC 居民同样完整享有。撞了别人要赔多少,另看第三者责任额度和当地法律。
为什么要紧:在外地出车祸时,先报 ICBC 开案,别只找信用卡或旅行医疗险
细看这条误解 →国内车管所的驾龄证明,发扫描件或邮件给 ICBC 就行
ICBC 原文:驾龄证明要原件(复印件、邮件打印件不收)或发证机关盖章的副本,非英文须 ICBC 认可的翻译译自原件。只有加、美、英、日、韩等 17 个地区的发证机关可直接邮件或传真补交,且不能用于免阶梯驾照。
为什么要紧:中国大陆不在那 17 个地区里,证明原件要自己带到办事处;落地前在国内开好、带齐
细看这条误解 →ICBC 的车险开到哪都有效,自驾南下墨西哥也一样
ICBC Autoplan 说明书写明:基本险只在加拿大和美国(含夏威夷、阿拉斯加)有效,不延伸到墨西哥或任何其他国家;RoadStar、Roadside Plus 附加包也一样。开车进墨西哥,要另买当地认可的车险。
为什么要紧:去美国南部过冬顺路开进墨西哥,是 BC 自驾最容易越过保障边界的一步
细看这条误解 →有 15 年海外驾龄,到 BC 保费就跟本地老司机一样算
ICBC 基本险费率表(G-223-24):只持过外地驾照的新居民,驾驶员系数要再乘一个「新居民系数」:头一年 1.150、第二年 1.100、第三年 1.050,满三年起 1.000。ICBC 页面也写明新居民头三年保费会调整。
为什么要紧:驾龄折扣拿满了,头三年保费仍会比同驾龄的本地司机高一截;报价时把这一项算进去
细看这条误解 →BC 改成 Enhanced Care 后没人能告我,第三者责任险不重要了
ICBC 自己写明第三者责任在某些情况下仍然重要:撞坏车以外的财产(房屋、围栏、电线杆),或开到外省、美国出事,对方仍可能依当地法律起诉你。基本险含 20 万元,延伸第三者责任最高可加到 500 万元。
为什么要紧:自驾去阿省或美国时,20 万元的额度最容易被一次诉讼穿透
细看这条误解 →网上把知识考试考过了,就能开车上路
ICBC 原文:2026 年 6 月 9 日起 Class 5/7 知识考试可在线考,考试费 15 元;但考过不等于有驾照,要带两件证件去办事处验视力、另交驾照费才领证。在线成绩一年有效。
为什么要紧:以为考完就能开,其实还没有任何驾照;考过后尽快约办事处,别拖过一年
细看这条误解 →在 BC 被对方全责撞了,修车要去找对方的保险公司
BC 基本险里含「基本车损保障」:对方有责时,由你自己的 ICBC 基本险修你的车,最高 20 万元,你有部分责任就按比例少赔。车价超过 20 万元要找 Autoplan 经纪另加保障。
为什么要紧:找错对象会拖延定损;高价车按基本险上限赔不够
细看这条误解 →私家车只要开过一次去上班或送货,就必须改保通勤或商用
ICBC 原文:按休闲用途(Pleasure)投保的车,每个日历月可以有最多 6 天用于通勤、商务或送货。超过就要换成对应的用途类别;用途类别不对,可能影响理赔,让你自己承担赔偿。
为什么要紧:不知道这 6 天的余地而多交保费;反过来每周固定跑单还按休闲保,出事可能要自己掏钱
细看这条误解 →把车登记在家里驾龄最长的人名下当主驾驶,保费就能省
ICBC 基本险保费约 75% 看主驾驶、25% 看保单上风险最高的另一位司机。主驾驶必须是保单期内开这辆车最多的人;申报不实可能构成违约,出险后车损可能不赔,还可能要你承担相关财产或人伤赔偿的费用。
为什么要紧:省下的是一年的保费差价,赌上的是一次事故的车损和第三方赔偿
细看这条误解 →要找国内保险公司开无赔款证明,ICBC 才认驾龄折扣
ICBC 原文:新居民在保险上只需提供驾照历史,不需要以前的保险证明;最多认 15 年驾龄,学习驾照期不算,超过 15 年的部分不再影响保费。要的是写明首次领证日期的驾驶记录。
为什么要紧:跑去保险公司开证明白费功夫,该开的驾驶记录反而没开;带对材料才拿得到折扣
细看这条误解 →在 BC 可以找私营保险公司买全套车险比价
BC 每辆车都必须从 ICBC 买基本险(Basic Autoplan);私营公司只能卖碰撞、综合、延伸第三者责任这类附加险。能比价的只有附加险那一块。
为什么要紧:在安省阿省的比价经验搬到 BC 用不上,BC 买车要分两块想
细看这条误解 →在美国租车,租车公司或信用卡送的险跟 ICBC 的保障差不多,随便选一个
ICBC 说租车公司或信用卡的险名字相似、保什么却各不相同,并举例佛州租车被破坏可能不赔。ICBC 租车险另买(RoadStar 已含):第三者责任最高 100 万元,碰撞、综合险各 300 元自付额;租车损坏须 21 天内报案。
为什么要紧:选错了,撞了别人或车被砸都可能没人赔
细看这条误解 →去美国过冬、回国长住,车留在外面开,BC 的保险一直有效
短期度假,ICBC 在加拿大和美国都保。但若车在 BC 以外、整个保单期内一次都不在 BC 开,就要在你住的地方登记、上牌、买保险;当地若要求车辆登记,即使度假也要改保单。
为什么要紧:长住在外、车跟着走,最容易以为「保单没过期就有效」
细看这条误解 →附加险转到私营公司买,出了事只找那一家就行
基本险仍在 ICBC。有他车涉事时,除了向私营公司报案,还必须向 ICBC 报案;肇事逃逸要在向私营公司报案后 24 小时内向 ICBC 报备;责任比例由 ICBC 判定。
为什么要紧:拆开买能比价,代价是出险时两边跑;漏报 ICBC 会耽误理赔
细看这条误解 →在 BC 出车祸受伤,要先告赢对方才拿得到医疗和误工赔偿
2021 年起 BC 实行加强照护(Enhanced Care):受伤后的医疗康复与收入补偿由 ICBC 直接给付,不看谁有责,多数情况不再需要起诉对方。收入补偿按税后 90%,计算上限为年总收入 122,500 元。
为什么要紧:照搬别处「请律师索赔」的思路会白花钱耽误治疗;高收入者要另看附加的收入补足
细看这条误解 →家人偶尔开我的车,不用列在保单上
同住家人、一年内开过你车超过 12 天的人都应列入保单;他们没列上就出事故,Unlisted Driver Protection 不保。未列司机肇事,你可能要付一次性费用:持 BC 驾照的,一般为保费差额的 15 倍、最高 5,000 元。
为什么要紧:探亲的父母、刚拿驾照的孩子最容易漏列,出事后才补不回来
细看这条误解 →国内开了十年车,到加拿大驾龄都从零算
ICBC 最多认可 15 年在 BC 以外的驾龄,要提供首张正式驾照签发机构开的驾驶记录或驾龄证明。安省、阿省由各家保险公司自行认定,要逐家问。
为什么要紧:有没有带齐证明,直接决定保费按新手还是老司机算
细看这条误解 →开 Uber、送外卖,用私家车保险就行
用车方式要如实告诉 Autoplan 经纪:送餐按车型、送什么、里程有不同的用途类别;网约车在 BC 有专门的附加险,按每月跑单是否超过 6 天区分。
为什么要紧:用途没申报,出事时私家车保单可能拒赔
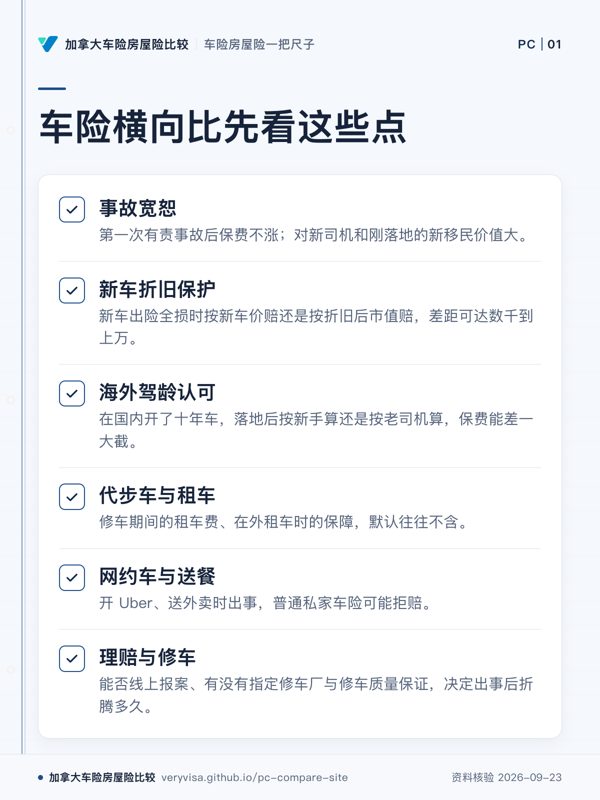
细看这条误解 →点开每一点看「强、标准、弱」各长什么样。每一点都有固定的判档口径,不同人按同一口径判出同样的档。档位只说「在这一点上的设计强弱」,不代表整体好坏——哪一点对你要紧,取决于你的情况。
点单元格看出处。灰色虚线=本站还没核到(普通险官网公开度低,很多细节只在保单 wording 里),不等于没有。同一家公司不同省份产品不同,表头下写着在售省份。
档位:强标准弱没有未收录档位怎么判 →
← 表格可左右滑动看更多产品 →
| 比什么 | Intact经纪私家车险Intact 集团(加拿大最大产险商) · AB/ON/QC/NB/NS/PE/NL | Desjardins私家车险Desjardins桌尚集团保险 · QC/ON/AB/NB | Aviva私家车险Aviva 加拿大(英国英杰华集团旗下) · AB/ON/QC/NB/NS/PE/NL/SK/MB | TD私家车险TD保险(道明银行旗下) · AB/ON/QC/NB/NS/PE/NL | Co-operators私家车险Co-operators合作社保险 · AB/SK/ON/QC/NB/NS/PE | Family AutoCover附加车险Definity金融(三品牌集团) · BC | BCAA附加车险BCAA(卑诗汽车协会保险代理) · BC | ICBC基本车险ICBC(BC省级公营车险公司) · BC |
|---|---|---|---|---|---|---|---|---|
| 事故宽恕第一次有责事故后保费不涨;对新司机和刚落地的新移民价值大 | 标准Responsible Driver Guarantee批单可选,官网称需要有安全驾驶记录才符合资格看出处出处:intact.ca ↗ | 标准可选购批单防第一次有责事故涨价,仅限加拿大/美国境内事故看出处 | 强Accident Rating Waiver批单可选,保护第一次有责事故不影响未来费率看出处出处:aviva.ca ↗ | 标准Accident Forgiveness批单可选,用后会消耗,需权衡是否留给更贵的理赔看出处 | 标准Accident Protection可选购,官网注明附带限制条件看出处 | 未收录 | 强首次有责事故豁免不影响续保保费,官网列为标配权益看出处出处:bcaa.com ↗ | 未收录 |
| 新车折旧保护新车出险全损时按新车价赔还是按折旧后市值赔,差距可达数千到上万 | 未收录 | 强5-Year Replacement Cost批单,5年内新车全损按新车价重置看出处 | 未收录 | 未收录 | 强Depreciation Protection:新车5年内全损,按原值不打折旧赔看出处 | 未收录 | 强车龄5年内可购新车置换险,全损按新车重置且免自付额看出处出处:bcaa.com ↗ | 未收录 |
| 海外驾龄认可在国内开了十年车,落地后按新手算还是按老司机算,保费能差一大截 | 未收录 | 未收录 | 弱官网未提及海外驾驶记录认可政策看出处出处:aviva.ca ↗ | 未收录 | 标准官网FAQ称海外驾龄是否认可视国家与驾照类型而定,需联系代表个案确认看出处 | 未收录 | 未收录 | 强官方最多认可15年非BC(含海外)驾驶经验,需原发证机关出具证明看出处出处:icbc.com ↗ |
| 驾驶行为 App装 App 记录驾驶换折扣;要看是只降不升,还是开得不好会加价 | 标准my Drive App可省保费,官网未明确说明是否只降不升看出处出处:intact.ca ↗ | 标准Ajusto官网明文:6个月后按驾驶习惯个人化定价,可升可降看出处 | 标准Aviva Journey行为险App入会即减10%,官网未明确是否只降不升看出处出处:aviva.ca ↗ | 标准MyAdvantage官网明文:安全驾驶最高减30%,但激进驾驶最高加30%看出处 | 未收录 | 未收录 | 未收录 | 未收录 |
| 代步车与租车修车期间的租车费、在外租车时的保障,默认往往不含 | 标准批单20涵盖车辆维修期间的代步车,未见个人租车车损批单说明看出处出处:intact.ca ↗ | 未收录 | 标准Transportation Replacement批单覆盖车损期间的替代交通费用看出处出处:aviva.ca ↗ | 未收录 | 未收录 | 标准官网列出租车保障与代步(Loss of use)两项,未写额度看出处 | 强理赔期间代步车最高$1,500,另有租车车损险最高$75,000看出处出处:bcaa.com ↗ | 未收录 |
| 网约车与送餐开 Uber、送外卖时出事,普通私家车险可能拒赔 | 未收录 | 未收录 | 标准有网约车批单,但官网称可用性因省而异,需向代表确认看出处出处:aviva.ca ↗ | 标准有网约车保险指引页,需另外确认批单是否适用看出处 | 强按省列明可保平台,安省最全含Uber/Lyft/Uber Eats等,萨省只保Uber看出处 | 未收录 | 弱保单明确排除Uber/Lyft网约车与外卖配送用途看出处出处:bcaa.com ↗ | 未收录 |
| 理赔与修车能否线上报案、有没有指定修车厂与修车质量保证,决定出事后折腾多久 | 强官网称24/7在地理赔、20秒内接听理赔电话看出处出处:intact.ca ↗ | 强官网称理赔可线上、App或电话24/7办理看出处 | 强24/7理赔服务,可线上或电话报案看出处出处:aviva.ca ↗ | 强指定维修厂终身保修,App/线上24/7管理保单与报案看出处 | 强24小时理赔中心电话,另可线上或App提交理赔看出处 | 标准24小时理赔热线;选Definity合作修车厂,车身与喷漆终身保修看出处 | 强24小时理赔专员跟进,$500服务保证+指定修车厂保修承诺看出处出处:bcaa.com ↗ | 标准可全天24小时线上报案,电话报案限早8点到晚8点看出处出处:icbc.com ↗ |
| 折扣体系多车、与房屋险捆绑、冬季胎、无事故、校友/雇主团体,叠加后差别明显 | 强房车捆绑、多车同地址、my Drive、提高自付额、居家安防等5类看出处出处:intact.ca ↗ | 强房车捆绑、多车、新手司机、零违规、Ajusto等5类看出处 | 标准房车捆绑、退休人士、多车、无违规无理赔等折扣看出处出处:aviva.ca ↗ | 强线上购买5-10%、多车、新能源车10%、学生偶尔用车、无理赔等5类看出处 | 强防盗装置、新能源车、多车、捆绑房险、雇主团体最高减40%等7类看出处 | 未收录 | 强会员/续保递增/多车/捆绑/无赔/生态车/防盗/冬胎/低里程等8种以上折扣看出处出处:bcaa.com ↗ | 标准官方列出低里程(年驶<5000km省10%)与残障车主省25%两种基本险折扣看出处出处:icbc.com ↗ |
💬 多伦多网友称Condo保险续保时Intact涨价28.7%,未提及理赔记录变化
💬 网友称车险+房屋险都在Intact,去年无理赔无罚单情况下续保仍涨价8%
💬 网友称线上报车险理赔后,官方承诺24小时内联系,过了承诺时限仍未收到任何回复
💬 原State Farm客户转入Desjardins后称服务一直专业迅速,改单或理赔一通电话就能办
💬 网友称Condo保险TD续保报价约1000元,改投Aviva后降到约450元
💬 网友称房屋险被TD大幅涨价后转投Aviva解决了问题
💬 网友称续保时TD单方面把房屋重建估值调高逾100万元、拒绝调回,导致保费大涨
💬 BC列治文网友称用了10年的TD保单,今年续保地震险自付额被提高到20万,比BCAA的11.375万贵不少
💬 长年TD客户称好奇比价后发现CAA报价只要TD一半,正考虑转保
💬 长年客户称下水道倒灌理赔当天2小时内清洁队到场,未提及任何限额,全程无需自己动手
💬 网友称每次从Allstate转投Cooperators能省一年,但次年续保又被涨回去,只能再换回Allstate
💬 网友称地下室漏水维修报价11700加元,Economical只肯赔约2500加元,还想把车辆估值砍掉一半以上,据理力争时对方直接挂断电话
💬 公寓业主称水损理赔被拖了数周,电话邮件都不回,还坚持说已寄出的材料从没收到,前后纠缠了约六个月
💬 学生称在Economical办车险加房客险一个月合计约450加元,转投TD报价只要约200加元,经纪还提醒退保要赔约两个月保费
💬 网友称线上取消Sonnet房屋险只能打客服电话,等了25分钟以上后直接被挂断,保单仍然生效
💬 一位车主称撞鹿后Sonnet处理很轻松,另一位说小额理赔花了近两个月才批,之后在指定修理厂又等了六周,理赔专员还给错了信息
💬 网友称Definity的一辆报废车从11月中旬起理赔专员就没了消息,经纪称现在每周都要为好几起Definity理赔案打电话催
💬 网友称Sonnet房屋险续保从将近1500加元涨到超过5100加元,其他人反映涨幅从两三倍到150%-175%不等,客服只说是市场行情整体调整
💬 网友称无理赔满8年后,Sonnet保费还是慢慢涨到翻倍不止,也不肯比照更便宜的同行调整
💬 网友称自行车被盗理赔,查勘员一开始按保单其实是1万加元却按2000加元上限刁难,后来凭照片和加拿大零售商截图就顺利赔付
💬 网友称理赔部门不认经销商借的代步车算「租车」,尽管本地分行读过保单说临时代步车有保障
💬 网友称理赔处理比大公司强很多,一年能省100到200加元也不值得为此换保险公司,保单本身约2300加元
💬 网友称两次被追尾停车受害,理赔过程很轻松,还主动帮忙调取额外行车记录仪画面,对服务和省下的钱都满意
💬 网友称出事故后温哥华到本拿比之间只有约10家车行同时受理ICBC和BCAA的理赔,选别家要额外找第三方估价、BCAA还不担保维修质量,线上报案体验也不好
💬 网友称想在保单期中套用更好的驾驶记录折扣,BCAA说唯一办法是注销重开保单,还要付30加元注销费加换牌费
💬 网友称房屋险一年涨了两成、第二年又涨三成,转投别家一年能省约1200加元,打电话取消时BCAA毫无挽留表示
💬 网友称无责任全损案从出事到拿到赔款只用了约两周,跟帖说报价公道,有一单甚至比私下卖车还高
💬 网友称一起大概率全损的非本人责任事故整整一个月没有进展、只给有限代步车额度,跟帖反映查勘员积压4到6周、有案子卡了八个月才给出低价
💬 网友称为了让对方申诉复核行车记录仪打了八个月官司,责任认定却从对方全责变成各担一半也不给理由,正在往申诉和公平处理团队上诉
💬 网友称理赔专员一个多月不接电话、不回语音也不回邮件,总机只让联系同一个人,人已经搬去外省后这条路完全走不通
💬 网友称一个线上办不了的简单请求打电话等了90分钟,一直等到下班时间到、当天再也没人能接了
💬 网友称续保后一个月保费涨了35加元,尽管在BC开了几十年车从没出过一次险
💬 网友称一辆2015年的Micra一个月保费从约250加元涨到297加元,没有理赔记录、驾驶评分还变好了,经纪说是这款车的附加险整体调价
💬 网友称ICBC宣布基本险费率再次冻结并返还110加元,但附加险照样年年涨,一位25年以上无理赔司机的全险一个月从127加元涨到152加元
💬 网友称认证修理厂把车修坏了:漏油、检查引擎灯亮、走走停停,还甩锅说是原有损伤,ICBC五天都没回电
💬 网友称撞鹿后特斯拉动不了,温哥华岛没有一家ICBC指定修理厂肯接,渡轮又不让可能电池受损的车上船,ICBC建议先自费做临时维修让车能动
💬 网友称一辆几乎全新的电动车小刮蹭后,因为电池更换报价约6万加元、比车本身还贵,直接被判定全损
网站讲系统,论坛讲细节:单一产品、理赔案例和个人经验。
价格是个人化的
车险的价格按你的车、房子、邮编和理赔记录报出来,本站不列费率。经纪(broker)可以同时问多家公司,代理(agent)只代表一家;BC 卖车险附加险和房屋险的一般保险从业者需要 Level 1 以上一般保险牌照。
询价前要准备什么 →把本站对比链接贴到论坛,说清省份、城市、房屋或车辆类型,别贴保单号、驾照号和地址。
在省级保险牌照机构官网查经纪牌照(BC:Insurance Council of British Columbia) ↗